Mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm theo Thông tư 39?
Hiện hành, Mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan về tình hình nhập - xuất - tồn kho thành phẩm được sản xuất từ nguyên liệu, vật tư nhập khẩu để sản xuất hàng hóa xuất khẩu được quy định tại Phụ lục 5 ban hành kèm theo Thông tư 39/2018/TT-BTC, mẫu báo cáo quyết toán có dạng như sau:
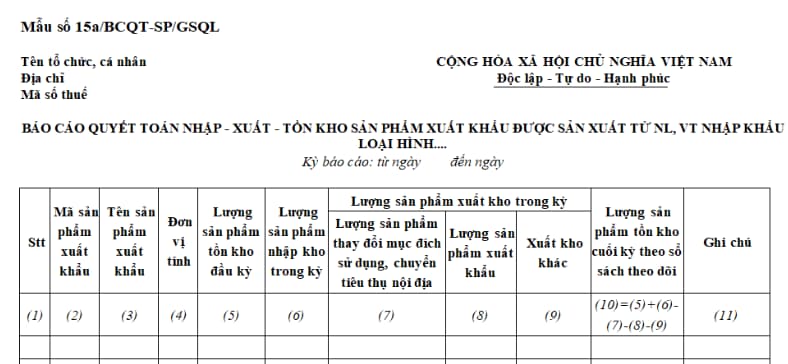
Tải về Mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm theo Thông tư 39
Hướng dẫn lập Mẫu 15a/BCQT-SP/GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm theo Thông tư 39?
Căn cứ tại Phụ lục 5 ban hành kèm theo Thông tư 39/2018/TT-BTC hướng dẫn lập báo cáo quyết toán Mẫu 15a/BCQT-SP/GSQL nhập - xuất - tồn kho thành phẩm như sau:
Thông tin nhập - xuất - tồn sản phẩm được lập trên cơ sở quản lý theo dõi sản phẩm để xuất khẩu trên hệ thống sổ sách kế toán theo quy định về chế độ kế toán của Bộ Tài chính và theo nguồn, hướng dẫn chỉ tiêu lập báo cáo quyết toán:
- Cột (2): Là mã của sản phẩm do doanh nghiệp tự xây dựng để quản lý nhập - xuất - tồn kho. Lưu ý sử dụng mã sản phẩm theo quản trị doanh nghiệp để khai báo trên tờ khai xuất khẩu.
- Cột (4): Là đơn vị tính của sản phẩm được sử dụng trong quản lý sản xuất, giao dịch mua bán hàng hóa với đối tác nước ngoài và được khai trên tờ khai hải quan.
- Cột (5): Là lượng sản phẩm tồn cuối kỳ trước được chuyển sang kỳ báo cáo hiện tại.
- Cột (6): Là lượng sản phẩm nhập kho trong kỳ báo cáo gồm sản phẩm do tổ chức, cá nhân sản xuất trong kỳ nhập kho thành phẩm; sản phẩm gia công lại; sản phẩm đã xuất khẩu nhưng bị khách hàng trả lại;...
- Cột (7): Là lượng sản phẩm có sử dụng nguyên liệu, vật tư từ nguồn nhập khẩu để gia công, sản xuất xuất khẩu nhưng không xuất khẩu mà được chuyển mục đích sử dụng, chuyển tiêu thụ nội địa, tiêu hủy (trường hợp tiêu hủy giải thích rõ tại cột số 11 và cung cấp hồ sơ kèm theo nếu có).
- Cột (8): Là lượng sản phẩm có sử dụng nguyên liệu, vật tư nhập khẩu để gia công, sản xuất xuất khẩu thực tế đã xuất kho để xuất khẩu.
- Cột (9): Trong trường hợp xuất kho chưa được chi tiết tại các cột (7), (8) bao gồm bao sản phẩm xuất kho để xuất khẩu nhưng chưa đăng ký tờ khai; xuất cho nghiên cứu sản phẩm, hư hỏng mất mát do thiên tai, hỏa hoạn...
- Cột (10): Là lượng sản phẩm tồn tại kho cuối kỳ báo cáo.
- Cột (11): Điền số/ngày quyết định miễn thuế đối với trường hợp nguyên liệu, vật tư bị hỏng hóc, mất mát do thiên tai, hỏa hoạn... và các thông tin khác (nếu có)
- Chỉ tiêu (12), (13): Trường hợp hệ thống xử lý dữ liệu điện tử hải quan gặp sự cố, không tiếp nhận được báo cáo quyết toán thì phải điền đầy đủ thông tin tại ô này.
Mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm theo Thông tư 39? (Hình từ Internet)
Nộp báo cáo quyết toán hải quan định kỳ xác định hạn nộp như thế nào?
Căn cứ theo Điều 60 Thông tư 38/2015/TT-BTC được sửa đổi bởi khoản 39 Điều 1 Thông tư 39/2018/TT-BTC quy định như sau:
Báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu
...
2. Trường hợp tổ chức, cá nhân chưa thực hiện cung cấp thông tin theo quy định tại khoản 1 Điều này với cơ quan hải quan thì định kỳ báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu với cơ quan hải quan theo năm tài chính. Tổ chức, cá nhân nộp báo cáo quyết toán chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm tài chính hoặc trước khi thực hiện việc hợp nhất, sáp nhập, chia tách, giải thể, chuyển nơi làm thủ tục nhập khẩu nguyên liệu, vật tư cho Chi cục Hải quan nơi đã thông báo cơ sở sản xuất theo quy định tại Điều 56 Thông tư này thông qua Hệ thống.
a) Nguyên tắc lập sổ chi tiết kế toán và báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu:
Tổ chức, cá nhân có hoạt động gia công, sản xuất hàng hóa xuất khẩu có trách nhiệm quản lý và theo dõi nguyên liệu, vật tư nhập khẩu, sản phẩm xuất khẩu từ khi nhập khẩu, trong quá trình sản xuất ra sản phẩm cho đến khi sản phẩm được xuất khẩu hoặc thay đổi mục đích sử dụng, xử lý phế liệu, phế phẩm, nguyên liệu, vật tư dư thừa, máy móc, thiết bị, sử dụng nguyên liệu, vật tư nhập khẩu để gia công tiết kiệm được trong quá trình sản xuất theo quy định pháp luật trên hệ thống sổ kế toán theo các quy định về chế độ kế toán của Bộ Tài chính và theo nguồn nhập kho (nhập khẩu hoặc mua trong nước). Nguyên liệu, vật tư có nguồn gốc nhập khẩu được theo dõi chi tiết theo từng loại hình trong kỳ (nhập gia công, nhập sản xuất xuất khẩu, nhập kinh doanh, nhập lại nguyên vật liệu sau sản xuất...) đã khai trên tờ khai hải quan và chứng từ nhập kho trong kỳ.
...
Theo đó, thời hạn nộp báo cáo quyết toán hải quan định kỳ chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm tài chính hoặc trước khi thực hiện việc hợp nhất, sáp nhập, chia tách, giải thể, chuyển nơi làm thủ tục nhập khẩu nguyên liệu, vật tư.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];