
Nghị định 117 Tờ khai khấu trừ thuế đối với hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử?
Chính phủ đã ban hành Nghị định 117/2025/NĐ-CP Tải về Quy định quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân.
Trong đó, tại Điều 6 Nghị định 117/2025/NĐ-CP thì Chính phủ đã quy định cụ thể về hồ sơ khai số thuế đã khấu trừ đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân như sau:
Cách thức kê khai và nộp số thuế đã khấu trừ
...
2. Hồ sơ kê khai số thuế đã khấu trừ gồm:
a) Tờ khai khấu trừ thuế đối với hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử theo Mẫu số 01/CNKD-TMĐT ban hành kèm theo Nghị định này;
b) Bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử theo Mẫu số 01-1/BK-CNKD-TMĐT ban hành kèm theo Nghị định này.
...
Theo đó, mẫu Tờ khai khấu trừ thuế đối với hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử là mẫu số 01/CNKD-TMĐT tại Phụ lục được ban hành kèm theo Nghị định 117/2025/NĐ-CP, có dạng như sau:
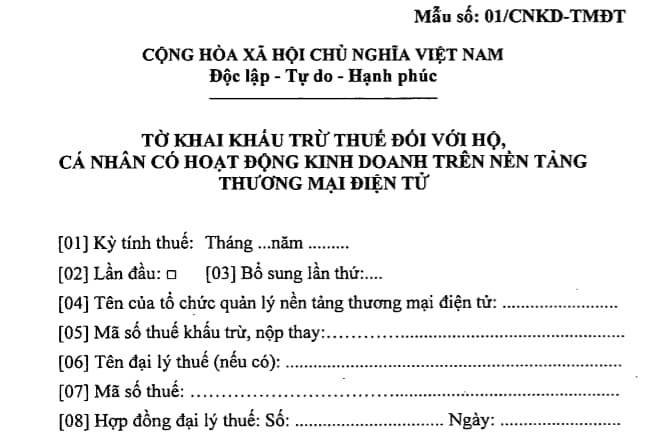
Tải về Mẫu Tờ khai khấu trừ thuế đối với hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử theo Nghị định 117/2025/NĐ-CP.
Nghị định 117/2025/NĐ-CP có hiệu lực từ 01/7/2025.

Nghị định 117 Tờ khai khấu trừ thuế đối với hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử? (Hình từ Internet)
Khấu trừ, nộp thuế thay được quy định như thế nào theo Nghị định 117?
Căn cứ tại Điều 4 Nghị định 117/2025/NĐ-CP thì Chính phủ đã quy định cụ thể về việc khấu trừ, nộp thuế thay đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân như sau:
- Tổ chức quản lý nền tảng thương mại điện tử trong và ngoài nước thuộc đối tượng khấu trừ, nộp thuế thay (bao gồm chủ sở hữu trực tiếp quản lý nền tảng thương mại điện tử hoặc người được ủy quyền quản lý nền tảng thương mại điện tử) thực hiện khấu trừ, nộp thuế thay số thuế giá trị gia tăng phải nộp theo quy định của pháp luật thuế giá trị gia tăng đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu ở trong nước của hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử.
- Tổ chức quản lý nền tảng thương mại điện tử trong và ngoài nước thuộc đối tượng khấu trừ, nộp thuế thay (bao gồm chủ sở hữu trực tiếp quản lý nền tảng thương mại điện tử hoặc người được ủy quyền quản lý nền tảng thương mại điện tử) thực hiện khấu trừ, nộp thuế thay hộ, cá nhân cư trú số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong và ngoài nước của cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử; thực hiện khấu trừ, nộp thuế thay hộ, cá nhân không cư trú số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong nước của cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Các hành vi bị cấm trong hoạt động thương mại điện tử là gì?
Căn cứ Điều 4 Nghị định 52/2013/NĐ-CP được sửa đổi bổ sung bởi khoản 4 Điều 1 Nghị định 85/2021/NĐ-CP như sau:
- Vi phạm về hoạt động kinh doanh thương mại điện tử:
+ Lợi dụng hoạt động thương mại điện tử để kinh doanh theo phương thức đa cấp nhưng chưa được cấp giấy chứng nhận đăng ký hoạt động bán hàng đa cấp theo quy định của pháp luật về quản lý hoạt động kinh doanh theo phương thức đa cấp.
+ Lợi dụng thương mại điện tử để kinh doanh hàng giả, hàng hóa, dịch vụ vi phạm quyền sở hữu trí tuệ; hàng hóa, dịch vụ thuộc danh mục hàng hóa, dịch vụ cấm kinh doanh;
+ Lợi dụng danh nghĩa hoạt động kinh doanh thương mại điện tử để huy động vốn trái phép từ các thương nhân, tổ chức, cá nhân khác;
+ Cung cấp các dịch vụ thương mại điện tử hoặc dịch vụ giám sát, đánh giá và chứng thực trong thương mại điện tử khi chưa đăng ký theo các quy định của Nghị định này;
+ Cung cấp các dịch vụ thương mại điện tử hoặc dịch vụ giám sát, đánh giá và chứng thực trong thương mại điện tử không đúng với thông tin trong hồ sơ đăng ký hoặc cấp phép;
+ Có hành vi gian dối hoặc cung cấp thông tin sai sự thật khi thực hiện các thủ tục thông báo thiết lập website thương mại điện tử, đăng ký website cung cấp dịch vụ thương mại điện tử, đăng ký các dịch vụ giám sát, đánh giá và chứng thực trong thương mại điện tử.
- Vi phạm về thông tin trên website thương mại điện tử:
+ Giả mạo thông tin đăng ký hoặc không tuân thủ các quy định về hình thức, quy cách công bố thông tin đăng ký trên website thương mại điện tử;
+ Sử dụng biểu trưng của các chương trình đánh giá tín nhiệm website thương mại điện tử khi chưa được những chương trình này công nhận;
+ Sử dụng các đường dẫn, biểu trưng hoặc công nghệ khác trên website thương mại điện tử để gây nhầm lẫn về mối liên hệ với thương nhân, tổ chức, cá nhân khác;
+ Sử dụng đường dẫn để cung cấp những thông tin trái ngược hoặc sai lệch so với thông tin được công bố tại khu vực website có gắn đường dẫn này.
- Vi phạm về giao dịch trên website thương mại điện tử:
+ Thực hiện các hành vi lừa đảo khách hàng trên website thương mại điện tử;
+ Giả mạo thông tin của thương nhân, tổ chức, cá nhân khác để tham gia hoạt động thương mại điện tử;
+ Can thiệp vào hệ điều hành và trình duyệt Internet tại các thiết bị điện tử truy cập vào website nhằm buộc khách hàng lưu lại website trái với ý muốn của mình.
- Các vi phạm khác:
+ Đánh cắp, sử dụng, tiết lộ, chuyển nhượng, bán các thông tin liên quan đến bí mật kinh doanh của thương nhân, tổ chức, cá nhân khác hoặc thông tin cá nhân của người tiêu dùng trong thương mại điện tử khi chưa được sự đồng ý của các bên liên quan, trừ trường hợp pháp luật có quy định khác;
+ Giả mạo hoặc sao chép giao diện website thương mại điện tử của thương nhân, tổ chức, cá nhân khác để kiếm lợi hoặc để gây nhầm lẫn, gây mất lòng tin của khách hàng đối với thương nhân, tổ chức, cá nhân đó

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































