Mẫu 01/CNKDNCCNN-TMĐT tờ khai khấu trừ thuế đối với chủ quản nền tảng thương mại điện tử theo Thông tư 89?
Ngày 30/06/2026, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP về quản lý thuế.
Theo đó, mẫu 01/CNKDNCCNN-TMĐT tờ khai khấu trừ thuế đối với nhà cung cấp nước ngoài, hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC, mẫu tờ khai khấu trừ thuế có dạng như sau:
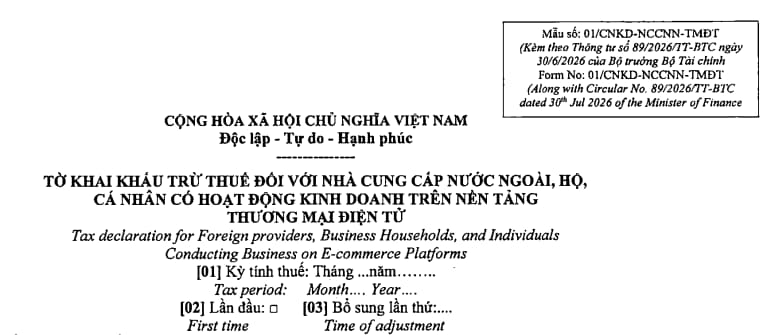
>> Tải về Mẫu 01/CNKDNCCNN-TMĐT tờ khai khấu trừ thuế đối với chủ quản nền tảng thương mại điện tử theo Thông tư 89

Mẫu 01/CNKDNCCNN-TMĐT tờ khai khấu trừ thuế đối với chủ quản nền tảng thương mại điện tử theo Thông tư 89? (Hình từ Internet)
Nội dung bắt buộc và không bắt buộc trên hóa đơn thương mại điện tử hiện nay?
Căn cứ khoản 3 Điều 8 Nghị định 254/2026/NĐ-CP định nghĩa về hóa đơn thương mại điện tử như sau:
Hóa đơn thương mại điện tử là hóa đơn áp dụng đối với các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh (người xuất khẩu) có hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài mà người xuất khẩu đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế. Hóa đơn thương mại điện tử đáp ứng quy định về nội dung theo quy định tại Điều 10 Nghị định 254/2026/NĐ-CP và theo định dạng chuẩn dữ liệu.
Trường hợp người xuất khẩu không đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế thì lựa chọn lập hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử.
Dẫn chiếu đến Điều 10 Nghị định 254/2026/NĐ-CP quy định nội dung trên hóa đơn như sau:
Nội dung của hóa đơn
1. Hóa đơn phải có các nội dung sau:
a) Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn;
b) Số hóa đơn;
c) Tên, địa chỉ, mã số thuế của người bán;
d) Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua;
đ) Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã có thuế giá trị gia tăng;
e) Chữ ký của người bán, chữ ký của người mua: Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua (trừ trường hợp người mua, người bán có thỏa thuận);
g) Thời điểm lập hóa đơn thực hiện theo hướng dẫn tại Điều 9 Nghị định này và được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch;
h) Thời điểm ký số trên hóa đơn điện tử;
i) Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế;
k) Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại (nếu có) và các nội dung khác liên quan (nếu có).
...
Đồng thời, tại Mục 9 Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP quy định trường hợp hóa đơn điện tử không bắt buộc có đầy đủ nội dung đối với hóa đơn thương mại điện tử trên hóa đơn không nhất thiết phải có số định danh cá nhân, chữ ký số của người mua.
Như vậy, từ 01/7/2026, hóa đơn thương mại điện tử phải đáp ứng các nội dung theo Điều 10 Nghị định 254/2026/NĐ-CP.
Tuy nhiên, theo Mục 9 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP, hóa đơn thương mại điện tử không bắt buộc phải có số định danh cá nhân và chữ ký số của người mua, trừ trường hợp các bên có thỏa thuận về việc người mua ký số trên hóa đơn.
Nguyên tắc ủy nhiệm lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ như thế nào?
Căn cứ theo khoản 1 Điều 9 Thông tư 91/2026/TT-BTC quy định người bán hàng hóa, cung cấp dịch vụ khi ủy nhiệm lập hóa đơn điện tử cho bên thứ ba phải tuân thủ các nguyên tắc như sau:
(1) Người bán hàng hóa, cung cấp dịch vụ được ủy nhiệm cho bên thứ ba là đối tượng đủ điều kiện sử dụng hóa đơn điện tử để lập hóa đơn điện tử cho hoạt động bán hàng hóa, cung cấp dịch vụ.
Người bán và bên nhận ủy nhiệm không thuộc trường hợp ngừng, tạm ngừng sử dụng hóa đơn điện tử theo quy định tại Điều 8 Thông tư 91/2026/TT-BTC để lập hóa đơn điện tử cho hoạt động bán hàng hóa, cung cấp dịch vụ;
(2) Việc ủy nhiệm phải được lập bằng văn bản (hợp đồng hoặc thỏa thuận) giữa bên ủy nhiệm và bên nhận ủy nhiệm, trừ trường hợp bán tài sản thi hành án của cơ quan thi hành án;
(3) Việc ủy nhiệm phải thông báo cho cơ quan thuế khi đăng ký sử dụng hóa đơn điện tử;
(4) Hóa đơn điện tử do bên nhận ủy nhiệm lập là hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế (bao gồm hóa đơn điện tử khởi tạo từ máy tính tiền) và phải thể hiện tên, địa chỉ, mã số thuế của bên ủy nhiệm và tên, địa chỉ, mã số thuế của bên nhận ủy nhiệm;
(5) Bên ủy nhiệm và bên nhận ủy nhiệm có trách nhiệm niêm yết trên website của đơn vị mình hoặc trên giao diện gian hàng hoặc hệ thống của nền tảng hoặc thông báo công khai trên phương tiện thông tin đại chúng để người mua hàng hóa, dịch vụ được biết về việc ủy nhiệm lập hóa đơn.
Khi hết thời hạn ủy nhiệm hoặc chấm dứt trước thời hạn ủy nhiệm lập hóa đơn điện tử theo thỏa thuận giữa các bên thì bên ủy nhiệm, bên nhận ủy nhiệm hủy các niêm yết, thông báo trên website của đơn vị mình hoặc thông báo công khai trên phương tiện thông tin đại chúng về việc hết thời hạn hoặc chấm dứt trước thời hạn ủy nhiệm lập hóa đơn;
(6) Trường hợp hóa đơn ủy nhiệm là hóa đơn điện tử không có mã của cơ quan thuế thì bên ủy nhiệm và bên nhận ủy nhiệm thỏa thuận về chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế quản lý trực tiếp hoặc thông qua tổ chức cung cấp dịch vụ để chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế quản lý trực tiếp;
(7) Bên nhận ủy nhiệm có trách nhiệm lập hóa đơn điện tử ủy nhiệm theo đúng thực tế phát sinh, theo thỏa thuận với bên ủy nhiệm và tuân thủ nguyên tắc tại khoản 1 Điều 9 Thông tư 91/2026/TT-BTC;
(8) Hóa đơn điện tử do bên nhận ủy nhiệm lập phải phù hợp với phương pháp tính thuế giá trị gia tăng của bên ủy nhiệm.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];