Mã thủ tục hành chính thông báo phương pháp trích khấu hao tài sản cố định 2026 là gì?
Căn cứ Điều 1 Quyết định 1474/QĐ-BTC năm 2025 công bố Danh mục 949 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính, cụ thể như sau:
Công bố kèm theo Quyết định này Danh mục 949 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính, cụ thể:
1. Lĩnh vực hải quan: 225 thủ tục hành chính.
2. Lĩnh vực thuế: 219 thủ tục hành chính.
3. Lĩnh vực chứng khoán: 104 thủ tục hành chính.
4. Lĩnh vực phát triển doanh nghiệp tư nhân và kinh tế tập thể: 95 thủ tục hành chính.
5. Lĩnh vực đầu tư tại Việt Nam: 58 thủ tục hành chính.
6. Lĩnh vực kinh doanh bảo hiểm: 38 thủ tục hành chính.
7. Lĩnh vực quản lý nợ và kinh tế đối ngoại: 30 thủ tục hành chính.
8. Lĩnh vực kế toán, kiểm toán: 28 thủ tục hành chính.
9. Lĩnh vực phát triển doanh nghiệp nhà nước: 27 thủ tục hành chính.
10. Lĩnh vực bảo hiểm xã hội: 25 thủ tục hành chính.
11. Lĩnh vực quản lý đấu thầu: 16 thủ tục hành chính.
...
Theo đó, đối với lĩnh vực thuế sẽ có 219 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Đồng thời, Bộ Tài chính đã ban hành Quyết định 4472/QĐ-BTC năm 2025 về việc bãi bỏ 68 thủ tục hành chính trong lĩnh vực quản lý Thuế.
Ngoài ra, theo Hệ thống thông tin giải quyết thủ tục hành chính thì mã thủ tục hành chính thông báo phương pháp trích khấu hao tài sản cố định 2026 trên dichvucong gdt gov là: 1.008593
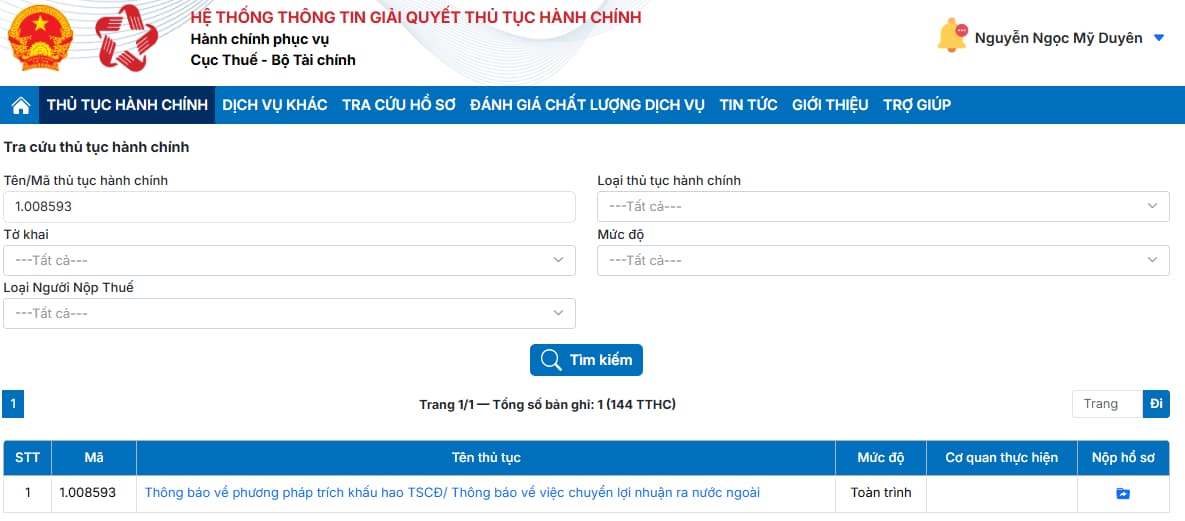

Mã thủ tục hành chính thông báo phương pháp trích khấu hao tài sản cố định 2026 là gì? (Hình từ Internet)
Tài sản cố định nào của doanh nghiệp không phải trích khấu hao?
Khấu hao tài sản cố định theo khoản 9 Điều 2 Thông tư 45/2013/TT-BTC là việc tính toán và phân bổ một cách có hệ thống nguyên giá của tài sản cố định vào chi phí sản xuất, kinh doanh trong thời gian trích khấu hao của tài sản cố định.
Căn cứ quy định tại khoản 1 Điều 9 Thông tư 45/2013/TT-BTC được bổ sung bởi khoản 4 Điều 1 Thông tư 147/2016/TT-BTC về nguyên tắc trích khấu hao TSCĐ.
Theo đó tất cả TSCĐ hiện có của doanh nghiệp đều phải trích khấu hao, trừ những TSCĐ sau đây:
- TSCĐ đã khấu hao hết giá trị nhưng vẫn đang sử dụng vào hoạt động sản xuất kinh doanh.
- TSCĐ khấu hao chưa hết bị mất.
- TSCĐ khác do doanh nghiệp quản lý mà không thuộc quyền sở hữu của doanh nghiệp (trừ TSCĐ thuê tài chính).
- TSCĐ không được quản lý, theo dõi, hạch toán trong sổ sách kế toán của doanh nghiệp.
- TSCĐ sử dụng trong các hoạt động phúc lợi phục vụ người lao động của doanh nghiệp (trừ các TSCĐ phục vụ cho người lao động làm việc tại doanh nghiệp như: nhà nghỉ giữa ca, nhà ăn giữa ca, nhà thay quần áo, nhà vệ sinh, bể chứa nước sạch, nhà để xe, phòng hoặc trạm y tế để khám chữa bệnh, xe đưa đón người lao động, cơ sở đào tạo, dạy nghề, nhà ở cho người lao động do doanh nghiệp đầu tư xây dựng).
- TSCĐ từ nguồn viện trợ không hoàn lại sau khi được cơ quan có thẩm quyền bàn giao cho doanh nghiệp để phục vụ công tác nghiên cứu khoa học.
- TSCĐ vô hình là quyền sử dụng đất lâu dài có thu tiền sử dụng đất hoặc nhận chuyển nhượng quyền sử dụng đất lâu dài hợp pháp.
- Các tài sản cố định loại 6 được quy định tại khoản 2 Điều 1 Thông tư 45/2013/TT-BTC không phải trích khấu hao, chỉ mở sổ chi tiết theo dõi giá trị hao mòn hàng năm của từng tài sản và không được ghi giảm nguồn vốn hình thành tài sản.
Có bắt buộc đăng ký phương pháp trích khấu hao tài sản cố định với cơ quan thuế không?
Căn cứ quy định tại Điều 13 Thông tư 45/2013/TT-BTC về phương pháp trích khấu hao tài sản cố định như sau:
Phương pháp trích khấu hao tài sản cố định:
...
3. Doanh nghiệp tự quyết định phương pháp trích khấu hao, thời gian trích khấu hao TSCĐ theo quy định tại Thông tư này và thông báo với cơ quan thuế trực tiếp quản lý trước khi bắt đầu thực hiện.
4. Phương pháp trích khấu hao áp dụng cho từng TSCĐ mà doanh nghiệp đã lựa chọn và thông báo cho cơ quan thuế trực tiếp quản lý phải được thực hiện nhất quán trong suốt quá trình sử dụng TSCĐ. Trường hợp đặc biệt cần thay đổi phương pháp trích khấu hao, doanh nghiệp phải giải trình rõ sự thay đổi về cách thức sử dụng TSCĐ để đem lại lợi ích kinh tế cho doanh nghiệp. Mỗi tài sản cố định chỉ được phép thay đổi một lần phương pháp trích khấu hao trong quá trình sử dụng và phải thông báo bằng văn bản cho cơ quan thuế quản lý trực tiếp.
Đồng thời, căn cứ quy định tại điểm c khoản 3 Điều 10 Thông tư 45/2013/TT-BTC về xác định thời gian trích khấu hao của tài sản cố định hữu hình như sau:
Xác định thời gian trích khấu hao của tài sản cố định hữu hình:
...
3. Thay đổi thời gian trích khấu hao tài sản cố định:
...
c) Doanh nghiệp chỉ được thay đổi thời gian trích khấu hao TSCĐ một lần đối với một tài sản. Việc kéo dài thời gian trích khấu hao của TSCĐ bảo đảm không vượt quá tuổi thọ kỹ thuật của TSCĐ và không làm thay đổi kết quả kinh doanh của doanh nghiệp từ lãi thành lỗ hoặc ngược lại tại năm quyết định thay đổi. Trường hợp doanh nghiệp thay đổi thời gian trích khấu hao TSCĐ không đúng quy định thì Bộ Tài chính, cơ quan thuế trực tiếp quản lý yêu cầu doanh nghiệp xác định lại theo đúng quy định.
...
Theo đó, việc đăng ký phương pháp trích khấu hao tài sản cố định khi doanh nghiệp mới thành lập hoặc bắt đầu đưa tài sản cố định vào hoạt động sản xuất kinh doanh, phải thông báo phương pháp trích khấu hao, thời gian trích khấu hao TSCĐ mà doanh nghiệp lựa chọn áp dụng với cơ quan thuế trực tiếp quản lý theo quy định tại Thông tư 45/2013/TT-BTC.
Như vậy, phương pháp và thời gian trích khấu hao tài sản cố định do doanh nghiệp tự lựa chọn và quyết định. Doanh nghiệp không bắt buộc phải đăng ký, tuy nhiên phải thực hiện thông báo trích khấu hao tài sản cố định với cơ quan thuế trực tiếp trước khi thực hiện.
Lưu ý:
- Doanh nghiệp chỉ được thay đổi thời gian trích khấu hao TSCĐ một lần đối với một tài sản.
- Phương pháp trích khấu hao áp dụng cho từng TSCĐ mà doanh nghiệp đã lựa chọn và thông báo cho cơ quan thuế trực tiếp quản lý phải được thực hiện nhất quán trong suốt quá trình sử dụng TSCĐ.
- Trường hợp đặc biệt cần thay đổi phương pháp trích khấu hao, doanh nghiệp phải giải trình rõ sự thay đổi về cách thức sử dụng TSCĐ để đem lại lợi ích kinh tế cho doanh nghiệp. Mỗi tài sản cố định chỉ được phép thay đổi một lần phương pháp trích khấu hao trong quá trình sử dụng và phải thông báo bằng văn bản cho cơ quan thuế quản lý trực tiếp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];