
Mẫu Bảng tính và phân bổ khấu hao tài sản cố định theo Thông tư 99 mới nhất?
Mẫu Bảng tính và phân bổ khấu hao tài sản cố định dành cho doanh nghiệp được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 99/2025/TT-BTC (có hiệu lực từ ngày 01/01/2026) là Mẫu số 06-TSCĐ Bảng tính và phân bổ khấu hao tài sản cố định được dùng để phản ánh số khấu hao TSCĐ phải trích và phân bố số khấu hao đó cho các đối tượng sử dụng TSCĐ hàng tháng.
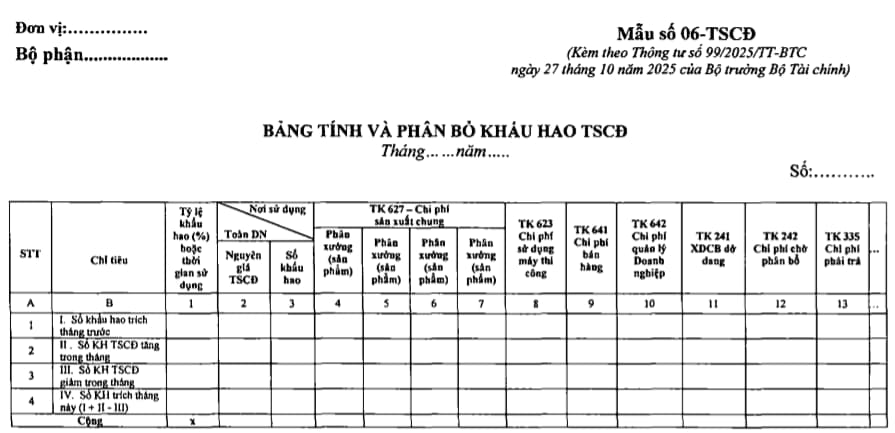
Tải về Mẫu Bảng tính và phân bổ khấu hao tài sản cố định theo Thông tư 99 mới nhất
Theo đó, kết cấu và nội dung chủ yếu của bảng tính và phân bổ khấu hao tài sản cố định (Mẫu số 06-TSCĐ) bao gồm:
- Bảng tính và phân bổ khấu hao TSCĐ có các cột dọc phản ánh số khấu hao phải tính cho từng đối tượng sử dụng TSCĐ (như cho bộ phận sản xuất - TK 623, 627, cho bộ phận bán hàng - TK 641, cho bộ phận quản lý - TK 642...) và các hàng ngang phản ánh số khấu hao tính trong tháng trước, số khấu hao tăng, giảm và số khấu hao phải tính trong tháng này.
- Cơ sở lập:
+ Dòng khấu hao đã tính tháng trước lấy từ bảng tính và phân bổ khấu hao TSCĐ tháng trước.
+ Các dòng số khấu hao TSCĐ tăng, giảm tháng này được phản ánh chi tiết cho từng TSCĐ có liên quan đến số tăng, giảm khấu hao TSCĐ theo chế độ quy định hiện hành về khấu hao TSCĐ.
- Dòng số khấu hao phải tính tháng này được tính bằng (=) Số khấu hao tính tháng trước cộng (+) Số khấu hao tăng, trừ (-) Số khấu hao giảm trong tháng.
- Số khấu hao phải trích tháng này trên Bảng phân bổ khấu hao TSCĐ được sửdụng để ghi vào các Bảng kê, Nhật ký - Chứng từ và sổ kế toán có liên quan (cột ghi Có TK 214), đồng thời được sử dụng để tính giá thành thực tế sản phẩm, dịch vụ hoàn thành.

Mẫu Bảng tính và phân bổ khấu hao tài sản cố định theo Thông tư 99 mới nhất? (Hình từ Internet)
Tài sản cố định nào của doanh nghiệp không phải trích khấu hao?
Khấu hao tài sản cố định theo khoản 9 Điều 2 Thông tư 45/2013/TT-BTC là việc tính toán và phân bổ một cách có hệ thống nguyên giá của tài sản cố định vào chi phí sản xuất, kinh doanh trong thời gian trích khấu hao của tài sản cố định.
Căn cứ quy định tại khoản 1 Điều 9 Thông tư 45/2013/TT-BTC được bổ sung bởi khoản 4 Điều 1 Thông tư 147/2016/TT-BTC về nguyên tắc trích khấu hao TSCĐ.
Theo đó tất cả TSCĐ hiện có của doanh nghiệp đều phải trích khấu hao, trừ những TSCĐ sau đây:
- TSCĐ đã khấu hao hết giá trị nhưng vẫn đang sử dụng vào hoạt động sản xuất kinh doanh.
- TSCĐ khấu hao chưa hết bị mất.
- TSCĐ khác do doanh nghiệp quản lý mà không thuộc quyền sở hữu của doanh nghiệp (trừ TSCĐ thuê tài chính).
- TSCĐ không được quản lý, theo dõi, hạch toán trong sổ sách kế toán của doanh nghiệp.
- TSCĐ sử dụng trong các hoạt động phúc lợi phục vụ người lao động của doanh nghiệp (trừ các TSCĐ phục vụ cho người lao động làm việc tại doanh nghiệp như: nhà nghỉ giữa ca, nhà ăn giữa ca, nhà thay quần áo, nhà vệ sinh, bể chứa nước sạch, nhà để xe, phòng hoặc trạm y tế để khám chữa bệnh, xe đưa đón người lao động, cơ sở đào tạo, dạy nghề, nhà ở cho người lao động do doanh nghiệp đầu tư xây dựng).
- TSCĐ từ nguồn viện trợ không hoàn lại sau khi được cơ quan có thẩm quyền bàn giao cho doanh nghiệp để phục vụ công tác nghiên cứu khoa học.
- TSCĐ vô hình là quyền sử dụng đất lâu dài có thu tiền sử dụng đất hoặc nhận chuyển nhượng quyền sử dụng đất lâu dài hợp pháp.
- Các tài sản cố định loại 6 được quy định tại khoản 2 Điều 1 Thông tư 45/2013/TT-BTC không phải trích khấu hao, chỉ mở sổ chi tiết theo dõi giá trị hao mòn hàng năm của từng tài sản và không được ghi giảm nguồn vốn hình thành tài sản.
Nội dung của chứng từ kế toán được quy định thế nào?
Căn cứ Điều 16 Luật Kế toán 2015 quy định nội dung của chứng từ kế toán như sau:
Nội dung chứng từ kế toán
1. Chứng từ kế toán phải có các nội dung chủ yếu sau đây:
a) Tên và số hiệu của chứng từ kế toán;
b) Ngày, tháng, năm lập chứng từ kế toán;
c) Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân lập chứng từ kế toán;
d) Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân nhận chứng từ kế toán;
đ) Nội dung nghiệp vụ kinh tế, tài chính phát sinh;
e) Số lượng, đơn giá và số tiền của nghiệp vụ kinh tế, tài chính ghi bằng số; tổng số tiền của chứng từ kế toán dùng để thu, chi tiền ghi bằng số và bằng chữ;
g) Chữ ký, họ và tên của người lập, người duyệt và những người có liên quan đến chứng từ kế toán.
Theo quy định trên thì chứng từ kế toán cần có những nội dung sau đây:
(1) Tên và số hiệu của chứng từ kế toán;
(2) Ngày, tháng, năm lập chứng từ kế toán;
(3) Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân lập chứng từ kế toán;
(4) Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân nhận chứng từ kế toán;
(5) Nội dung nghiệp vụ kinh tế, tài chính phát sinh;
(6) Số lượng, đơn giá và số tiền của nghiệp vụ kinh tế, tài chính ghi bằng số; tổng số tiền của chứng từ kế toán dùng để thu, chi tiền ghi bằng số và bằng chữ;
(7) Chữ ký, họ và tên của người lập, người duyệt và những người có liên quan đến chứng từ kế toán.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






























