
Kê khai Mẫu 01 SDDNN Tờ khai thuế sử dụng đất nông nghiệp trên phần mềm HTKK ra sao?
Sau đây là các bước hướng dẫn kê khai Tờ khai thuế sử dụng đất nông nghiệp (Mẫu số 01/SDDNN) dành cho tổ chức có đất chịu thuế trên phần mềm HTKK mới nhất hiện nay:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Kê khai/Đất đai” chọn “Tờ khai thuế sử dụng đất nông nghiệp (01/SDDNN)” khi đó màn hình kê khai sẽ hiển thị ra như sau:
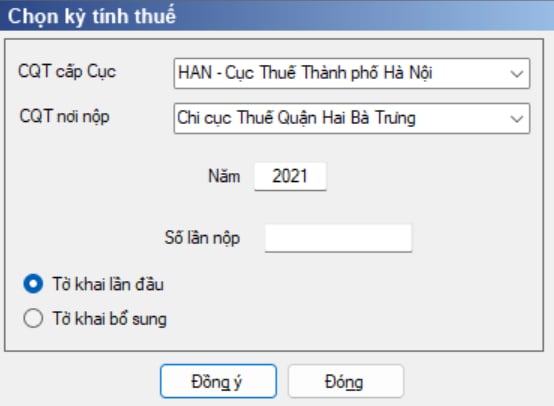
Bước 3: Để bắt đầu thực hiện kê khai tờ khai thuế, cần lựa chọn các thông tin đầu vào như sau:
- CQT nộp tờ khai: tại nơi phát sinh đất
- Hiệu lực: Tờ khai có hiệu lực từ năm ...
- Hạn nộp tờ khai: Căn cứ theo chỉ tiêu [18] - Thời điểm bắt đầu sử dụng đất để xác định
+ Nếu chỉ tiêu [18] thuộc kỳ tính thuế thì là thửa đất phát sinh mới hạn nộp tờ khai là 30 ngày kể từ ngày phát sinh
+ Nếu chỉ tiêu [18] trước kỳ tính thuế hoặc trống thì là tờ khai hàng năm, hạn nộp tờ khai là ngày cuối cùng của tháng đầu tiên năm dương lịch
- Tờ khai điều chỉnh, bổ sung:
+ Có kê khai chỉ tiêu [19] thuộc kỳ tính thuế, hạn nộp tờ khai =chỉ tiêu [19] + 29 ngày (lùi ngày nghỉ, lễ)
+ Không có chỉ tiêu [19] thì không có hạn nộp tờ khai
Bước 4: Trên form “Chọn kỳ tính thuế” chọn trạng thái tờ khai là Tờ khai lần đầu, sau đó nhấn nút “Đồng ý”, màn hình kê khai hiển thị ra như sau:
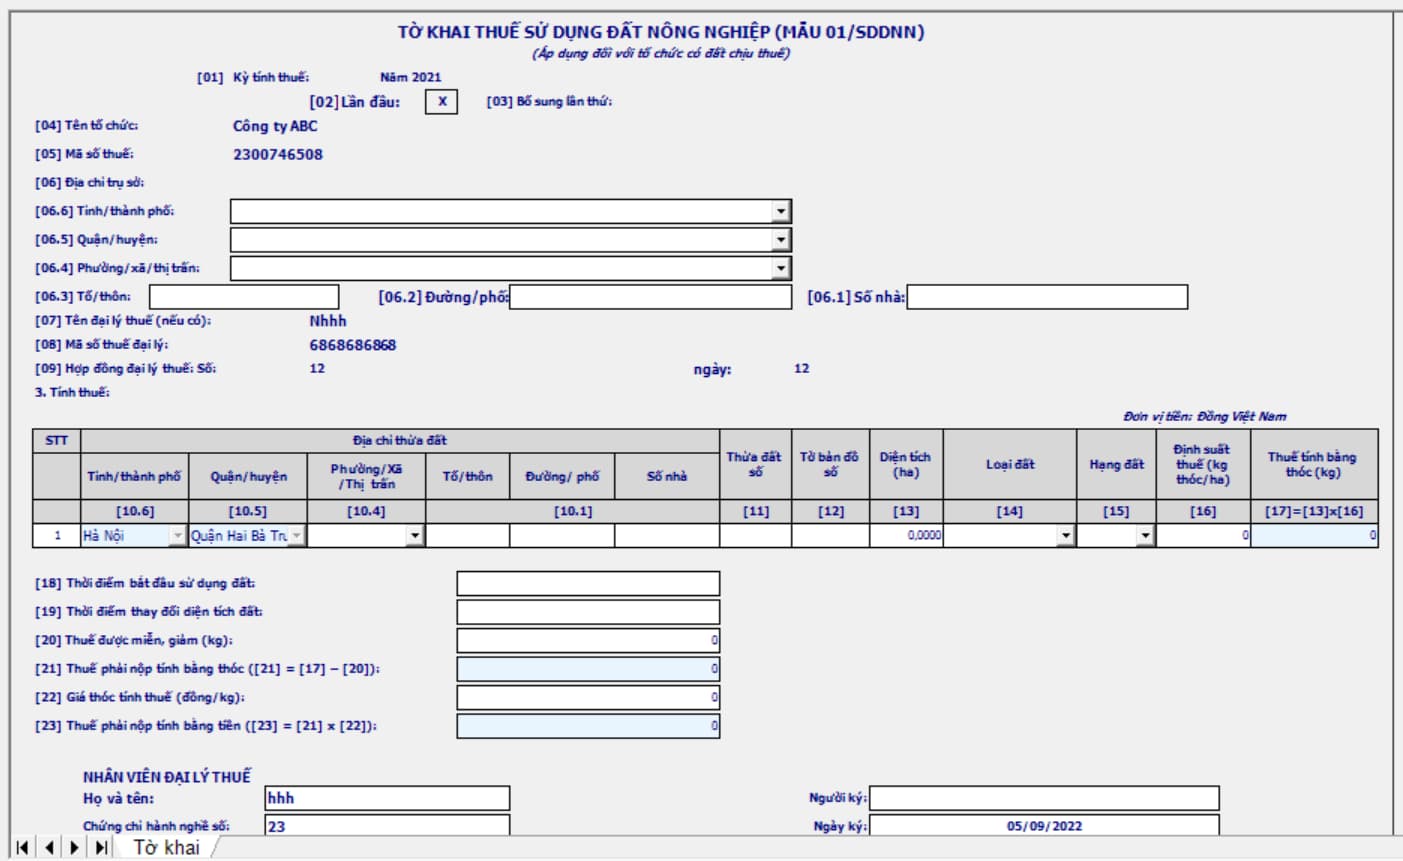
Bước 5: Điền các chỉ tiêu
Chi tiết các chỉ tiêu như sau:
+ Chỉ tiêu [10], [10.1], [10.2], [10.3], [10.4], [10.5], [10.6]: NNT nhập định dạng text, khi thêm dòng thì các chỉ tiêu [10.1] đến [10.6] là giống nhau
+ Chỉ tiêu [11], [12]: NTT tự nhập dạng text
+ Chỉ tiêu [13]: NNT nhập dạng số, có thập phân 4 chữ số, tối đa 16 chữ số
+ Chỉ tiêu [14], [15]: Cho phép chọn trong danh mục
+ Chỉ tiêu [16]: Hiển thị giá trị theo loại đất và hạng đất theo luật 23-L/CTN và cho phép sửa, trường hợp không có định suất thuế trong danh mục thì NSD tự nhập
+ Chỉ tiêu [18]: Với tờ khai tích chọn lần đầu bắt buộc nhập chỉ tiêu [18], chỉ tiêu [18] phải <= ngày hiện tại
+ Chỉ tiêu [19]: Cho phép NSD nhập, phải <= ngày hiện tại
+ Chỉ tiêu [20]: Cho phép NNT nhập dạng số, mặc định là 0, tối đa 12 chữ số nguyên, chỉ tiêu [20] <= tổng cột 17
+ Chỉ tiêu [22]: Cho phép NNT nhập dạng số, mặc định là 0, tối đa 12 chữ số nguyên
+ Các chỉ tiêu tính toán:
+ Chỉ tiêu [17]: Hỗ trợ tính toán theo công thức: [17]=[13]* [16] và không cho phép sửa
+ Chỉ tiêu [17a]: Hệ thống hỗ trợ tính toán theo công thức: [17a] = [17] * [22] và cho phép sửa
+ Chỉ tiêu [21]: UD tính theo công thức: [21] = [17] – [20]
+ Chỉ tiêu [23]: UD tính theo công thức [23] = [21] * [22], không cho phép sửa
Trên đây là hướng dẫn kê khai Tờ khai thuế sử dụng đất nông nghiệp (Mẫu số 01/SDDNN) dành cho tổ chức có đất chịu thuế trên phần mềm HTKK mới nhất
>> Xem thêm Luật Thuế sử dụng đất nông nghiệp đang áp dụng là Luật nào? Các văn bản hướng dẫn?
Kê khai Mẫu 01 SDDNN Tờ khai thuế sử dụng đất nông nghiệp trên phần mềm HTKK ra sao?
Thời hạn nộp hồ sơ khai thuế sử dụng đất nông nghiệp là khi nào?
Căn cứ theo khoản 4 Điều 10 Nghị định 126/2020/NĐ-CP quy định như sau:
Thời hạn nộp hồ sơ khai thuế của các khoản thu về đất, lệ phí môn bài, lệ phí trước bạ, tiền cấp quyền và các khoản thu khác theo pháp luật quản lý, sử dụng tài sản công
...
4. Thuế sử dụng đất nông nghiệp
a) Thời hạn nộp hồ sơ khai thuế lần đầu, khai khi có phát sinh thay đổi tăng, giảm diện tích chịu thuế sử dụng đất nông nghiệp: Chậm nhất 30 ngày kể từ ngày phát sinh hoặc thay đổi nghĩa vụ thuế.
b) Thời hạn nộp hồ sơ khai thuế năm của tổ chức chậm nhất là ngày cuối cùng của tháng đầu tiên năm dương lịch; chậm nhất 10 ngày kể từ ngày khai thác sản lượng thu hoạch đối với tổ chức nộp thuế cho diện tích trồng cây lâu năm thu hoạch một lần.
c) Hàng năm, người nộp thuế không phải kê khai lại hồ sơ khai thuế nếu không phát sinh thay đổi tăng, giảm diện tích chịu thuế sử dụng đất nông nghiệp.
...
Theo quy định trên, thời hạn nộp hồ sơ khai thuế sử dụng đất nông nghiệp cụ thể như sau:
- Thời hạn nộp hồ sơ khai thuế lần đầu, khai khi có phát sinh thay đổi tăng, giảm diện tích chịu thuế sử dụng đất nông nghiệp: Chậm nhất 30 ngày kể từ ngày phát sinh hoặc thay đổi nghĩa vụ thuế.
- Thời hạn nộp hồ sơ khai thuế năm của tổ chức chậm nhất là ngày cuối cùng của tháng đầu tiên năm dương lịch; chậm nhất 10 ngày kể từ ngày khai thác sản lượng thu hoạch đối với tổ chức nộp thuế cho diện tích trồng cây lâu năm thu hoạch một lần.
- Hàng năm, người nộp thuế không phải kê khai lại hồ sơ khai thuế nếu không phát sinh thay đổi tăng, giảm diện tích chịu thuế sử dụng đất nông nghiệp.
Các loại đất nào phải chịu thuế sử dụng đất nông nghiệp?
Căn cứ Điều 2 Nghị định 74-CP năm 1993 quy định các loại đất phải chịu thuế sử dụng đất nông nghiệp gồm:
- Đất trồng trọt là đất trồng cây hàng năm, đất trồng cây lâu năm, đất trồng cỏ.
+ Đất trồng cây hàng năm là đất trồng các loại cây có thời gian sinh trưởng (từ khi trồng đến khi thu hoạch) không quá 365 ngày như lúa, ngô, rau, lạc... hoặc cây trồng một lần cho thu hoạch một vài năm nhưng không trải qua thời kỳ xây dựng cơ bản như mía, chuối, cói, gai, sả, dứa (thơm)..
+ Đất trồng cây lâu năm là đất trồng các loại cây có chu kỳ sinh trưởng trên 365 ngày, trồng một lần nhưng cho thu hoạch trong nhiều năm và phải trải qua một thời kỳ xây dựng cơ bản mới cho thu hoạch như cao su, chè, cà phê, cam, quýt, nhãn, cọ, dừa...
+ Đất trồng cỏ là đất đã có chủ sử dụng vào việc trồng cỏ để chăn nuôi gia súc.
- Đất có mặt nước nuôi trồng thuỷ sản là đất đã có chủ sử dụng chuyên nuôi trồng thuỷ sản hoặc vừa nuôi trồng thuỷ sản vừa trồng trọt, nhưng về cơ bản không sử dụng vào các mục đích khác.
- Đất trồng là đất đã được trồng rừng và đã giao cho tổ chức, cá nhân quản lý, chăm sóc và khai thác, không bao gồm đất đồi núi trọc.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




























