Hướng dẫn nộp tiền thuế TNDN tạm nộp Quý 4 2025 chi tiết, đầy đủ?
Để người nộp thuế thuận lợi trong nộp tiền thuế TNDN tạm nộp Quý 4 2025 trên Thuế điện tử . Bài viết dưới đây hướng dẫn nộp tiền thuế TNDN tạm nộp Quý 4 2025 chi tiết, đầy đủ trên Thuế điện tử có thể tham khảo.
Các bước thực hiện như sau:
Bước 1: Người nộp thuế truy cập vào website:
https://thuedientu.gdt.gov.vn/etaxnnt/Request
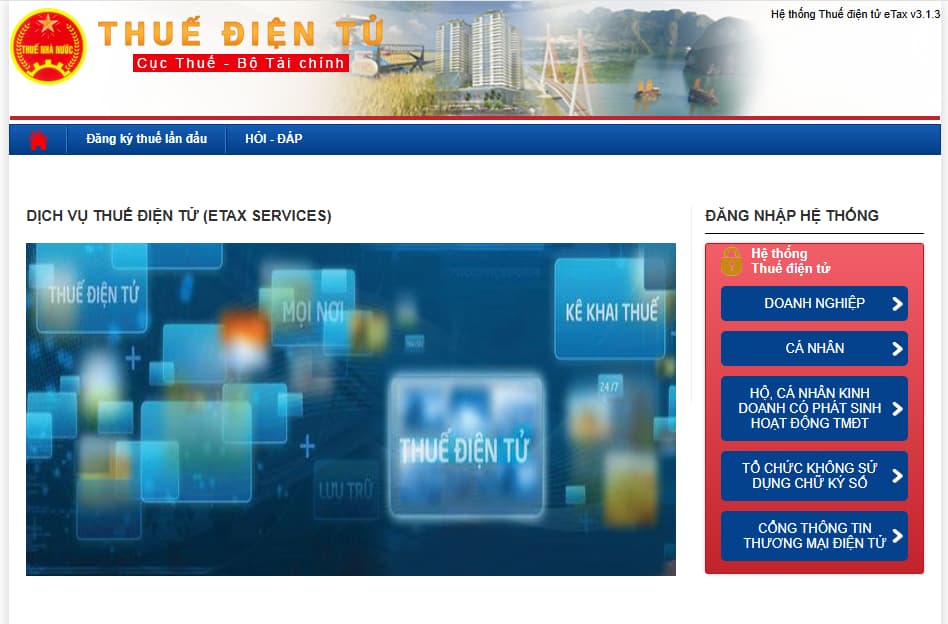 Sau đó, chọn doanh nghiệp và tiến hành đăng nhập
Bước 2: Người nộp click chọn mục "Nộp thuế". Sau đó chọn "Lập giấy nộp tiền" chọn ngân hàng đã đăng ký và kích chọn tạm nộp
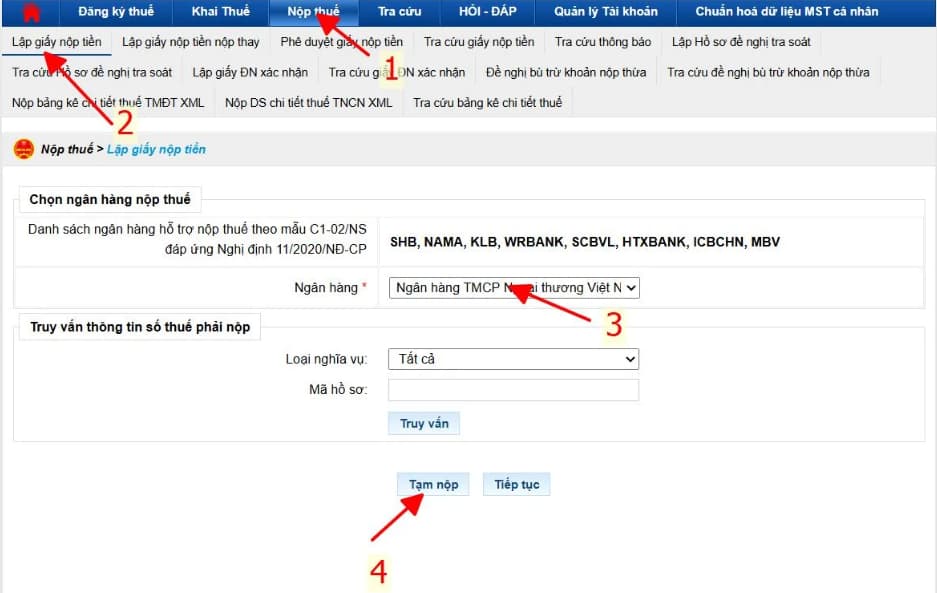
Bước 3: Người nộp thuế chọn loại tiền tạm nộp thuế, nhập số tài khoản ngân hàng và chọn cơ quan thuế quản lý khoản thu theo quy định.
Lưu ý: Nên chọn cùng ngân hàng để tiết kiệm chi phí
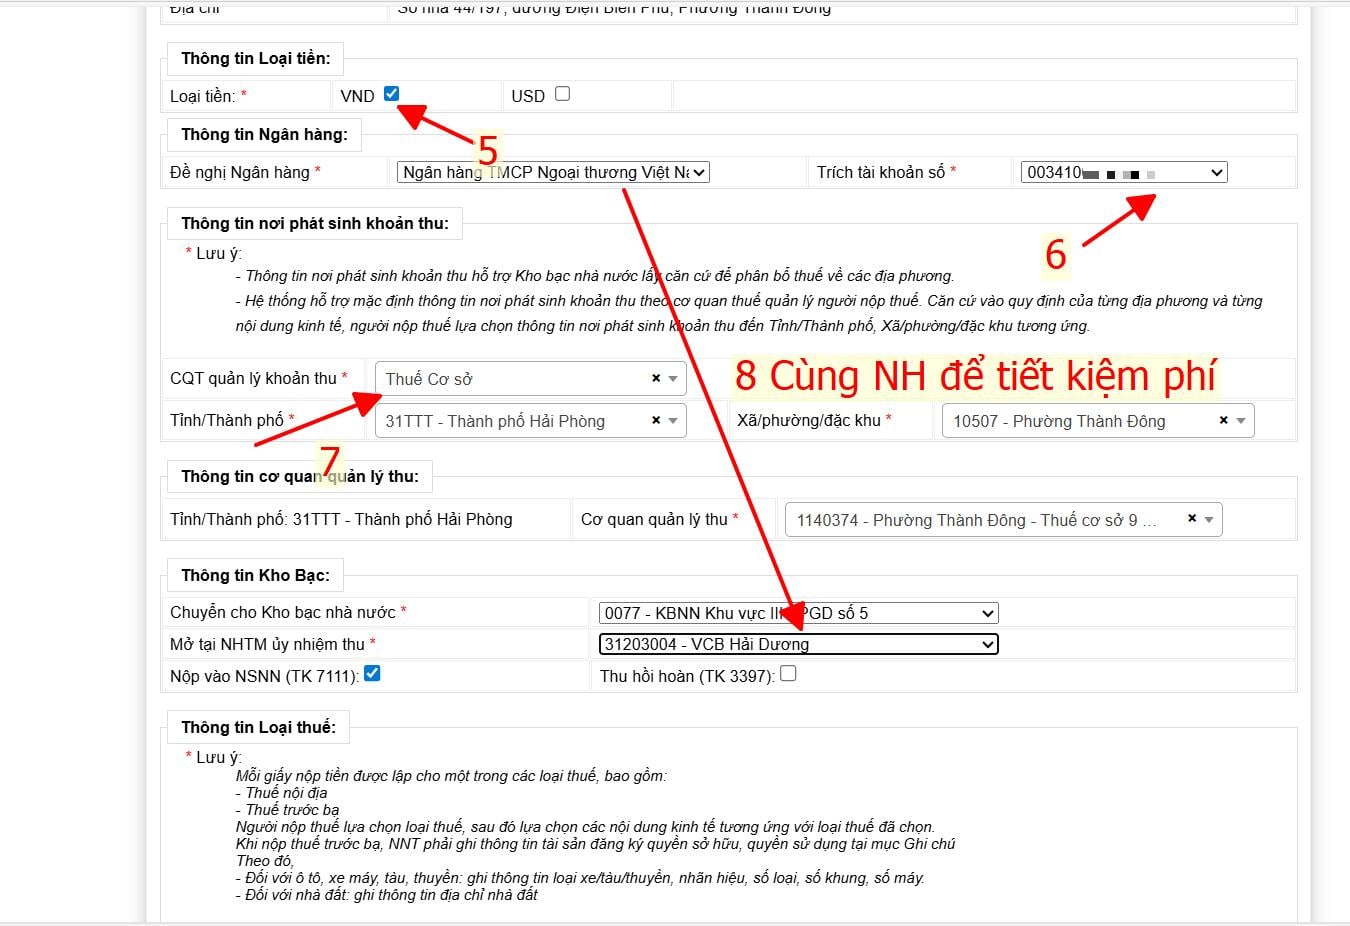
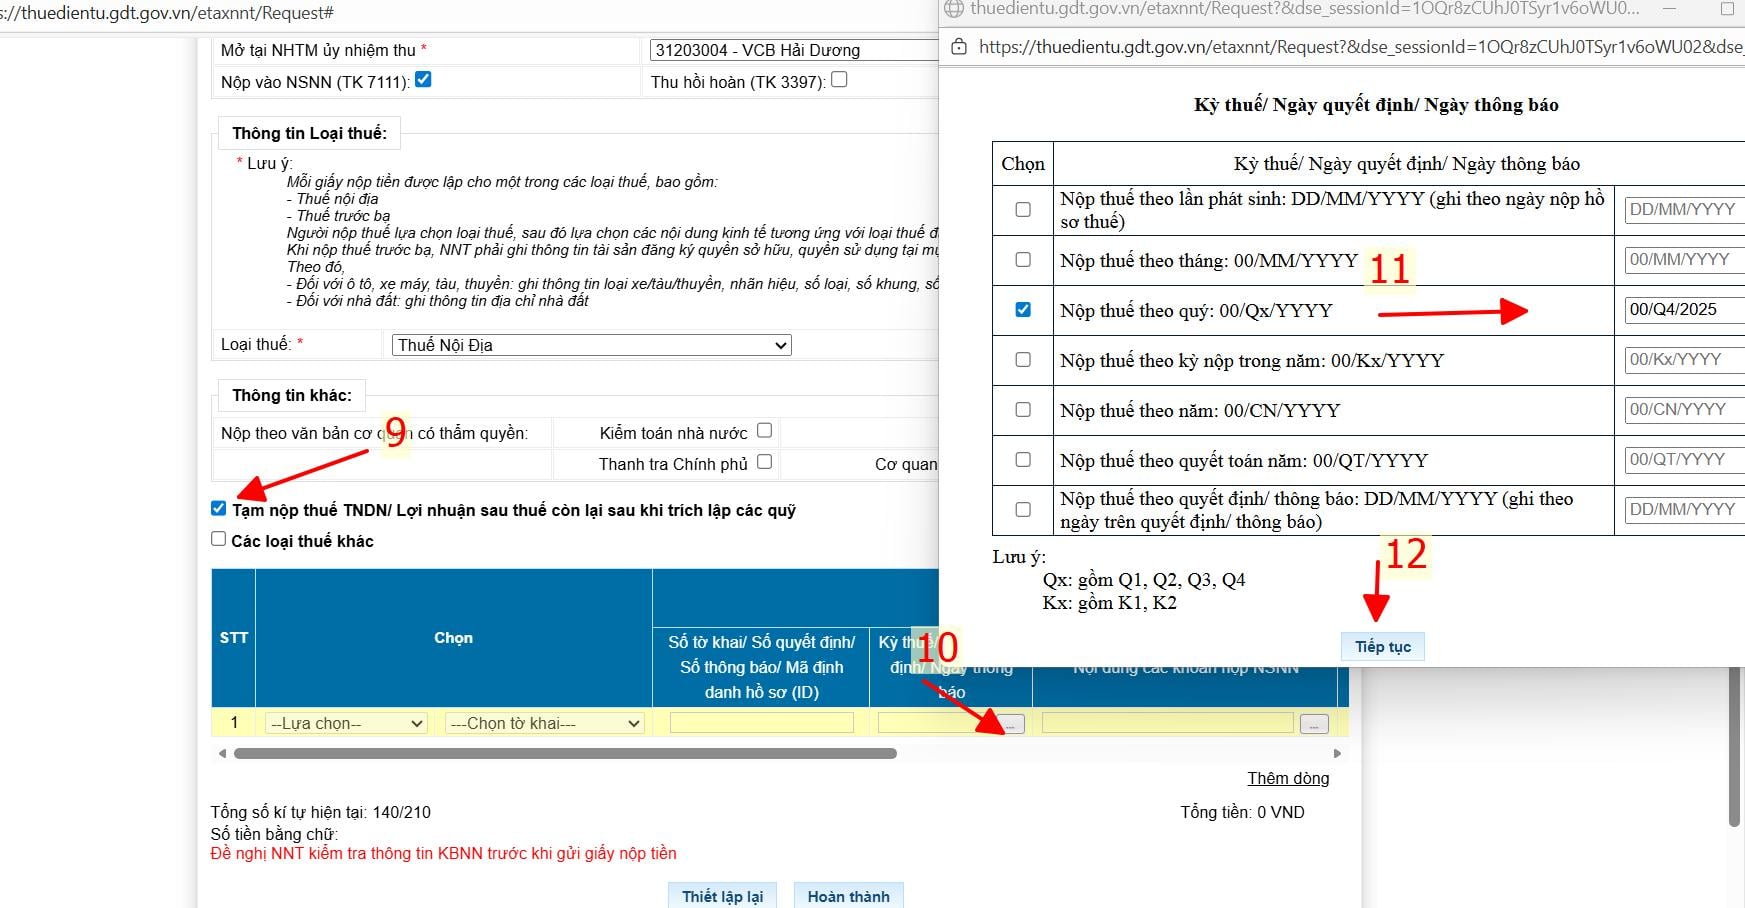
Bước 4: Người nộp thuế kich chọn Mục "Tạm nộp thuế TNDN/ Lợi nhuận sau thuế còn lại sau khi trích lập các quỹ"
Sau đó, chọn nộp thuế theo quý và nhấn tiếp tục
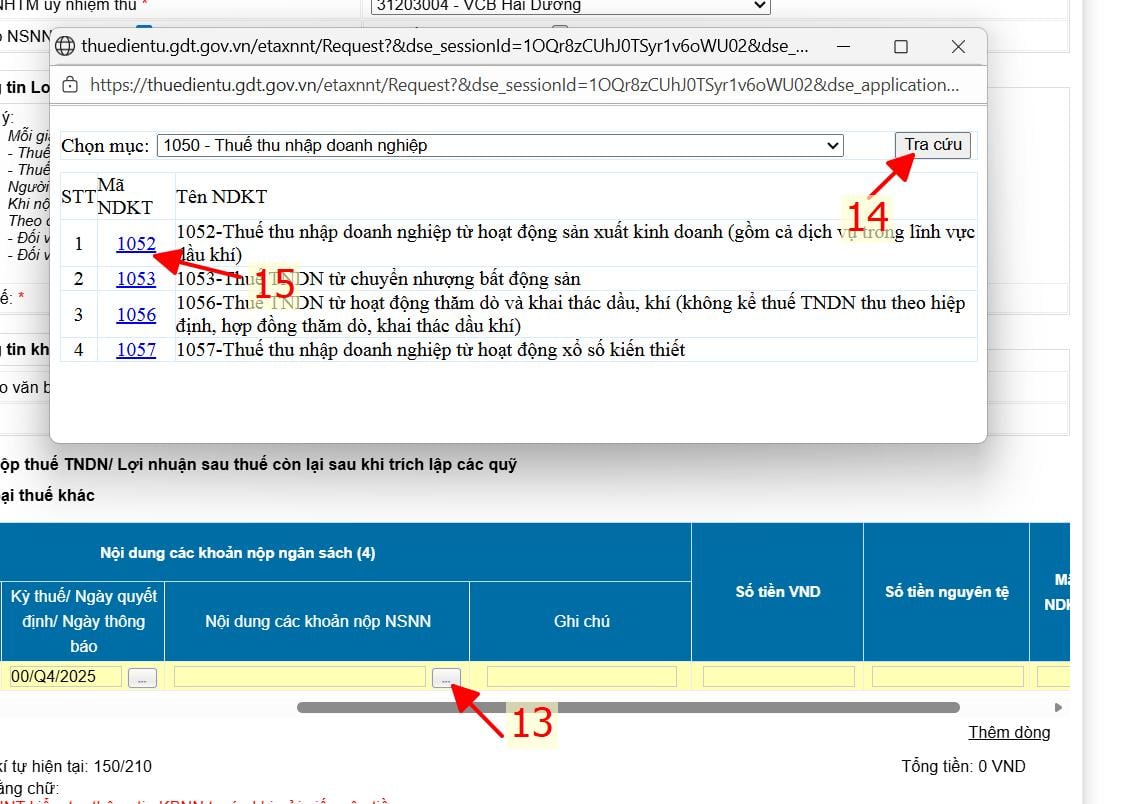
Bước 5: Người nộp thuế kích chọn Mục "-" tại nội dung các khoản nộp NSNN sẽ xuất hiện mục 1050 - Thuế thu nhập doanh nghiệp. Sau đó nhấn "Tra cứu". Sau đó click chọn "Mã NDKT" tương ứng.
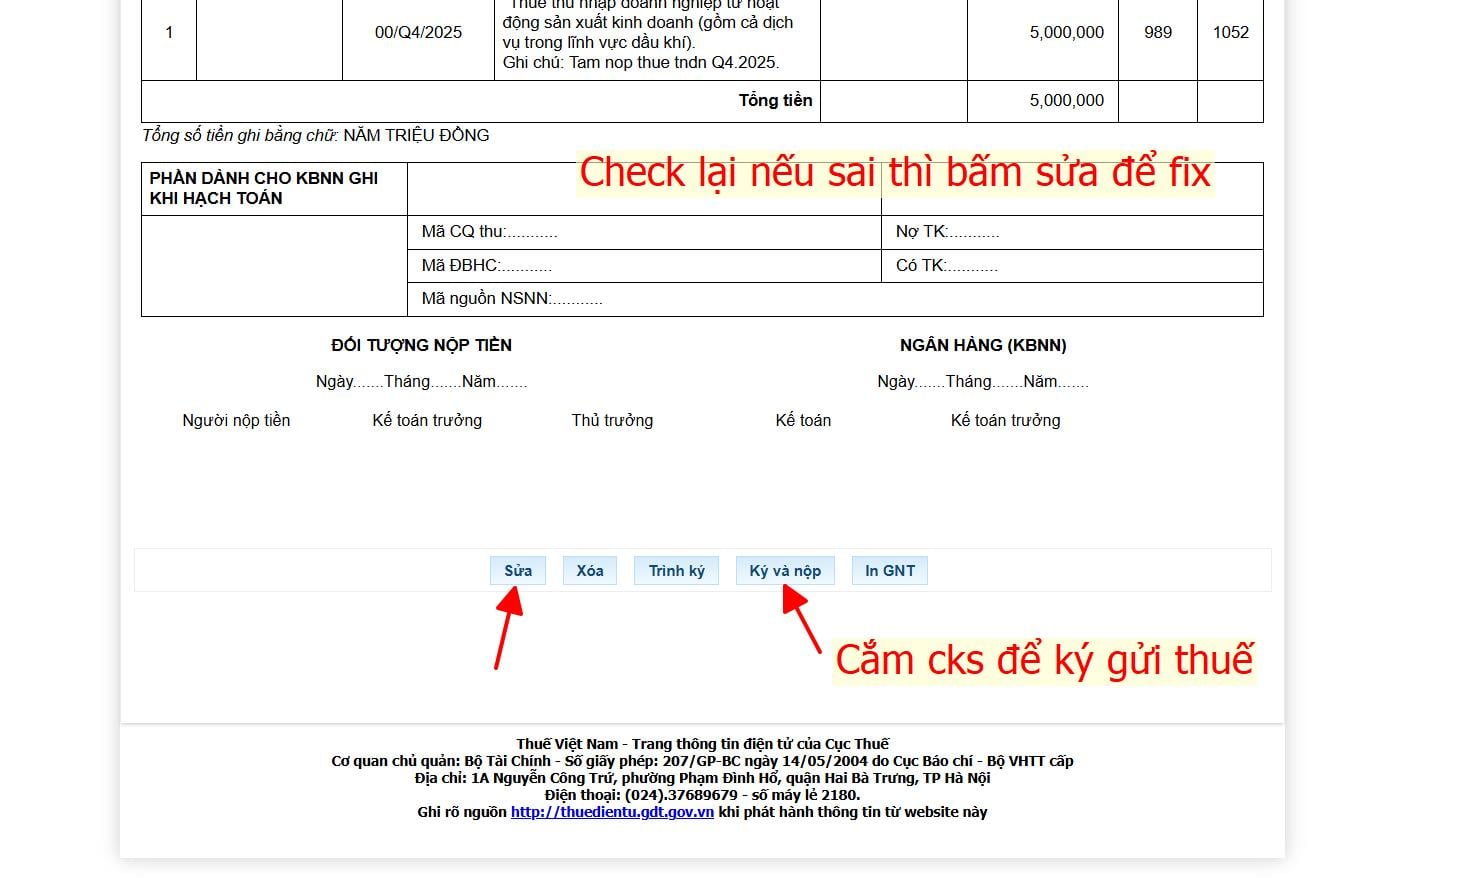
Bước 6: Người nộp thuế kiểm tra số tiền, ghi chú. Nếu đã đúng và đầy đủ thì click chọn hoàn thành.
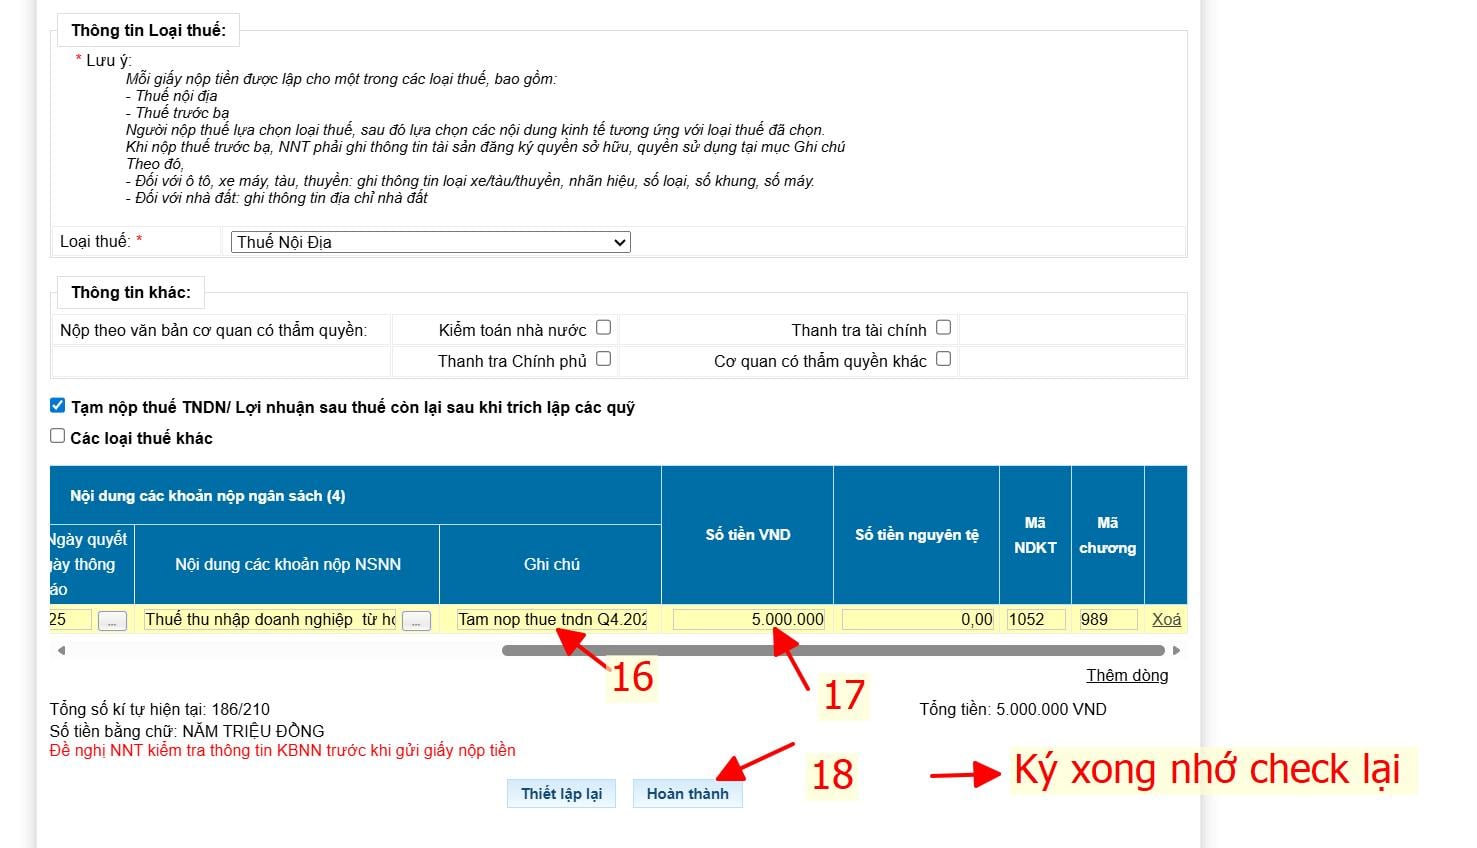
Bước 7: Trường hợp nếu khi kiểm tra lại và thấy có sai sót thì người nộp thuế chọn mục "Sửa". Sau đó cắm chữ ký số để ký gửi cơ quan thuế.
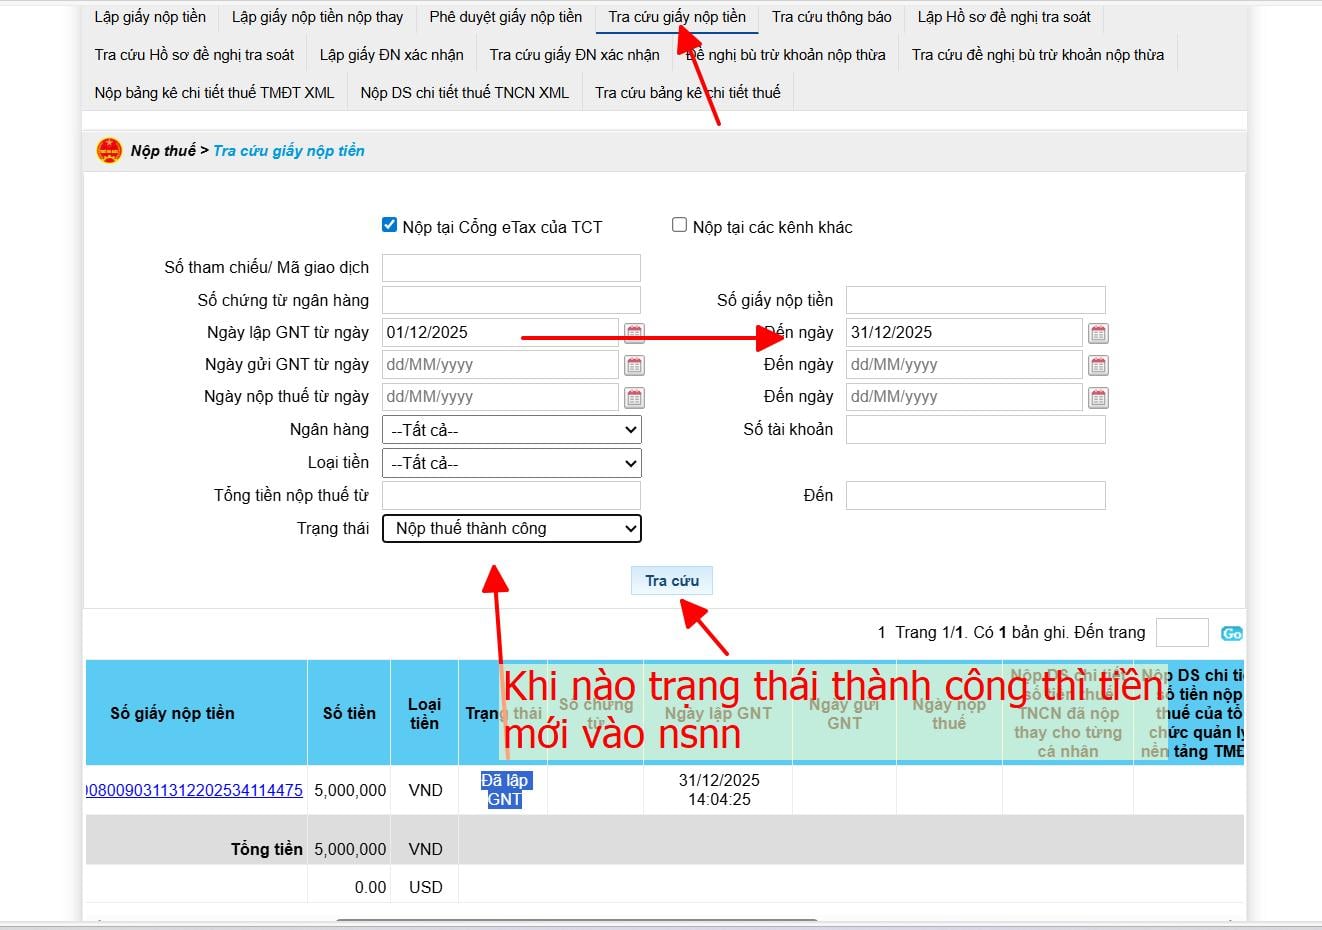
Bước 8: Người nộp thuế có thể tra cứu lại hồ sơ đã nộp thì mục "Tra cứu giấy nộp tiền". Khi đã thấy trạng thái "Nộp thuế thành công" thì lúc này tiền tạm nộp thuế TNDN mới vào NSNN.
Thông tin trên mang tính tham khảo.
Trên đây là nội dung "Hướng dẫn nộp tiền thuế TNDN tạm nộp Quý 4 2025 chi tiết, đầy đủ?".
Xem thêm:
>>> Hướng dẫn các bước nộp tờ khai thuế GTGT bổ sung trên dichvucong gdt gov mới nhất?
>>> Hướng dẫn lập giấy nộp tiền thuế trên Cổng dịch vụ công Thuế chi tiết, mới nhất?
>>> Cục Thuế khẳng định vẫn phải nộp lệ phí môn bài và tờ khai lệ phí môn bài năm 2025?
>>> Hướng dẫn doanh nghiệp quyết toán thuế TNCN 2025 trên Cổng dịch vụ Công Thuế chi tiết?
>>> Cục Thuế khẳng định vẫn phải nộp lệ phí môn bài và tờ khai lệ phí môn bài năm 2025?
>>> Mua vàng không có hóa đơn sẽ bị tịch thu có đúng quy định không?
Hướng dẫn nộp tiền thuế TNDN tạm nộp Quý 4 2025 chi tiết, đầy đủ? (Hình từ Internet)
Hạn chót nộp thuế TNDN tạm nộp quý 4 2025 là ngày mấy?
Căn cứ khoản 1 Điều 55 Luật Quản lý thuế 2019 quy định về thời hạn nộp thuế quy định như sau:
Thời hạn nộp thuế
1. Trường hợp người nộp thuế tính thuế, thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Đối với thuế thu nhập doanh nghiệp thì tạm nộp theo quý, thời hạn nộp thuế chậm nhất là ngày 30 của tháng đầu quý sau.
Đối với dầu thô, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo lần xuất bán dầu thô là 35 ngày kể từ ngày xuất bán đối với dầu thô bán nội địa hoặc kể từ ngày thông quan hàng hóa theo quy định của pháp luật về hải quan đối với dầu thô xuất khẩu.
Đối với khí thiên nhiên, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo tháng.
...
Theo quy định trên, đối với thuế thu nhập doanh nghiệp thì tạm nộp theo quý, thời hạn nộp thuế chậm nhất là ngày 30 của tháng đầu quý sau.
Do đó, thời hạn nộp thuế TNDN tạm nộp quý 4 năm 2025 là chậm nhất là ngày 30/01/2026 (Thứ sáu).
Tiền tạm nộp thuế TNDN 4 quý tối thiểu bao nhiêu phần trăm số thuế TNDN phải nộp quyết toán năm?
Căn cứ theo điểm b khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP được sửa đổi bởi khoản 3 Điều 1 Nghị định 91/2022/NĐ-CP quy định các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
6. Các loại thuế, khoản thu khai quyết toán năm và quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp. Trường hợp chuyển đổi loại hình doanh nghiệp (không bao gồm doanh nghiệp nhà nước cổ phần hóa) mà doanh nghiệp chuyển đổi kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp được chuyển đổi thì không phải khai quyết toán thuế đến thời điểm có quyết định về việc chuyển đổi doanh nghiệp, doanh nghiệp khai quyết toán khi kết thúc năm. Cụ thể như sau:
...
b) Thuế thu nhập doanh nghiệp (trừ thuế thu nhập doanh nghiệp từ chuyển nhượng vốn của nhà thầu nước ngoài; thuế thu nhập doanh nghiệp kê khai theo phương pháp tỷ lệ trên doanh thu theo từng lần phát sinh hoặc theo tháng theo quy định tại điểm đ khoản 4 Điều này). Người nộp thuế phải tự xác định số thuế thu nhập doanh nghiệp tạm nộp quý (bao gồm cả tạm phân bổ số thuế thu nhập doanh nghiệp cho địa bàn cấp tỉnh nơi có đơn vị phụ thuộc, địa điểm kinh doanh, nơi có bất động sản chuyển nhượng khác với nơi người nộp thuế đóng trụ sở chính) và được trừ số thuế đã tạm nộp với số phải nộp theo quyết toán thuế năm.
Người nộp thuế thuộc diện lập báo cáo tài chính quý theo quy định của pháp luật về kế toán căn cứ vào báo cáo tài chính quý và các quy định của pháp luật về thuế để xác định số thuế thu nhập doanh nghiệp tạm nộp quý.
Người nộp thuế không thuộc diện lập báo cáo tài chính quý theo quy định của pháp luật về kế toán căn cứ vào kết quả sản xuất, kinh doanh quý và các quy định của pháp luật về thuế để xác định số thuế thu nhập doanh nghiệp tạm nộp quý.
Tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 04 quý không được thấp hơn 80% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm. Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 04 quý thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý 04 đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước.
Người nộp thuế có thực hiện dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng hoặc cho thuê mua, có thu tiền ứng trước của khách hàng theo tiến độ phù hợp với quy định của pháp luật thì thực hiện tạm nộp thuế thu nhập doanh nghiệp theo quý theo tỷ lệ 1% trên số tiền thu được. Trường hợp chưa bàn giao cơ sở hạ tầng, nhà và chưa tính vào doanh thu tính thuế thu nhập doanh nghiệp trong năm thì người nộp thuế không tổng hợp vào hồ sơ khai quyết toán thuế thu nhập doanh nghiệp năm mà tổng hợp vào hồ sơ khai quyết toán thuế thu nhập doanh nghiệp khi bàn giao bất động sản đối với từng phần hoặc toàn bộ dự án.
...
Như vậy, tiền tạm nộp thuế TNDN 4 quý phải đảm bảo không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm.
Đồng nghĩa với việc, tiền tạm nộp thuế TNDN 4 quý phải đảm bảo không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm
Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 04 quý thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý 04 đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];