Hướng dẫn lập Giấy nộp tiền thay vào NSNN qua dịch vụ Thuế điện tử?
Sau đây là cách hướng dẫn lập Giấy nộp tiền thay vào ngân sách nhà nước qua dịch vụ Thuế điện tử:
Bước 1: NNT đăng nhập vào hệ thống thuế tại địa chỉ: https://thuedientu.gdt.gov.vn/etaxnnt/Request và chọn chức năng “Nộp thuế”, chọn tiếp “Lập giấy nộp tiền nộp thay”. Hệ thống hiển thị màn hình chọn ngân hàng nộp thuế như sau:
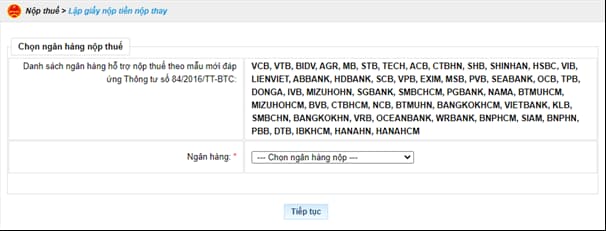
Bước 2: NNT chọn ngân hàng trong danh sách ngân hàng của NNT đã đăng ký sử dụng dịch vụ nộp thuế điện tử thành công, nhấn “Tiếp tục”. Hệ thống hiển thị màn hình Lập giấy nộp tiền nộp thay như sau:
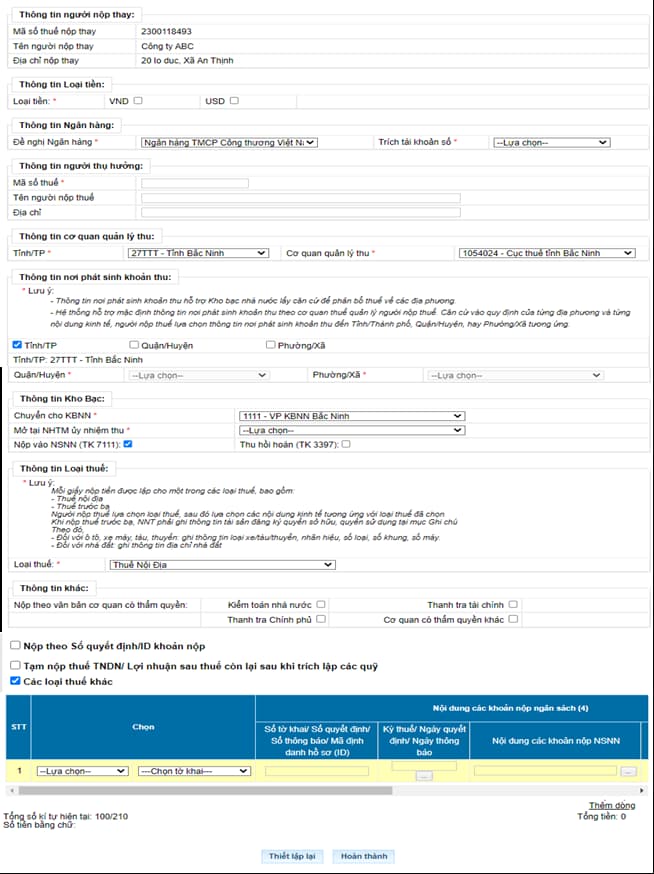
Trên màn hình lập Giấy nộp tiền nộp thay bổ sung 3 nút tích:
+ “Nộp theo Số quyết định/ID khoản phải nộp”
+ “Tạm nộp thuế TNDN/ Lợi nhuận sau thuế còn lại sau khi trích lập các quỹ”.
+ “Các loại thuế khác”
Bước 3: NNT nhập thông tin nội dung khoản nộp ngân sách
- Trường hợp NNT tích chọn “Nộp theo Số quyết định/ID khoản phải nộp”: Bắt buộc nhập dữ liệu cột “Số tờ khai/Số quyết định/Số thông báo/Mã định danh hồ sơ (ID)”
- Trường hợp NNT tích chọn “Tạm nộp thuế TNDN/ Lợi nhuận sau thuế còn lại sau khi trích lập các quỹ”: thì hệ thống yêu cầu NNT chỉ được chọn các tiểu mục về thuế TNDN hoặc Lợi nhuận sau thuế còn lại sau khi trích lập các quỹ.
- Trường hợp NNT tích chọn “Các loại thuế khác”: hệ thống yêu cầu NNT lựa chọn khoản phải nộp phát sinh từ tờ khai hoặc thông báo hoặc quyết định.
Khi chọn ‘Tờ khai’: Bắt buộc chọn tờ khai trong danh mục tờ khai.
Khi chọn ‘Số quyết định/Số thông báo’: Hệ thống thực hiện kiểm tra:
+ Nếu dữ liệu NNT nhập có tồn tại trong danh sách Số thuế phải nộp của MST thụ hưởng thì hệ thống tự động hiển thị các thông tin của khoản nộp bao gồm: Thứ tự thanh toán, Kỳ thuế/Ngày quyết định/Ngày thông báo, Tiểu mục, mã chương, số tiền.
+ Nếu dữ liệu NNT nhập không tồn tại trong danh sách Số thuế phải nộp của MST thụ hưởng thì cho phép NNT nhập dữ liệu trên GNT nộp thay.

Bước 4:
+ Nhấn nút ‘Thiết lập lại’: Hệ thống xóa toàn bộ dữ liệu NNT đã nhập
+ Nhấn nút ‘Hoàn thành’: Hệ thống hiển thị màn hình hoàn thành của Giấy nộp tiền vào ngân sách nhà nước mẫu số C1-02NS:

Bước 5: Trên màn hình hoàn thành GNT, cho phép NNT thực hiện:
+ Nhấn nút “Sửa lại”, hệ thống quay lại màn hình nhập giấy nộp tiền
+ Nhấn nút “Xóa”, hệ thống cho phép NNT xóa GNT đã lập, quay lại màn hình nhập GNT
+ Nhấn nút “Trình ký”, hệ thống cho phép thực hiện trình ký GNT
+ Nhấn nút “In GNT”, hệ thống cho phép kết nối đến máy in để in GNT
Chọn “Ký và nộp”. Hệ thống hiển thị cửa sổ yêu cầu nhập mã PIN

+ Nhập mã PIN đúng và chọn nút “Chấp nhận”, hệ thống báo ký điện tử thành công. Hiển thị màn hình nộp GNT nộp thay thành công.
Lưu ý: Hiện hành, Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế (dichvucong.gdt) là hệ thống đang được triển khai là nền tảng khuyến khích người nộp thuế thực hiện các thủ tục hành chính về thuế với cơ quan thuế, thay thế hoàn toàn Hệ thống Thuế điện tử (thuedientu.gdt) và các nền tảng cũ.
>>> Xem thêm: Hướng dẫn lập giấy nộp tiền thuế trên Cổng dịch vụ công Thuế chi tiết, mới nhất?
Hướng dẫn lập Giấy nộp tiền thay vào NSNN qua dịch vụ Thuế điện tử? Hình từ Internet)
Việc giải quyết khi nộp tiền vào ngân sách nhà nước thực hiện trong thời hạn bao lâu?
Căn cứ tại khoản 6 Điều 4 Nghị định 11/2020/NĐ-CP quy định việc giải quyết khi nộp tiền vào ngân sách nhà nước thực hiện trong thời hạn như sau:
- Trường hợp nộp ngân sách nhà nước theo phương thức nộp trực tiếp: Chậm nhất 30 phút, kể từ khi Kho bạc Nhà nước hoặc ngân hàng hoặc cơ quan thu nhận đủ hồ sơ hợp lệ của người nộp ngân sách nhà nước.
- Trường hợp nộp ngân sách nhà nước theo phương thức điện tử: Chậm nhất 05 phút, kể từ khi Cổng thông tin điện tử của cơ quan quản lý thuế hoặc Cổng Dịch vụ công Quốc gia hoặc hệ thống ứng dụng thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nhận được chứng từ nộp ngân sách nhà nước hợp lệ của người nộp ngân sách nhà nước; đồng thời, tài khoản của người nộp ngân sách nhà nước có đủ số dư để trích nộp ngân sách nhà nước theo số tiền ghi trên chứng từ nộp ngân sách nhà nước.
Cập nhật mới: Từ ngày 01/01/2026, Nghị định 11/2020/NĐ-CP đã hết hiệu lực và bị thay thế bởi Nghị định 347/2025/NĐ-CP quy định về thủ tục hành chính thuộc lĩnh vực Kho bạc Nhà nước, cụ thể như sau:
Căn cứ vào khoản 6 Điều 4 Nghị định 347/2025/NĐ-CP có quy định về thời hạn giải quyết hồ sơ, cụ thể như sau:
- Trường hợp nộp ngân sách nhà nước theo phương thức trực tiếp: chậm nhất 30 phút, kể từ khi cơ quan giải quyết thủ tục hành chính nhận được hồ sơ hợp lệ của người nộp.
- Trường hợp nộp ngân sách nhà nước theo phương thức điện tử: chậm nhất 05 phút, kể từ khi Cổng Dịch vụ công quốc gia hoặc ứng dụng thanh toán điện tử của cơ quan thu ngân sách/ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán hoặc các phương thức điện tử khác theo quy định của pháp luật nhận được chứng từ nộp ngân sách nhà nước hợp lệ; đồng thời, tài khoản của người nộp đủ điều kiện trích nợ theo số tiền ghi trên chứng từ nộp ngân sách nhà nước.
Chủ thể của quan hệ nộp tiền vào ngân sách nhà nước gồm những ai?
Căn cứ khoản 7 và khoản 8 Điều 4 Nghị định 11/2020/NĐ-CP quy định như sau:
Thủ tục nộp tiền vào ngân sách nhà nước
...
7. Đối tượng thực hiện: Người nộp ngân sách nhà nước.
8. Cơ quan giải quyết: Kho bạc Nhà nước, cơ quan thu và ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
...
Như vậy chủ thể nộp tiền vào NSNN gồm có:
- Đối tượng thực hiện: Người nộp ngân sách nhà nước (căn cứ khoản 1 Điều 3 Nghị định 11/2020/NĐ-CP quy định người nộp ngân sách nhà nước là các đơn vị, tổ chức, hộ gia đình, cá nhân có nghĩa vụ nộp thuế, lệ phí, phí và các khoản thu khác thuộc ngân sách nhà nước).
- Cơ quan giải quyết: Kho bạc Nhà nước, cơ quan thu và ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
Như phân tích ở Mục 2, từ năm 2026, chủ thể nộp tiền vào ngân sách nhà nước được thực hiện theo khoản 7, 8 Điều 4 Nghị định 347/2025/NĐ-CP, cụ thể như sau:
- Đối tượng thực hiện: Người nộp ngân sách nhà nước.
- Cơ quan giải quyết:
+ Trường hợp nộp ngân sách nhà nước theo phương thức trực tiếp: Kho bạc Nhà nước/cơ quan thu ngân sách/ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán hoặc các tổ chức khác theo quy định của pháp luật về quản lý thuế, phí, lệ phí, xử lý vi phạm hành chính và các quy định của pháp luật khác có liên quan.
+ Trường hợp nộp ngân sách nhà nước theo phương thức điện tử: ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán hoặc các tổ chức khác theo quy định của pháp luật về quản lý thuế, phí, lệ phí, xử lý vi phạm hành chính và các quy định của pháp luật khác có liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];