
Hướng dẫn giám đốc doanh nghiệp xác thực sinh trắc học trên eTax Mobile mới nhất 2026?
Thực hiện quy định tại Nghị định 70/2025/NĐ-CP về hóa đơn, chứng từ, Cục Thuế đã phối hợp với Cục Cảnh sát quản lý hành chính về trật tự xã hội - Bộ Công an triển khai chức năng xác thực sinh trắc học đối với người đại diện theo pháp luật khi thực hiện đăng ký mới hoặc thay đổi thông tin đăng ký sử dụng hóa đơn điện tử.
Theo hướng dẫn tại Công văn 3078/CT-NVT năm 2026 của Cục Thuế, người đại diện theo pháp luật của doanh nghiệp cần thực hiện xác thực sinh trắc học thông qua ứng dụng eTax Mobile để hoàn tất thủ tục đăng ký hoặc thay đổi thông tin sử dụng hóa đơn điện tử theo quy định.
Dưới đây là hướng dẫn mới nhất về các bước xác thực sinh trắc học trên eTax Mobile dành cho giám đốc, người đại diện theo pháp luật của doanh nghiệp năm 2026:
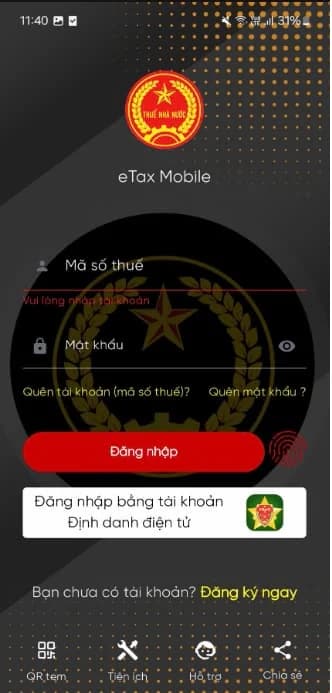
Bước 1: Đại diện pháp luật đăng nhập ứng dụng eTax Mobile
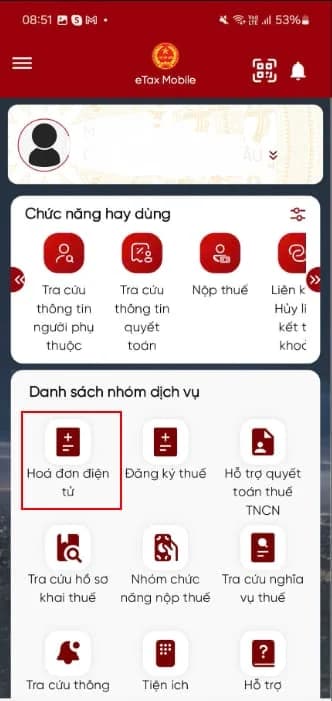
Bước 2: Vào chức năng hóa đơn điện tử
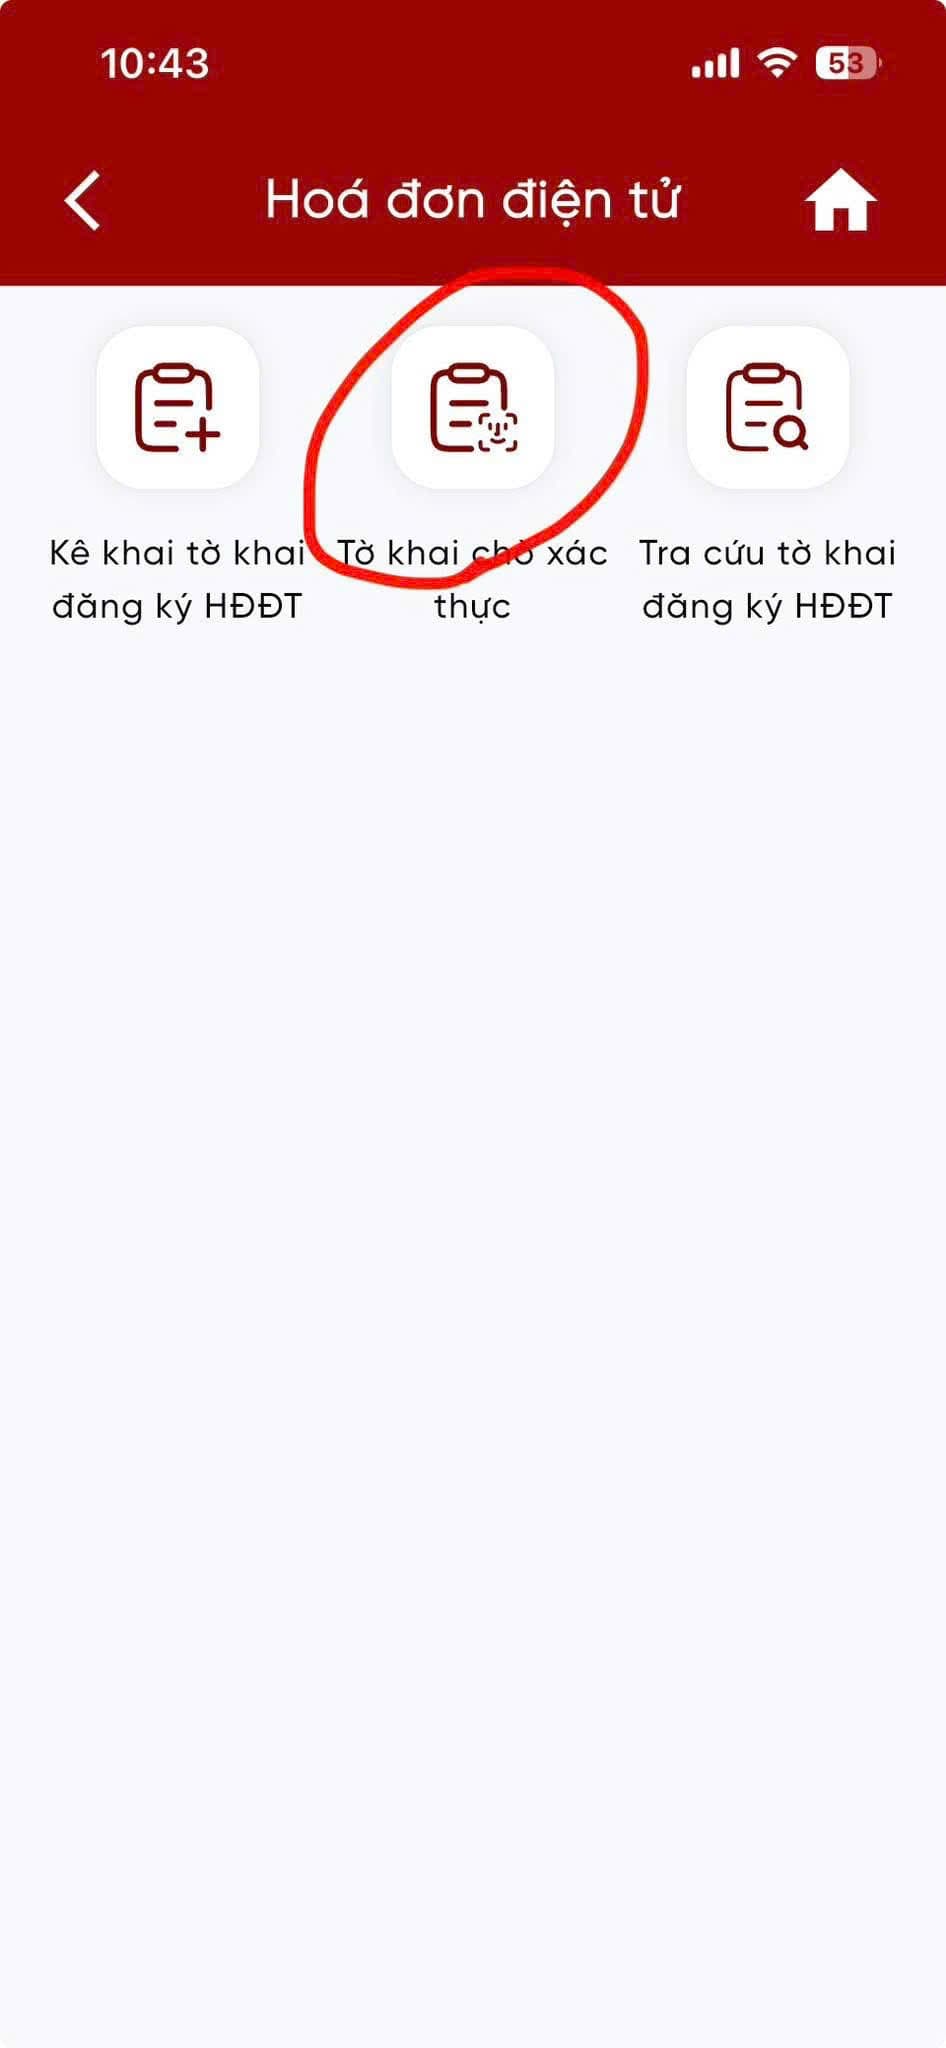
Bước 3: Chọn chức năng Tờ khai chờ xác thực
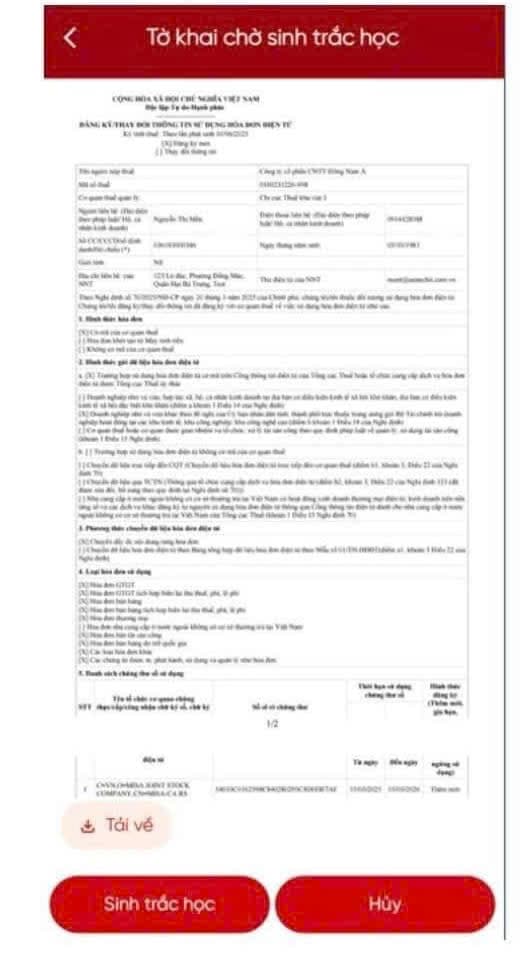
Bước 4: Hệ thống hiển thị màn hình tờ khai chờ xác thực, đại diện pháp luật nhấn nút “Sinh trắc học”.
Bước 5: Ứng dụng điều hướng sang ứng dụng VNeID của Bộ công an.
Bước 6: Đại diện pháp luật thực hiện đăng nhập app VneID (đã định danh mức 2) và chọn “Xác nhận chia sẻ"
Bước 7: Nhập passcode hợp lệ >> Hệ thống hiển thị màn hình Chia sẻ thông tin thành công
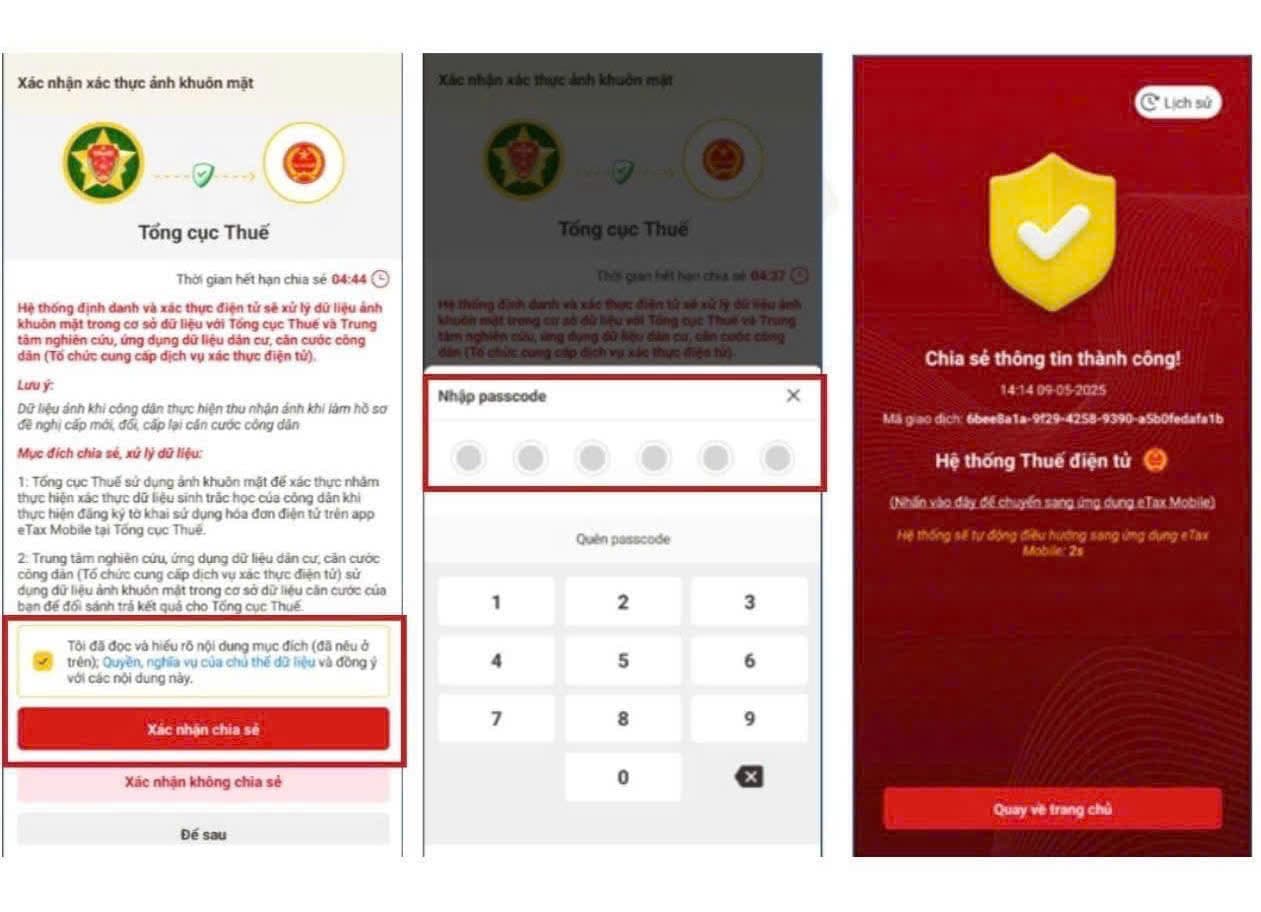
Bước 8: Đại diện pháp luật thực hiện các bước xác thực gương mặt theo hướng dẫn
Bước 9: Sau khi thực hiện Sinh trắc học thành công, hệ thống hiển thị màn hình "Kết quả xác thực".
Bước 10: Nhấn nút “Gửi tờ khai” để gửi tờ khai tới Cơ quan thuế.
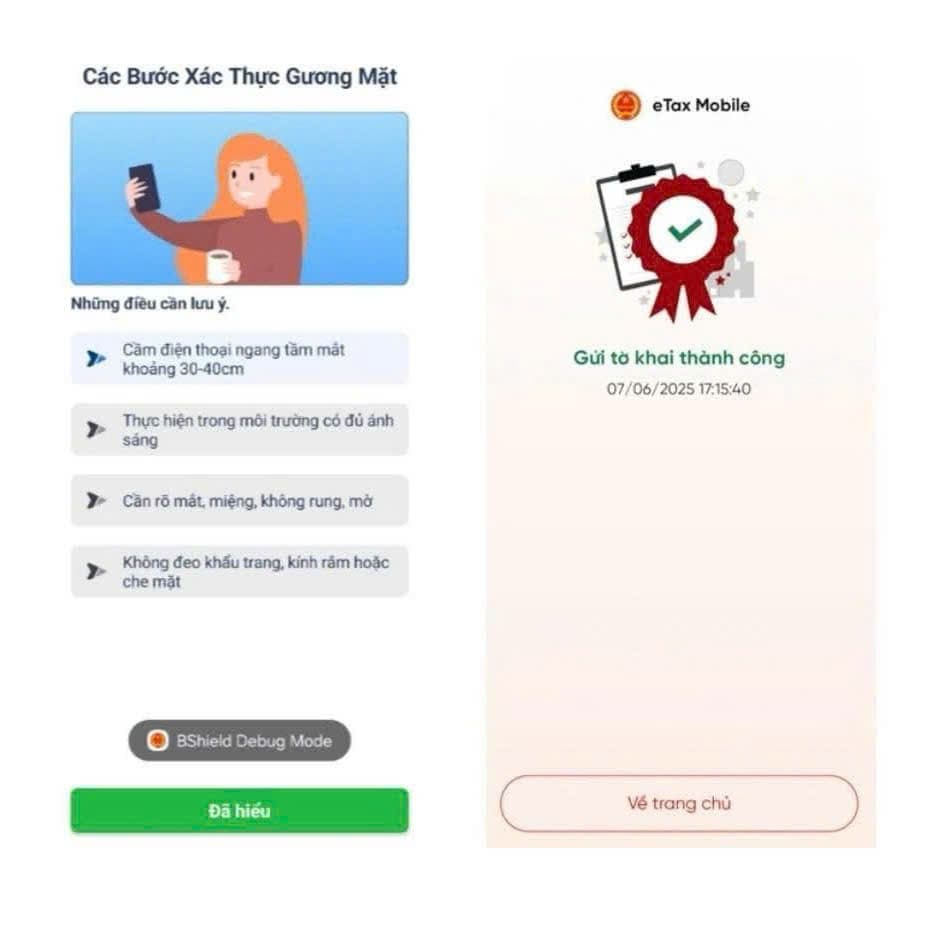
Bước 11: Tra cứu thông báo chấp nhận/không chấp nhận tờ khai 01/ĐKTĐ-HĐĐT trên ứng dụng eTax Mobile hoặc TTHC.
Trên đây là thông tin hướng dẫn giám đốc doanh nghiệp xác thực sinh trắc học trên eTax Mobile mới nhất 2026?
Hướng dẫn giám đốc doanh nghiệp xác thực sinh trắc học trên eTax Mobile mới nhất 2026? (Hình từ Internet)
Đối tượng sử dụng hóa đơn điện tử từ 01/07/2026 được quy định như thế nào?
Căn cứ tại Điều 26 Luật Quản lý thuế 2025 (có hiệu lực từ 1/7/2026) như sau:
Hóa đơn điện tử
1. Hóa đơn điện tử là hóa đơn ở dạng dữ liệu điện tử do tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ lập để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về thuế và pháp luật về kế toán.
2. Hóa đơn điện tử gồm hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
3. Đối tượng sử dụng hóa đơn điện tử:
a) Người nộp thuế sử dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định của Chính phủ;
b) Hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp sử dụng hóa đơn điện tử theo quy định của Chính phủ và doanh nghiệp, tổ chức kinh tế, tổ chức có nhu cầu sử dụng hóa đơn điện tử phải khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ.
4. Dịch vụ về hóa đơn điện tử gồm dịch vụ cung cấp giải pháp lập, truyền, lưu trữ hóa đơn điện tử có mã hoặc không có mã, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Tổ chức cung cấp dịch vụ hóa đơn điện tử phải đáp ứng điều kiện kỹ thuật, nhân sự, bảo đảm an toàn thông tin, bảo mật dữ liệu theo quy định của Bộ trưởng Bộ Tài chính và có trách nhiệm phối hợp với cơ quan thuế trong việc trao đổi, cung cấp thông tin phục vụ công tác quản lý thuế.
...
Như vậy, đối tượng sử dụng hóa đơn điện tử bao gồm:
- Người nộp thuế sử dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định của Chính phủ;
- Hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp sử dụng hóa đơn điện tử theo quy định của Chính phủ và doanh nghiệp, tổ chức kinh tế, tổ chức có nhu cầu sử dụng hóa đơn điện tử phải khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ.
Những hành vi nào bị nghiêm cấm trong lĩnh vực hóa đơn chứng từ?
Căn cứ theo quy định tại Điều 5 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 4 Điều 1 Nghị định 70/2025/NĐ-CP thì những hành vi bị nghiêm cấm trong lĩnh vực hóa đơn gồm:
(1) Đối với công chức thuế:
- Gây phiền hà, khó khăn cho tổ chức, cá nhân đến mua hóa đơn, chứng từ;
- Có hành vi bao che, thông đồng cho tổ chức, cá nhân để sử dụng hóa đơn, chứng từ không hợp pháp;
- Nhận hối lộ khi thanh tra, kiểm tra về hóa đơn.
(2) Đối với tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ, tổ chức, cá nhân có quyền và nghĩa vụ liên quan:
- Thực hiện hành vi gian dối như sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn; làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật;
- Cản trở công chức thuế thi hành công vụ, cụ thể: các hành vi cản trở gây tổn hại sức khỏe, nhân phẩm của công chức thuế khi đang thanh tra, kiểm tra về hóa đơn, chứng từ;
- Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin về hóa đơn, chứng từ;
- Đưa hối lộ hoặc thực hiện các hành vi khác liên quan hóa đơn, chứng từ nhằm mưu lợi bất chính;
- Không chuyển dữ liệu điện tử về cơ quan thuế theo quy định tại Nghị định 123/2020/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




































