Công văn 1587 về bỏ thuế khoán từ 01/01/2026 của Thuế tỉnh Cao Bằng?
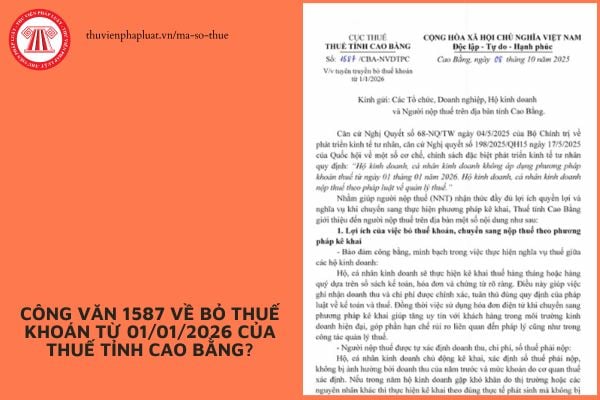
Ngày 08/10/2025, Thuế tỉnh Cao Bằng đã ban hành Công văn 1587/CBA-NVDTPC về tuyên truyền bỏ thuế khoán từ 01/01/2026.
Tải Công văn 1587/CBA-NVDTPC năm 2025 tại đây: tải về
Theo đó, căn cứ Nghị quyết 68-NQ/TW năm 2025 của Bộ Chính trị về phát triển kinh tế tư nhân, căn cứ Nghị quyết 198/2025/QH15 năm 2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân quy định:
"Hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế."
Nhằm giúp người nộp thuế (NNT) nhận thức đầy đủ lợi ích quyền lợi và nghĩa vụ khi chuyển sang thực hiện phương pháp kê khai, Thuế tỉnh Cao Bằng giới thiệu đến người nộp thuế trên địa bàn một số nội dung được quy định tại Công văn 1587/CBA-NVDTPC năm 2025 như sau:
(1) Lợi ích của việc bỏ thuế khoán, chuyển sang nộp thuế theo phương pháp kê khai
- Bảo đảm công bằng, minh bạch trong việc thực hiện nghĩa vụ thuế giữa các hộ kinh doanh:
Hộ, cá nhân kinh doanh sẽ thực hiện kê khai thuế hàng tháng hoặc hàng quý dựa trên sổ sách kế toán, hóa đơn và chứng từ rõ ràng. Điều này giúp việc ghi nhận doanh thu và chi phí được chính xác, tuân thủ đúng quy định của pháp luật về kế toán và thuế. Đồng thời việc sử dụng hóa đơn điện từ khi chuyển sang phương pháp kê khai giúp tăng uy tín với khách hàng trong môi trường kinh doanh hiện đại, góp phần hạn chế rủi ro liên quan đến pháp lý cũng như trong công tác quản lý thuế.
- Người nộp thuế được tự xác định doanh thu, chi phí, số thuế phải nộp:
Hộ, cá nhân kinh doanh chủ động kê khai, xác định số thuế phải nộp, không bị ảnh hưởng bởi doanh thu của năm trước và mức khoán do cơ quan thuế xác định. Nếu trong năm hộ kinh doanh gặp khó khăn do thị trường hoặc các nguyên nhân khác thì thực hiện kê khai theo đúng thực tế phát sinh mà không bị ấn định thuế như trước.
- Thuận lợi trong việc ứng dụng công nghệ số, tiết kiệm thời gian, chỉ phí.
Việc kê khai đầy đủ số sách giúp hộ kinh doanh dễ dàng chứng minh doanh thu, chi phí và lợi nhuận một cách rõ ràng.
(2) Chủ trương, lộ trình, lý do bỏ thuế khoán
Chủ trương và lộ trình: Không áp dụng thuế khoán cho hộ kinh doanh, cá nhân kinh doanh từ ngày 01/01/2026.
- Lý do bỏ thuế khoán: Đảm bảo công bằng, minh bạch trong quản lý thuế, chống thất thu thuế. Đẩy mạnh chuyển đổi số, hiện đại hoá hệ thống thuế.
(3) Các lựa chọn sau khi bỏ thuế khoán
Sau khi bỏ thuế khoán, hộ kinh doanh có thể lựa chọn:
- Kê khai thuế theo từng lần phát sinh: Áp dụng đối với cá nhân kinh doanh không thường xuyên và không có địa điểm kinh doanh cố định. Kinh doanh không thường xuyên được xác định tùy theo đặc điểm hoạt động sản xuất, kinh doanh của từng lĩnh vực, ngành nghề và do cá nhân tự xác định để lựa chọn phương pháp khai thuế theo hướng dẫn tại Thông tư 40/2021/TT-BTC của Bộ Tài chính. Địa điểm kinh doanh cố định là nơi cả nhân tiến hành hoạt động sản xuất, kinh doanh như: địa điểm giao dịch, cửa hàng, cửa hiệu, nhà xưởng, nhà kho, bến, bãi hoặc địa điểm tương tự khác.
- Chuyển hộ kê khai và thực hiện kê khai theo tháng hoặc theo quý;
- Chuyển đổi thành doanh nghiệp.
(4) Số tay thuế điện tử và cẩm nang giải đáp
Cơ quan thuế xây dựng “Sổ tay thuế điện tử” và “Cẩm nang giải đáp" trên Trang Thông tin điện tử ngành Thuế chính sách thuế, nhằm hỗ trợ người nộp thuế tiếp cận thông tin nhanh chóng, chính xác và thuận tiện.
- Sổ tay thuế điện tử, có tích hợp Chatbox AI để hỗ trợ trả lời các tình huống về thuế.
Đường link: https://hotronnt.gdt.gov.vn/so-tay-thue-dien-tu/
- Cẩm nang giải đáp:
Đường link: https://www.gdt.gov.vn/wps/portal/Home/hdkt
Vướng mắc trong quá trình thực hiện, đề nghị hộ kinh doanh liên hệ các Thuế cơ sở để được hướng dẫn, hỗ trợ.
Trên đây là nội dung Công văn 1587 về bỏ thuế khoán từ 01/01/2026 của Thuế tỉnh Cao Bằng
Công văn 1587 về bỏ thuế khoán từ 01/01/2026 của Thuế tỉnh Cao Bằng? (Hình từ Internet)
Trách nhiệm của Thuế tỉnh thành trong việc quản lý thuế của hộ cá nhân kinh doanh hiện nay là gì?
Căn cứ Điều 18 Thông tư 40/2021/TT-BTC được bổ sung bởi Khoản 5 Điều 1 Thông tư 100/2021/TT-BTC quy định trách nhiệm của Cục Thuế (nay là Thuế tỉnh thành phố) trong việc quản lý thuế của hộ kinh doanh, cá nhân kinh doanh như sau:
(1) Chỉ đạo, hướng dẫn và đôn đốc Chi cục Thuế (nay là Thuế cơ sở) trong việc quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
(2) Chỉ đạo, hướng dẫn và kiểm soát việc xây dựng cơ sở dữ liệu riêng tại từng Chi cục Thuế để làm căn cứ xác định doanh thu và mức thuế của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán tại từng địa bàn.
(3) Xây dựng kế hoạch kiểm tra Chi cục Thuế, người nộp thuế trong việc thực hiện chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
(4) Triển khai và báo cáo Tổng cục Thuế kết quả thực hiện kế hoạch kiểm tra Chi cục Thuế, người nộp thuế. Việc triển khai thực hiện kế hoạch kiểm tra cụ thể như sau:
- Cục Thuế có trách nhiệm triển khai công tác kiểm tra thực tế hằng năm tối thiểu 10% số Chi cục Thuế theo quy định về quản lý rủi ro đối với việc xác định mức doanh thu khoán dự kiến, mức thuế khoán dự kiến. Kết quả kiểm tra của Cục Thuế là một trong những cơ sở để Chi cục Thuế lập và duyệt Sổ bộ thuế hộ khoán.
- Trong tổ chức thực hiện nhiệm vụ thu, Cục Thuế có trách nhiệm định kỳ kiểm tra thực tế tối thiểu 5% số Chi cục Thuế mỗi quý I, quý II, quý III. Kết quả kiểm tra là căn cứ xây dựng mức doanh thu khoán dự kiến, mức thuế khoán dự kiến cho năm sau và điều chỉnh doanh thu khoán, mức thuế khoán cho thời gian còn lại của năm tính thuế.
- Nội dung kiểm tra thực tế của Cục Thuế gồm: kiểm tra trên cơ sở dữ liệu quản lý; đối chiếu số liệu đăng ký kinh doanh, đăng ký thuế; kiểm tra thực tế đối với ít nhất 2% số hộ kinh doanh, cá nhân kinh doanh và tổ chức có liên quan trên địa bàn trong đó tập trung kiểm tra 100% hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng quản lý rủi ro cao theo quy định.
(5) Thực hiện phê duyệt và công khai thông tin hộ khoán trên Trang thông tin điện tử của cơ quan thuế đảm bảo việc công khai được minh bạch, tăng cường khả năng giám sát của người dân và các cơ quan, ban ngành địa phương.
(6) Trong trường hợp tổ chức là chủ sở hữu Sàn giao dịch thương mại điện tử không thực hiện khai thuế thay, nộp thuế thay cho cá nhân kinh doanh thông qua Sàn trên cơ sở ủy quyền theo quy định của pháp luật dân sự thì Cục Thuế phối hợp với Sàn giao dịch thương mại điện tử trong việc chia sẻ và cung cấp thông tin của cá nhân kinh doanh thông qua Sàn theo hướng dẫn của Tổng cục Thuế để quản lý thuế theo quy định của pháp luật.
Đang áp dụng thuế khoán đối với những đối tượng nào hiện nay?
Căn cứ khoản 8 Điều 3 Thông tư 40/2021/TT-BTC quy định như sau:
Giải thích từ ngữ
...
8. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán” là hộ kinh doanh, cá nhân kinh doanh không thực hiện hoặc thực hiện không đầy đủ chế độ kế toán, hóa đơn, chứng từ, trừ trường hợp hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp nộp thuế theo phương pháp kê khai và cá nhân kinh doanh thuộc trường hợp nộp thuế theo từng lần phát sinh.
...
Theo đó, đối tượng áp dụng thuế khoán là hộ kinh doanh, cá nhân kinh doanh không thực hiện hoặc thực hiện không đầy đủ chế độ kế toán, hóa đơn, chứng từ, trừ 02 trường hợp sau:
- Hộ, cá nhân kinh doanh thuộc trường hợp nộp thuế theo phương pháp kê khai: Hộ, cá nhân kinh doanh quy mô lớn và hộ, cá nhân kinh doanh chưa đáp ứng quy mô lớn nhưng lựa chọn nộp theo phương pháp kê khai.
- Cá nhân kinh doanh thuộc trường hợp nộp thuế theo từng lần phát sinh: Cá nhân kinh doanh không thường xuyên và không có địa điểm kinh doanh cố định như kinh doanh lưu động, cá nhân là chủ thầu xây dựng tư nhân,…
Lưu ý:
- Hộ, cá nhân kinh doanh nộp thuế khoán không phải thực hiện chế độ kế toán.
- Mức doanh thu phải nộp thuế khoán là trên 100 triệu đồng/năm dương lịch. Từ ngày 01/01/2026, mức doanh thu nộp thuế là trên 200 triệu đồng. (Điều 5 Luật Thuế Giá trị gia tăng 2024)
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];