Chi phí tặng quà 8/3 có được trừ khi tính thuế TNDN không?
>>>Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNDN 2025. >>> Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. >>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Căn cứ vào Điều 9 Nghị định 320/2025/NĐ-CP có quy định về các khoản chi được trừ khi xác định thu nhập chị thuế TNDN như sau:
Các khoản chi được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp;
...
b) Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.
...
c) Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
...
Bên cạnh đó, dựa vào Điều 10 Nghị định 320/2025/NĐ-CP có quy định về các khoản chi không được trừ khi xác định thu nhập chịu thuế TNDN như sau:
Các khoản chi không được trừ khi xác định thu nhập chịu thuế
Các khoản chi không được trừ khi xác định thu nhập chịu thuế thực hiện theo quy định tại khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp, cụ thể như sau:
...
4. Phần chi vượt mức quy định đối với các khoản chi sau:
...
d) Phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế, bao gồm: Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát; chi hỗ trợ điều trị khám bệnh, chữa bệnh; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở giáo dục, cơ sở hoạt động giáo dục nghề nghiệp; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, dịch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động; chi bảo hiểm tai nạn (không bao gồm trường hợp chi bảo hiểm tai nạn bắt buộc theo quy định của pháp luật chuyên ngành), bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động (trừ khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, khoản chi mua bảo hiểm nhân thọ cho người lao động, bảo hiểm hưu trí tự nguyện cho người lao động hướng dẫn tại điểm đ khoản này) và những khoản chi có tính chất phúc lợi khác, cụ thể như sau:
...
Như vậy, theo các quy định trên, chi phí công ty mua quà 8/3 tặng nhân viên có được xem là chi phí hợp lý được trừ khi tính thuế TNDN hay không thì tùy thuộc vào bản chất của khoản tặng này.
* Trường hợp 1: Nếu công ty mua quà 8/3 tặng nhân viên bản chất là khoản quà tặng thì sẽ không được trừ khi tính thuế TNDN vì đây không phải là khoản tiền phục vụ sản xuất, kinh doanh của doanh nghiệp.
* Trường hợp 2: Nếu công ty mua quà 8/3 tặng nhân viên có bản chất là khoản thưởng thuộc tiền lương, tiền công thì sẽ được trừ khi tính thuế TNDN nếu đáp ứng điều kiện sau:
- Có đủ hóa đơn, chứng từ theo quy định của pháp luật.
- Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với khoản thanh toán có giá trị từ 05 triệu đồng trở lên.
- Phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động không quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế
+ Việc xác định 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp được xác định bằng quỹ tiền lương thực hiện trong năm chia cho 12 tháng. Trường hợp doanh nghiệp hoạt động không đủ 12 tháng thì việc xác định 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế được xác định bằng quỹ tiền lương thực hiện trong năm chia cho số tháng thực tế hoạt động trong năm;
+ Quỹ tiền lương thực hiện là tổng số tiền lương thực tế đã chi trả của năm quyết toán đó đến thời hạn cuối cùng nộp hồ sơ quyết toán theo quy định (không bao gồm số tiền trích lập quỹ dự phòng tiền lương của năm trước chi trong năm quyết toán thuế).
Xem thêm:
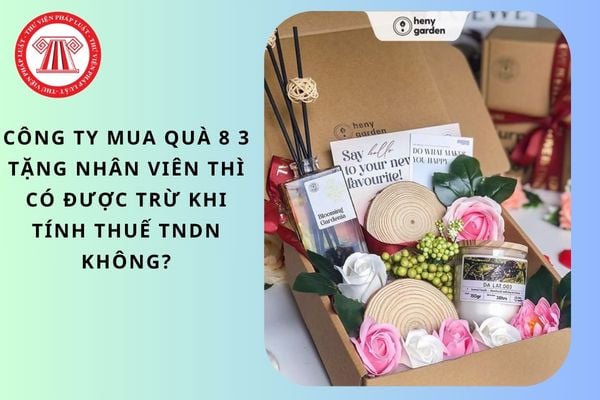
Công ty mua quà 8 3 tặng nhân viên thì có được trừ khi tính thuế TNDN không? (Hình từ Internet)
Theo Luật Thuế thu nhập doanh nghiệp 2025, khoản thu nhập nào phải chịu thuế TNDN?
Căn cứ theo quy định tại khoản 1 khoản 2 Điều 3 Luật Thuế thu nhập doanh nghiệp 2025 quy định về thu nhập chịu thuế thì các khoản thu nhập chịu thuế TNDN gồm:
(1) Thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ của doanh nghiệp.
(2) Thu nhập khác bao gồm:
- Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn, chuyển nhượng chứng khoán;
- Thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản;
- Thu nhập từ chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản;
- Thu nhập từ chuyển nhượng, cho thuê, thanh lý tài sản, trong đó có các loại giấy tờ có giá, trừ bất động sản;
- Thu nhập từ quyền sử dụng, quyền sở hữu tài sản, bao gồm cả thu nhập từ quyền sở hữu trí tuệ, chuyển giao công nghệ;
- Thu nhập từ lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ, trừ thu nhập từ hoạt động tín dụng của tổ chức tín dụng;
- Khoản trích trước vào chi phí nhưng không sử dụng hoặc sử dụng không hết mà doanh nghiệp không hạch toán điều chỉnh giảm chi phí được trừ; khoản nợ khó đòi đã xóa nay đòi được; khoản nợ phải trả không xác định được chủ nợ; khoản thu nhập từ kinh doanh của những năm trước bị bỏ sót nay phát hiện ra;
- Chênh lệch giữa thu về tiền phạt, tiền bồi thường do vi phạm hợp đồng kinh tế hoặc thưởng do thực hiện tốt cam kết theo hợp đồng;
- Các khoản tài trợ, tặng cho bằng tiền hoặc hiện vật nhận được;
- Chênh lệch do đánh giá lại tài sản theo quy định của pháp luật để góp vốn, điều chuyển khi sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp;
- Thu nhập từ hợp đồng hợp tác kinh doanh;
- Thu nhập từ hoạt động sản xuất, kinh doanh ở nước ngoài;
- Thu nhập của đơn vị sự nghiệp công lập đối với các hoạt động cho thuê tài sản công;
- Các khoản thu nhập khác, trừ các khoản thu nhập được miễn thuế quy định tại Điều 4 Luật Thuế thu nhập doanh nghiệp 2025
Đề xuất những món quà mà công ty có thể mua để tặng nhân viên vào ngày Quốc tế phụ nữ năm 2026?
Sau đây là một số đề xuất những món quà ý nghĩa công ty có thể mua để tặng nhân viên vào ngày Quốc tế phụ nữ năm 2026.
- Hoa tươi: Một bó hoa tươi, đặc biệt là hoa hồng, hoa lily, hoặc hoa cúc, luôn là lựa chọn phổ biến và đẹp mắt. Những bông hoa này không chỉ tượng trưng cho tình yêu mà còn thể hiện sự kính trọng.
- Trang sức: Một chiếc vòng tay, dây chuyền hay đôi bông tai tinh tế có thể là món quà thể hiện sự trân trọng. Chọn món trang sức phù hợp với phong cách để người nhận cảm thấy thật đặc biệt.
- Sách: Một cuốn sách hay về chủ đề người nhận quan tâm sẽ là món quà tuyệt vời. Bạn có thể chọn sách về chăm sóc sức khỏe, tâm lý, văn học hoặc sách nấu ăn.
- Quà tặng chăm sóc sức khỏe: Các bộ sản phẩm chăm sóc da, sữa tắm, dầu gội, kem dưỡng hoặc bộ quà tặng spa là món quà thể hiện sự quan tâm đến sức khỏe và vẻ đẹp.
- Thực phẩm hoặc đồ uống yêu thích: Một giỏ quà với những món ăn, thức uống yêu thích chẳng hạn như trà, cà phê cao cấp, chocolate, hoặc các món ăn bổ dưỡng, sẽ mang đến niềm vui bất ngờ.
- Áo dài hoặc trang phục: Một bộ trang phục sang trọng hoặc một chiếc áo dài đẹp sẽ là món quà ý nghĩa cảm thấy tự hào và tươi mới trong ngày đặc biệt này.
- Chuyến đi thư giãn: Nếu có điều kiện, bạn có thể tổ chức một chuyến du lịch hoặc một buổi nghỉ dưỡng tại spa, có thể thư giãn và tận hưởng không gian yên tĩnh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];