
Chính thức Thuế TP Hà Nội thông báo lịch nghỉ Tết Nguyên đán 2026?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. |
Ngày 16/10/2025, Bộ Nội vụ đã có Thông báo 9441/TB-BNV năm 2025 về lịch nghỉ tết Âm lịch, nghỉ lễ Quốc khánh năm 2026 đối với cán bộ, công chức, viên chức và người lao động.
Thực hiện ý kiến chỉ đạo của Thủ tướng Chính phủ tại Công văn 9859/VPCP-KGVX năm 2025 của Văn phòng Chính phủ về việc nghỉ tết Âm lịch, nghỉ lễ Quốc khánh 2026 và căn cứ quy định tại khoản 2 Điều 7 Nghị định 128/2025/NĐ-CP, Bộ trưởng Bộ Nội vụ thông báo để các cơ quan hành chính, sự nghiệp, tổ chức chính trị, tổ chức chính trị - xã hội, doanh nghiệp và những người sử dụng lao động khác thực hiện lịch nghỉ tết Âm lịch 2026, nghỉ lễ Quốc khánh 2026 như sau:
Cán bộ, công chức, viên chức và người lao động của các cơ quan hành chính, sự nghiệp, tổ chức chính trị, tổ chức chính trị - xã hội (sau đây gọi tắt là công chức, viên chức) được nghỉ tết Âm lịch năm 2026 như sau:
Nghỉ 05 ngày theo quy định gồm 01 ngày trước Tết và 04 ngày sau Tết từ thứ Hai 16/02/2026 Dương lịch (tức ngày 29 tháng Chạp năm Ất Tỵ) đến hết thứ Sáu ngày 20/02/2026 Dương lịch (tức ngày mùng 4 tháng Giêng năm Bính Ngọ).
Ngày 11/2/2026, tại Trang thông tin điện tử Thuế TP Hà Nội đã đăng tải thông báo lịch nghỉ Tết Nguyên đán 2026.
Theo đó, Thuế TP Hà Nội thông báo lịch nghỉ Tết Nguyên đán 2026 như sau:
Thời gian nghỉ Tết: từ thứ Hai ngày 16/02/2026 (tức ngày 29 tháng Chạp năm Ất Tỵ) đến hết thứ Sáu ngày 20/02/2026 (tức ngày mùng 4 tháng Giêng năm Bính Ngọ).
Thời gian đi làm lại: thứ Hai ngày 23/02/2026 (tức mùng 7 tháng Giêng)
Xem thêm:
>> Tiền thưởng Tết Nguyên đán 2026 có thuộc tiền lương làm căn cứ đóng BHXH bắt buộc không?
>> Chi thưởng Tết Nguyên đán 2026 có được tính vào khoản chi được trừ khi tính thuế TNDN không?
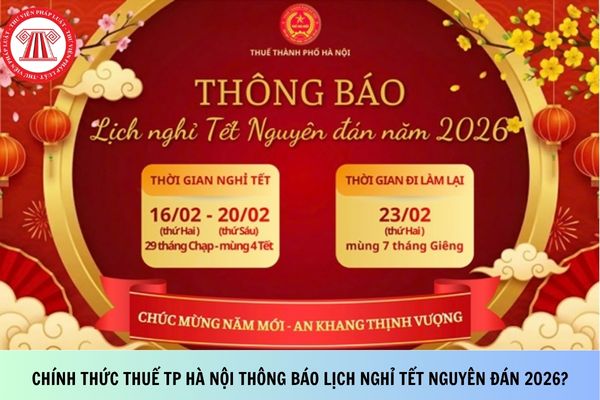
Chính thức Thuế TP Hà Nội thông báo lịch nghỉ Tết Nguyên đán 2026? (Hình từ Internet)
Thông tin liên hệ của Thuế TP Hà Nội hiện nay là gì?
Căn cứ Danh sách tên gọi, trụ sở, địa bàn quản lý của 350 Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc trung ương ban hành kèm Quyết định 1378/QĐ-CT năm 2025, danh sách 25 Thuế cơ sở thuộc Thuế thành phố Hà Nội từ 01/7/2025.
Đồng thời, căn cứ Thông báo 157/TB-HAN năm 2025 của Thuế TP Hà Nội ban hành ngày 02/7/2025 tải về và Cổng thông tin điện tử Thuế thành phố Hà Nội thông báo thông tin liên hệ của Thuế TP Hà Nội như sau:
STT | TÊN GỌI | TÊN GỌI CŨ | ĐỊA CHỈ TRỤ SỞ | SĐT LIÊN HỆ |
1 | Thuế Thành phố Hà Nội | Chi cục Thuế khu vực I (trước giai đoạn tháng 3 là Cục Thuế TP Hà Nội) | Địa chỉ trụ sở: 187 Giảng Võ, Phường Ô Chợ Dừa, Hà Nội Địa chỉ bộ phận một cửa (BPMC): G23-24 Nguyên Hồng, Phường Giảng Võ, TP Hà Nội. | 02438515469 |
Theo đó, thông tin liên hệ của Thuế TP Hà Nội cụ thể như sau:
Thuế Thành phố Hà Nội: 187 Giảng Võ, Phường Ô Chợ Dừa, Hà Nội Địa chỉ bộ phận một cửa: G23-24 Nguyên Hồng, Phường Giảng Võ, TP Hà Nội Số điện thoại: 02438515469 |
Cơ quan Thuế có làm việc ngày thứ 7 không?
Căn cứ tại Điều 3 Quy chế làm việc của cơ quan Tổng cục Thuế (nay là Cục Thuế) ban hành kèm theo Quyết định 2282/QĐ-TCT năm 2017 quy định như sau:
Chế độ giờ làm việc
1. Công chức, viên chức, người lao động thuộc cơ quan Tổng cục Thuế làm việc đúng giờ: Sáng từ 08h00’ đến 12h00’; Chiều từ 13h00’ đến 17h00’ hàng ngày.
2. Thủ trưởng các Vụ /đơn vị thuộc, trực thuộc cơ quan Tổng cục Thuế có trách nhiệm kiểm tra, nhắc nhở công chức, viên chức, người lao động chấp hành đầy đủ, nghiêm túc kỷ cương, kỷ luật, quy chế làm việc và chế độ giờ làm việc tại cơ quan.
Theo đó, thời gian làm việc của cơ quan Thuế như sau:
- Sáng từ 08h00’ đến 12h00’;
- Chiều từ 13h00’ đến 17h00’ hàng ngày.
Bên cạnh đó, Tổng Cục thuế (nay là Cục thuế) đã ban hành Quyết định 556/QĐ-TCT năm 2010 quy định về tổ chức làm việc vào ngày thứ 7 hàng tuần để tiếp nhận, giải quyết những thủ tục hành chính về thuế.
Theo đó, tại Điều 1 Quyết định 556/QĐ-TCT năm 2010 quy định về việc làm việc ngày thứ 7 hàng tuần để tiếp nhận, giải quyết thủ tục hành chính về thuế. Cụ thể như sau:
(1) Tổ chức làm việc vào ngày thứ bảy hàng tuần (trừ ngày lễ, tết) để tiếp nhận, giải quyết những thủ tục hành chính về thuế sau đây:
- Tiếp nhận hồ sơ khai thuế;
- Tiếp nhận đăng ký cấp mã số thuế, mua hóa đơn, đăng ký sử dụng hóa đơn tự in; tiếp nhận các vướng mắc, hướng dẫn chính sách, thủ tục hành chính cho người nộp thuế;
- Thu thuế, lệ phí trước bạ và các khoản thu khác liên quan đến thuế nhà, đất và phương tiện giao thông;
(2) Ngoài những thủ tục hành chính nêu tại khoản 1 Điều 1 Quyết định 556/QĐ-TCT năm 2010, căn cứ vào nhu cầu thực tế của người nộp thuế, thủ trưởng cơ quan thuế các cấp chủ động xem xét, quyết định việc tiếp nhận, giải quyết những thủ tục hành chính khác về thuế liên quan trực tiếp đến người nộp thuế vào ngày thứ bảy.
(3) Thủ trưởng các đơn vị căn cứ nhu cầu thực tế của công dân, tổ chức và điều kiện thực tế của đơn vị để tổ chức làm việc 1/2 ngày hoặc cả ngày thứ 7 hàng tuần để tiếp nhận, giải quyết các thủ tục hành chính về thuế.
Việc tổ chức làm việc ngày thứ 7 hàng tuần cần sắp xếp, bố trí lao động một cách khoa học, hợp lý để không tăng biên chế, không ảnh hưởng đến hoạt động bình thường vào các ngày làm việc khác trong tuần, đảm bảo hiệu quả công việc.
Trường hợp tại địa bàn miền núi, vùng sâu, vùng xa, nhu cầu của công dân, tổ chức không lớn, có khả năng làm hết trong ngày làm việc bình thường thì không nhất thiết phải bố trí người làm việc vào ngày thứ 7 nhưng vẫn bố trí thường trực để tiếp nhận những thông tin của người nộp thuế và người dân.
Như vậy, có thể thấy các Thuế tỉnh, thành phố có trách nhiệm bố trí công chức thuế làm việc vào ngày thứ 7 hàng tuần (có thể là nửa ngày hoặc cả ngày) để tiếp nhận, giải quyết thủ tục hành chính cho người nộp thuế.
Lưu ý: Để biết chính xác thời gian làm việc của cơ quan Thuế thì người nộp thuế cần chủ động liên hệ và cập nhật thông báo mới nhất từ cơ quan Thuế địa phương

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];



























