
Chính thức lịch nghỉ Tết Nguyên đán 2026 của ngân hàng ABBank?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. |
Ngân hàng ABBank tên đầy đủ là Ngân hàng TMCP An Bình.
>> Xem toàn bộ thông tin về ngân hàng ABBank: Tại đây
Theo đó, lịch nghỉ Tết Nguyên đán 2026 của ngân hàng ABBank cụ thể như sau:
- Thời gian nghỉ: từ thứ Bảy ngày 14/02/2026 đến hết Chủ Nhật ngày 22/02/2026 (tức ngày 27 tháng Chạp đến hết mùng 6 Tết Bính Ngọ)
- Thời gian làm việc lại: Thứ Hai, ngày 23/02/2026
Trong thời gian nghỉ Lễ, tất cả các giao dịch online, hệ thống ATM của ABBank vẫn hoạt động bình thường.
Hotline 1800.1159 hoặc 028.38365.365
Xem thêm:
>> Tiền thưởng Tết Nguyên đán 2026 có thuộc tiền lương làm căn cứ đóng BHXH bắt buộc không?
>> Chi thưởng Tết Nguyên đán 2026 có được tính vào khoản chi được trừ khi tính thuế TNDN không?
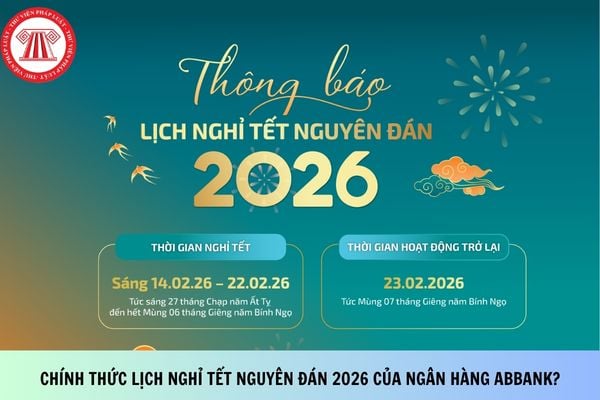
Chính thức lịch nghỉ Tết Nguyên đán 2026 của ngân hàng ABBank? (Hình từ Internet)
Trả lương cho người lao động đi làm vào ngày Tết Nguyên đán 2026 như thế nào?
Căn cứ Điều 98 Bộ luật Lao động 2019 quy định như sau:
Tiền lương làm thêm giờ, làm việc vào ban đêm
1. Người lao động làm thêm giờ được trả lương tính theo đơn giá tiền lương hoặc tiền lương thực trả theo công việc đang làm như sau:
a) Vào ngày thường, ít nhất bằng 150%;
b) Vào ngày nghỉ hằng tuần, ít nhất bằng 200%;
c) Vào ngày nghỉ lễ, tết, ngày nghỉ có hưởng lương, ít nhất bằng 300% chưa kể tiền lương ngày lễ, tết, ngày nghỉ có hưởng lương đối với người lao động hưởng lương ngày.
2. Người lao động làm việc vào ban đêm thì được trả thêm ít nhất bằng 30% tiền lương tính theo đơn giá tiền lương hoặc tiền lương thực trả theo công việc của ngày làm việc bình thường.
...
Theo quy định trên, vào Tết Nguyên đán 2026, nếu người lao động làm việc sẽ nhận được mức lương cao hơn ngày thường cụ thể là:
(1) Làm vào ban ngày: Ít nhất 400% lương.
(2) Làm vào ban đêm: Ít nhất 490% lương.
Chi thưởng Tết Nguyên đán 2026 có được tính vào khoản chi được trừ khi tính thuế TNDN không?
Căn cứ theo khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP quy định về các khoản chi không được trừ khi tính thuế TNDN như sau:
Các khoản chi không được trừ khi xác định thu nhập chịu thuế
...
8. Chi cho người lao động thuộc một trong các trường hợp sau:
a) Chi tiền lương, tiền công và các khoản phải trả khác cho người lao động doanh nghiệp đã hạch toán vào chi phí sản xuất kinh doanh trong kỳ nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định của pháp luật;
b) Các khoản tiền lương, tiền công, tiền thưởng cho người lao động không được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ sau: Hợp đồng lao động hoặc văn bản của doanh nghiệp nước ngoài cử người sang làm việc tại Việt Nam (đối với trường hợp người nước ngoài được điều chuyển hoặc di chuyển trong nội bộ Tập đoàn, giữa công ty mẹ với công ty con); Thoả ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty, Tập đoàn.
b1) Trường hợp doanh nghiệp ký hợp đồng lao động với người nước ngoài trong đó có ghi khoản chi về tiền học cho con của người nước ngoài học tại Việt Nam theo bậc học từ mầm non đến trung học phổ thông được doanh nghiệp trả có tính chất tiền lương, tiền công và có đầy đủ hóa đơn, chứng từ theo quy định thì được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp;
b2) Trường hợp doanh nghiệp ký hợp đồng lao động với người lao động trong đó có ghi khoản chi về tiền nhà do doanh nghiệp trả cho người lao động, khoản chi trả này có tính chất tiền lương, tiền công và có đầy đủ hóa đơn, chứng từ theo quy định thì được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp;
b3) Trường hợp doanh nghiệp Việt Nam ký hợp đồng với doanh nghiệp nước ngoài trong đó nêu rõ doanh nghiệp Việt Nam phải chịu các chi phí về chỗ ở cho các chuyên gia nước ngoài trong thời gian công tác ở Việt Nam thì tiền thuê nhà cho các chuyên gia nước ngoài làm việc tại Việt Nam do doanh nghiệp Việt Nam chi trả được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp;
...
Như vậy, khoản chi thưởng Tết Nguyên đán 2026 được xác định là chi phí được trừ khi tính thuế TNDN thì doanh nghiệp phải đảm bảo điều kiện sau:
- Các khoản thưởng bằng tiền phải đã thực chi trả đến người lao động, được chứng minh bằng hồ sơ và các chứng từ thanh toán.
- Các khoản tiền thưởng Tết Nguyên đán 2026 phải được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ sau: Hợp đồng lao động; Thoả ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


























