Chính thức thông qua Luật Phòng bệnh tại Kỳ họp thứ 10 Quốc hội Khóa 15?
Ngày 10/12/2025, tại Kỳ họp thứ 10, Quốc hội Khóa 15, Quốc hội đã chính thức thông qua Luật Phòng bệnh.
Tuy nhiên hiện nay chưa có văn bản chính thức của Luật Phòng bệnh vì vậy có thể tham khảo dự thảo Luật Phòng bệnh tại đây:
Tải về dự thảo Luật Phòng bệnh.
Theo đó, Luật Phòng bệnh có hiệu lực thi hành từ ngày 01/7/2026, gồm 6 Chương 46 Điều, trong đó có một số nội dung đáng chú ý sau:
- Về vấn đề khám sức khỏe định kỳ, khám sàng lọc miễn phí: Chính phủ đã hoàn thiện các quy định về đa dạng hóa nguồn kinh phí bao gồm nguồn ngân sách nhà nước, xã hội hóa và đặc biệt là từ Quỹ bảo hiểm y tế.
Đồng thời tại Điều 44 dự thảo Luật đã sửa đổi, bổ sung Luật Bảo hiểm y tế quy định người dân được Quỹ bảo hiểm y tế chi trả chi phí khám sức khỏe định kỳ, khám sàng lọc miễn phí theo lộ trình và khả năng cân đối của Quỹ bảo hiểm y tế.
- Về nội dung liên quan tới các quy định về các chính sách về chuyên môn: dự thảo Luật đã tiếp thu, chỉnh lý các chương, điều quy định về phòng chống bệnh không lây nhiễm, phòng chống rối loạn tâm thần và vấn đề dinh dưỡng trong phòng bệnh, đảm bảo quản lý nguy cơ sàng lọc, phát hiện sớm bệnh và các biện pháp dự phòng điều trị kịp thời phù hợp, trong đó có quy định liên quan ưu tiên đến các đối tượng ưu thế và các vùng khó khăn.
- Về Quỹ phòng bệnh: Chính phủ đã chỉnh lý dự thảo Luật theo hướng tách mục đích và nhiệm vụ của Quỹ thành hai khoản riêng biệt để đảm bảo sự rõ ràng.
Đồng thời, dự án Luật đã bổ sung nhiệm vụ chi của Quỹ cho hoạt động khám sức khỏe định kỳ hoặc khám sàng lọc miễn phí để thống nhất với quy định tại Điều 27 dự thảo Luật, qua đó bảo đảm thêm nguồn lực để triển khai thực hiện chính sách quan trọng này.
Trên đây là thông tin về chính thức thông qua Luật Phòng bệnh tại Kỳ họp thứ 10 Quốc hội Khóa 15.
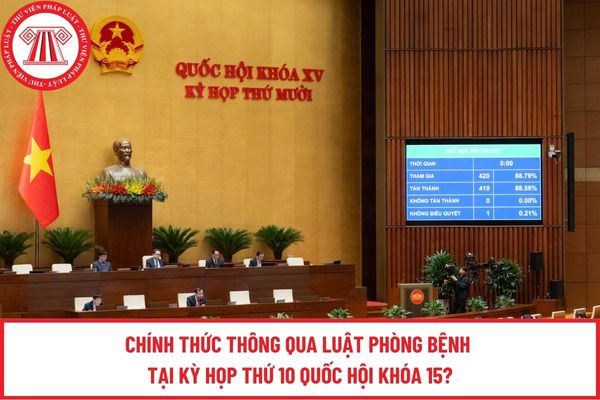
Chính thức thông qua Luật Phòng bệnh tại Kỳ họp thứ 10 Quốc hội Khóa 15? (Hình từ Internet)
Quy định về nội dung quản lý nhà nước về phòng bệnh được đề xuất như thế nào?
Theo Điều 5 dự thảo Luật Phòng bệnh đề xuất quy định về nội dung quản lý nhà nước về phòng bệnh như sau:
- Xây dựng, ban hành và tổ chức thực hiện các văn bản quy phạm pháp luật về phòng bệnh; quy định về chuyên môn kỹ thuật, tiêu chí, tiêu chuẩn, quy chuẩn kỹ thuật trong phòng bệnh.
- Xây dựng, ban hành và tổ chức thực hiện chiến lược, chính sách, chương trình, đề án, kế hoạch về phòng bệnh.
- Xây dựng, ban hành và tổ chức thực hiện quy hoạch hệ thống cơ sở phòng bệnh theo quy định của pháp luật về quy hoạch.
- Đào tạo, bồi dưỡng phát triển nguồn nhân lực cho hoạt động phòng bệnh; giáo dục, tuyên truyền, phổ biến kiến thức, pháp luật về phòng bệnh.
- Tổ chức nghiên cứu, phát triển khoa học và công nghệ, ứng dụng và chuyển giao công nghệ trong phòng bệnh.
- Xây dựng, vận hành, khai thác và sử dụng Hệ thống thông tin về phòng bệnh.
- Hợp tác quốc tế trong lĩnh vực phòng bệnh.
- Thanh tra, kiểm tra, giải quyết khiếu nại, tố cáo và xử lý vi phạm pháp luật về phòng bệnh; khen thưởng trong hoạt động phòng bệnh.
Dịch vụ cho thuê phòng bệnh của cơ sở y tế có chịu thuế GTGT không?
Theo khoản 10 Điều 5 Luật Thuế giá trị gia tăng 2024 quy định về đối tượng không chịu thuế như sau:
Đối tượng không chịu thuế
...
10. Các dịch vụ y tế, dịch vụ thú y sau đây:
a) Dịch vụ y tế bao gồm: dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho người, dịch vụ sinh đẻ có kế hoạch, dịch vụ điều dưỡng sức khoẻ, phục hồi chức năng cho người bệnh; dịch vụ chăm sóc người cao tuổi, người khuyết tật; vận chuyển người bệnh, dịch vụ cho thuê phòng bệnh, giường bệnh của các cơ sở y tế; xét nghiệm, chiếu, chụp; máu và chế phẩm máu dùng cho người bệnh.
Dịch vụ chăm sóc người cao tuổi, người khuyết tật bao gồm cả chăm sóc về y tế, dinh dưỡng và tổ chức các hoạt động văn hóa, thể thao, giải trí, vật lý trị liệu, phục hồi chức năng cho người cao tuổi, người khuyết tật.
Trường hợp trong gói dịch vụ chữa bệnh theo quy định của Bộ Y tế bao gồm cả sử dụng thuốc chữa bệnh thì khoản thu từ tiền thuốc chữa bệnh nằm trong gói dịch vụ chữa bệnh cũng thuộc đối tượng không chịu thuế giá trị gia tăng;
b) Dịch vụ thú y bao gồm: dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho vật nuôi.
...
Như vậy, theo quy định trên, dịch vụ cho thuê phòng bệnh của các cơ sở y tế không phải chịu thuế GTGT theo quy định pháp luật.
Xem thêm:
>> Tra cứu MST
>> Luật Thuế thu nhập cá nhân sửa đổi chính thức được thông qua vào ngày 10/12/2025?
>> Tổng hợp Luật và Nghị quyết thông qua tại Kỳ họp thứ 10 Quốc hội khóa XV?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];