Cách nộp danh sách chi tiết thuế TNCN trên Dịch vụ công 2026 chi tiết, đầy đủ, mới nhất?
Dưới đây là chi tiết cách nộp danh sách chi tiết thuế TNCN trên Dịch vụ công 2026 đầy đủ, mới nhất qua 9 bước như sau:
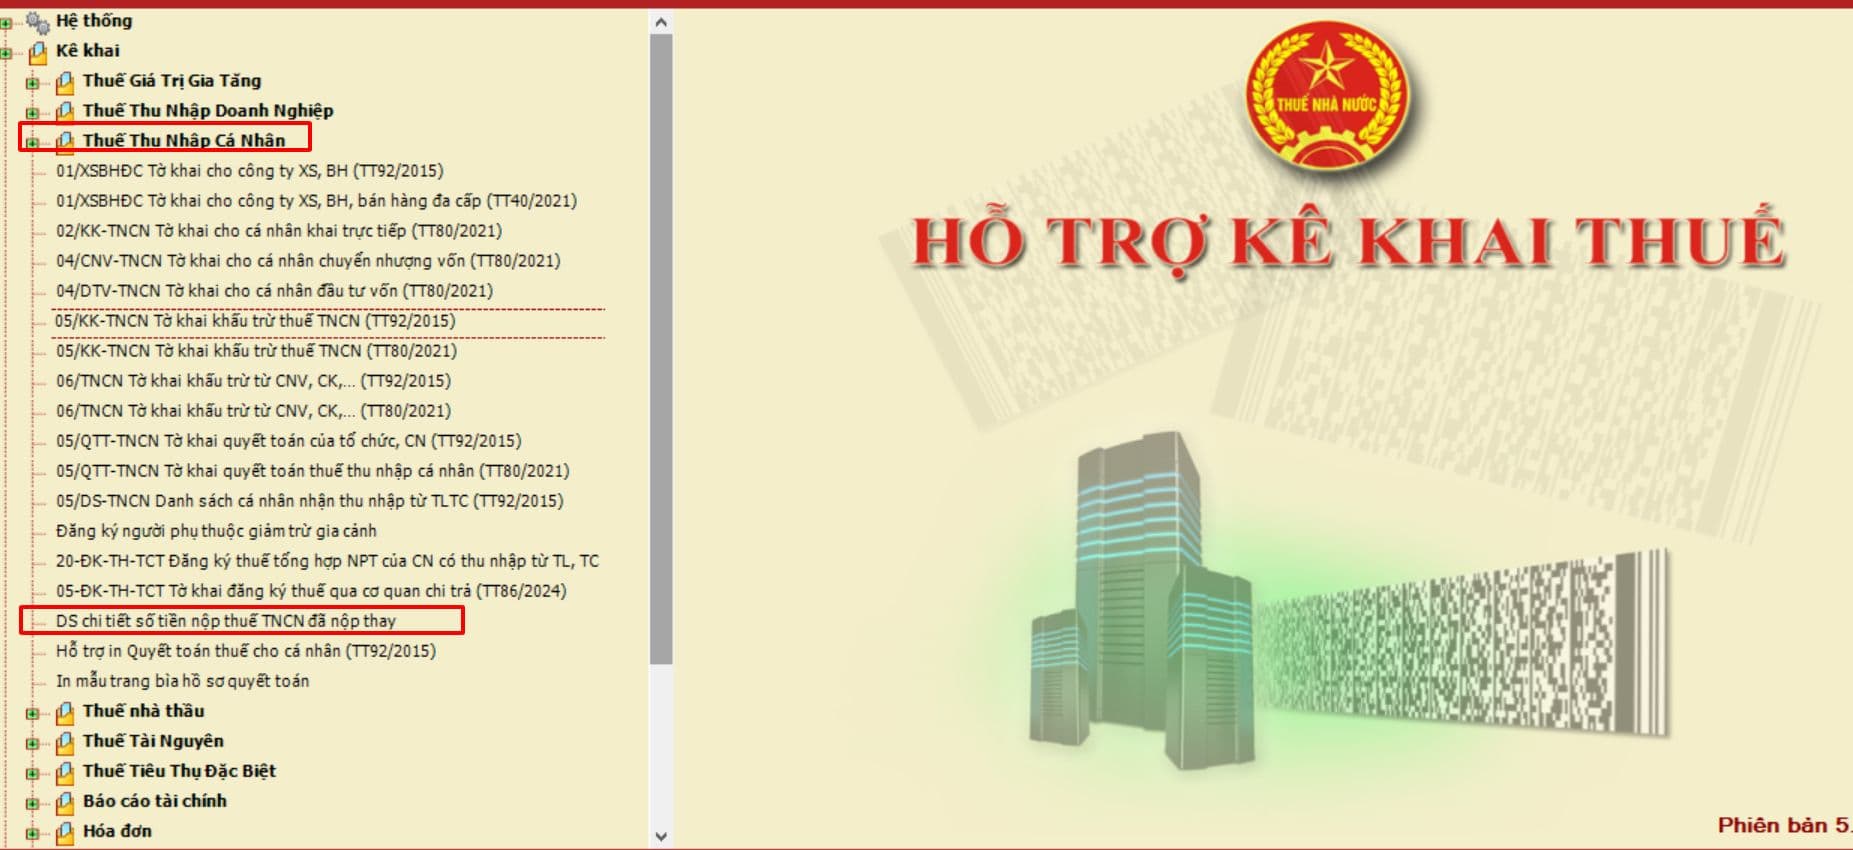
Bước 1: Truy cập phần mềm HTKK
- Người nộp thuế đăng nhập vào phần mềm HTKK
- Vào mục Thuế thu nhập cá nhân >> Chọn DS chi tiết số tiền nộp thuế TNCN đã nộp thay.
Bước 2: Chọn kỳ tính thuế
- Lần gửi: Chọn “Lần gửi 1” nếu đây là lần đầu lập danh sách.
- Số chứng từ nộp NSNN: Nhập số Giấy nộp tiền (GNT) đã nộp thành công vào Ngân sách Nhà nước.
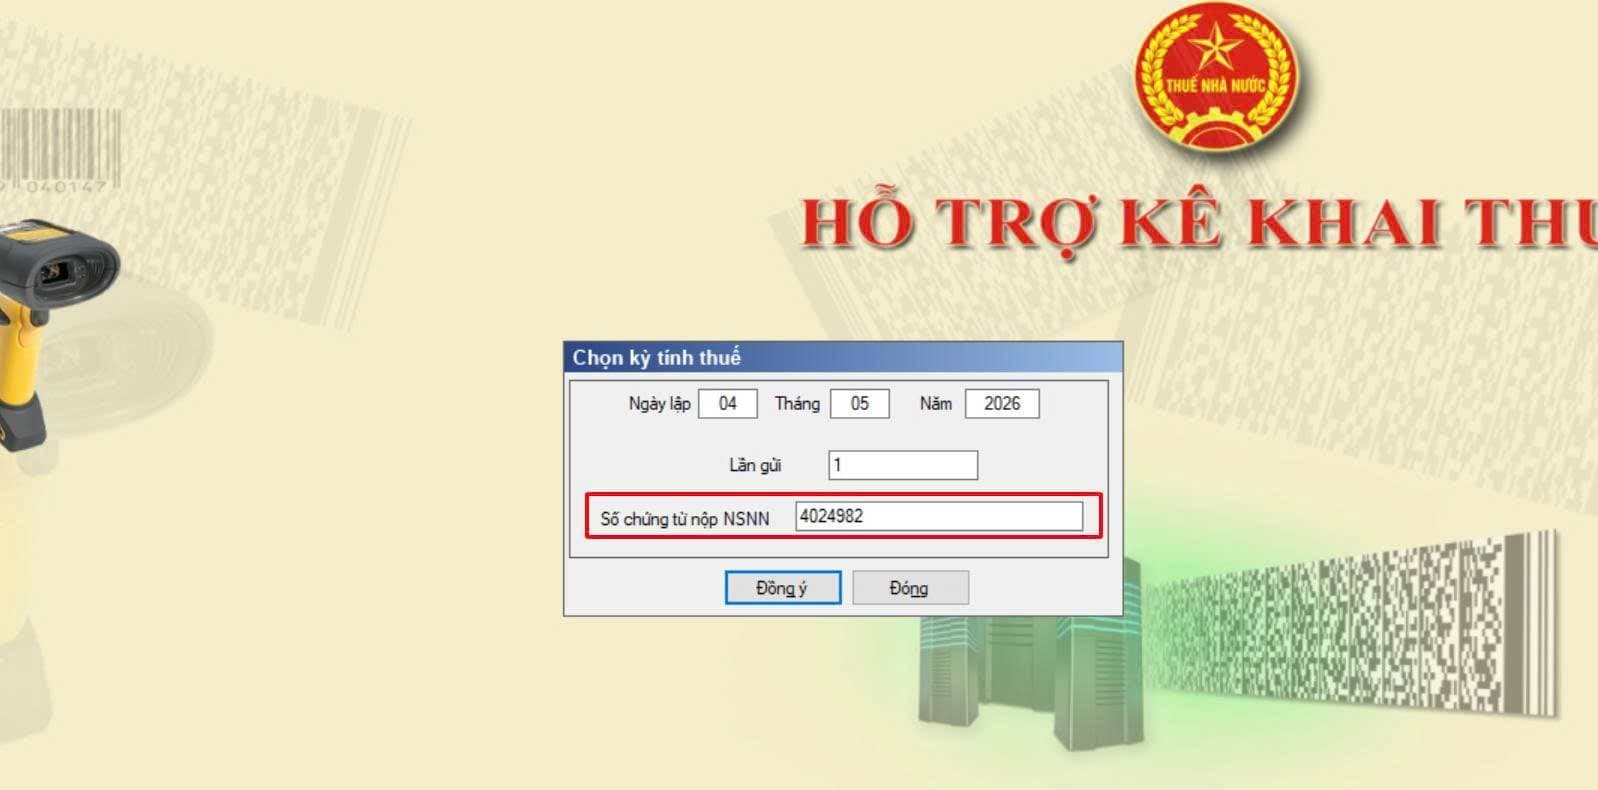
Bước 3: Khai báo thông tin danh sách
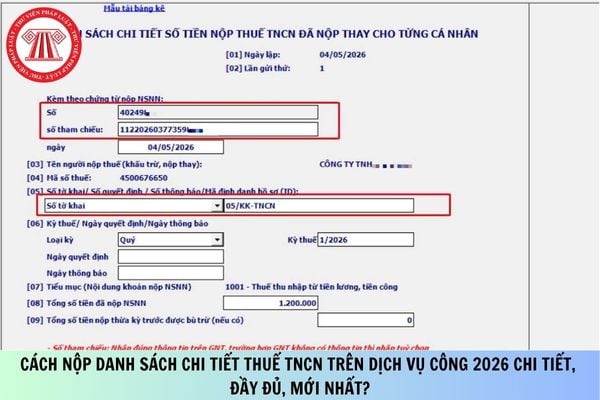
Sau khi tạo mới danh sách, NNT tiến hành điền đầy đủ các chỉ tiêu:
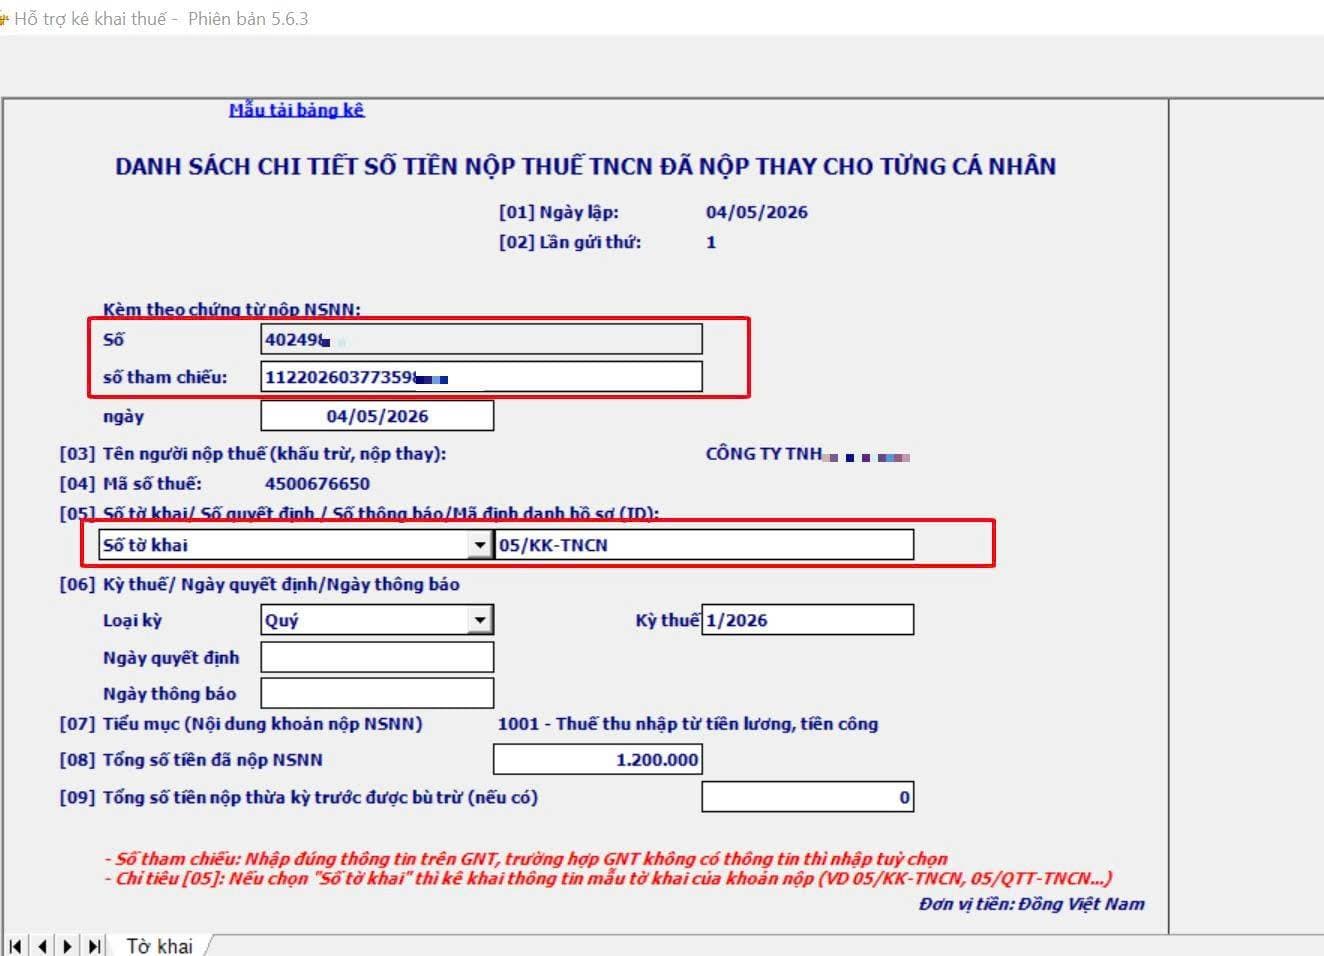
Trong đó, các chỉ tiêu cần nhập bao gồm:
- Kèm theo chứng từ nộp NSNN:
+ Số: Bắt buộc nhập số chứng từ, định dạng text
+ Số tham chiếu: Bắt buộc nhập số tham chiếu, định dạng text
+ Ngày: Bắt buộc nhập ngày, định dạng dd/mm/yyyy và ngày phải <= ngày hiện tại
- Chỉ tiêu [05] Số tờ khai/ Số quyết định / Số thông báo/Mã định danh hồ sơ (ID): Bắt buộc chọn 1 trong 4 giá trị sau đó nhập thông tin chi tiết
- Chỉ tiêu [06] Kỳ thuế/ Ngày quyết định/Ngày thông báo:
+ Nếu chỉ tiêu [05] chọn “Số tờ khai” thì bắt buộc chọn 1 trong các loại kỳ thuế (Năm/ quý/ tháng/ lần phát sinh) sau đó nhập thông tin kỳ thuế
++ Nếu chọn Loại kỳ là “Năm” thì nhập theo kỳ thuế theo định dạng yyyy
++ Nếu chọn Loại kỳ là “Quý” thì nhập kỳ thuế theo định dạng Q/yyyy
++ Nếu chọn Loại kỳ là “Tháng” thì nhập kỳ thuế theo định dạng mm/yyyy
++ Nếu chọn Loại kỳ là “Lần phát sinh” thì nhập kỳ thuế theo định dạng dd/mm/yyyy
+ Nếu chỉ tiêu [05] chọn “Số quyết định” thì bắt buộc nhập “Ngày quyết định” theo định dạng dd/mm/yyyy
+ Nếu chỉ tiêu [05] chọn “Số thông báo” thì bắt buộc nhập “Ngày thông báo” theo định dạng dd/mm/yyyy
- Chỉ tiêu [07] Tiểu mục (Nội dung khoản nộp NSNN): Mặc định là “1001 - Thuế thu nhập từ tiền lương, tiền công”
- Chỉ tiêu [08] Tổng số tiền đã nộp NSNN: Bắt buộc nhập số nguyên >0
Lưu ý: Sau khi nhập xong toàn bộ danh sách, Số tiền đã nộp NSNN tại mục [8] sẽ được hệ thống tự động cập nhật bằng tổng Số tiền đã khấu trừ.
- Chỉ tiêu [09] Tổng số tiền nộp thừa kỳ trước được bù trừ (nếu có): Nhập số nguyên >=0
- Cột (2) MST: Bắt buộc nhập, không được nhập trùng MST giữa các dòng
- Cột (3) Tên NNT: Bắt nhập nhập, định dạng text
- Cột (4) Số tiền đã khấu trừ: bắt buộc nhâp số nguyên >0
- Cột (5) Số tiền đã nộp NSNN: Hiển thị mặc định = cột (4), cho phép sửa định dạng số nguyên >=0. Tổng cột (5) phải = chỉ tiêu [08]
- Cột (6) Số nộp thừa kỳ trước được bù trừ (nếu có): Nhập số nguyên >=0. Tổng cột (6) phải = chỉ tiêu [09]
Bước 4: Nhấn <Ghi> để lưu lại thông tin vào CSDL
Bước 5: Kết xuất tờ khai dạng XML để nộp qua mạng
Lưu ý:
- Nếu DN có ít người lao động bị khấu trừ thuế nhập trực tiếp thông tin lên phần mềm HTKK.
- Đối với DN có nhiều người lao động bị khấu trừ thuế có thể áp dụng cách Tải mẫu bảng kê Excel từ HTKK về máy sau đó đưa thông tin vào bảng kê Excel => Click tải bảng kê lên phần mềm HTKK
- Chỉ khai DS khi có Chứng từ nộp NSNN.
- Nếu không phát sinh (do bù trừ) thì tiếp tục theo dõi và khai gộp vào kỳ sau.
- Chỉ khai những cá nhân có số thuế phải khấu trừ trong kỳ, bao gồm cả kỳ chưa khai trước đó do bù trừ.
Cách ghi:
[08] = Tổng cột (5): Tổng số đã nộp NSNN
[09] = Tổng cột (6): Tổng số bù trừ
Đối với từng cá nhân:
Cột (4) = Cột (5) + Cột (6)
Mục ([09]: Tổng số bù trừ) phải luôn nhỏ hơn hoặc bằng số nộp thừa đang còn.
- Lập Danh sách tương ứng với Giấy nộp tiền (ví dụ: 03 Giấy nộp tiền thì lập Danh sách lần 1, lần 2 và lần 3 tương ứng) điền cùng một Tờ khai, qua File XML, nộp tại Tab Nộp thuế, chức năng Nộp DS ch tiết thuế TNCN XML.
Bước 6: NNT truy cập cổng Dịch vụ Công Thuế theo đường link
https://dichvucong.gdt.gov.vn/

Bước 7: Đăng nhập bằng tài khoản thuế điện tử hoặc tài khoản định danh điện tử sau đó chọn "Doanh nghiệp"


Bước 8: Tra cứu giấy nộp tiền và tải lên danh sách chi tiết
- NNT chọn “Dịch vụ khác” vào mục “ Nộp thuế” và chọn “Tra cứu GNT”.
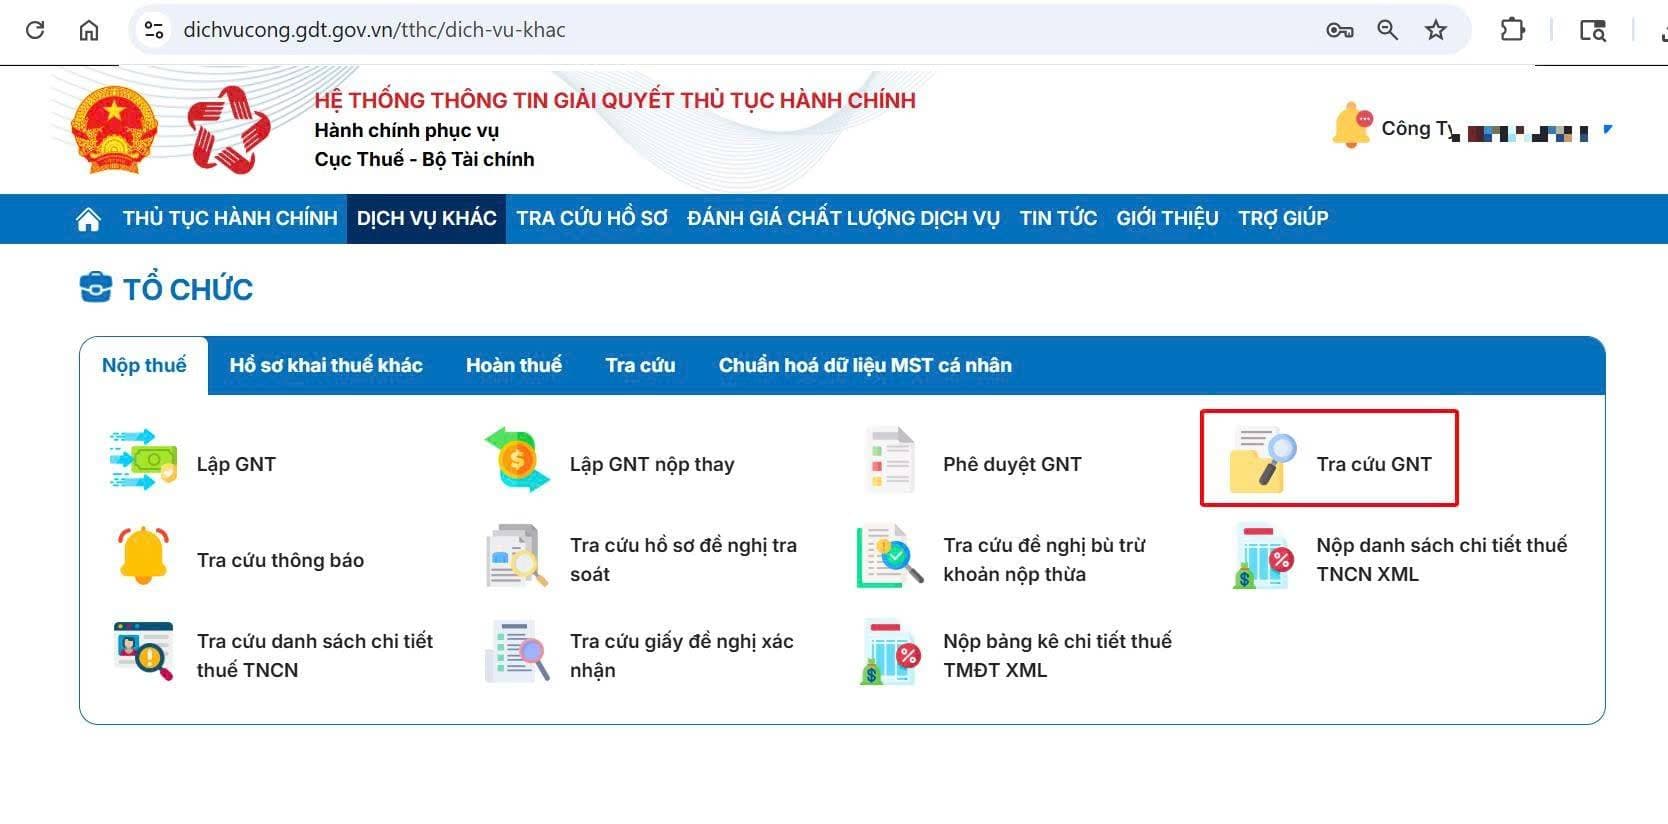
- NNT chọn khoảng thời gian nộp tiền thuế và tìm đến giao dịch đã lập thành công. Kéo đến dòng GNT cần nộp bổ sung danh sách. Tại cột “ Nộp DS chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân”, chọn tệp tải lên.
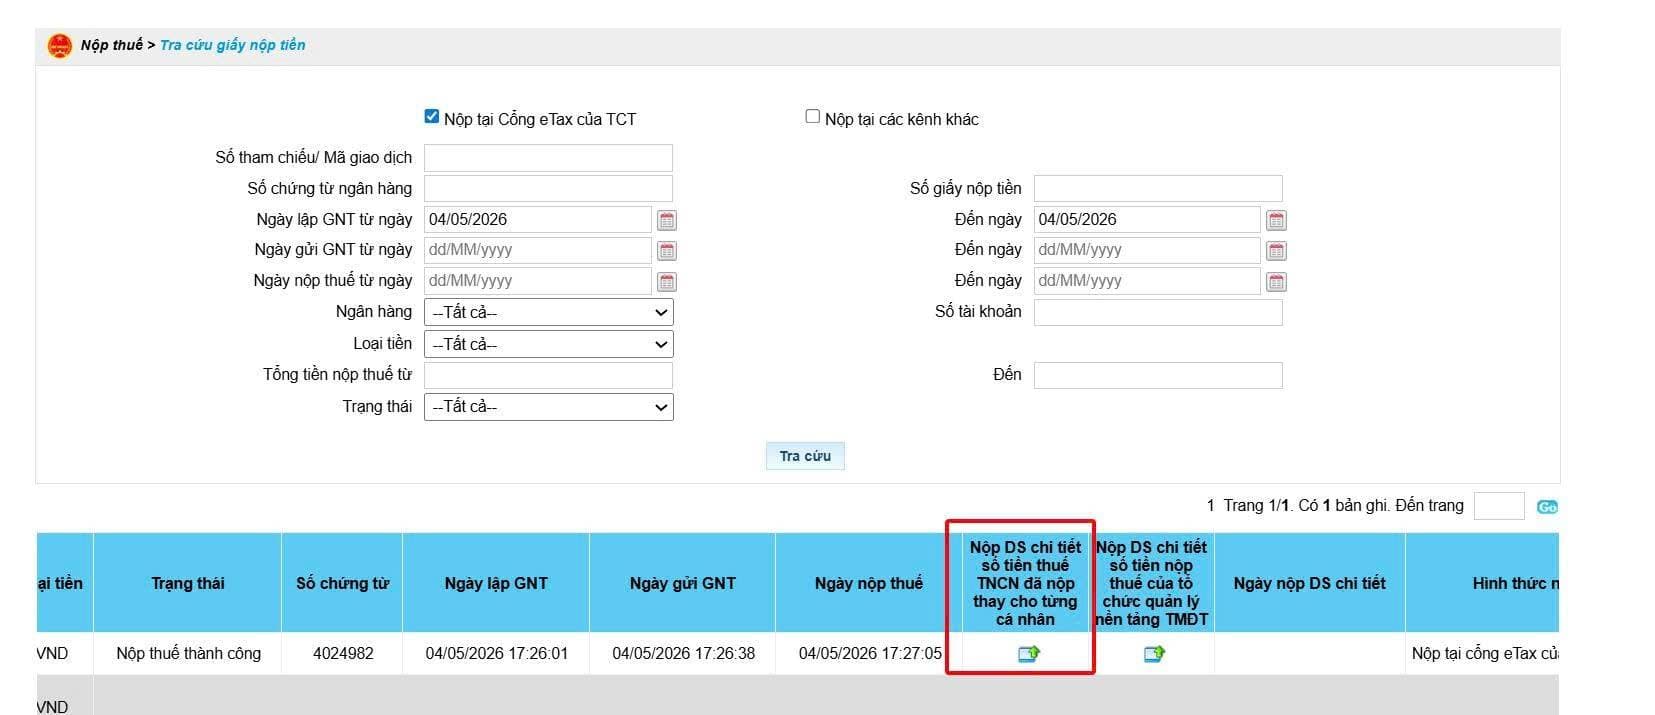
Bước 9: Chọn tệp bảng kê tải lên và tiến hành ký điện tử và nộp bảng kê.

Sau khi hệ thống báo “ Nộp thành công: quay lại màn hình tra cứu GNT để kiểm tra. Khi cột “Nộp DS chi tiết.. hiển thị trạng thái “Đã nộp” hoặc có biểu tượng xác nhận quy trình được coi là đã hoàn tất.


Trên đây là 9 bước nộp danh sách chi tiết thuế TNCN trên Dịch vụ công 2026 chi tiết, đầy đủ, mới nhất
Cách nộp danh sách chi tiết thuế TNCN trên Dịch vụ công 2026 chi tiết, đầy đủ, mới nhất? (Hình từ Internet)
Quy định về thời hạn nộp danh sách chi tiết số tiền thuế TNCN đã nộp thay như thế nào?
Căn cứ Công văn 828/TCT-KK năm 2025 hướng dẫn cung cấp thông tin số thuế TNCN đã nộp thay cho cá nhân trên phần mềm HTKK.
Theo đó, doanh nghiệp kê khai danh sách chi tiết số tiền thuế TNCN đã nộp thay cho cá nhân theo tháng đối với DN kê khai thuế TNCN theo tháng hoặc theo quý đối với DN kê khai thuế TNCN theo quý, ngay sau khi hoàn thành việc nộp thuế thay cho cá nhân.
Bên cạnh đó, căn cứ khoản 2 Điều 55 Luật Quản lý thuế 2019 và Điều 44 Luật Quản lý thuế 2019 về thời hạn nộp tiền TNCN thay cá nhân cũng như hạn kê khai danh sách chi tiết số tiền thuế TNCN đã nộp thay cho cá nhân như sau:
Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ...
Như vậy, quy định về thời hạn kê khai DS chi tiết số tiền thuế TNCN đã nộp thay như sau:
- Đối với doanh nghiệp khai thuế TNCN theo tháng: Chậm nhất là ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
- Đối với doanh nghiệp khai thuế TNCN theo quý: Chậm nhất là ngày cuối cùng của tháng đầu tiên trong quý tiếp theo.
Hồ sơ khai thuế đối với các loại thuế khai và nộp theo tháng, theo quý, theo năm gồm những gì?
Căn cứ theo Điều 43 Luật Quản lý thuế 2019 quy định hồ sơ khai thuế đối với các loại thuế khai và nộp theo tháng, theo quý, theo năm bao gồm:
- Hồ sơ khai thuế đối với loại thuế khai và nộp theo tháng là tờ khai thuế tháng.
- Hồ sơ khai thuế đối với loại thuế khai và nộp theo quý là tờ khai thuế quý.
- Hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm bao gồm:
+ Hồ sơ khai thuế năm gồm tờ khai thuế năm và các tài liệu khác có liên quan đến xác định số tiền thuế phải nộp;
+ Hồ sơ khai quyết toán thuế khi kết thúc năm gồm tờ khai quyết toán thuế năm, báo cáo tài chính năm, tờ khai giao dịch liên kết; các tài liệu khác có liên quan đến quyết toán thuế.
- Hồ sơ khai thuế đối với loại thuế khai và nộp theo từng lần phát sinh nghĩa vụ thuế bao gồm:
+ Tờ khai thuế;
+ Hóa đơn, hợp đồng và chứng từ khác có liên quan đến nghĩa vụ thuế theo quy định của pháp luật.
- Đối với hàng hóa xuất khẩu, nhập khẩu thì hồ sơ hải quan theo quy định của Luật Hải quan 2014 được sử dụng làm hồ sơ khai thuế.
- Hồ sơ khai thuế đối với trường hợp chấm dứt hoạt động, chấm dứt hợp đồng, chuyển đổi loại hình doanh nghiệp, tổ chức lại doanh nghiệp bao gồm:
+ Tờ khai quyết toán thuế;
+ Báo cáo tài chính đến thời điểm chấm dứt hoạt động hoặc chấm dứt hợp đồng hoặc chuyển đổi loại hình doanh nghiệp hoặc tổ chức lại doanh nghiệp;
+ Tài liệu khác có liên quan đến quyết toán thuế.
- Báo cáo lợi nhuận liên quốc gia trong trường hợp người nộp thuế là công ty mẹ tối cao của tập đoàn tại Việt Nam có phát sinh giao dịch liên kết xuyên biên giới và có mức doanh thu hợp nhất toàn cầu vượt mức quy định hoặc người nộp thuế có công ty mẹ tối cao tại nước ngoài mà công ty mẹ tối cao có nghĩa vụ lập báo cáo lợi nhuận liên quốc gia theo quy định của nước sở tại.
- Chính phủ quy định chi tiết hồ sơ khai thuế; quy định loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế, khai quyết toán thuế; khai các khoản phải nộp về phí, lệ phí do cơ quan đại diện nước Cộng hòa xã hội chủ nghĩa Việt Nam ở nước ngoài thực hiện thu; kê khai, cung cấp, trao đổi, sử dụng thông tin đối với báo cáo lợi nhuận liên quốc gia; tiêu chí xác định người nộp thuế để khai thuế theo quý.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026, riêng quy định tại Điều 13 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];