
Báo cáo y tế lao động 6 tháng đầu năm 2026 nộp theo phường hay theo tỉnh?
NÓNG: Link nộp báo cáo y tế lao động 6 tháng đầu năm 2026 tại 126 xã/phường tại TP Hà Nội?
Căn cứ tại Điều 10 Thông tư 19/2016/TT-BYT hướng dẫn nộp báo cáo y tế lao động 6 tháng đầu năm 2026 như sau:
Tuyến cơ sở
1. Đơn vị và nội dung báo cáo:
a) Cơ sở lao động thực hiện việc báo cáo y tế lao động theo mẫu quy định tại Phụ lục 8 ban hành kèm theo Thông tư này;
b) Cơ sở khám bệnh, chữa bệnh thuộc tuyến huyện và Trạm y tế xã, phường, thị trấn thực hiện việc báo cáo các trường hợp tai nạn lao động được khám và điều trị tại đơn vị theo mẫu quy định tại Nghị định số 39/2016/NĐ-CP ngày 15 tháng 5 năm 2016 của Chính phủ quy định chi tiết thi hành một số điều của Luật An toàn vệ sinh lao động (sau đây gọi tắt là Nghị định số 39/2016/NĐ-CP).
2. Đơn vị nhận báo cáo:
a) Trung tâm y tế huyện, quận, thị xã, thành phố thuộc tỉnh (sau đây gọi là Trung tâm y tế) nơi đặt trụ sở chính của cơ sở lao động;
b) Đơn vị quản lý y tế bộ, ngành đối với trường hợp cơ sở lao động thuộc quyền quản lý của bộ, ngành.
3. Thời gian gửi báo cáo:
a) Trước ngày 05 tháng 7 hằng năm đối với báo cáo 6 tháng đầu năm;
b) Trước ngày 10 tháng 01 năm tiếp theo đối với báo cáo năm.
Theo đó, doanh nghiệp thực hiện việc báo cáo y tế lao động theo mẫu quy định tại Phụ lục 8 ban hành kèm theo Thông tư 19/2016/TT-BYT trước ngày 05 tháng 7 hằng năm đối với báo cáo 6 tháng đầu năm 2026. Đơn vị nhận báo cáo: Trung tâm y tế huyện, quận, thị xã, thành phố thuộc tỉnh (sau đây gọi là Trung tâm y tế) nơi đặt trụ sở chính của cơ sở lao động.
Như vậy, báo cáo y tế lao động 6 tháng đầu năm 2026 sẽ nộp tại Trung tâm y tế huyện, quận, thị xã, thành phố thuộc tỉnh nay là xã/phường (sau đây gọi là Trung tâm y tế) nơi đặt trụ sở chính của cơ sở lao động.

Báo cáo y tế lao động 6 tháng đầu năm 2026 nộp theo phường hay theo tỉnh? (Hình từ Internet)
Mẫu báo cáo y tế lao động của cơ sở lao động 6 tháng đầu năm 2026 là mẫu nào?
Hiện hành, mẫu báo cáo y tế lao động 6 tháng đầu năm của cơ sở lao động được quy định tại Phụ lục 8 Mẫu báo cáo y tế lao động ban hành kèm theo Thông tư 19/2016/TT-BYT, mẫu báo cáo có dạng như sau:
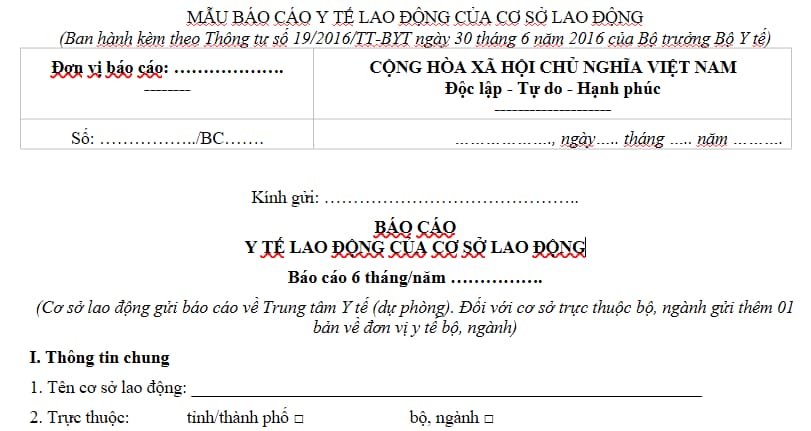
>>Tải về Mẫu báo cáo y tế lao động của cơ sở lao động 6 tháng đầu năm 2026
Người lao động được giảm trừ những khoản chi y tế, giáo dục nào khi tính thuế thu nhập cá nhân?
Căn cứ tại Điều 11 Luật Thuế thu nhập cá nhân 2025 quy định giảm trừ đối với khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác như sau:
Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
Cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản sau đây:
1. Khoản đóng góp từ thiện, nhân đạo, bao gồm:
a) Khoản đóng góp vào tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa;
b) Khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học;
c) Khoản đóng góp vào các tổ chức có chức năng huy động tài trợ được thành lập và hoạt động theo quy định của pháp luật.
Tổ chức, cơ sở và các quỹ quy định tại khoản này phải được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, khuyến học, không vì mục tiêu lợi nhuận.
2. Khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế, người phụ thuộc của người nộp thuế được giảm trừ vào thu nhập trước khi tính thuế theo mức do Chính phủ quy định.
3. Các khoản chi quy định tại Điều này phải đáp ứng các điều kiện về hóa đơn, chứng từ theo quy định của pháp luật và không được chi trả từ các nguồn khác.
4. Chính phủ quy định chi tiết Điều này.
Bên cạnh đó, theo Điều 29 Luật Thuế thu nhập cá nhân 2025 quy định về điều khoản thi hành như sau:
Điều khoản thi hành
1. Luật này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, trừ quy định tại khoản 2 Điều này.
2. Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
...
Theo đó, quy định khoản chi cho y tế, giáo dục - đào tạo sẽ được trừ khi tính thuế thu nhập cá nhân được áp dụng đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú từ kỳ tính thuế năm 2026.
Như vậy, cá nhân cư trú được giảm trừ vào thu nhập chịu thuế đối với các khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế và người phụ thuộc trước khi tính thuế thu nhập cá nhân.
Tuy nhiên, mức giảm trừ cụ thể đối với từng khoản chi y tế, giáo dục - đào tạo sẽ do Chính phủ quy định chi tiết.
Đồng thời, các khoản chi này phải có đầy đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật và không được chi trả từ các nguồn khác thì mới được tính giảm trừ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




































