04 việc hộ kinh doanh dưới 500 triệu/năm cần làm để tránh rủi ro thuế?
>>> Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. >>> Tải về Lịch nộp thuế 2026 |
Vừa qua Thuế Cơ sở 4 Thuế tỉnh Gia Lai đã có hướng dân về nghĩa vụ thuế đối với hộ kinh doanh dưới 500 triệu/năm như sau:
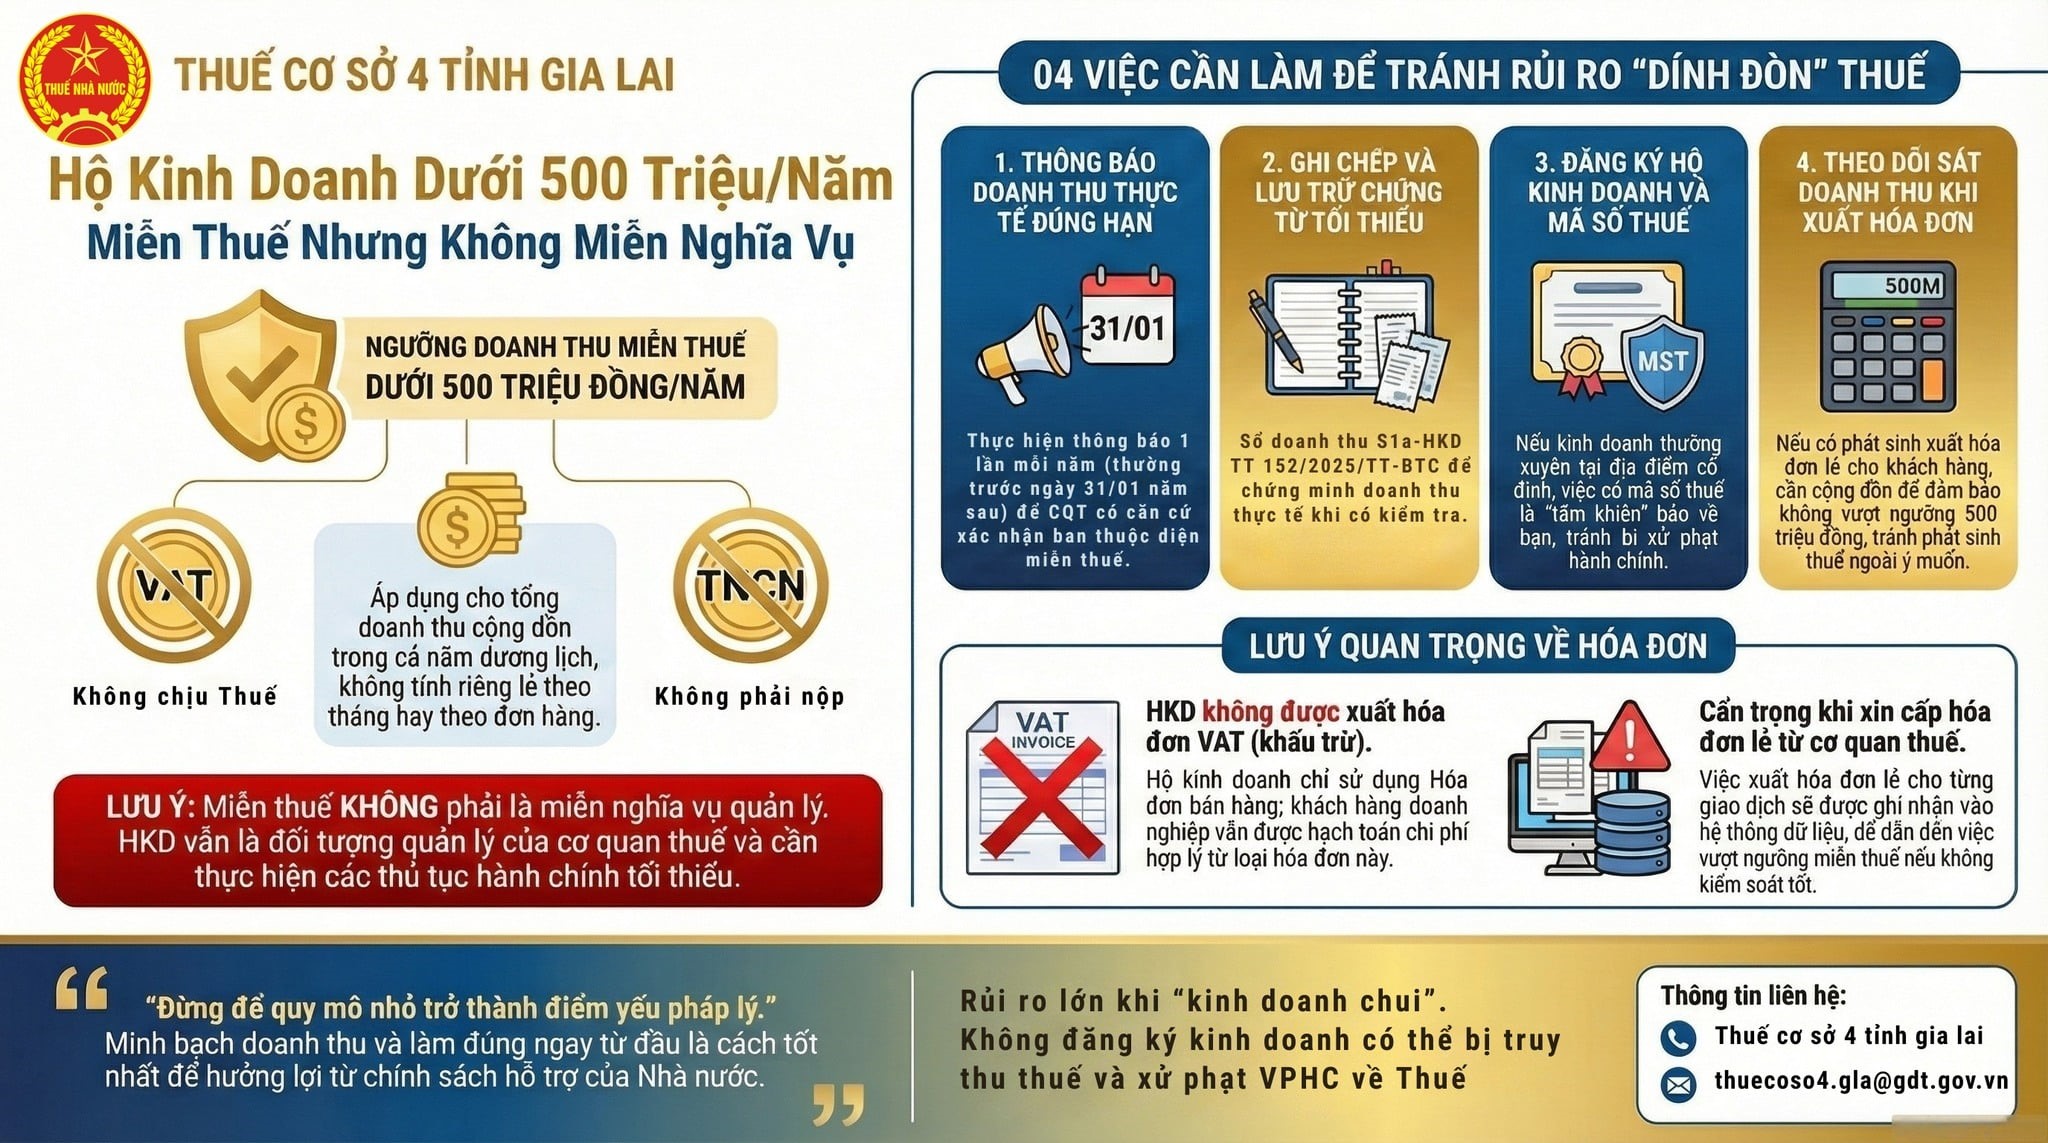
Theo đó, dưới đây là 04 việc hộ kinh doanh dưới 500 triệu/năm cần làm để tránh rủi ro thuế:
(1) Thông báo doanh thu thực tế đúng hạn
Theo khoản 2 Điều 4 Thông tư 40/2021/TT-BTC quy định về nguyên tắc tính thuế như sau:
Nguyên tắc tính thuế
...
Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
...
Tuy nhiên, theo khoản 1 Điều 7 Luật Thuế thu nhập cá nhân 2025 và Điều 1 Luật Thuế giá trị gia tăng sửa đổi 2025 thì từ 2026 ngưỡng doanh thu miễn thuế TNCN và thuế GTGT được điều chỉnh từ 100 triệu lên 500 triệu đồng/năm.
Mặc dù được miễn nộp thuế GTGT và thuế TNCN, hộ kinh doanh, cá nhân kinh doanh có doanh thu dưới 500 triệu vẫn có trách nhiệm kê khai thuế và nộp hồ sơ thuế đúng hạn theo quy định.
Theo đó, hộ kinh doanh phải thực hiện thông báo 1 lần mỗi năm (thường trước ngày 31/01 năm sau) để cơ quan thuế có căn cứ xác nhận hộ kinh doanh thuộc diện miễn thuế.
(2) Ghi chép và lưu trữ chứng từ tối thiểu
Theo Điều 4 Thông tư 152/2025/TT-BTС hướng dẫn kế toán đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu dưới 500 triệu đồng/năm như sau:
* Trường hợp hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân thì sử dụng Sổ doanh thu bán hàng hóa, dịch vụ (mẫu số S1a-HKD) sau đây để ghi chép doanh thu bán hàng hóa, dịch vụ, cụ thể:
Tải về Mẫu số S1a-HKD
* Phương pháp ghi sổ
- Sổ này được mở để ghi doanh thu bán hàng hóa, dịch vụ làm căn cứ kê khai, xác định hộ kinh doanh, cá nhân kinh doanh có thuộc đối tượng chịu thuế GTGT, nộp thuế TNCN theo quy định của pháp luật về thuế hay không. Trường hợp hộ kinh doanh, cá nhân kinh doanh thực hiện kê khai doanh thu theo quy định của pháp luật về thuế thì hộ kinh doanh, cá nhân kinh doanh có thể dùng sổ này để theo dõi, đối chiếu số liệu với cơ quan thuế.
- Phương pháp ghi sổ
+ Cột A: Ghi ngày, tháng ghi sổ.
+ Cột B: Ghi diễn giải doanh thu từ việc bán hàng hóa, dịch vụ. Hộ kinh doanh, cá nhân kinh doanh có thể ghi theo từng nghiệp vụ phát sinh hoặc theo định kỳ.
+ Cột 1: Ghi số tiền bán hàng hóa, dịch vụ.
Theo đó, việc ghi chép sổ doanh thu giúp chứng minh doanh thu thực tế khi có kiểm tra.
(3) Đăng ký kinh doanh và mã số thuế
Theo khoản 3 Điều 82 Nghị định 168/2025/NĐ-CP quy định ngoại trừ các trường hợp thu nhập thấp như bán hàng rong, quà vặt, buôn chuyến, kinh doanh thời vụ..., các hộ kinh doanh thường xuyên tại địa điểm cố định bắt buộc phải có Giấy chứng nhận đăng ký kinh doanh và Mã số thuế.
(4) Theo dõi sát doanh thu khi xuất hoá đơn
Theo Điều 7 Luật Thuế thu nhập cá nhân 2025 quy định cá nhân cư trú có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế thu nhập cá nhân. Chính phủ trình Ủy ban Thường vụ Quốc hội điều chỉnh mức doanh thu không phải nộp thuế thu nhập cá nhân cho phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
Đồng thời, khoản 25 Điều 5 Luật Thuế giá trị gia tăng 2024 (được sửa đổi bởi Điều 1 Luật sửa đổi Luật Thuế giá trị gia tăng 2025) quy định hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế GTGT.
Theo đó, hộ kinh doanh có doanh thu từ 500 triệu đồng trở xuống không phải nộp thuế TNCN, thuế GTGT.
Do đó, hộ kinh doanh cần theo dõi sát doanh thu thực tế. Nếu vượt quá ngưỡng này mà không kê khai kịp thời, hộ kinh doanh sẽ đối mặt với việc truy thu và phạt thuế ngoài ý muốn.
Ngoài ra Thuế cơ sở 4 tỉnh Gia Lai còn có một số lưu ý quan trong về hóa đơn như sau:
(1) Hộ kinh doanh không được xuất hóa đơn VAT (khấu trừ)
Hộ kinh doanh chỉ sử dụng Hóa đơn bán hàng; khách hàng doanh nghiệp vẫn được hạch toán chi phí hợp lý từ loại hóa đơn này.
(2) Cẩn trọng khi xin cấp hóa đơn lẻ từ cơ quan thuế
Việc xuất hóa đơn lẻ cho từng giao dịch sẽ được ghi nhận vào hệ thông dữ liệu, dễ dẫn đến việc vượt ngưông miễn thuế nếu không kiểm soát tốt.
Trên đây là thông tin về 04 việc hộ kinh doanh dưới 500 triệu/năm cần làm để tránh rủi ro thuế.
Xem thêm:
>> Hộ kinh doanh có doanh thu trên 200 triệu có phải mở tài khoản riêng phục vụ kinh doanh không?
>> Tổng hơp các cách nộp thông báo số tài khoản ngân hàng của hộ kinh doanh mới nhất 2026?
>>> Hộ kinh doanh có doanh thu dưới 500 triệu đồng/năm có phải làm sổ kế toán không?
>>> Hộ kinh doanh dưới 500 triệu có phải kê khai thuế không?
04 việc hộ kinh doanh dưới 500 triệu/năm cần làm để tránh rủi ro thuế? (Hình từ Internet)
Nguyên tắc áp dụng trong đăng ký hộ kinh doanh được quy định như thế nào?
Căn cứ theo quy định tại Điều 88 Nghị định 168/2025/NĐ-CP thì nguyên tắc áp dụng trong đăng ký hộ kinh doanh được quy định như sau:
(1) Người thành lập hộ kinh doanh hoặc hộ kinh doanh tự kê khai hồ sơ đăng ký hộ kinh doanh và chịu trách nhiệm trước pháp luật về tính hợp pháp, trung thực và chính xác của các thông tin kê khai trong hồ sơ đăng ký hộ kinh doanh và các báo cáo.
(2) Người thành lập hộ kinh doanh, hộ kinh doanh có thể nộp hồ sơ đăng ký hộ kinh doanh và nhận kết quả tại Cơ quan đăng ký kinh doanh cấp xã bất kỳ trong phạm vi tỉnh, thành phố trực thuộc trung ương nơi hộ kinh doanh đặt trụ sở. Việc giải quyết hồ sơ đăng ký hộ kinh doanh do cơ quan đăng ký kinh doanh cấp xã nơi hộ kinh doanh đặt trụ sở thực hiện.
(3) Cơ quan đăng ký kinh doanh cấp xã chịu trách nhiệm về tính hợp lệ của hồ sơ đăng ký hộ kinh doanh, không chịu trách nhiệm về những vi phạm pháp luật của người thành lập hộ kinh doanh, hộ kinh doanh xảy ra trước và sau khi đăng ký hộ kinh doanh.
Hồ sơ đăng ký hộ kinh doanh hợp lệ là hồ sơ có đầy đủ giấy tờ và nội dung các giấy tờ đó được kê khai đầy đủ theo quy định của Nghị định 168/2025/NĐ-CP
(4) Cơ quan đăng ký kinh doanh cấp xã không giải quyết tranh chấp giữa các thành viên hộ gia đình đăng ký hộ kinh doanh với nhau hoặc với tổ chức, cá nhân khác hoặc giữa hộ kinh doanh với tổ chức, cá nhân khác.
(5) Nghiêm cấm Cơ quan đăng ký kinh doanh cấp xã và các cơ quan khác gây phiền hà đối với tổ chức, cá nhân trong khi tiếp nhận hồ sơ và giải quyết thủ tục đăng ký hộ kinh doanh.
Những trường hợp nào không bắt buộc phải thành lập hộ kinh doanh?
Căn cứ theo quy định tại Điều 82 Nghị định 168/2025/NĐ-CP quy định về quyền thành lập hộ kinh doanh như sau:
Quyền thành lập hộ kinh doanh
...
2. Cá nhân, thành viên hộ gia đình là công dân Việt Nam có năng lực hành vi dân sự đầy đủ theo quy định của Bộ luật Dân sự có quyền thành lập hộ kinh doanh theo quy định tại Nghị định này, trừ các trường hợp sau đây:
a) Người đang bị truy cứu trách nhiệm hình sự, bị tạm giam, đang chấp hành hình phạt tù, đang chấp hành biện pháp xử lý hành chính tại cơ sở cai nghiện bắt buộc, cơ sở giáo dục bắt buộc hoặc đang bị Tòa án cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định;
b) Người không được thành lập hộ kinh doanh theo quy định của luật.
3. Hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối và những người bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ, làm dịch vụ có thu nhập thấp không phải đăng ký hộ kinh doanh, trừ trường hợp kinh doanh các ngành, nghề đầu tư kinh doanh có điều kiện. Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định mức thu nhập thấp áp dụng trên phạm vi địa phương.
4. Trường hợp có nhu cầu thành lập hộ kinh doanh, các đối tượng tại khoản 3 Điều này đăng ký hộ kinh doanh theo quy định tại Nghị định này.
Vì thế theo quy định trên các trường hợp không phải thành lập hộ kinh doanh là:
- Hộ gia đình sản xuất nông, lâm, ngư nghiệp
- Hộ gia đình làm muối
- Người bán hàng rong, quà vặt, buôn chuyến
- Người kinh doanh lưu động, kinh doanh thời vụ
- Người làm dịch vụ có thu nhập thấp
Lưu ý: chỉ áp dụng đối với những đối tượng kinh doanh các ngành nghề không phải là ngành nghề kinh doanh có điều kiện.
Ngoài ra, trường hợp hộ gia đình trong quá trình hoạt động muốn thành lập hộ kinh doanh thì có thể thực hiện thành lập hộ kinh doanh theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];