Tải Mẫu C3-02/NS - Giấy đề nghị thanh toán tạm ứng, ứng trước vốn đầu tư?
Mẫu Giấy đề nghị thanh toán tạm ứng, ứng trước vốn đầu tư quy định tại Mẫu C3-02/NS ban hành kèm theo Nghị định 11/2020/NĐ-CP.
Dưới đây là Mẫu C3-02/NS - Giấy đề nghị thanh toán tạm ứng, ứng trước vốn đầu tư như sau:
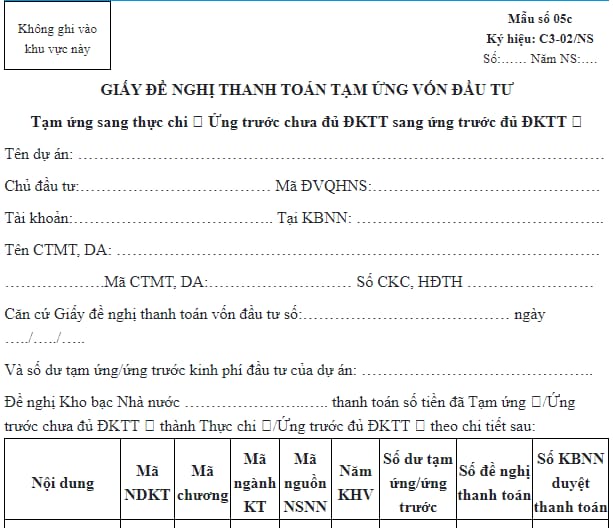
Tải Mẫu C3-02/NS - Giấy đề nghị thanh toán tạm ứng, ứng trước vốn đầu tư:
Tải Mẫu C3-02/NS - Giấy đề nghị thanh toán tạm ứng, ứng trước vốn đầu tư? (Hình từ Internet)
Thủ tục nộp tiền vào ngân sách nhà nước qua Cổng thông tin điện tử của cơ quan quản lý thuế?
Theo khoản 3 Điều 7 Nghị định 11/2020/NĐ-CP quy định thủ tục nộp tiền vào ngân sách nhà nước qua Cổng thông tin điện tử của cơ quan quản lý thuế được thực hiện như sau:
Bước 1: Người nộp ngân sách nhà nước sử dụng tài khoản giao dịch thuế điện tử đã được cơ quan quản lý thuế cấp đăng nhập vào hệ thống nộp thuế điện tử trên Cổng thông tin điện tử của cơ quan quản lý thuế.
Bước 2: Lập chứng từ nộp ngân sách nhà nước, xác nhận chấp nhận nộp tiền và gửi chứng từ nộp ngân sách nhà nước tới cơ quan quản lý thuế theo phương thức điện tử.
Bước 3: Cổng thông tin điện tử của cơ quan quản lý thuế gửi thông báo xác nhận đã nhận chứng từ nộp ngân sách nhà nước hoặc lý do không nhận chứng từ nộp ngân sách nhà nước cho người nộp ngân sách nhà nước.
- Trường hợp người nộp ngân sách nhà nước sử dụng dịch vụ giá trị gia tăng về giao dịch điện tử trong nộp thuế (T-VAN), Cổng thông tin điện tử của cơ quan quản lý thuế gửi thông báo xác nhận đã nhận chứng từ nộp ngân sách nhà nước cho người nộp ngân sách nhà nước thông qua tổ chức cung cấp dịch vụ T-VAN.
- Trường hợp chứng từ nộp ngân sách nhà nước hợp lệ, Cổng thông tin điện tử của cơ quan quản lý thuế thực hiện ký điện tử bằng chữ ký số của cơ quan quản lý thuế lên chứng từ nộp ngân sách nhà nước và gửi đến ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán mà người nộp ngân sách nhà nước đã lựa chọn khi lập chứng từ nộp ngân sách nhà nước.
Ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán kiểm tra điều kiện trích nợ tài khoản của người nộp ngân sách nhà nước. Trường hợp số dư tài khoản của người nộp đủ để trích nộp ngân sách nhà nước, ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán làm thủ tục chuyển tiền đầy đủ, kịp thời vào tài khoản của Kho bạc Nhà nước theo thông tin ghi trên chứng từ nộp ngân sách nhà nước (thời hạn chuyển tiền theo quy định tại Luật Quản lý thuế).
Đồng thời, gửi chứng từ nộp ngân sách nhà nước có chữ ký số của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán cho người nộp ngân sách nhà nước qua Cổng thông tin điện tử của cơ quan quản lý thuế để xác nhận việc nộp ngân sách nhà nước thành công.
Trường hợp số dư tài khoản của người nộp không đủ để trích nộp ngân sách nhà nước, ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán gửi thông báo có chữ ký số về việc nộp ngân sách chưa thành công cho người nộp ngân sách nhà nước qua Cổng thông tin điện tử của cơ quan quản lý thuế để người nộp ngân sách nhà nước thực hiện lại các bước theo trình tự nêu trên.
Thời hạn giải quyết thủ tục nộp tiền vào ngân sách nhà nước được thực hiện như thế nào?
Theo khoản 6 Điều 4 Nghị định 11/2020/NĐ-CP quy định thời hạn giải quyết thủ tục nộp tiền vào ngân sách nhà nước như sau:
- Trường hợp nộp ngân sách nhà nước theo phương thức nộp trực tiếp: Chậm nhất 30 phút, kể từ khi Kho bạc Nhà nước hoặc ngân hàng hoặc cơ quan thu nhận đủ hồ sơ hợp lệ của người nộp ngân sách nhà nước.
- Trường hợp nộp ngân sách nhà nước theo phương thức điện tử: Chậm nhất 05 phút, kể từ khi Cổng thông tin điện tử của cơ quan quản lý thuế hoặc Cổng Dịch vụ công Quốc gia hoặc hệ thống ứng dụng thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nhận được chứng từ nộp ngân sách nhà nước hợp lệ của người nộp ngân sách nhà nước; đồng thời, tài khoản của người nộp ngân sách nhà nước có đủ số dư để trích nộp ngân sách nhà nước theo số tiền ghi trên chứng từ nộp ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];