Giấy đề nghị thanh toán tạm ứng dùng trong đơn vị hành chính sự nghiệp mới nhất 2023?
Giấy đề nghị thanh toán tạm ứng là một loại chứng từ kế toán được sử dụng làm căn cứ để xét duyệt các khoản tạm ứng hỗ trợ nhân viên đi công tác hoặc giải quyết các việc của cơ quan.
Sau đây là mẫu giấy đề nghị thanh toán tạm ứng dùng trong đơn vị hành chính sự nghiệp chuẩn theo Bộ Tài chính có thể tham khảo:
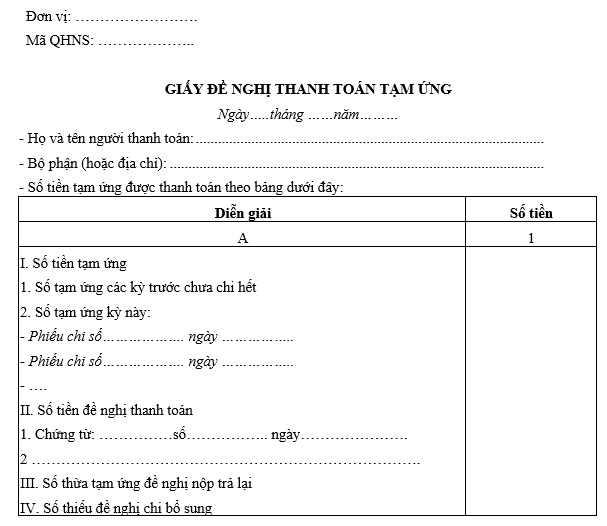
Tải về miễn phí mẫu giấy đề nghị thanh toán tạm ứng dùng trong đơn vị hành chính sự nghiệp tại đây tải về
Giấy đề nghị thanh toán tạm ứng dùng trong đơn vị hành chính sự nghiệp mới nhất 2023? (Hình từ Internet)
Chứng từ kế toán không đủ nội dung theo quy định pháp luật về kế toán phạt bao nhiêu tiền?
Căn cứ theo khoản 1 Điều 16 Luật Kế toán 2015 quy định về nội dung của chứng từ kế toán như sau:
Nội dung chứng từ kế toán
1. Chứng từ kế toán phải có các nội dung chủ yếu sau đây:
a) Tên và số hiệu của chứng từ kế toán;
b) Ngày, tháng, năm lập chứng từ kế toán;
c) Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân lập chứng từ kế toán;
d) Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân nhận chứng từ kế toán;
đ) Nội dung nghiệp vụ kinh tế, tài chính phát sinh;
e) Số lượng, đơn giá và số tiền của nghiệp vụ kinh tế, tài chính ghi bằng số; tổng số tiền của chứng từ kế toán dùng để thu, chi tiền ghi bằng số và bằng chữ;
g) Chữ ký, họ và tên của người lập, người duyệt và những người có liên quan đến chứng từ kế toán.
...
Đồng thời tại khoản 1 Điều 8 Nghị định 41/2018/NĐ-CP quy định về xử phạt hành vi vi phạm quy định về chứng từ kế toán như sau:
Xử phạt hành vi vi phạm quy định về chứng từ kế toán
1. Phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng đối với một trong các hành vi sau:
a) Mẫu chứng từ kế toán không có đầy đủ các nội dung chủ yếu theo quy định;
b) Tẩy xóa, sửa chữa chứng từ kế toán;
c) Ký chứng từ kế toán bằng mực màu đỏ, mực phai màu;
d) Ký chứng từ kế toán bằng đóng dấu chữ ký khắc sẵn;
đ) Chứng từ chi tiền không ký theo từng liên.
...
Tại khoản 2 Điều 6 Nghị định 41/2018/NĐ-CP được sửa đổi bởi khoản 2 Điều 5 Nghị định 102/2021/NĐ-CP quy định về mức phạt tiền trong lĩnh vực kế toán, kiểm toán độc lập như sau:
Mức phạt tiền trong lĩnh vực kế toán, kiểm toán độc lập
...
2. Mức phạt tiền quy định tại Chương II, Chương III Nghị định này là mức phạt tiền áp dụng đối với tổ chức trừ trường hợp quy định tại khoản 1 Điều 7; Điều 8; Điều 9; Điều 10; Điều 11; Điều 13; Điều 14; Điều 15; Điều 16; Điều 17; Điều 19; khoản 1, khoản 3 Điều 21; Điều 22; Điều 23; Điều 24; Điều 26; Điều 33; Điều 34; khoản 1, khoản 3 Điều 36; khoản 1 Điều 38; khoản 2, khoản 3 Điều 39; khoản 1, khoản 2 Điều 48; khoản 1 Điều 57; khoản 1, khoản 2 Điều 61; Điều 67 là mức phạt tiền đối với cá nhân. Đối với tổ chức có cùng hành vi vi phạm thì mức phạt tiền gấp 02 lần mức phạt tiền đối với cá nhân.
...
4. Biện pháp khắc phục hậu quả:
a) Bổ sung các yếu tố chưa đầy đủ của chứng từ đối với hành vi quy định tại điểm a khoản 1 Điều này;
...
Theo đó, các chứng từ kế toán phải đảm bảo có những nội dung cơ bản của chứng từ kế toán theo pháp luật về kế toán.
Trường hợp chứng từ kế toán không bảo đảm đầy đủ nội dung theo quy định sẽ có mức xử phạt như sau:
- Phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng đối với cá nhân vi phạm;
- Phạt tiền từ 6.000.000 đồng đến 10.000.000 đồng đối với cá nhân vi phạm.
Ngoài ra, đối tượng vi phạm còn buộc phải bổ sung các yếu tố chưa đầy đủ của chứng từ.
Những đối tượng nào sẽ không được làm kế toán trong đơn vị hành chính sự nghiệp?
Căn cứ theo Điều 52 Luật Kế toán 2015 quy định về những người không được làm kế toán như sau:
Những người không được làm kế toán
1. Người chưa thành niên; người bị Tòa án tuyên bố hạn chế hoặc mất năng lực hành vi dân sự; người đang phải chấp hành biện pháp đưa vào cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc.
2. Người đang bị cấm hành nghề kế toán theo bản án hoặc quyết định của Tòa án đã có hiệu lực pháp luật; người đang bị truy cứu trách nhiệm hình sự; người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích.
3. Cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người đại diện theo pháp luật, của người đứng đầu, của giám đốc, tổng giám đốc và của cấp phó của người đứng đầu, phó giám đốc, phó tổng giám đốc phụ trách công tác tài chính - kế toán, kế toán trưởng trong cùng một đơn vị kế toán, trừ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
4. Người đang là người quản lý, điều hành, thủ kho, thủ quỹ, người mua, bán tài sản trong cùng một đơn vị kế toán, trừ trong doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
Theo đó, những người không được làm kế toán trong đơn vị hành chính sự nghiệp là:
- Người chưa thành niên;
- Người bị Tòa án tuyên bố hạn chế hoặc mất năng lực hành vi dân sự;
- Người đang phải chấp hành biện pháp đưa vào cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc;
- Người đang bị cấm hành nghề kế toán theo quyết định của cơ quan có thẩm quyền;
- Người đang bị truy cứu trách nhiệm hình sự;
- Người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích;
- Cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người đại diện theo pháp luật, của người đứng đầu, của giám đốc, tổng giám đốc và của cấp phó của người đứng đầu, phó giám đốc, phó tổng giám đốc phụ trách công tác tài chính - kế toán, kế toán trưởng trong cùng đơn vị hành chính sự nghiệp;
- Người đang là người quản lý, điều hành, thủ kho, thủ quỹ, người mua, bán tài sản trong cùng một đơn vị hành chính sự nghiệp.
Trân trọng!
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];