Mẫu C2-18/NS Giấy đề nghị thanh toán tạm ứng số đã ghi thu, ghi chi là mẫu nào?
Tại Phụ lục ban hành kèm theo Nghị định 347/2026/NĐ-CP có quy định về mẫu số 12 ký hiệu C2-18/NS Giấy đề nghị thanh toán tạm ứng số đã ghi thu, ghi chi.
Dưới đây là mẫu C2 18 NS Giấy đề nghị thanh toán tạm ứng số đã ghi thu, ghi chi:
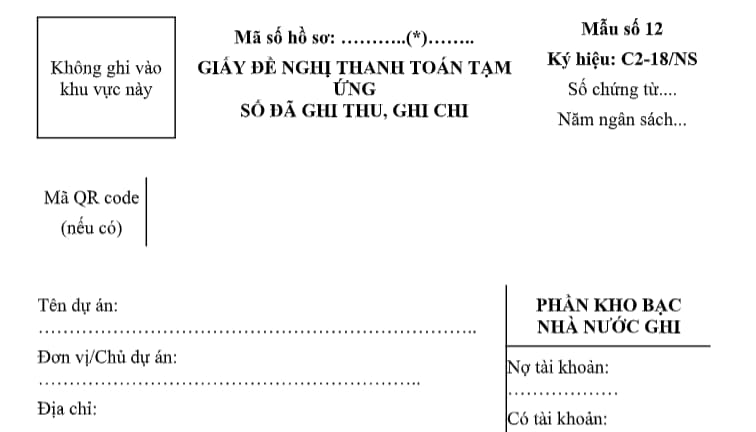
Tải về Mẫu C2 18 NS Giấy đề nghị thanh toán tạm ứng số đã ghi thu, ghi chi tại đây.
Mẫu C2-18/NS Giấy đề nghị thanh toán tạm ứng số đã ghi thu, ghi chi? (Hình từ Internet)
Quỹ dự trữ tài chính được sử dụng cho ngân sách tạm ứng để đáp ứng các nhu cầu chi theo dự toán chi ngân sách khi nào?
Tại Điều 11 Luật Ngân sách nhà nước 2025 có quy định về Quỹ dự trữ tài chính như sau:
Điều 11. Quỹ dự trữ tài chính
1. Chính phủ, Ủy ban nhân dân cấp tỉnh lập quỹ dự trữ tài chính từ các nguồn tăng thu so với dự toán, dự toán chi còn lại của cấp ngân sách, kết dư ngân sách, bố trí trong dự toán chi ngân sách hàng năm theo khả năng cân đối ngân sách nhà nước và các nguồn tài chính khác theo quy định của pháp luật, số dư của quỹ dự trữ tài chính ở mỗi cấp không vượt quá 25% dự toán chi ngân sách hàng năm của cấp đó, không bao gồm chi bổ sung có mục tiêu từ ngân sách cấp trên (nếu có).
2. Quỹ dự trữ tài chính được sử dụng trong các trường hợp sau đây:
a) Cho ngân sách tạm ứng để đáp ứng các nhu cầu chi theo dự toán chi ngân sách khi nguồn thu chưa tập trung kịp và phải hoàn trả trong vòng 12 tháng kể từ ngày tạm ứng;
b) Cho ngân sách sử dụng để đáp ứng nhu cầu chi của ngân sách trong trường hợp thu ngân sách nhà nước hoặc vay để bù đắp bội chi không đạt dự toán được Quốc hội, Hội đồng nhân dân quyết định hoặc để thực hiện các nhiệm vụ phòng, chống, khắc phục hậu quả thiên tai, thảm họa, dịch bệnh, nhiệm vụ về quốc phòng, an ninh và nhiệm vụ cấp bách khác phát sinh ngoài dự toán mà sau khi sắp xếp lại ngân sách, sử dụng hết dự phòng ngân sách mà vẫn chưa đủ nguồn, mức sử dụng trong năm tối đa không quá 70% số dư đầu năm của quỹ;
c) Tạm ứng cho các chương trình, nhiệm vụ, dự án kết cấu hạ tầng quan trọng trên địa bàn để đẩy nhanh tiến độ thực hiện và phải hoàn trả trong vòng 36 tháng kể từ ngày tạm ứng; tổng các khoản tạm ứng tối đa không quá 50% số dư đầu năm của quỹ.
3. Chính phủ quy định chi tiết Điều này.
Như vậy, quỹ dự trữ tài chính được sử dụng cho ngân sách tạm ứng để đáp ứng các nhu cầu chi theo dự toán chi ngân sách khi nguồn thu chưa tập trung kịp và phải hoàn trả trong vòng 12 tháng kể từ ngày tạm ứng.
Thực hiện thu ngân sách nhà nước theo quy định nào?
Tại Điều 12 Luật Ngân sách nhà nước 2025 có quy định về điều kiện thực hiện thu, chi ngân sách nhà nước như sau:
Điều 12. Điều kiện thực hiện thu, chi ngân sách nhà nước
1. Thu ngân sách nhà nước phải được thực hiện theo quy định của Luật này, các luật về thuế, phí, lệ phí và quy định của pháp luật khác có liên quan.
2. Chi ngân sách nhà nước chỉ được thực hiện khi đã có trong dự toán ngân sách được giao, trừ trường hợp tạm cấp ngân sách quy định tại Điều 53 của Luật này và đã được thủ trưởng đơn vị sử dụng ngân sách, chủ đầu tư hoặc người được ủy quyền quyết định chi đáp ứng các điều kiện trong từng trường hợp sau đây:
a) Đối với chi đầu tư phát triển phải đáp ứng các điều kiện theo quy định của Luật Đầu tư công và quy định của pháp luật khác có liên quan;
b) Đối với chi thường xuyên phải bảo đảm đúng chế độ, tiêu chuẩn, định mức chi ngân sách do cơ quan nhà nước có thẩm quyền quy định; trường hợp cơ quan, đơn vị đã được cấp có thẩm quyền cho phép thực hiện theo cơ chế tự chủ, tự chịu trách nhiệm về sử dụng biên chế và kinh phí thì thực hiện theo quy chế chi tiêu nội bộ và phù hợp với dự toán được giao tự chủ;
c) Đối với chi dự trữ quốc gia phải bảo đảm các điều kiện theo quy định của pháp luật về dự trữ quốc gia;
d) Đối với những gói thầu thuộc các nhiệm vụ, chương trình, dự án cần phải lựa chọn nhà thầu cung cấp dịch vụ tư vấn, mua sắm hàng hóa, xây lắp phải tổ chức thực hiện theo quy định của pháp luật về đấu thầu;
đ) Đối với những khoản chi cho công việc thực hiện theo phương thức Nhà nước đặt hàng phải theo quy định pháp luật về giá do cấp có thẩm quyền ban hành, trừ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo thực hiện theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo.
Như vậy, thực hiện thu ngân sách nhà nước phải được thực hiện theo quy định của Luật Ngân sách nhà nước 2025, các luật về thuế, phí, lệ phí và quy định của pháp luật khác có liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];