Sổ chi tiết bán hàng Excel theo Thông tư 99 như thế nào?
Sổ chi tiết bán hàng là mẫu số S35-DN được quy định tại Phụ lục 3 ban hành kèm theo Thông tư 99/2025/TT-BTC.
Sổ chi tiết bán hàng Excel theo Thông tư 99 như sau:
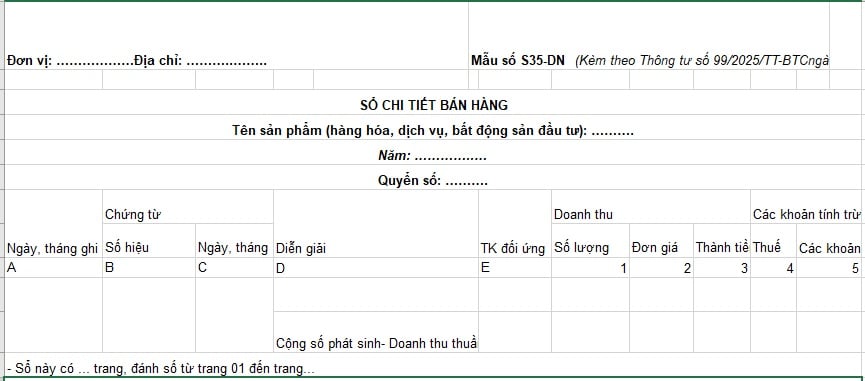
Tải Sổ chi tiết bán hàng Excel theo Thông tư 99 tại đây. Tải về.
*Lưu ý: Thông tư 99/2025/TT-BTC áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế. Các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện chế độ kế toán hoặc văn bản quy phạm pháp luật về kế toán theo hướng dẫn của Ngân hàng Nhà nước Việt Nam.
Thông tư 99/2025/TT-BTC có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Thông tư 99/2025/TT-BTC thay thế cho các Thông tư 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp (trừ trường hợp quy định tại khoản 2 Điều này), Thông tư 75/2015/TT-BTC ngày 18/5/2015 của Bộ Tài chính về sửa đổi, bổ sung Điều 128 Thông tư 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính, Thông tư 53/2016/TT-BTC ngày 21/3/2016 về sửa đổi, bổ sung một số Điều của Thông tư 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính và Thông tư 195/2012/TT-BTC ngày 15/11/2012 hướng dẫn kế toán áp dụng cho đơn vị chủ đầu tư.
Sổ chi tiết bán hàng Excel theo Thông tư 99 như thế nào? (Hình từ Internet)
Mục đích mở sổ chi tiết bán hàng theo Thông tư 99 là gì?
Theo Thông tư 99/2025/TT-BTC quy định Sổ này mở theo từng sản phẩm, hàng hóa, bất động sản đầu tư, dịch vụ đã bán hoặc đã cung cấp được khách hàng thanh toán tiền ngay hay chấp nhận thanh toán. Căn cứ và phương pháp ghi sổ chi tiết bán hàng như sau:
- Cột A: Ghi ngày tháng kế toán ghi sổ.
- Cột B, C: Ghi số hiệu, ngày tháng của chứng từ dùng để ghi sổ.
- Cột D: Ghi nội dung nghiệp vụ kinh tế phát sinh.
- Cột E: Ghi số hiệu tài khoản đối ứng.
- Cột 1, 2, 3: Ghi số lượng, đơn giá và số tiền của khối lượng hàng hóa (sản phẩm, bất động sản đầu tư, dịch vụ) đã bán hoặc đã cung cấp.
- Cột 4: Ghi số thuế giá trị gia tăng (Thuế tiêu thụ đặc biệt, thuế xuất khẩu) phải nộp tính trên doanh số bán của số hàng hóa (sản phẩm, dịch vụ, BĐS đầu tư) đã bán hoặc đã cung cấp.
- Cột 5: Ghi số phải giảm trừ vào doanh thu (nếu có) như: Chiết khấu thương mại, hàng bán bị trả lại, giảm giá hàng bán,...
Sau khi cộng “Số phát sinh”, tính Chỉ tiêu “Doanh thu thuần” ghi vào cột 3. Cột 3 = Cột 3 trừ (-) Cột 4 và Cột 5. Chỉ tiêu “Giá vốn hàng bán”: Ghi số giá vốn của hàng hóa (sản phẩm, bất động sản đầu tư, dịch vụ) đã bán.
Chỉ tiêu “Lãi gộp” bằng (=) chỉ tiêu “Doanh thu thuần” trừ (-) chỉ tiêu “Giá vốn hàng bán”.
Khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải quy đổi các chỉ tiêu của Báo cáo tài chính theo nguyên tắc nào?
Căn cứ tại điểm a khoản 3 Điều 6 Thông tư 99/2025/TT-BTC quy định khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải quy đổi các chỉ tiêu của Báo cáo tài chính theo nguyên tắc sau:
- Tài sản và nợ phải trả được quy đổi ra Đồng Việt Nam theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch tại thời điểm kết thúc kỳ kế toán;
- Vốn chủ sở hữu (vốn góp của chủ sở hữu, thặng dư vốn, vốn khác, quyền chọn chuyển đổi trái phiếu) được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày góp vốn;
- Chênh lệch đánh giá lại tài sản được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày đánh giá;
- Lợi nhuận sau thuế chưa phân phối, các quỹ trích từ lợi nhuận sau thuế chưa phân phối phát sinh trong từng kỳ được quy đổi ra Đồng Việt Nam bằng cách tính toán theo các khoản mục của Báo cáo kết quả hoạt động kinh doanh. Lợi nhuận sau thuế chưa phân phối còn lại phải được quy đổi ra Đồng Việt Nam theo tỷ giá ghi sổ của khoản mục lợi nhuận sau thuế chưa phân phối;
- Các khoản mục thuộc Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại thời điểm phát sinh giao dịch. Trường hợp tỷ giá bình quân kỳ kế toán xấp xỉ với tỷ giá thực tế tại thời điểm phát sinh giao dịch (chênh lệch không vượt quá biên độ tỷ giá giao ngay theo quy định của Ngân hàng Nhà nước Việt Nam) thì có thể áp dụng theo tỷ giá bình quân kỳ kế toán (nếu lựa chọn).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];