Mẫu Đăng ký danh mục máy móc thiết bị nhập khẩu Mẫu số 01/ĐKDMTB/2025 theo Thông tư 121 có dạng ra sao?
Mẫu Đăng ký danh mục máy móc thiết bị nhập khẩu theo Điều 7 và Điều 8 Thông tư 14/2015/TT-BTC là Mẫu số 01/ĐKDMTB/2025 quy định tại Phụ lục 5 ban hành kèm theo Thông tư 121/2025/TT-BTC TẠI ĐÂY
Mẫu Đăng ký danh mục máy móc thiết bị nhập khẩu Mẫu số 01/ĐKDMTB/2025 có dạng như sau:
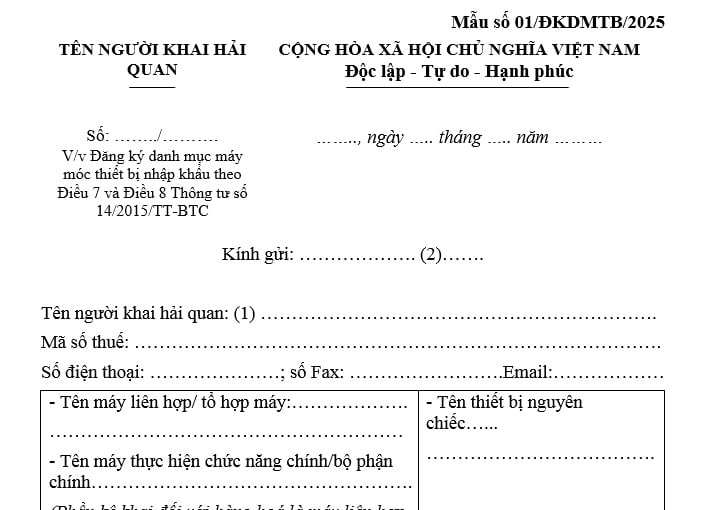
Tải Mẫu Đăng ký danh mục máy móc thiết bị nhập khẩu Mẫu số 01 ĐKDMTB 2025
*Trên đây là thông tin Mẫu Đăng ký danh mục máy móc thiết bị nhập khẩu Mẫu số 01 ĐKDMTB 2025 theo Thông tư 121 có dạng ra sao?
Xem thêm:
Mẫu Đăng ký danh mục máy móc thiết bị nhập khẩu Mẫu số 01/ĐKDMTB/2025 theo Thông tư 121 có dạng ra sao? (Hình từ Internet)
Cách xác định xuất xứ hàng hóa nhập khẩu được thực hiện như thế nào?
Căn cứ theo khoản 2 Điều 27 Luật Hải quan 2014 quy định như sau:
Điều 27. Xác định xuất xứ hàng hóa
[...]
2. Đối với hàng hóa nhập khẩu:
a) Cơ quan hải quan kiểm tra, xác định xuất xứ hàng hóa nhập khẩu trên cơ sở nội dung khai của người khai hải quan, chứng từ chứng nhận xuất xứ, chứng từ thuộc hồ sơ hải quan và kết quả kiểm tra thực tế hàng hóa. Chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu do cơ quan có thẩm quyền của nước xuất khẩu phát hành hoặc do người sản xuất, người xuất khẩu hoặc người nhập khẩu tự chứng nhận theo điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên;
b) Trường hợp có nghi ngờ về xuất xứ hàng hóa nhập khẩu, cơ quan hải quan tiến hành kiểm tra, xác minh xuất xứ hàng hóa tại nước sản xuất hàng hóa theo điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên. Kết quả kiểm tra, xác minh xuất xứ có giá trị pháp lý để xác định xuất xứ hàng hóa nhập khẩu.
Trong khi chờ kết quả kiểm tra, xác minh xuất xứ hàng hóa, hàng hóa nhập khẩu được thông quan theo quy định tại Điều 37 của Luật này nhưng không được hưởng thuế suất ưu đãi đặc biệt. Số thuế chính thức phải nộp căn cứ vào kết quả kiểm tra, xác minh xuất xứ hàng hóa.
[...]
Theo đó, cách xác định xuất xứ hàng hóa nhập khẩu được thực hiện như sau:
- Cơ quan hải quan kiểm tra, xác định xuất xứ hàng hóa nhập khẩu trên cơ sở nội dung khai của người khai hải quan, chứng từ chứng nhận xuất xứ, chứng từ thuộc hồ sơ hải quan và kết quả kiểm tra thực tế hàng hóa.
Chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu do cơ quan có thẩm quyền của nước xuất khẩu phát hành hoặc do người sản xuất, người xuất khẩu hoặc người nhập khẩu tự chứng nhận theo điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên;
- Trường hợp có nghi ngờ về xuất xứ hàng hóa nhập khẩu, cơ quan hải quan tiến hành kiểm tra, xác minh xuất xứ hàng hóa tại nước sản xuất hàng hóa theo điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
Kết quả kiểm tra, xác minh xuất xứ có giá trị pháp lý để xác định xuất xứ hàng hóa nhập khẩu.
Trong khi chờ kết quả kiểm tra, xác minh xuất xứ hàng hóa, hàng hóa nhập khẩu được thông quan theo quy định tại Điều 37 Luật Hải quan 2014 nhưng không được hưởng thuế suất ưu đãi đặc biệt. Số thuế chính thức phải nộp căn cứ vào kết quả kiểm tra, xác minh xuất xứ hàng hóa.
Trị giá hải quan đối với hàng hóa nhập khẩu là gì?
Căn cứ theo khoản 3 Điều 86 Luật Hải quan 2014 được quy định như sau:
Điều 86. Trị giá hải quan
1. Trị giá hải quan được sử dụng làm cơ sở cho việc tính thuế xuất khẩu, thuế nhập khẩu và thống kê hàng hóa xuất khẩu, nhập khẩu.
2. Trị giá hải quan đối với hàng hóa xuất khẩu là giá bán của hàng hóa tính đến cửa khẩu xuất, không bao gồm phí bảo hiểm và phí vận tải quốc tế.
3. Trị giá hải quan đối với hàng hóa nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, phù hợp với pháp luật Việt Nam và điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
[...]
Theo đó, trị giá hải quan đối với hàng hóa nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, phù hợp với pháp luật Việt Nam và điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];