Mẫu 17 ủy nhiệm chi không kèm theo nộp ngân sách nhà nước là mẫu nào?
Tại Nghị định 347/2025/NĐ-CP có quy định về mẫu 17 ủy nhiệm chi không kèm theo nộp ngân sách nhà nước.
Sau đây là mẫu 17 ủy nhiệm chi không kèm theo nộp ngân sách nhà nước ký hiệu C4-02aKB:
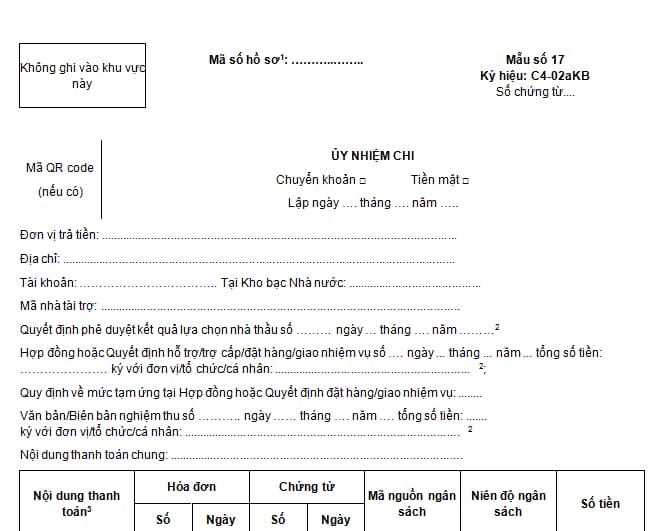
Tải về mẫu 17 ủy nhiệm chi không kèm theo nộp ngân sách nhà nước
Tổ chức chi ngân sách nhà nước như thế nào?
Tại Điều 58 Luật Ngân sách nhà nước 2025 quy định về tổ chức chi ngân sách nhà nước như sau:
- Các dự án đầu tư và nhiệm vụ chi cấp thiết khác được tạm ứng vốn, kinh phí để thực hiện các công việc theo hợp đồng đã ký kết. Mức tạm ứng căn cứ vào giá trị hợp đồng, trong phạm vi dự toán ngân sách được giao và theo quy định của pháp luật có liên quan, vốn, kinh phí tạm ứng được thu hồi khi thanh toán khối lượng, nhiệm vụ hoàn thành.
- Ngân sách cấp dưới được tạm ứng từ ngân sách cấp trên để thực hiện nhiệm vụ chi theo dự toán ngân sách được giao trong trường hợp cần thiết.
- Căn cứ vào dự toán ngân sách được giao và yêu cầu thực hiện nhiệm vụ:
+ Thủ trưởng đơn vị sử dụng ngân sách chịu trách nhiệm về việc quản lý, sử dụng ngân sách đúng quy định của pháp luật theo dự toán được giao, bảo đảm hiệu quả, tiết kiệm và đáp ứng điều kiện chi theo quy định tại khoản 2 Điều 12 Luật Ngân sách nhà nước 2025, thực hiện rút dự toán tại Kho bạc Nhà nước nơi giao dịch;
+ Cơ quan tài chính cấp dưới thực hiện rút số bổ sung từ ngân sách cấp trên tại Kho bạc Nhà nước.
- Căn cứ đề nghị của đơn vị sử dụng ngân sách, Kho bạc Nhà nước nơi giao dịch thực hiện chi ngân sách khi các khoản chi có trong dự toán ngân sách được cấp có thẩm quyền giao hoặc trong trường hợp tạm cấp ngân sách theo quy định tại Điều 53 Luật Ngân sách nhà nước 2025.
- Chính phủ quy định chi tiết Điều 58 Luật Ngân sách nhà nước 2025.
Mẫu 17 ủy nhiệm chi không kèm theo nộp ngân sách nhà nước là mẫu nào? (Hình từ Internet)
Trường hợp cơ quan thu ngân sách được phép thu qua ủy nhiệm thu thì phải có nhiệm vụ nộp ngân sách vào đâu?
Tại Điều 57 Luật Ngân sách nhà nước 2025 có quy định về tổ chức thu ngân sách nhà nước như sau:
Điều 57. Tổ chức thu ngân sách nhà nước
1. Chỉ cơ quan thu ngân sách được tổ chức thu ngân sách.
2. Cơ quan thu ngân sách có nhiệm vụ, quyền hạn sau đây:
a) Phối hợp với các cơ quan nhà nước liên quan tổ chức thu đúng, đủ, kịp thời theo quy định của pháp luật; chịu sự chỉ đạo, kiểm tra của Bộ Tài chính, cơ quan quản lý cấp trên, Ủy ban nhân dân và sự giám sát của Hội đồng nhân dân về công tác thu ngân sách tại địa phương; phối hợp với Mặt trận Tổ quốc Việt Nam và các tổ chức thành viên tuyên truyền, vận động tổ chức, cá nhân thực hiện nghiêm nghĩa vụ nộp ngân sách theo quy định của Luật này, quy định của pháp luật khác có liên quan;
b) Tổ chức quản lý và thực hiện thu thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nộp trực tiếp vào Kho bạc Nhà nước; trường hợp được phép thu qua ủy nhiệm thu thì phải nộp đầy đủ, đúng thời hạn vào Kho bạc Nhà nước theo quy định của Bộ Tài chính thì phải nộp đầy đủ, đúng thời hạn vào Kho bạc Nhà nước theo quy định của Bộ Tài chính;
c) Cơ quan thu ngân sách có trách nhiệm kiểm tra các cơ quan, tổ chức, đơn vị, cá nhân nộp đầy đủ, đúng hạn các khoản thu phải nộp vào ngân sách nhà nước;
d) Kiểm tra, kiểm soát các nguồn thu của ngân sách; kiểm tra việc chấp hành kê khai, thu, nộp ngân sách và xử lý hành vi vi phạm theo quy định của pháp luật.
3. Kho bạc Nhà nước được mở tài khoản tại Ngân hàng Nhà nước Việt Nam và ngân hàng thương mại để tập trung các khoản thu của ngân sách nhà nước; hạch toán đầy đủ, kịp thời các khoản thu vào ngân sách, điều tiết các khoản thu cho ngân sách các cấp theo đúng quy định.
Như vậy, trường hợp cơ quan thu ngân sách được phép thu qua ủy nhiệm thu thì phải nộp đầy đủ, đúng thời hạn vào Kho bạc Nhà nước theo quy định của Bộ Tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];