Mẫu 04 CNV TNCN mới nhất FILE WORD từ 1 7 2026 tải ở đâu?
Theo đó, Mẫu 04 CNV TNCN mới nhất FILE WORD từ 1 7 2026 được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC Áp dụng đối với cá nhân có thu nhập từ chuyển nhượng vốn góp, cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế và tổ chức khai thuế thay, nộp thuế thay cho cá nhân.
Mẫu 04 CNV TNCN mới nhất FILE WORD từ 1 7 2026 như sau:
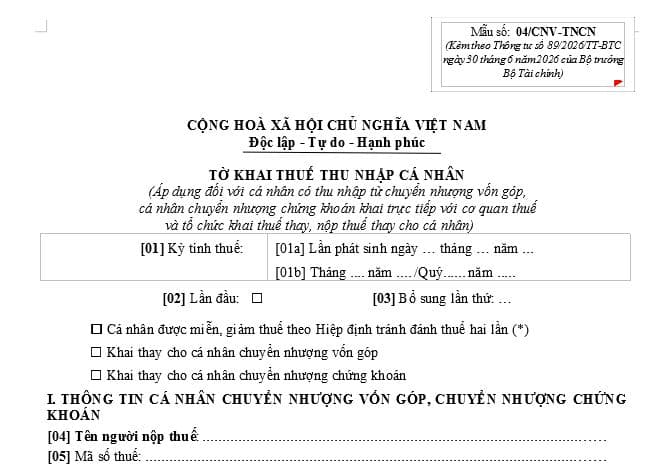
>>>> TẢI Mẫu 04 CNV TNCN mới nhất FILE WORD từ 1 7 2026 tại đây. TẢI VỀ.
>>> Xem thêm: Mẫu 04 ĐTV TNCN Thông tư 89 2026 tờ khai thuế TNCN từ cổ tức như thế nào?
>>> Xem thêm: Tải Mẫu số 03 BĐS TNCN mới nhất theo Thông tư 89 2026 ở đâu?
Mẫu 04 CNV TNCN mới nhất FILE WORD từ 1 7 2026 tải ở đâu? (Hình từ Internet)
Khấu trừ thuế, khai thuế thay, nộp thuế thay đối với thu nhập từ chuyển nhượng vốn, chuyển nhượng chứng khoán như thế nào?
Căn cứ tại Điều 56 Nghị định 253/2026/NĐ-CP quy định khấu trừ thuế, khai thuế thay, nộp thuế thay đối với thu nhập từ chuyển nhượng vốn, chuyển nhượng chứng khoán như sau:
[1] Cá nhân có thu nhập từ chuyển nhượng vốn quy định tại Điều 53 của Nghị định này thực hiện kê khai, nộp thuế theo quy định, trừ trường hợp quy định tại khoản 5 Điều 56 Nghị định 253/2026/NĐ-CP.
[2] Đối với thu nhập từ chuyển nhượng chứng khoán quy định tại Điều 54 Nghị định 253/2026/NĐ-CP thì các tổ chức quy định tại khoản 4 Điều 56 Nghị định 253/2026/NĐ-CP phải thực hiện khấu trừ thuế và nộp số thuế đã khấu trừ theo thuế suất 0,1% trên giá chuyển nhượng.
[3] Đối với các trường hợp góp vốn bằng phần vốn góp, góp vốn bằng chứng khoán thì tổ chức nhận vốn góp có trách nhiệm khai thuế thay, nộp thuế thay cho cá nhân đối với thu nhập từ chuyển nhượng vốn, chuyển nhượng chứng khoán khi cá nhân chuyển nhượng vốn, rút vốn, giải thể doanh nghiệp. Trường hợp tổ chức khai thuế thay, nộp thuế thay đã giải thể, phá sản mà chưa thực hiện khai thuế thay, nộp thuế thay cho cá nhân thì cá nhân có trách nhiệm khai thuế, nộp thuế theo quy định.
[4] Tổ chức khấu trừ thuế
- Đối với chứng khoán giao dịch thông qua hệ thống giao dịch trên Sở Giao dịch chứng khoán thì tổ chức khấu trừ thuế và nộp số thuế đã khấu trừ là công ty chứng khoán, ngân hàng thương mại nơi cá nhân mở tài khoản lưu ký, công ty quản lý quỹ nơi cá nhân ủy thác danh mục đầu tư;
- Đối với chứng khoán không thông qua hệ thống giao dịch trên Sở Giao dịch chứng khoán: chứng khoán của công ty đại chúng đã đăng ký chứng khoán tập trung tại Tổng công ty lưu ký và Bù trừ chứng khoán Việt Nam thì tổ chức khấu trừ thuế và nộp số thuế đã khấu trừ là công ty chứng khoán, ngân hàng thương mại nơi cá nhân mở tài khoản lưu ký chứng khoán; chứng khoán của công ty cổ phần chưa là công ty đại chúng nhưng tổ chức phát hành chứng khoán ủy quyền cho công ty chứng khoán quản lý danh sách cổ đông thì tổ chức khấu trừ thuế và nộp số thuế đã khấu trừ là công ty chứng khoán được ủy quyền quản lý danh sách cổ đông; chứng khoán không thuộc trường hợp quy định nêu tại điểm này thì cá nhân chuyển nhượng chứng khoán trực tiếp khai thuế với cơ quan thuế.
[5] Cá nhân hoàn thành nghĩa vụ thuế đối với phần vốn đã chuyển nhượng trước khi làm thủ tục thay đổi danh sách thành viên góp vốn hoặc danh sách cổ đông tại doanh nghiệp nơi cá nhân chuyển nhượng vốn. Trường hợp doanh nghiệp thực hiện thủ tục thay đổi danh sách thành viên góp vốn hoặc danh sách cổ đông trong trường hợp chuyển nhượng vốn mà cá nhân chưa hoàn thành nghĩa vụ thuế thì doanh nghiệp nơi cá nhân chuyển nhượng vốn khai thuế thay, nộp thuế thay cho các cá nhân này.
[6] Hồ sơ, thủ tục khấu trừ thuế, khai thuế thay, nộp thuế thay theo quy định của pháp luật về quản lý thuế.
Thu nhập từ trường hợp bán doanh nghiệp có chịu thuế TNCN hay không?
Theo Điều 10 Nghị định 253/2026/NĐ-CP quy định thu nhập từ chuyển nhượng vốn như sau:
Điều 10. Thu nhập từ chuyển nhượng vốn
Thu nhập từ chuyển nhượng vốn quy định tại khoản 4 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
1. Thu nhập từ chuyển nhượng một phần hoặc toàn bộ số vốn góp trong công ty trách nhiệm hữu hạn, công ty hợp danh, hợp đồng hợp tác kinh doanh, hợp tác xã, liên hiệp hợp tác xã, quỹ tín dụng nhân dân, tổ chức khác.
2. Thu nhập từ chuyển nhượng chứng khoán là thu nhập từ chuyển nhượng cổ phiếu, quyền mua cổ phiếu; chuyển nhượng trái phiếu, tín phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định của pháp luật về chứng khoán; thu nhập từ chuyển nhượng cổ phiếu của các cá nhân trong công ty cổ phần theo quy định tại khoản 2 Điều 4 của Luật Chứng khoán và Điều 121 của Luật Doanh nghiệp.
3. Thu nhập khi góp vốn bằng phần vốn góp, chứng khoán để thành lập doanh nghiệp hoặc tăng vốn của doanh nghiệp theo quy định của pháp luật.
4. Thu nhập từ chuyển nhượng vốn dưới các hình thức khác, bao gồm cả trường hợp bán doanh nghiệp, chuyển nhượng quyền góp vốn và các hình thức chuyển nhượng vốn khác theo quy định của pháp luật.
5. Trường hợp bán toàn bộ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn một thành viên do một cá nhân làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì được xác định là thu nhập từ hoạt động chuyển nhượng bất động sản.
Theo đó, thu nhập từ trường hợp bán doanh nghiệp là khoản thu nhập từ chuyển nhượng vốn chịu thuế TNCN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];