Hướng dẫn TRA CỨU công khai nợ thuế lớn trên trang Cục Thuế chi tiết như thế nào?
Căn cứ theo khoản 4 Điều 4 Luật Quản lý thuế 2025 có giải thích Tiền thuế nợ là tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt do cơ quan quản lý thuế quản lý thu mà người nộp thuế chưa nộp ngân sách nhà nước khi hết thời hạn nộp theo quy định.
Hướng dẫn Tra cứu công khai nợ thuế lớn trên Cục Thuế chi tiết như sau:
BƯỚC 1: Truy cập vào Cổng thông tin của Cục Thuế theo đường link sau:
https://www.gdt.gov.vn/
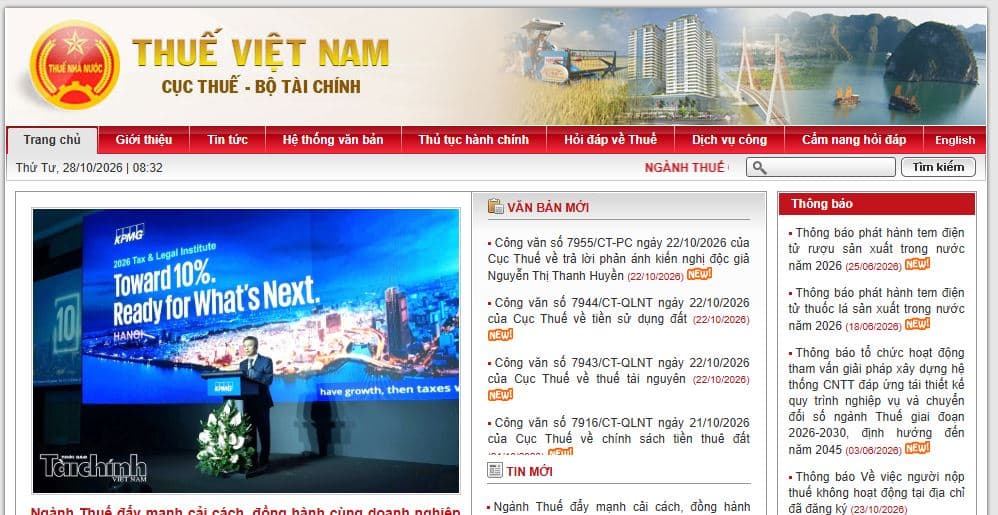
BƯỚC 2: Chọn mục "Dịch vụ công"
BƯỚC 3: Chọn mục "Công khai nợ thuế lớn"
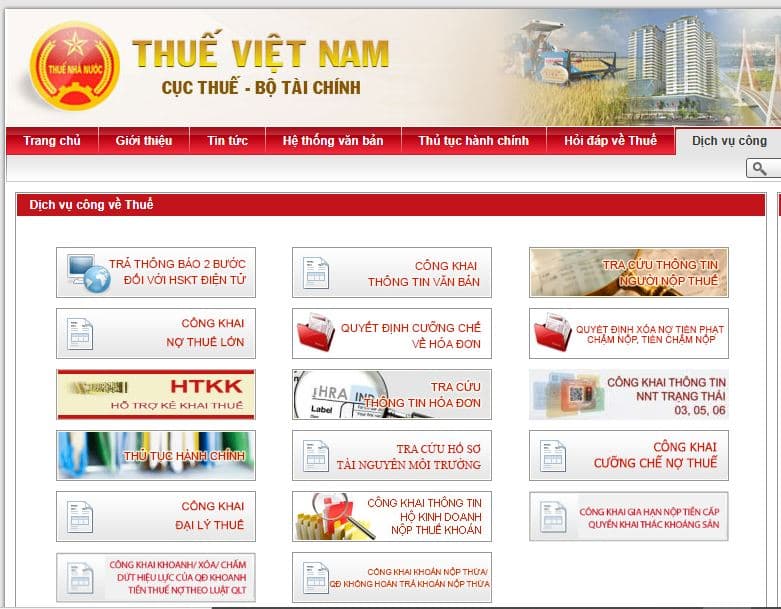
BƯỚC 4: Điền các thông tin như sau:
- Thuế Tỉnh, thành phố
- Thuế cơ sở
- Mã số thuế
- Ngày thông báo từ ngày .... đến ngày
Nhập mã xác nhận >>> Bấm Tìm kiếm
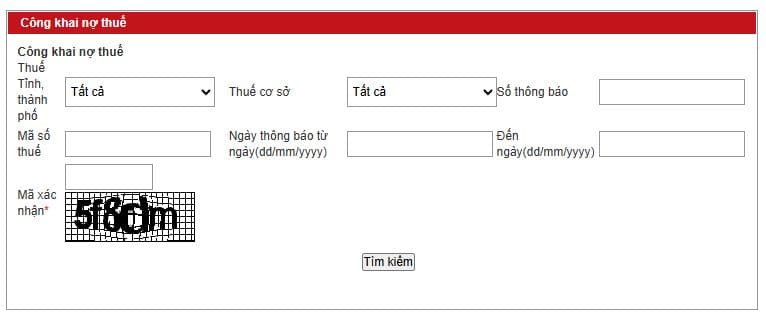
BƯỚC 5: Hệ thống hiển thị kết quả
Vừa rồi là thông tin về câu hỏi: "Hướng dẫn Tra cứu Công khai nợ thuế lớn trên Cục Thuế chi tiết như thế nào?"
>>> Xem thêm: Công văn 7195 CT QLNT 2026 Ủy quyền bên thứ ba thanh toán có được khấu trừ thuế GTGT và tính vào chi phí được trừ không?
>>> Xem thêm: PHÂN BIỆT Tờ khai 01 GTGT và 02 GTGT TT89/2026: Mục đích sử dụng, nội dung kê khai là gì?
Hướng dẫn TRA CỨU công khai nợ thuế lớn trên trang Cục Thuế chi tiết như thế nào? (Hình từ Internet)
Trường hợp nào được khoanh tiền thuế nợ?
Căn cứ tại khoản 1 Điều 20 Luật Quản lý thuế 2025 quy định các trường hợp được khoanh tiền thuế nợ:
- Người nộp thuế là người đã chết, người bị Tòa án tuyên bố là đã chết, mất tích hoặc mất năng lực hành vi dân sự;
- Người nộp thuế có quyết định giải thể gửi cơ quan đăng ký kinh doanh để làm thủ tục giải thể, cơ quan đăng ký kinh doanh đã thông báo người nộp thuế đang làm thủ tục giải thể trên hệ thống thông tin quốc gia về đăng ký kinh doanh nhưng người nộp thuế chưa hoàn thành thủ tục giải thể;
- Người nộp thuế đã được Tòa án thông báo thụ lý đơn yêu cầu áp dụng thủ tục phá sản hoặc được khoanh tiền thuế nợ theo văn bản đề nghị của Tòa án theo quy định của pháp luật về phục hồi, phá sản;
- Người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký kinh doanh với cơ quan đăng ký kinh doanh, cơ quan quản lý thuế;
- Người nộp thuế đã bị cơ quan có thẩm quyền thu hồi giấy chứng nhận đăng ký kinh doanh, giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký tổ hợp tác, giấy chứng nhận đăng ký hộ kinh doanh, giấy phép thành lập và hoạt động, giấy phép hành nghề, giấy chứng nhận đăng ký hoạt động chi nhánh, văn phòng đại diện, giấy chứng nhận đăng ký địa điểm kinh doanh, đăng ký hoặc giấy phép hoạt động kinh doanh nền tảng thương mại điện tử;
- Người nộp thuế bị hạn chế trên thực tế quyền khai thác, sử dụng về đất đai, khoáng sản được cấp, được giao do nguyên nhân từ cơ quan nhà nước có thẩm quyền dẫn đến nợ nghĩa vụ tài chính về đất, khoáng sản.
05 Nguyên tắc kiểm tra thuế là gì?
Theo khoản 1 Điều 22 Luật Quản lý thuế 2025 quy định 05 nguyên tắc kiểm tra thuế như sau:
- Áp dụng quản lý rủi ro và ứng dụng công nghệ thông tin trong kiểm tra thuế; ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử;
- Tuân thủ quy định của pháp luật và không cản trở hoạt động bình thường của người nộp thuế;
- Việc kiểm tra thuế nhằm đánh giá tính đầy đủ, chính xác, trung thực của việc kê khai, nộp thuế và việc tuân thủ pháp luật về thuế của người nộp thuế;
- Việc kiểm tra thuế của cơ quan thuế không trùng lặp về nội dung, phạm vi, thời gian giữa cơ quan thanh tra, kiểm tra, Kiểm toán nhà nước, trừ trường hợp có bằng chứng, căn cứ vi phạm cần kiểm tra lại;
- Kiểm tra việc xác định giá giao dịch liên kết của người nộp thuế theo nguyên tắc giao dịch độc lập và bản chất kinh tế của hoạt động, giao dịch phát sinh quyết định nghĩa vụ thuế tương ứng với giá trị tạo ra từ bản chất kinh tế của hoạt động kinh doanh, giao dịch phát sinh của người nộp thuế; không công nhận các giao dịch liên kết không theo nguyên tắc giao dịch độc lập làm giảm nghĩa vụ thuế của doanh nghiệp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];