Hướng dẫn tải Phần mềm Esigner mới nhất như thế nào?
Dưới đây là hướng dẫn tải Phần mềm Esigner mới nhất:
Bước 1: Tải về phần mềm Esigner mới nhất
Truy cập trang website của cơ quan thuế hoặc tải về phần mềm Esigner mới nhất tại: Tải về
Bước 2:
Mở file phần mềm Esigner mới nhất đã tải về để cài đặt ứng dụng. Màn hình sẽ hiển thị như hình sau:

Bước 3:
Click chuột vào mở file đã nén.
- Bấm “Next” nếu không thay đổi thư mục lưu
- Nếu muốn thay đổi thư mục nhấn nút “Browse” sau đó chọn vị trí lưu thư mục và bấm “Next”.

Bước 4: Chọn tên ứng dụng hiển thị trên màn hình desktop sau đó bấm "next" để tiếp tục.

Bước 5: Chọn tích vào ô "Create a desktop shortcut" để hiển thị phím tắt trên màn hình desktop. Nếu không muốn hiển thị thì không tích. Sau đó bấm "Next" để tiếp tục.

Bước 6: Bấm "Install" để bắt đầu cài đặt.
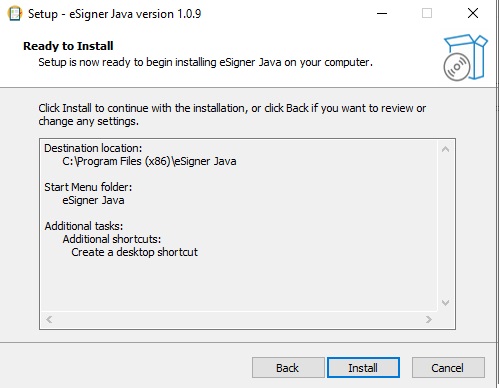
Bước 7: Giao diện sẽ hiện thông tin đã cài đặt thành công. Bấm "Finish" để hoàn thành. Sau khi hoàn thành thì sẽ hiển thị phím tắt ở màn hình desktop như sau:

*Trên đây là thông tin tham khảo hướng dẫn tải Phần mềm Esigner mới nhất.

Hướng dẫn tải Phần mềm Esigner mới nhất như thế nào? (Hình từ Internet)
Chữ ký điện tử được hiểu như thế nào?
Căn cứ tại khoản 11 Điều 3 Luật Giao dịch điện tử 2023 giải thích từ chữ ký điện tử như sau:
Chữ ký điện tử là chữ ký được tạo lập dưới dạng dữ liệu điện tử gắn liền hoặc kết hợp một cách lô gíc với thông điệp dữ liệu để xác nhận chủ thể ký và khẳng định sự chấp thuận của chủ thể đó đối với thông điệp dữ liệu.
Ký điện tử trên chứng từ điện tử của cơ quan thuế được quy định như thế nào?
Căn cứ tại khoản 5 Điều 7 Thông tư 19/2021/TT-BTC quy định ký điện tử trong giao dịch thuế điện tử như sau:
Điều 7. Ký điện tử trong giao dịch thuế điện tử
[...]
5. Ký điện tử trên chứng từ điện tử của cơ quan thuế
a) Đối với các chứng từ điện tử là thông báo do Cổng thông tin điện tử của Tổng cục Thuế tự động tạo, gửi cho người nộp thuế hoặc do hệ thống quản lý thuế của Tổng cục Thuế tự động tạo, gửi cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế theo quy định tại Điều 5 Thông tư này sử dụng chữ ký số nhân danh của Tổng cục Thuế do tổ chức cung cấp dịch vụ chứng thực chữ ký số theo quy định của Bộ Thông tin và Truyền thông cấp.
b) Đối với các chứng từ điện tử do công chức thuế tạo trên hệ thống quản lý thuế của Tổng cục Thuế theo quy trình nghiệp vụ quản lý thuế để gửi cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế theo quy định tại Điều 5 Thông tư này phải sử dụng đồng thời chữ ký số nhân danh của cơ quan thuế do tổ chức cung cấp dịch vụ chứng thực chữ ký số theo quy định của Bộ Thông tin và Truyền thông cấp và các chữ ký số của công chức thuế do Ban cơ yếu Chính phủ cấp theo đúng chức năng nhiệm vụ được phân công và theo đúng thẩm quyền quy định của Luật Quản lý thuế và các văn bản hướng dẫn.
c) Tổng cục Thuế xây dựng hệ thống ký điện tử để quản lý chữ ký số đã cấp cho công chức thuế; quản lý quy trình ký điện tử theo đúng quy định, đảm bảo an toàn, bảo mật, đúng quy định.
6. Tổ chức cung cấp dịch vụ T-VAN, ngân hàng, tổ chức cung ứng dịch vụ trung gian thanh toán và các cơ quan nhà nước khác khi thực hiện giao dịch thuế điện tử theo quy định tại Thông tư này phải sử dụng chữ ký số được ký bằng chứng thư số do tổ chức cung cấp dịch vụ chứng thực chữ ký số công cộng cấp, hoặc cơ quan nhà nước có thẩm quyền cấp, hoặc cơ quan nhà nước có thẩm quyền công nhận.
[...]
Ký điện tử trên chứng từ điện tử của cơ quan thuế được quy định như sau:
- Đối với các chứng từ điện tử là thông báo do Cổng thông tin điện tử của Tổng cục Thuế tự động tạo, gửi cho người nộp thuế hoặc do hệ thống quản lý thuế của Tổng cục Thuế tự động tạo, gửi cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế theo quy định tại Điều 5 Thông tư 19/2021/TT-BTC sử dụng chữ ký số nhân danh của Tổng cục Thuế do tổ chức cung cấp dịch vụ chứng thực chữ ký số theo quy định của Bộ Thông tin và Truyền thông cấp.
- Đối với các chứng từ điện tử do công chức thuế tạo trên hệ thống quản lý thuế của Tổng cục Thuế theo quy trình nghiệp vụ quản lý thuế để gửi cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế theo quy định tại Điều 5 Thông tư 19/2021/TT-BTC phải sử dụng đồng thời chữ ký số nhân danh của cơ quan thuế do tổ chức cung cấp dịch vụ chứng thực chữ ký số theo quy định của Bộ Thông tin và Truyền thông cấp và các chữ ký số của công chức thuế do Ban cơ yếu Chính phủ cấp theo đúng chức năng nhiệm vụ được phân công và theo đúng thẩm quyền quy định của Luật Quản lý thuế 2019 và các văn bản hướng dẫn.
- Tổng cục Thuế xây dựng hệ thống ký điện tử để quản lý chữ ký số đã cấp cho công chức thuế; quản lý quy trình ký điện tử theo đúng quy định, đảm bảo an toàn, bảo mật, đúng quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];