- Hướng dẫn sửa lỗi Phiên bản tờ khai 2 9 2 không đúng Phiên bản đúng 2 9 4 trên Dịch Vụ công chi tiết ra sao?
- Quy định về tiếp nhận, xử lý và trả kết quả hỏi đáp vướng mắc của NTT bằng phương thức điện tử theo Thông tư 19 ra sao?
- Tra cứu thông tin của người nộp thuế bằng phương thức điện tử được quy định như thế nào?
Hướng dẫn sửa lỗi Phiên bản tờ khai 2 9 2 không đúng Phiên bản đúng 2 9 4 trên Dịch Vụ công chi tiết ra sao?
Hiện nay khi nộp tờ khai thuế trong Dịch vụ công thì nhiều NTT gặp phải tình trạng báo lỗi Phiên bản tờ khai 2.9.2 không đúng. Phiên bản đúng 2.9.4
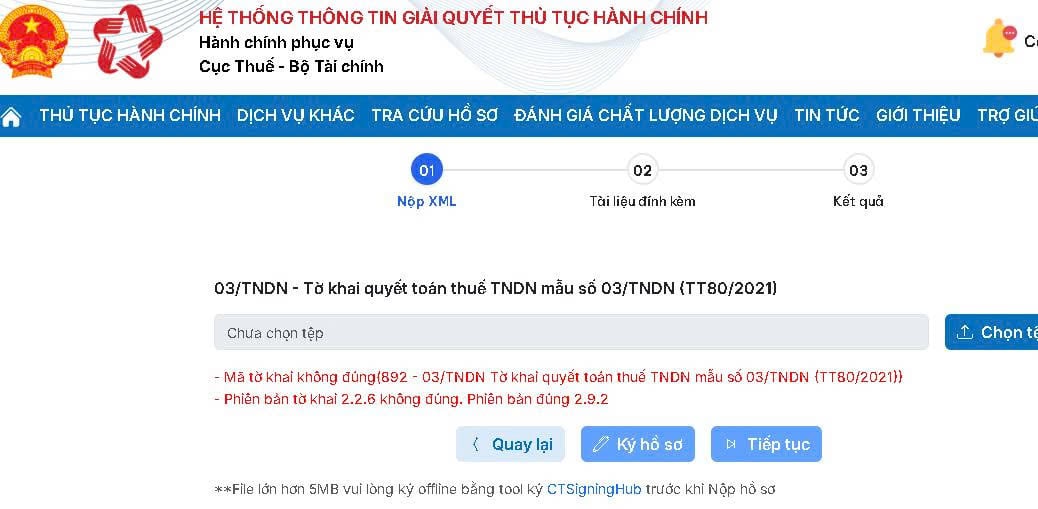
Nguyên nhân chủ yếu là do NTT đang sử dụng phiên bản HTKK cũ chưa được cập nhật mới nhất hoặc do lỗi trong quá trình kê khai.
Dưới đây là hướng dẫn sửa lỗi Phiên bản tờ khai 2.9.2 không đúng Phiên bản đúng 2.9.4 trên Dịch Vụ công:
CÁCH 1: Download và cập nhật lại phần mềm HTKK mới nhất sau đó kết xuất XML lại rồi nộp
Xem Tải file cập nhật phần mềm HTKK mới nhất Tại đây
Cách 2: Sửa tờ khai XML (KHÔNG khuyến khích dùng cách này, chỉ sử dụng sau khi dùng cách 1 không thành công)
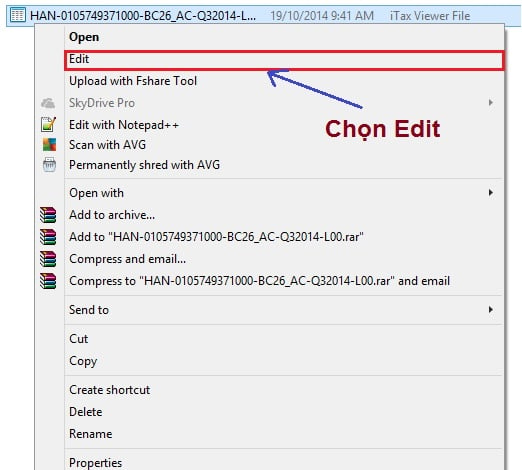
- Click chuột phải vào tờ khai XML đã được kết xuất trước đó từ phần mềm HTKK => Chọn Edit (Hoặc chọn Open with => Choose Program => Chọn Notepad để mở file XML)
Thực hiện quy trình chỉnh lỗi gồm:
- Nhấn Ctrl + F
- Gõ tìm kiếm 2.9.2
- Sửa 2.9.2 thành 2.9.4
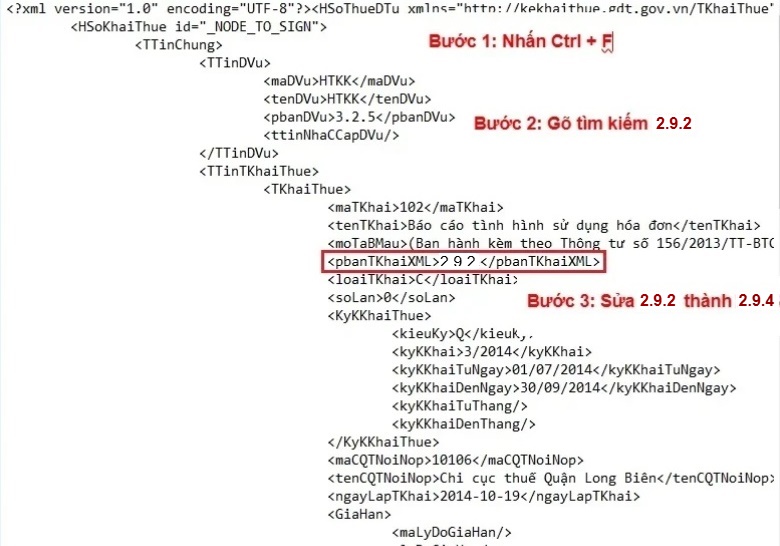
Tiếp theo NNT ấn Ctrl + S để lưu lại và đóng file tờ khai (nếu đang mở tờ khai ra xem khi nộp tờ khai sẽ không ký điện tử được)
Sau đó NNT đăng nhập vào hệ thống cổng dịch vụ công và nộp tờ khai bình thường
*Trên đây là thông tin bài viết Hướng dẫn sửa lỗi Phiên bản tờ khai 2 9 2 không đúng Phiên bản đúng 2 9 4 chi tiết ra sao?
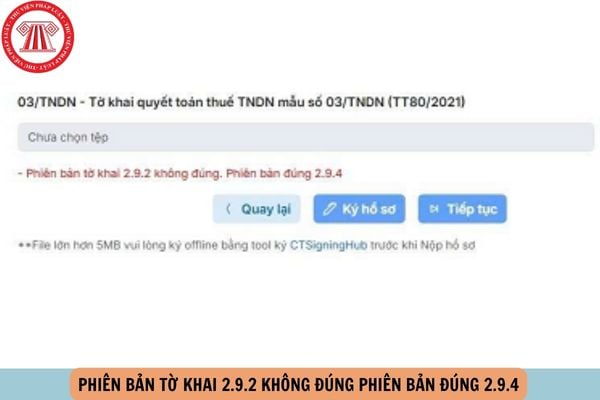
Hướng dẫn sửa lỗi Phiên bản tờ khai 2 9 2 không đúng Phiên bản đúng 2 9 4 chi tiết ra sao? (Hình từ Internet)
Quy định về tiếp nhận, xử lý và trả kết quả hỏi đáp vướng mắc của NTT bằng phương thức điện tử theo Thông tư 19 ra sao?
Căn cứ tại Điều 33 Thông tư 19/2021/TT-BTC quy định về tiếp nhận, xử lý và trả kết quả hỏi đáp vướng mắc của người nộp thuế bằng phương thức điện tử như sau:
[1] Lập và gửi câu hỏi, vướng mắc
Người nộp thuế lập và gửi câu hỏi, vướng mắc đến cơ quan thuế theo quy định tại điểm a khoản 5 Điều 4 Thông tư 19/2021/TT-BTC.
Người nộp thuế giải trình, bổ sung thông tin, tài liệu liên quan đến câu hỏi, vướng mắc điện tử (nếu có) đến cơ quan thuế theo quy định tại điểm a khoản 5 Điều 4 Thông tư 19/2021/TT-BTC.
[2] Thông báo tiếp nhận câu hỏi, vướng mắc
Chậm nhất 15 phút kể từ khi nhận được câu hỏi, vướng mắc của người nộp thuế, Cổng thông tin điện tử của Tổng cục Thuế gửi Thông báo tiếp nhận câu hỏi, vướng mắc điện tử (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC) cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư này.
[3] Xử lý và trả kết quả giải đáp vướng mắc
- Xử lý câu hỏi, vướng mắc:
+ Cơ quan thuế có trách nhiệm giải quyết câu hỏi, vướng mắc của người nộp thuế theo quy định của Luật Quản lý thuế 2019, các Luật thuế và các văn bản hướng dẫn thi hành.
+ Trong quá trình giải quyết câu hỏi, vướng mắc của người nộp thuế còn thiếu thông tin cần giải trình, bổ sung tài liệu thì cơ quan thuế gửi văn bản đề nghị giải trình, bổ sung thông tin, tài liệu cho người nộp thuế theo quy tại khoản 2 Điều 5 Thông tư 19/2021/TT-BTC.
Cổng thông tin điện tử của Tổng cục Thuế tiếp nhận văn bản giải trình, bổ sung thông tin, tài liệu của người nộp thuế đối với hồ sơ vướng mắc của người nộp thuế đã tiếp nhận bằng phương thức điện tử.
- Trả kết quả giải đáp vướng mắc
Cơ quan thuế gửi kết quả giải đáp vướng mắc cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư 19/2021/TT-BTC.
Tra cứu thông tin của người nộp thuế bằng phương thức điện tử được quy định như thế nào?
Căn cứ tại Điều 34 Thông tư 19/2021/TT-BTC quy định về tra cứu thông tin của người nộp thuế bằng phương thức điện tử như sau:
[1] Người nộp thuế sử dụng tài khoản giao dịch thuế điện tử truy cập Cổng thông tin điện tử của Tổng cục Thuế để tra cứu, xem, in toàn bộ thông tin về hồ sơ, chứng từ, thông báo, quyết định, văn bản đã nhận/gửi giữa cơ quan thuế và người nộp thuế; tra cứu nghĩa vụ kê khai, tra cứu thông tin nghĩa vụ theo hồ sơ, chứng từ, quyết định; tra cứu số thuế còn phải nộp. Các thông tin của các thông báo, quyết định, văn bản của cơ quan thuế trên Cổng thông tin điện tử của Tổng cục Thuế có giá trị xác nhận như văn bản bằng giấy của cơ quan thuế.
Người nộp thuế có thể tra cứu tình hình xử lý hồ sơ thuế điện tử theo mã giao dịch điện tử, riêng chứng từ nộp NSNN thì tra cứu theo “số tham chiếu”.
[2] Người nộp thuế chưa có tài khoản giao dịch thuế điện tử, sử dụng mã giao dịch điện tử được cấp theo từng lần để tra cứu thông tin đã giao dịch với cơ quan thuế.
[3] Cổng thông tin điện tử của Tổng cục Thuế thông báo trên tài khoản giao dịch thuế điện tử của người nộp thuế do Tổng cục Thuế cấp về tình hình xử lý các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, miễn, giảm/xóa nợ, được hoàn, còn được hoàn phát sinh trong tháng trước và các khoản còn phải nộp, nộp thừa đến thời điểm cuối tháng trước đã được ghi nhận trong hệ thống ứng dụng quản lý thuế.
*Lưu ý: Tại Thông báo 275/TB-TCT năm 2025 thì Tổng cục Thuế sẽ được đổi tên thành Cục Thuế từ 01/3/2025.
*Trên đây là thông tin bài viết Hướng dẫn sửa lỗi Phiên bản tờ khai 2 9 2 không đúng Phiên bản đúng 2 9 4 chi tiết ra sao?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];