Cách tính số tiền thuế ấn định hàng hóa xuất nhập khẩu thế nào?
Căn cứ theo Điều 33 Thông tư 86/2026/TT-BTC quy định cách tính số tiền thuế ấn định hàng hóa xuất nhập khẩu như sau:
(1) Số tiền thuế ấn định được xác định căn cứ vào tên hàng, số lượng, chủng loại, mã số, xuất xứ, trị giá, mức thuế, tỷ giá tính thuế và phương pháp tính thuế theo quy định.
(2) Trường hợp ấn định thuế một phần trong tổng số hàng hóa cùng chủng loại thuộc nhiều tờ khai hải quan khác nhau và trên các tờ khai xuất khẩu, nhập khẩu lần đầu đã xác định được số tiền thuế, số tiền thuế ấn định được xác định theo số tiền thuế trung bình của hàng hóa cùng chủng loại theo công thức sau đây:
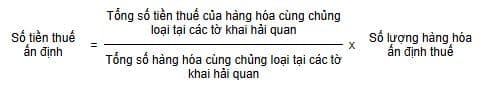
(3) Trường hợp tờ khai hải quan nhập khẩu lần đầu là hàng hóa không thuộc đối tượng chịu thuế hoặc không có số liệu về số tiền thuế hoặc tờ khai hải quan đã bị hủy theo quy định của pháp luật về hải quan hoặc không có tờ khai hải quan, cơ quan hải quan căn cứ vào tên hàng, chủng loại, trị giá, mã số, xuất xứ, mức thuế, phương pháp tính thuế của hàng hóa giống hệt hoặc hàng hóa tương tự đang được lưu trữ tại cơ sở dữ liệu của cơ quan hải quan để thực hiện ấn định thuế. Tỷ giá tính thuế áp dụng tỷ giá tại thời điểm ban hành quyết định ấn định thuế.
Vừa rồi là thông tin về câu hỏi: "Cách tính số tiền thuế ấn định hàng hóa xuất nhập khẩu thế nào?"
>>> Xem thêm: Công văn 7195 CT QLNT 2026 Ủy quyền bên thứ ba thanh toán có được khấu trừ thuế GTGT và tính vào chi phí được trừ không?
>>> Xem thêm: PHÂN BIỆT Tờ khai 01 GTGT và 02 GTGT TT89/2026: Mục đích sử dụng, nội dung kê khai là gì?

Cách tính số tiền thuế ấn định hàng hóa xuất nhập khẩu thế nào? (Hình từ Internet)
Trình tự, thủ tục khoanh tiền thuế nợ đối với hàng hóa xuất nhập khẩu thực hiện ra sao?
Căn cứ tại khoản 3 Điều 34 Thông tư 86/2026/TT-BTC quy định trình tự, thủ tục khoanh tiền thuế nợ đối với hàng hóa xuất nhập khẩu thực hiện như sau:
- Đối với các trường hợp được khoanh tiền thuế nợ theo quy định tại khoản 1 Điều này, khi có đầy đủ hồ sơ quy định tại khoản 2 Điều 34 Thông tư 86/2026/TT-BTC, cơ quan hải quan ban hành quyết định khoanh tiền thuế nợ theo Mẫu số 41 tại Phụ lục I Thông tư 86/2026/TT-BTC đối với số tiền thuế nợ, thời gian khoanh tiền thuế nợ thực hiện theo quy định tại khoản 3 Điều 34 Nghị định 252/2026/NĐ-CP;
- Trường hợp người nộp thuế đã được cơ quan hải quan ban hành quyết định khoanh tiền thuế nợ mà Tòa án hủy quyết định tuyên bố một người là đã chết, mất năng lực hành vi dân sự hoặc người nộp thuế tiếp tục hoạt động kinh doanh thì cơ quan hải quan ban hành quyết định chấm dứt hiệu lực của quyết định khoanh tiền thuế nợ theo Mẫu số 42 tại Phụ lục I Thông tư 86/2026/TT-BTC. Tiền chậm nộp được tính kể từ ngày hết thời hạn nộp tiền thuế, khoản thu khác đến thời điểm nộp tiền thuế, khoản thu khác vào ngân sách;
- Trường hợp người nộp thuế đã được cơ quan hải quan ban hành quyết định khoanh tiền thuế nợ, khi thuộc trường hợp xóa nợ theo quy định tại Điều 21 Luật Quản lý thuế 2025, cơ quan hải quan ban hành quyết định chấm dứt hiệu lực của quyết định khoanh tiền thuế nợ theo Mẫu số 42 tại Phụ lục I Thông tư 86/2026/TT-BTC và thực hiện xóa nợ theo quy định.
Không phải khai thuế theo từng lần phát sinh đối với hàng hóa xuất nhập khẩu trong trường hợp nào?
Theo khoản 2 Điều 3 Thông tư 86/2026/TT-BTC quy định không phải khai thuế theo từng lần phát sinh đối với hàng hóa xuất khẩu, nhập khẩu trong các trường hợp sau:
- Mặt hàng điện năng xuất khẩu, nhập khẩu, hàng hóa bán trong khu vực cách ly tại các sân bay quốc tế (trừ hàng hóa đưa vào bán tại cửa hàng miễn thuế thực hiện theo quy định tại Nghị định 100/2020/NĐ-CP của Chính phủ về kinh doanh hàng miễn thuế), hàng hóa cung cấp cho hành khách trên các chuyến bay tuyến quốc tế, xăng, dầu cung ứng cho tàu bay xuất cảnh theo quy định tại khoản 1 Điều 93 Thông tư 38/2015/TT-BTC của Bộ trưởng Bộ Tài chính quy định về thủ tục hải quan, kiểm tra giám sát hải quan; thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu;
- Các trường hợp mua, bán, gia công, thuê, mượn, giao nhận hàng hóa giữa doanh nghiệp ưu tiên và đối tác theo quy định tại điểm c khoản 3 Điều 75 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung bởi khoản 46 Điều 1 Thông tư 121/2025/TT-BTC và khoản 6 Điều 86 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung bởi khoản 53 Điều 1 Thông tư 121/2025/TT-BTC;
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];