Hướng dẫn sửa lỗi bắt buộc nộp loại xml chính thức trên Dịch vụ công chi tiết ra sao?
Hiện nay nhiều doanh nghiệp khi thực hiện nộp tờ khai quyết toán thuế TNDN bổ sung trên cổng dịch vụ công thì bị báo lỗi bắt buộc nộp loại xml chính thức
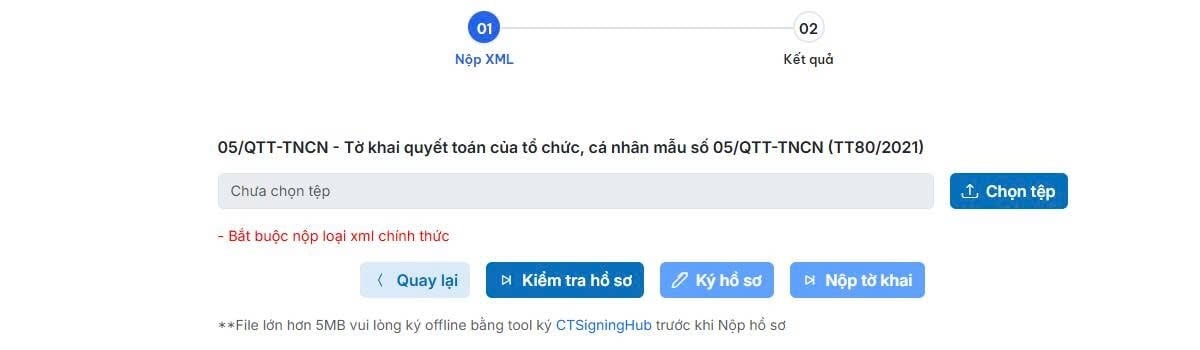
Theo đó thì nguyên nhân chính xảy ra lỗi này là do NTT nộp tờ khai bổ sung như một hồ sơ mới trong khi Dịch vụ công yêu cầu phải nộp bổ sung dựa trên hồ sơ chính thức đã được chấp nhận trước đó.
Dưới đây là hướng dẫn sửa lỗi bắt buộc nộp loại xml chính thức trên Dịch vụ công:
Bước 1: Vào tra cứu hồ sơ đã nộp
Chọn menu -> Tra cứu hồ sơ -> Tìm đến Tờ khai quyết toán thuế TNDN đã nộp và đã được chấp nhận
Bước 2: Chọn Nộp hồ sơ bổ sung
Tại dòng tờ khai đã nộp nhấn chọn: Nộp bổ sung
Bước 3: Tải file XML bổ sung
Tải lên file XML tờ khai bổ sung
Bước 4: Đính kèm báo cáo tài chính (nếu có)
Sau khi upload XML thì hệ thống sẽ mở thêm phần đính kèm BCTC bổ sung (nếu có)
Bước 5: Ký số và nộp
***Trường hợp sau khi đã thực hiện các bước sửa lỗi trên mà vẫn không khắc phục được lỗi thì NTT vui lòng liên hệ đến cơ quan thuế quản lý để được hướng dẫn chi tiết.
*Trên đây là thông tin bài viết Hướng dẫn sửa lỗi bắt buộc nộp loại xml chính thức trên Dịch vụ công chi tiết ra sao?
Hướng dẫn sửa lỗi bắt buộc nộp loại xml chính thức trên Dịch vụ công chi tiết ra sao? (Hình từ Internet)
Doanh nghiệp sau khi quyết toán thuế TNDN mà bị lỗ thì số lỗ đó được chuyển đi đâu?
Căn cứ tại khoản 2 Điều 7 Nghị định 320/2025/NĐ-CP quy định Doanh nghiệp sau khi quyết toán thuế TNDN mà bị lỗ thì chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế những năm tiếp theo. Thời gian chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ.
Doanh nghiệp tạm thời chuyển lỗ vào thu nhập của các quý của năm khi xác định số thuế tạm nộp theo quý và chuyển chính thức vào năm khi lập tờ khai quyết toán thuế năm. Việc chuyển lỗ trong một số trường hợp cụ thể như sau:
- Doanh nghiệp có số lỗ giữa các quý trong cùng một năm thì được bù trừ số lỗ của quý trước vào các quý tiếp theo của năm đó. Khi quyết toán thuế thu nhập doanh nghiệp, doanh nghiệp xác định số lỗ của cả năm và chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế của những năm tiếp theo năm phát sinh lỗ theo quy định nêu trên;
- Doanh nghiệp tự xác định số lỗ được trừ vào thu nhập chịu thuế theo quy định tại Nghị định này. Trường hợp trong thời gian chuyển lỗ có phát sinh tiếp số lỗ thì số lỗ phát sinh này (không bao gồm số lỗ của kỳ trước chuyển sang) sẽ được chuyển lỗ toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ này.
+ Trường hợp cơ quan có thẩm quyền kiểm tra, thanh tra quyết toán thuế thu nhập doanh nghiệp xác định số lỗ doanh nghiệp được chuyển khác với số lỗ do doanh nghiệp tự xác định thì số lỗ được chuyển xác định theo kết luận của cơ quan kiểm tra, thanh tra nhưng đảm bảo chuyển lỗ toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ theo quy định;
+ Quá thời hạn 05 năm kể từ năm tiếp theo năm phát sinh lỗ, nếu số lỗ phát sinh chưa chuyển hết thì sẽ không được chuyển vào thu nhập của các năm tiếp theo.
Danh sách các khoản chi không được trừ khi xác định thu nhập chịu thuế TNDN theo Nghị định 320 gồm những khoản nào?
Căn cứ tại Điều 10 Nghị định 320/2025/NĐ-CP quy định các khoản chi không được trừ khi xác định thu nhập chịu thuế TNDN theo Nghị định 320/2025/NĐ-CP gồm:
[1] Các khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều 9 của Nghị định 320/2025/NĐ-CP .
[2] Các khoản tiền phạt về vi phạm hành chính bao gồm: Vi phạm luật giao thông, vi phạm quy định đăng ký kinh doanh, vi phạm quy định kế toán, vi phạm pháp luật về thuế bao gồm cả tiền chậm nộp thuế theo quy định của Luật Quản lý thuế và các khoản phạt về vi phạm hành chính khác theo quy định của pháp luật.
[3] Các khoản chỉ được bù đắp bằng nguồn kinh phí khác; khoản chi đã được chi từ Quỹ phát triển khoa học và công nghệ của doanh nghiệp, Quỹ phát triển khoa học, công nghệ và đổi mới sáng tạo, chuyển đổi số của doanh nghiệp.
[4] Phần chi vượt mức quy định đối với các khoản chi tại khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP.
[5] Trích lập và sử dụng các khoản dự phòng không theo đúng quy định của pháp luật về trích lập dự phòng: Dự phòng giảm giá hàng tồn kho, dự phòng tổn thất các khoản đầu tư tài chính, dự phòng nợ phải thu khó đòi, dự phòng bảo hành sản phẩm, hàng hoá, công trình xây lắp và dự phòng rủi ro nghề nghiệp của doanh nghiệp thẩm định giá, doanh nghiệp cung cấp dịch vụ kiểm toán độc lập.
[6] Chi khấu hao tài sản cố định thuộc một trong các trường hợp quy định tại khoản 6 Điều 10 Nghị định 320/2025/NĐ-CP .
[7] Các khoản chi phí trích trước theo kỳ hạn, theo chu kỳ mà đến hết kỳ hạn, hết chu kỳ chưa chỉ hoặc chỉ không hết, cụ thể tại khoản 7 Điều 10 Nghị định 320/2025/NĐ-CP.
[8] Chi cho người lao động thuộc một trong các trường hợp quy định tại khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP.
[9] Chi trả lãi tiền vay tương ứng với phần vốn điều lệ (đối với doanh nghiệp tư nhân là vốn đầu tư) đã đăng ký còn thiếu theo tiến độ góp vốn ghi trong điều lệ của doanh nghiệp nhưng tiến độ góp vốn tối đa không được vượt quá thời hạn góp vốn theo quy định của Luật Doanh nghiệp kể cả trường hợp doanh nghiệp đã đi vào sản xuất kinh doanh; chỉ trả lãi tiền vay trong quá trình đầu tư đã được ghi nhận vào giá trị của tài sản, giá trị công trình đầu tư.
[10] Phần chi phí trả lãi tiền vay vốn sản xuất kinh doanh của đối tượng không phải là tổ chức tín dụng vượt quá mức quy định tại Bộ luật Dân sự 2015.
[11] Phần chi phí được phép thu hồi vượt quá tỷ lệ quy định tại hợp đồng dầu khí được duyệt; trường hợp hợp đồng dầu khí không quy định về tỷ lệ thu hồi chi phí thì phần chi phí vượt trên 35% không được tính vào chi phí được trừ; các chi phí không được tính vào chi phí thu hồi quy định chi tiết tại khoản 11 Điều 10 Nghị định 320/2025/NĐ-CP.
[12] Thuế giá trị gia tăng đầu vào đã được khấu trừ hoặc hoàn thuế; thuế giá trị gia tăng nộp theo phương pháp khấu trừ; thuế giá trị gia tăng đầu vào của tài sản cố định là ô tô từ 9 chỗ ngồi trở xuống vượt mức quy định được khấu trừ theo quy định tại các văn bản pháp luật về thuế giá trị gia tăng; thuế thu nhập doanh nghiệp, trừ trường hợp doanh nghiệp nộp thay thuế thu nhập doanh nghiệp của doanh nghiệp nước ngoài mà theo thoả thuận tại hợp đồng với doanh nghiệp nước ngoài, doanh thu của doanh nghiệp nước ngoài nhận được không bao gồm thuế thu nhập doanh nghiệp; thuế thu nhập cá nhân, trừ trường hợp doanh nghiệp ký hợp đồng lao động quy định tiền lương, tiền công trả cho người lao động không bao gồm thuế thu nhập cá nhân; tiền chậm nộp theo quy định pháp luật về quản lý thuế.
Phần thuế giá trị gia tăng nộp theo phương pháp khấu trừ quy định tại điểm này không bao gồm phần thuế giá trị gia tăng đầu ra của hàng biếu, hàng tặng không thu tiền theo quy định của pháp luật về thuế giá trị gia tăng phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp; phần thuế giá trị gia tăng phải nộp phát sinh của hàng hóa, dịch vụ sử dụng để tài trợ theo quy định tại điểm đ khoản 2 Điều 9 Nghị định 320/2025/NĐ-CP; phần thuế giá trị gia tăng của hàng hóa, dịch vụ đầu vào có liên quan trực tiếp đến sản xuất, kinh doanh của doanh nghiệp chưa được khấu trừ hết nhưng không thuộc trường hợp hoàn thuế. Số thuế giá trị gia tăng đầu vào khi đã được tính vào chi phí được trừ thì không được khẩu trừ với số thuế giá trị gia tăng đầu ra.
[13] Chi đóng góp hình thành nguồn chi phí quản lý cho cấp trên; phần chi đóng góp vào các Hội được thành lập theo quy định của Nghị định 126/2024/NĐ-CP ngày 08 tháng 10 năm 2024 của Chính phủ vượt quá mức quy định của Hội.
[14] Chi trả tiền điện, tiền nước đối với những hợp đồng điện, nước do chủ sở hữu là tổ chức, hộ gia đình, cá nhân cho thuê địa điểm sản xuất, kinh doanh ký trực tiếp với đơn vị cung cấp điện, nước không có đủ chứng từ thuộc một trong các trường hợp quy định tại khoản 14 Điều 10 Nghị định 320/2025/NĐ-CP
[15] Phần chỉ phí thuê tài sản cố định vượt quá mức phân bổ theo số năm mà bên đi thuê trả tiền trước.
[16] Lỗ chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ cuối kỳ tính thuế, bao gồm chênh lệch tỷ giá hối đoái do đánh giá lại số dư cuối năm là tiền mặt, tiền gửi, tiền đang chuyển, các khoản nợ phải thu có gốc ngoại tệ (trừ lỗ chênh lệch tỷ giá hối đoái do đánh giá lại các khoản nợ phải trả có gốc ngoại tệ cuối kỳ tính thuế).
[17] Chỉ tài trợ, chi ủng hộ địa phương, chỉ ủng hộ các đoàn thể, tổ chức xã hội, chi từ thiện, trừ chi ủng hộ, tài trợ quy định tại điểm đ khoản 2 Điều 9 của Nghị định 320/2025/NĐ-CP.
[18] Chi về đầu tư xây dựng cơ bản trong giai đoạn đầu tư để hình thành tài sản cố định.
[19] Khoản chi liên quan trực tiếp đến việc phát hành cổ phiếu (trừ cổ phiếu thuộc loại nợ phải trả) và cổ tức của cổ phiếu (trừ cổ tức của cổ phiếu thuộc loại nợ phải trả), mua cổ phiếu quỹ, cổ phiếu mua lại của chính mình và các khoản chi khác liên quan trực tiếp đến việc tăng, giảm vốn chủ sở hữu của doanh nghiệp.
[20] Số tiền cấp quyền khai thác khoáng sản vượt mức tiền khai thác khoáng sản phải nộp hàng năm theo quy định của pháp luật về khoáng sản.
[21] Các khoản chi của hoạt động kinh doanh: Ngân hàng, bảo hiểm, xổ số, chứng khoán, hợp đồng BT, BOT, BTO và một số hoạt động kinh doanh đặc thù khác không đúng hoặc vượt mức quy định của cơ quan có thẩm quyền.
[22] Khoản chỉ không tương ứng với doanh thu tính thuế, trừ các khoản chỉ quy định tại điểm i khoản 2 Điều 9 của Nghị định 320/2025/NĐ-CP.
[23] Khoản chỉ không đáp ứng điều kiện chi, nội dung chi theo quy định của pháp luật chuyên ngành, bao gồm: Khoản chỉ cho làm thêm giờ vượt mức thời gian quy định của pháp luật về lao động; khoản chi quảng cáo trong trường hợp quảng cáo các sản phẩm, hàng hóa, dịch vụ bị cấm quảng cáo hoặc quảng cáo các sản phẩm, hàng hóa, dịch vụ phải đăng ký với cơ quan có thẩm quyền nhưng doanh nghiệp không thực hiện đăng ký quảng cáo theo quy định của pháp luật; khoản chỉ phục vụ sản xuất, kinh doanh không đúng hoặc vượt mức chỉ theo quy định của pháp luật chuyên ngành.
*Trên đây là Hướng dẫn sửa lỗi bắt buộc nộp loại xml chính thức trên Dịch vụ công chi tiết ra sao?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];