- Chi tiết hướng dẫn hộ cá nhân cho thuê đất bất động sản thực hiện kê khai trên cổng trải nghiệm khai thuế dành cho hộ, cá nhân kinh doanh tại ứng dụng eTax Mobile ra sao?
- Nguyên tắc tính thuế đối với hộ kinh doanh, cá nhân kinh doanh như thế nào?
- Phương pháp tính thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai thực hiện ra sao?
Chi tiết hướng dẫn hộ cá nhân cho thuê đất bất động sản thực hiện kê khai trên cổng trải nghiệm khai thuế dành cho hộ, cá nhân kinh doanh tại ứng dụng eTax Mobile ra sao?
Căn cứ tại điểm b khoản 2 Điều 14 Thông tư 40/2021/TT-BTC quy định Cá nhân có thu nhập từ cho thuê bất động sản tại Việt Nam nộp hồ sơ khai thuế tại Chi cục Thuế quản lý trực tiếp nơi có bất động sản cho thuê.
Hiện nay, Cục Thuế đã triển khai Công trải nghiệm dành cho hộ kinh doanh, cá nhân kinh doanh làm quen trước khi áp dụng mô hình mới từ ngày 01/01/2026 để giúp hộ kinh doanh, cá nhân kinh doanh thuận tiện hơn trong việc kê khai, nộp thuế sau này. Hộ, cá nhân kinh doanh sẽ được làm quen giao diện, kê khai, tra cứu nghĩa vụ và giả định lập - nộp tờ khai trên ứng dụng eTax mobile.
Để có thể trải nghiệm các tính năng này, Người nộp thuế cập nhật eTax Mobile lên phiên bản mới nhất, tính năng trải nghiệm sẽ xuất hiện trực tiếp trên màn hình chính. Giao diện thông báo được hiển thị rõ ràng, hướng dẫn NNT tiếp tục truy cập và nhập đầy đủ thông tin để bắt đầu quá trình trải nghiệm.
Hộ kinh doanh cho thuê bất động sản tại Việt Nam thực hiện các bước sau để thực hành kê khai thuế trên Cổng trải nghiệm của e Tax mobile.
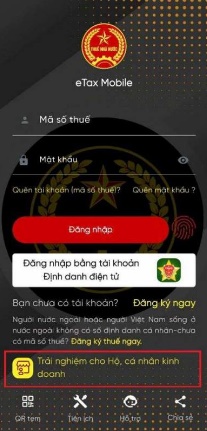
Bước 1: Hộ, cá nhân kinh doanh truy cập ứng dụng eTtax mobile, tại màn hình hiển thị, bấm chọn “Trải nghiệm cho Hộ, cá nhân kinh doanh”. Tại chức năng này, hộ, cá nhân có thể làm quen, thực hành việc kê khai điện tử.
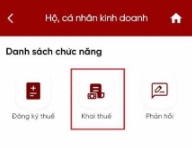
Tại màn hình “Danh sách chức năng": Hộ, cá nhân kinh doanh chọn “Khai thuế"
Bước 2:
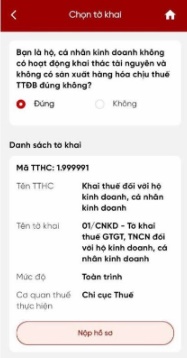
- Hệ thống xuất hiện màn hình Chọn từ khai
Trường hợp Hộ, cá nhân kinh doanh không có hoạt động khai thác tài nguyên và không sản xuất hàng hóa chịu thuế TTĐB thì tích vào ô "Đúng".
Màn hình hệ thống sẽ hiển thị danh sách tờ khai.
Hộ, cá nhân kinh doanh chọn “Nộp hồ sơ"
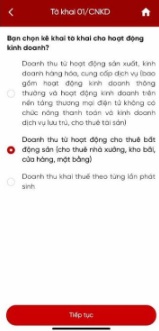
Màn hình hiển thị câu hỏi “Bạn chọn kê khai cho hoạt động kinh doanh?"
- Hộ, cá nhân kinh doanh tich chọn
"Doanh thu từ hoạt động cho thuê bất động sản (cho thuê nhà xưởng, kho bãi, cửa hàng, mặt bằng"
- Nhấp "Tiếp tục"
- Màn hình hiển thị các thông tin cần lựa chọn để hệ thống hỗ trợ xác định cơ quan thuê nộp hồ sơ.
+ Hộ, cá nhân cho thuê bất động sản tại Việt Nam ẩn chọn "Bất động sản tại Việt Nam"
+ Trường hợp NNT có 01 BĐS cho thuê thì tích chọn mục "Khai thuế tại Cơ quan thuế quản lý nơi có bất động sản cho thuê"
+ Trường hợp NNT có nhiều BĐS cho thuê thì tích chọn mục "Khai thuế cho nhiều bất động sản tại Cơ quan thuế quản lý nơi cu trù
Hệ thống hiển thị khung nội dung "Dia bản nơi có bất động sản cho thuê".
NNT chọn các thông tin tại chỉ tiêu Tỉnh/thành phố, Xã/phường đặc khu. Hệ thống tự động hỗ trợ xác định Cơ quan thuế nộp tờ khai.
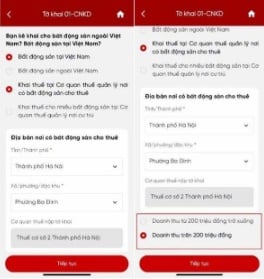
- NNT căn cứ doanh thu thực tế phát sinh để lựa chọn tiêu chí xác định doanh thu:
+ Doanh thu từ 200 triệu đồng trở xuống.
+ Doanh thu trên 200 triệu đồng.
- NNT ấn “Tiếp tục" để chuyển sang bước tiếp theo.
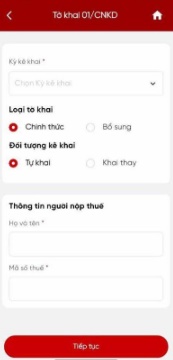
- Tại màn hình tiếp theo. NNT lựa chọn các chỉ tiêu cho phù hợp với tình hình thực tế.
+ NNT chọn Kỳ kê khai: Năm/ 6 tháng đầu năm/ 6 tháng cuối năm
+ Kỷ năm: NNT lựa chọn năm kê khai thuế.
+ Loại tờ khai: Chính thức/ Bổ sung
+ Đối tượng kê khai
Trường hợp Hộ, cá nhân cho thuê BĐS tự khai thuế với CQT thì tích chọn "Tự khai". Trường hợp tổ chức, cá nhân đi thuê BĐS khai thay, nộp thay cho hộ, cá nhân cho thuê nhà thì tích chọn “Khai thay",
- Tại Thông tin người nộp thuế
+ Hệ thống hỗ trợ hiển thị thông tin Họ và tên/ Mã số thuế.
+ Trường hợp hệ thống không hỗ trợ hiển thị, NNT nhập đủ và đúng thông tin của minh.
- NNT ấn “Tiếp tục" để chuyển sang bước tiếp theo.
Bước 3:
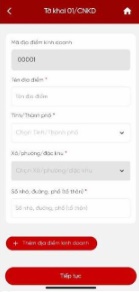
Màn hình hiển thị các chỉ tiêu về địa
điểm kinh doanh
- NNT điền đầy đủ thông tin về địa điểm
cho thuê bất động sản.
- Trường hợp NNT có nhiều BĐS cho thuê, NNT ấn chọn “Thêm địa điểm kinh doanh" để kê khai các BĐS cho thuê khác.
- NNT ẩn "Tiếp tục" để chuyển sang bước tiếp theo.
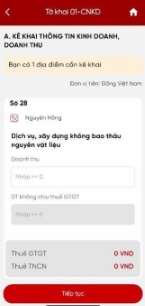
Màn hình hiển thị các chỉ tiêu để xác định doanh thu
- Trường hợp NNT có doanh thu thuộc ngường chịu thuế thì điền số doanh thu trong năm vào chỉ tiêu "Doanh thu".
- Trường hợp NNT có doanh thu thuộc ngưỡng không chịu thuế thì điền số doanh thu trong năm vào chỉ tiêu "Doanh thu không chịu thuế GTGT".
Hệ thống sẽ hỗ trợ tự động tỉnh tiền Thuế
GTGT, Thuế TNCN.
- NNT ấn “Tiếp tục" để chuyển sang bước tiếp theo.
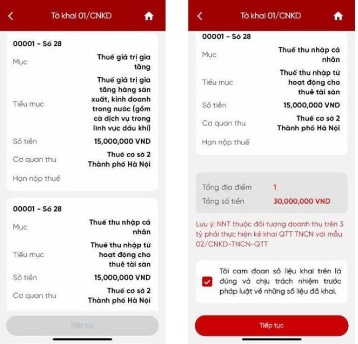
- Trên cơ sở các thông tin hộ, cá nhân vừa kê khai, tại màn hình tiếp theo hiển thị các thông tin để xác định số tiền thuế nộp, tiểu mục, cơ quan thu.
- NNT kiểm tra thông tin đã kê khai và tích chọn vào ô “Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về những số liêu đã khai".
- NNT ẩn "Tiếp tục" để chuyển sang bước tiếp theo.
Bước 4:
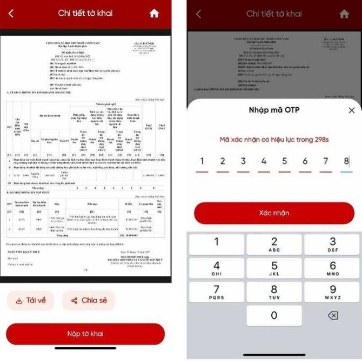
- Tại màn hình tiếp theo hiển thị tờ khai và các thông tin NNT vừa kê khai được điền đầy đủ tại các chỉ tiêu của tờ khai. NNT kiểm tra các thông tin trước khi thực hiện nộp tờ khai.
+ Người nộp thuế nhấn Tải về, nếu thực hiện lưu tờ khai dưới dạng PDF về điện thoại.
+ Người nộp thuế nhấn Chia sẻ, nếu thực hiện chia sẻ tệp định dạng PDF lên các nên tảng mạng xã hội.
- Người nộp thuế nhấn “Nộp tờ khai".
- NNT nhập mã OTP để hoàn thành thủ tục nộp tờ khai. Do đây là Cổng trái nghiệm nên hệ thống tự động sinh mã OTP. ΝΝΤ ẩn “Xác nhận" để hoàn thành thao tác. Như vậy, sau khi thực hiện đầy đủ các bước nêu trên, NNT đã trải nghiệm nộp tờ khai thành công.
*Trên đây là Chi tiết hướng dẫn hộ cá nhân cho thuê đất bất động sản thực hiện kê khai trên cổng trải nghiệm khai thuế dành cho hộ, cá nhân kinh doanh tại ứng dụng eTax Mobile ra sao?
Chi tiết hướng dẫn hộ cá nhân cho thuê đất bất động sản thực hiện kê khai trên cổng trải nghiệm khai thuế dành cho hộ cá nhân kinh doanh tại ứng dụng eTax Mobile ra sao? (Hình từ Internet)
Nguyên tắc tính thuế đối với hộ kinh doanh, cá nhân kinh doanh như thế nào?
Căn cứ tại Điều 4 Thông tư 40/2021/TT-BTC quy định về nguyên tắc tính thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
[1] Nguyên tắc tính thuế đối với hộ kinh doanh, cá nhân kinh doanh được thực hiện theo các quy định của pháp luật hiện hành về thuế GTGT, thuế TNCN và các văn bản quy phạm pháp luật có liên quan.
[2] Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
[3] Hộ kinh doanh, cá nhân kinh doanh theo hình thức nhóm cá nhân, hộ gia đình thì mức doanh thu từ 100 triệu đồng/năm trở xuống để xác định cá nhân không phải nộp thuế GTGT, không phải nộp thuế TNCN được xác định cho một (01) người đại diện duy nhất của nhóm cá nhân, hộ gia đình trong năm tính thuế.
Phương pháp tính thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai thực hiện ra sao?
Căn cứ tại Điều 5 Thông tư 40/2021/TT-BTC quy định về phương pháp tính thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai như sau:
[1] Phương pháp kê khai áp dụng đối với hộ kinh doanh, cá nhân kinh doanh quy mô lớn; và hộ kinh doanh, cá nhân kinh doanh chưa đáp ứng quy mô lớn nhưng lựa chọn nộp thuế theo phương pháp kê khai.
[2] Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai thực hiện khai thuế theo tháng trừ trường hợp hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh và hộ kinh doanh, cá nhân kinh doanh đáp ứng các tiêu chí khai thuế theo quý và lựa chọn khai thuế theo quý theo quy định tại Điều 9 Nghị định 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ.
[3] Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai nếu xác định doanh thu tính thuế không phù hợp thực tế thì cơ quan thuế thực hiện ấn định doanh thu tính thuế theo quy định tại Điều 50 Luật Quản lý thuế.
[4] Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai phải thực hiện chế độ kế toán, hóa đơn, chứng từ. Trường hợp hộ kinh doanh, cá nhân kinh doanh trong lĩnh vực, ngành nghề có căn cứ xác định được doanh thu theo xác nhận của cơ quan chức năng thì không phải thực hiện chế độ kế toán.
[5] Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai không phải quyết toán thuế.
*Trên đây là thông tin bài viết Chi tiết hướng dẫn hộ, cá nhân cho thuê đất bất động sản thực hiện kê khai trên cổng trải nghiệm khai thuế dành cho hộ, cá nhân kinh doanh tại ứng dụng eTax Mobile ra sao?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];