
Công văn 413/BNI-QLND1 hướng dẫn đăng ký giảm trừ gia cảnh cho người nước ngoài là cá nhân cư trú tại Việt Nam như thế nào?
Xem thêm
>>> Công văn 525/TNI-QLDN2 hướng dẫn kê khai, nộp thuế TNCN từ chuyển nhượng cổ phần như thế nào?
Ngày 13/1/2026, Thuế tỉnh Bắc Ninh ban hành Công văn 413/BNI-QLND1 năm 2026 TẢI VỀ hướng dẫn đăng ký giảm trừ gia cảnh cho người nước ngoài là cá nhân cư trú tại Việt Nam như sau:
Tai khoản 4 Điều 10 Luật Thuế thu nhập cá nhân 2025 có quy định:
Điều 10. Giảm trừ gia cảnh
[...]
4. Người phụ thuộc là người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm:
a) Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động;
b) Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
Tại điểm g khoản 1 Điều 9 Thông tư 111/2013/TT-BTC được sửa đổi, bổ sung tại Điều 1 Thông tư 79/2022/TT-BТС quy định:
Điều 9. Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
[...]
g) Hồ sơ chứng minh người phụ thuộc
g.1) Đối với con:
g.1.1) Con dưới 18 tuổi: Hồ sơ chứng minh là bản chụp Giấy khai sinh và bản chụp Chứng minh nhân dân hoặc Căn cước công dân (nếu có).
g.1.2) Con từ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động, hồ sơ chứng minh gồm:
g.1.2.1) Bản chụp Giấy khai sinh và bản chụp Chứng minh nhân dân hoặc Căn cước công dân (nếu có).
g.1.2.2) Bản chụp Giấy xác nhận khuyết tật theo quy định của pháp luật về người khuyết tật.
g.1.3) Con đang theo học tại các bậc học theo hướng dẫn tại tiết d.1.3, điểm d, khoản 1, Điều này, hồ sơ chứng minh gồm:
g.1.3.1) Bản chụp Giấy khai sinh.
g.1.3.2) Bản chụp Thẻ sinh viên hoặc bản khai có xác nhận của nhà trường hoặc giấy tờ khác chứng minh đang theo học tại các trường học đại học, cao đẳng, trung học chuyên nghiệp, trung học phổ thông hoặc học nghề.
g.1.4) Trường hợp là con nuôi, con ngoài giá thú, con riêng thì ngoài các giấy tờ theo từng trường hợp nêu trên, hồ sơ chứng minh cần có thêm giấy tờ khác để chứng minh mối quan hệ như: bản chụp quyết định công nhận việc nuôi con nuôi, quyết định công nhận việc nhận cha, mẹ, con của cơ quan nhà nước có thẩm quyền...
[...]
g.3) Đối với cha đẻ, mẹ đẻ, cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng), cha dượng, mẹ kế, cha nuôi hợp pháp, mẹ nuôi hợp pháp hồ sơ chứng minh gồm:
- Bản chụp Chứng minh nhân dân hoặc Căn cước công dân.
- Giấy tờ hợp pháp để xác định mối quan hệ của người phụ thuộc với người nộp thuế như bản chụp Giấy xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân và thông tin trong Cơ sở dữ liệu quốc gia về dân cư hoặc giấy tờ khác do cơ quan Cơ quan Công an cấp, giấy khai sinh, quyết định công nhận việc nhận cha, mẹ, con của cơ quan Nhà nước có thẩm quyền.
Trường hợp trong độ tuổi lao động thì ngoài các giấy tờ nêu trên, hồ sơ chứng minh cần có thêm giấy tờ chứng minh là người khuyết tật, không có khả năng lao động như bản chụp Giấy xác nhận khuyết tật theo quy định của pháp luật về người khuyết tật đối với người khuyết tật không có khả năng lao động, bản chụp hồ sơ bệnh án đối với người mắc bệnh không có khả năng lao động (như bệnh AIDS, ung thư, suy thận mãn,..).
[...]
Tại Điều 85 Thông tư 80/2021/TT-BTC về ngôn ngữ sử dụng trong văn bản giao dịch với cơ quan thuế quy định:
Điều 85. Ngôn ngữ sử dụng trong văn bản giao dịch với cơ quan thuế
Ngôn ngữ được sử dụng trong hồ sơ thuế là tiếng Việt. Tài liệu bằng tiếng nước ngoài thì phải được dịch ra tiếng Việt. Người nộp thuế ký tên, đóng dấu trên bản dịch và chịu trách nhiệm trước pháp luật về nội dung bản dịch. Trường hợp tài liệu bằng tiếng nước ngoài có tổng độ dài hơn 20 trang giấy A4 thì người nộp thuế có văn bản giải trình và đề nghị chỉ dịch những nội dung, điều khoản có liên quan đến xác định nghĩa vụ thuế.
[...]
Căn cứ các quy định nêu trên và nội dung văn bản hỏi của doanh nghiệp gửi cơ quan thuế, Thuế tỉnh Bắc Ninh hướng dẫn về mặt nguyên tắc về hồ sơ đăng ký giảm trừ người phụ thuộc cho người nước ngoài là cá nhân cư trú tại Việt Nam làm việc tại Công ty như sau:
- Về Hồ sơ chứng minh người phụ thuộc là bố, mẹ và con của người nước ngoài, Công ty thực hiện theo hướng dẫn tại điểm g khoản 1 Điều 9 Thông tư 111/2013/TT-BTC được sửa đổi, bổ sung tại Điều 1 Thông tư 79/2022/TT-BТС nêu trên.
Trường hợp cá nhân cư trú là người nước ngoài, nếu không có hồ sơ theo hướng dẫn đối với từng trường hợp cụ thể nêu trên thì phải có các tài liệu pháp lý tương tự để làm căn cứ chứng minh người phụ thuộc.
- Trong trường hợp những tài liệu sử dụng trong hồ sơ khai thuế là tiếng nước ngoài thì đơn vị thực hiện theo quy định tại Điều 85 Thông tư 80/2021/TT-BTC.
Về việc hợp pháp hóa lãnh sự của các hồ sơ tài liệu, đơn vị thực hiện theo quy định của văn bản pháp luật có liên quan (Nghị định 111/2011/NĐ-CP, Nghị định 196/2025/NĐ-CP).
Xem thêm
>>> File excel tính thuế TNCN 2026 theo biểu thuế TNCN 2026 chính thức chi tiết như thế nào?
>>> 02 Cách nộp tờ khai quyết toán thuế TNCN 05/QTT-TNCN như thế nào?
Công văn 413 BNI QLND1 hướng dẫn đăng ký giảm trừ gia cảnh cho người nước ngoài là cá nhân cư trú tại Việt Nam như thế nào? (Hình từ Internet)
Mẫu đơn xin giảm trừ gia cảnh thuế TNCN mới nhất 2026 là mẫu nào?
Hiện nay Luật Thuế thu nhập cá nhân 2025 và các văn bản hướng dẫn chưa quy định Mẫu đơn xin giảm trừ gia cảnh thuế TNCN.
Tuy nhiên có thể tham khảo Mẫu đơn xin giảm trừ gia cảnh thuế TNCN dưới đây:
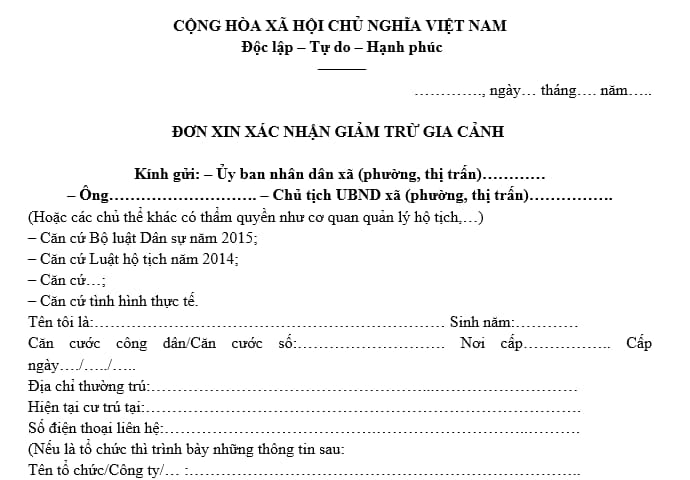
TẢI VỀ Mẫu đơn xin giảm trừ gia cảnh thuế TNCN mới nhất 2026
Thu nhập từ tiền lương, tiền công chịu thuế theo Luật Thuế TNCN 2025 gồm những khoản nào?
Theo quy định khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 thu nhập từ tiền lương, tiền công, bao gồm:
- Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
- Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức;
- Các khoản phụ cấp, trợ cấp, thu nhập khác trừ các khoản:
+ Phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công;
+ Phụ cấp quốc phòng, an ninh;
+ Phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm;
+ Phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật;
+ Phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả;
+ Trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội;
+ Trợ cấp thôi việc, trợ cấp mất việc làm;
+ Trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định.
Trên đây là nội dung Công văn 413 BNI QLND1 hướng dẫn đăng ký giảm trừ gia cảnh cho người nước ngoài là cá nhân cư trú tại Việt Nam.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];








































