Công văn 10369 NBI QLDN2 ngày 10 8 2026 V/v chính sách về thuế và hóa đơn thế nào?
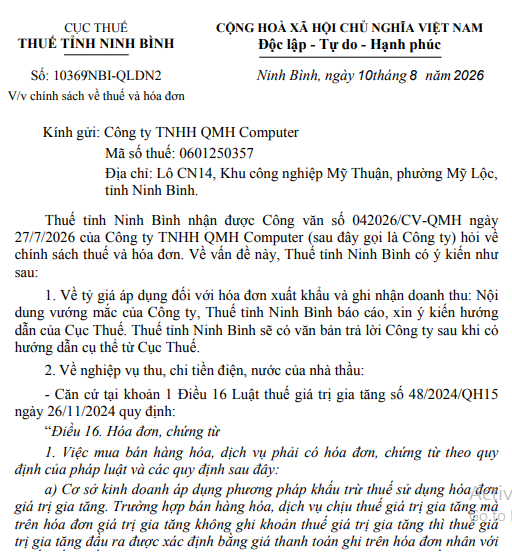
Ngày 10/8/2026, Thuế tỉnh Ninh Bình có Công văn 10369/NBI-QLDN2 ngày V/v chính sách về thuế và hóa đơn.
Thuế tỉnh Ninh Bình nhận được Công văn 042026/CV-QMH ngày 27/7/2026 của Công ty hỏi về chính sách thuế và hóa đơn. Về vấn đề này, Thuế tỉnh Ninh Bình có ý kiến như sau:
1. Về tỷ giá áp dụng đối với hóa đơn xuất khẩu và ghi nhận doanh thu: Nội dung vướng mắc của Công ty, Thuế tỉnh Ninh Bình báo cáo, xin ý kiến hướng dẫn của Cục Thuế. Thuế tỉnh Ninh Bình sẽ có văn bản trả lời Công ty sau khi có hướng dẫn cụ thể từ Cục Thuế.
2. Về nghiệp vụ thu, chi tiền điện, nước của nhà thầu:
[...]
Xem đầy đủ Công văn 10369 NBI QLDN2 ngày 10 8 2026 V/v chính sách về thuế và hóa đơn
* Trên đây là Thông tin Công văn 10369 NBI QLDN2 ngày 10 8 2026 V/v chính sách về thuế và hóa đơn thế nào?
Công văn 10369/NBI-QLDN2 ngày 10/8/2026 V/v chính sách về thuế và hóa đơn thế nào? (Hình từ Internet)
Áp dụng quản lý rủi ro trong quản lý hóa đơn chứng từ thế nào?
Căn cứ theo khoản 1 Điều 20 Thông tư 94/2026/TT-BTC quy định như sau:
Điều 20. Áp dụng quản lý rủi ro trong quản lý hóa đơn, chứng từ và trong các nghiệp vụ khác trong quản lý thuế.
1. Áp dụng quản lý rủi ro trong quản lý sử dụng hóa đơn, chứng từ.
Căn cứ kết quả phân tích rủi ro theo từng bộ chỉ số tiêu chí để phân loại mức rủi ro của người nộp thuế trong quản lý sử dụng hóa đơn, chứng từ, cơ quan thuế áp dụng các biện pháp quản lý như sau:
a) Rủi ro cao: Cơ quan thuế áp dụng các biện pháp quản lý phù hợp bao gồm: không chấp nhận đăng ký sử dụng hóa đơn điện tử, ngừng sử dụng hóa đơn điện tử hoặc thực hiện các biện pháp quản lý hóa đơn khác theo quy định.
b) Rủi ro trung bình và rủi ro thấp: Thực hiện lựa chọn mẫu để rà soát, kiểm tra, xử lý theo quy định; tăng cường theo dõi, phân tích dữ liệu hóa đơn, chứng từ nhằm kịp thời phát hiện, ngăn ngừa rủi ro phát sinh; thực hiện hỗ trợ, hướng dẫn người nộp thuế tuân thủ đúng các quy định của pháp luật về hóa đơn, chứng từ.
Cục Thuế hướng dẫn phương pháp chọn mẫu phù hợp theo yêu cầu quản lý thuế của từng địa phương, trong từng thời kỳ.
2. Áp dụng quản lý rủi ro trong các nghiệp vụ khác.
Căn cứ mức độ rủi ro trong hoạt động nghiệp vụ khác và các thông tin nghiệp vụ, cơ quan thuế quyết định áp dụng các biện pháp nghiệp vụ phù hợp theo chức năng, nhiệm vụ.
Như vậy, hướng dẫn áp dụng quản lý rủi ro trong quản lý hóa đơn chứng từ như sau:
Căn cứ kết quả phân tích rủi ro theo từng bộ chỉ số tiêu chí để phân loại mức rủi ro của người nộp thuế trong quản lý sử dụng hóa đơn, chứng từ, cơ quan thuế áp dụng các biện pháp quản lý như sau:
- Rủi ro cao: Cơ quan thuế áp dụng các biện pháp quản lý phù hợp bao gồm: không chấp nhận đăng ký sử dụng hóa đơn điện tử, ngừng sử dụng hóa đơn điện tử hoặc thực hiện các biện pháp quản lý hóa đơn khác theo quy định.
- Rủi ro trung bình và rủi ro thấp: Thực hiện lựa chọn mẫu để rà soát, kiểm tra, xử lý theo quy định; tăng cường theo dõi, phân tích dữ liệu hóa đơn, chứng từ nhằm kịp thời phát hiện, ngăn ngừa rủi ro phát sinh; thực hiện hỗ trợ, hướng dẫn người nộp thuế tuân thủ đúng các quy định của pháp luật về hóa đơn, chứng từ.
Cục Thuế hướng dẫn phương pháp chọn mẫu phù hợp theo yêu cầu quản lý thuế của từng địa phương, trong từng thời kỳ.
Hóa đơn bị ngừng sử dụng bao gồm các loại hóa đơn nào?
Tại khoản 2 Điều 69 Nghị định 252/2026/NĐ-CP quy định về cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn như sau:
Điều 69. Cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn
[...]
2. Hóa đơn bị ngừng sử dụng bao gồm các loại hóa đơn: hóa đơn điện tử có mã của cơ quan thuế; hóa đơn điện tử không có mã của cơ quan thuế; hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định của pháp luật.
3. Quyết định cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn được ban hành đối với các trường hợp quy định tại khoản 1 Điều này và được đồng bộ sang hệ thống hóa đơn điện tử ngay khi ban hành.
[...]
Như vậy, hóa đơn bị ngừng sử dụng bao gồm các loại hóa đơn: hóa đơn điện tử có mã của cơ quan thuế; hóa đơn điện tử không có mã của cơ quan thuế; hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];