Cách nộp tiền thuế qua eTax Mobile mới nhất 2026 như thế nào?
Xem thêm:
>>> Công văn 2200/CTH-QLDN2 về lập hóa đơn, khai thuế hàng hóa bị trả lại như thế nào?
Thuế TP Hà Nội hướng dẫn Cách nộp tiền thuế qua eTax Mobile mới nhất 2026 như sau:
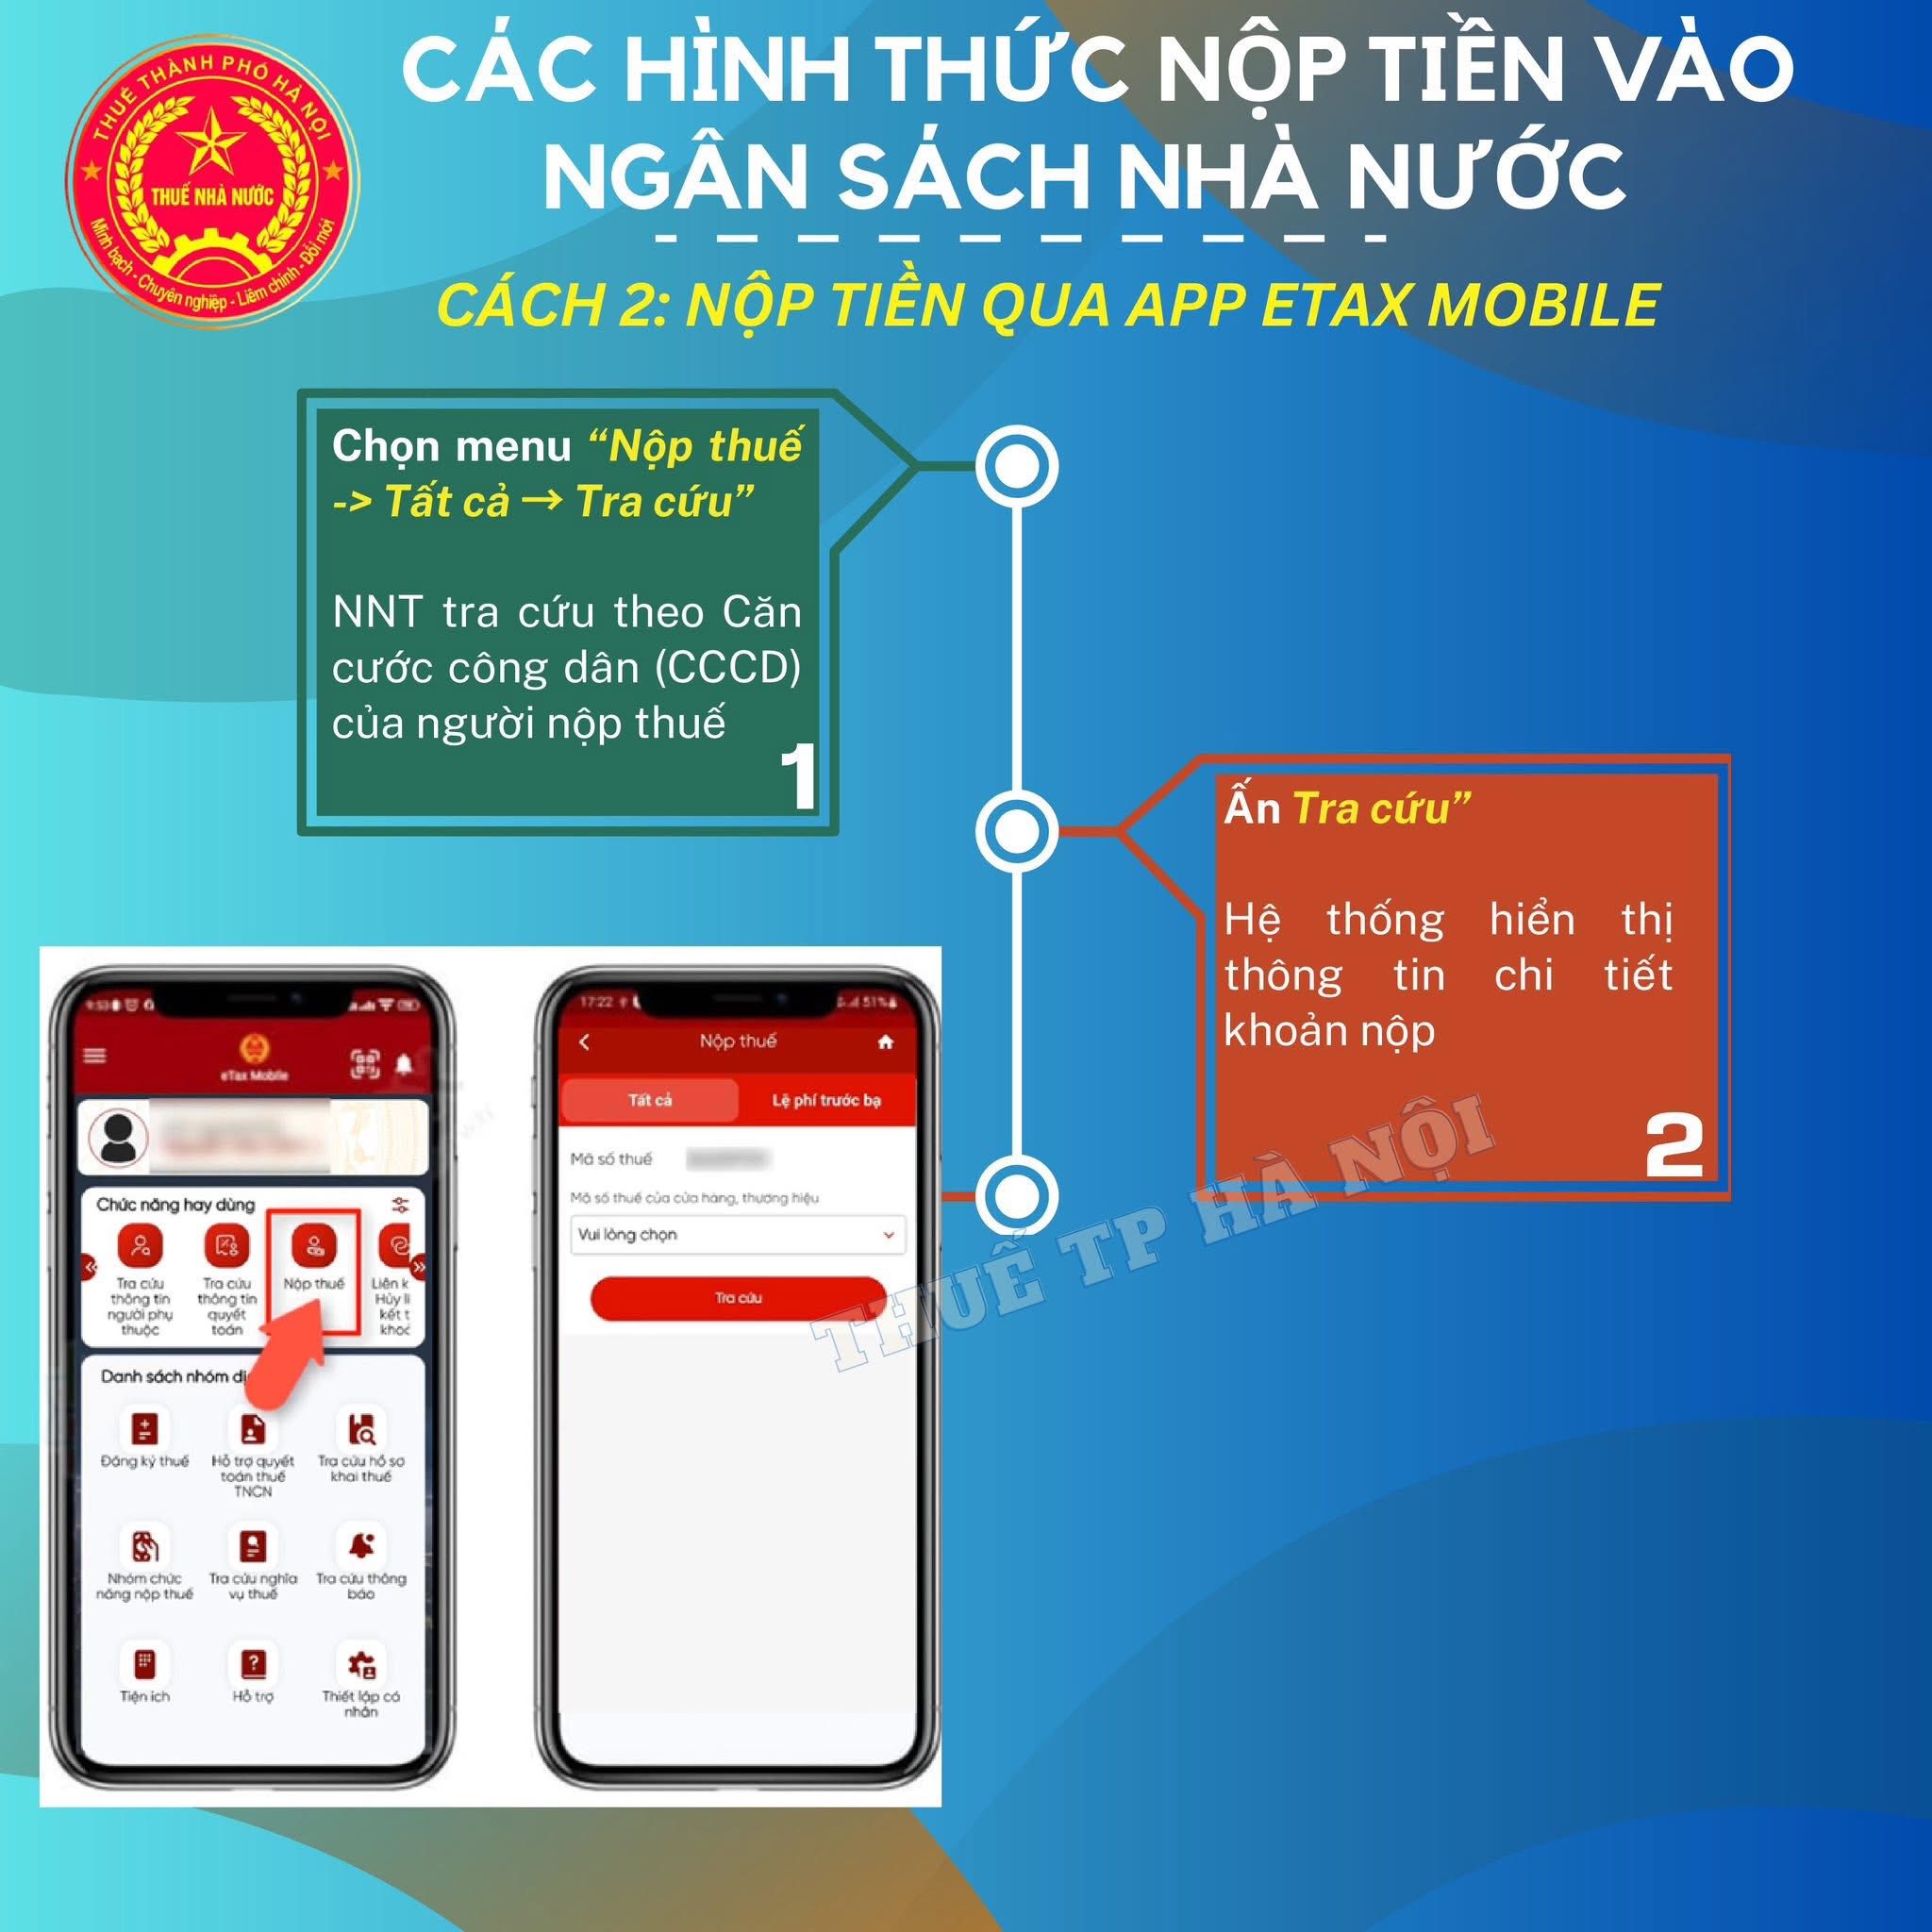
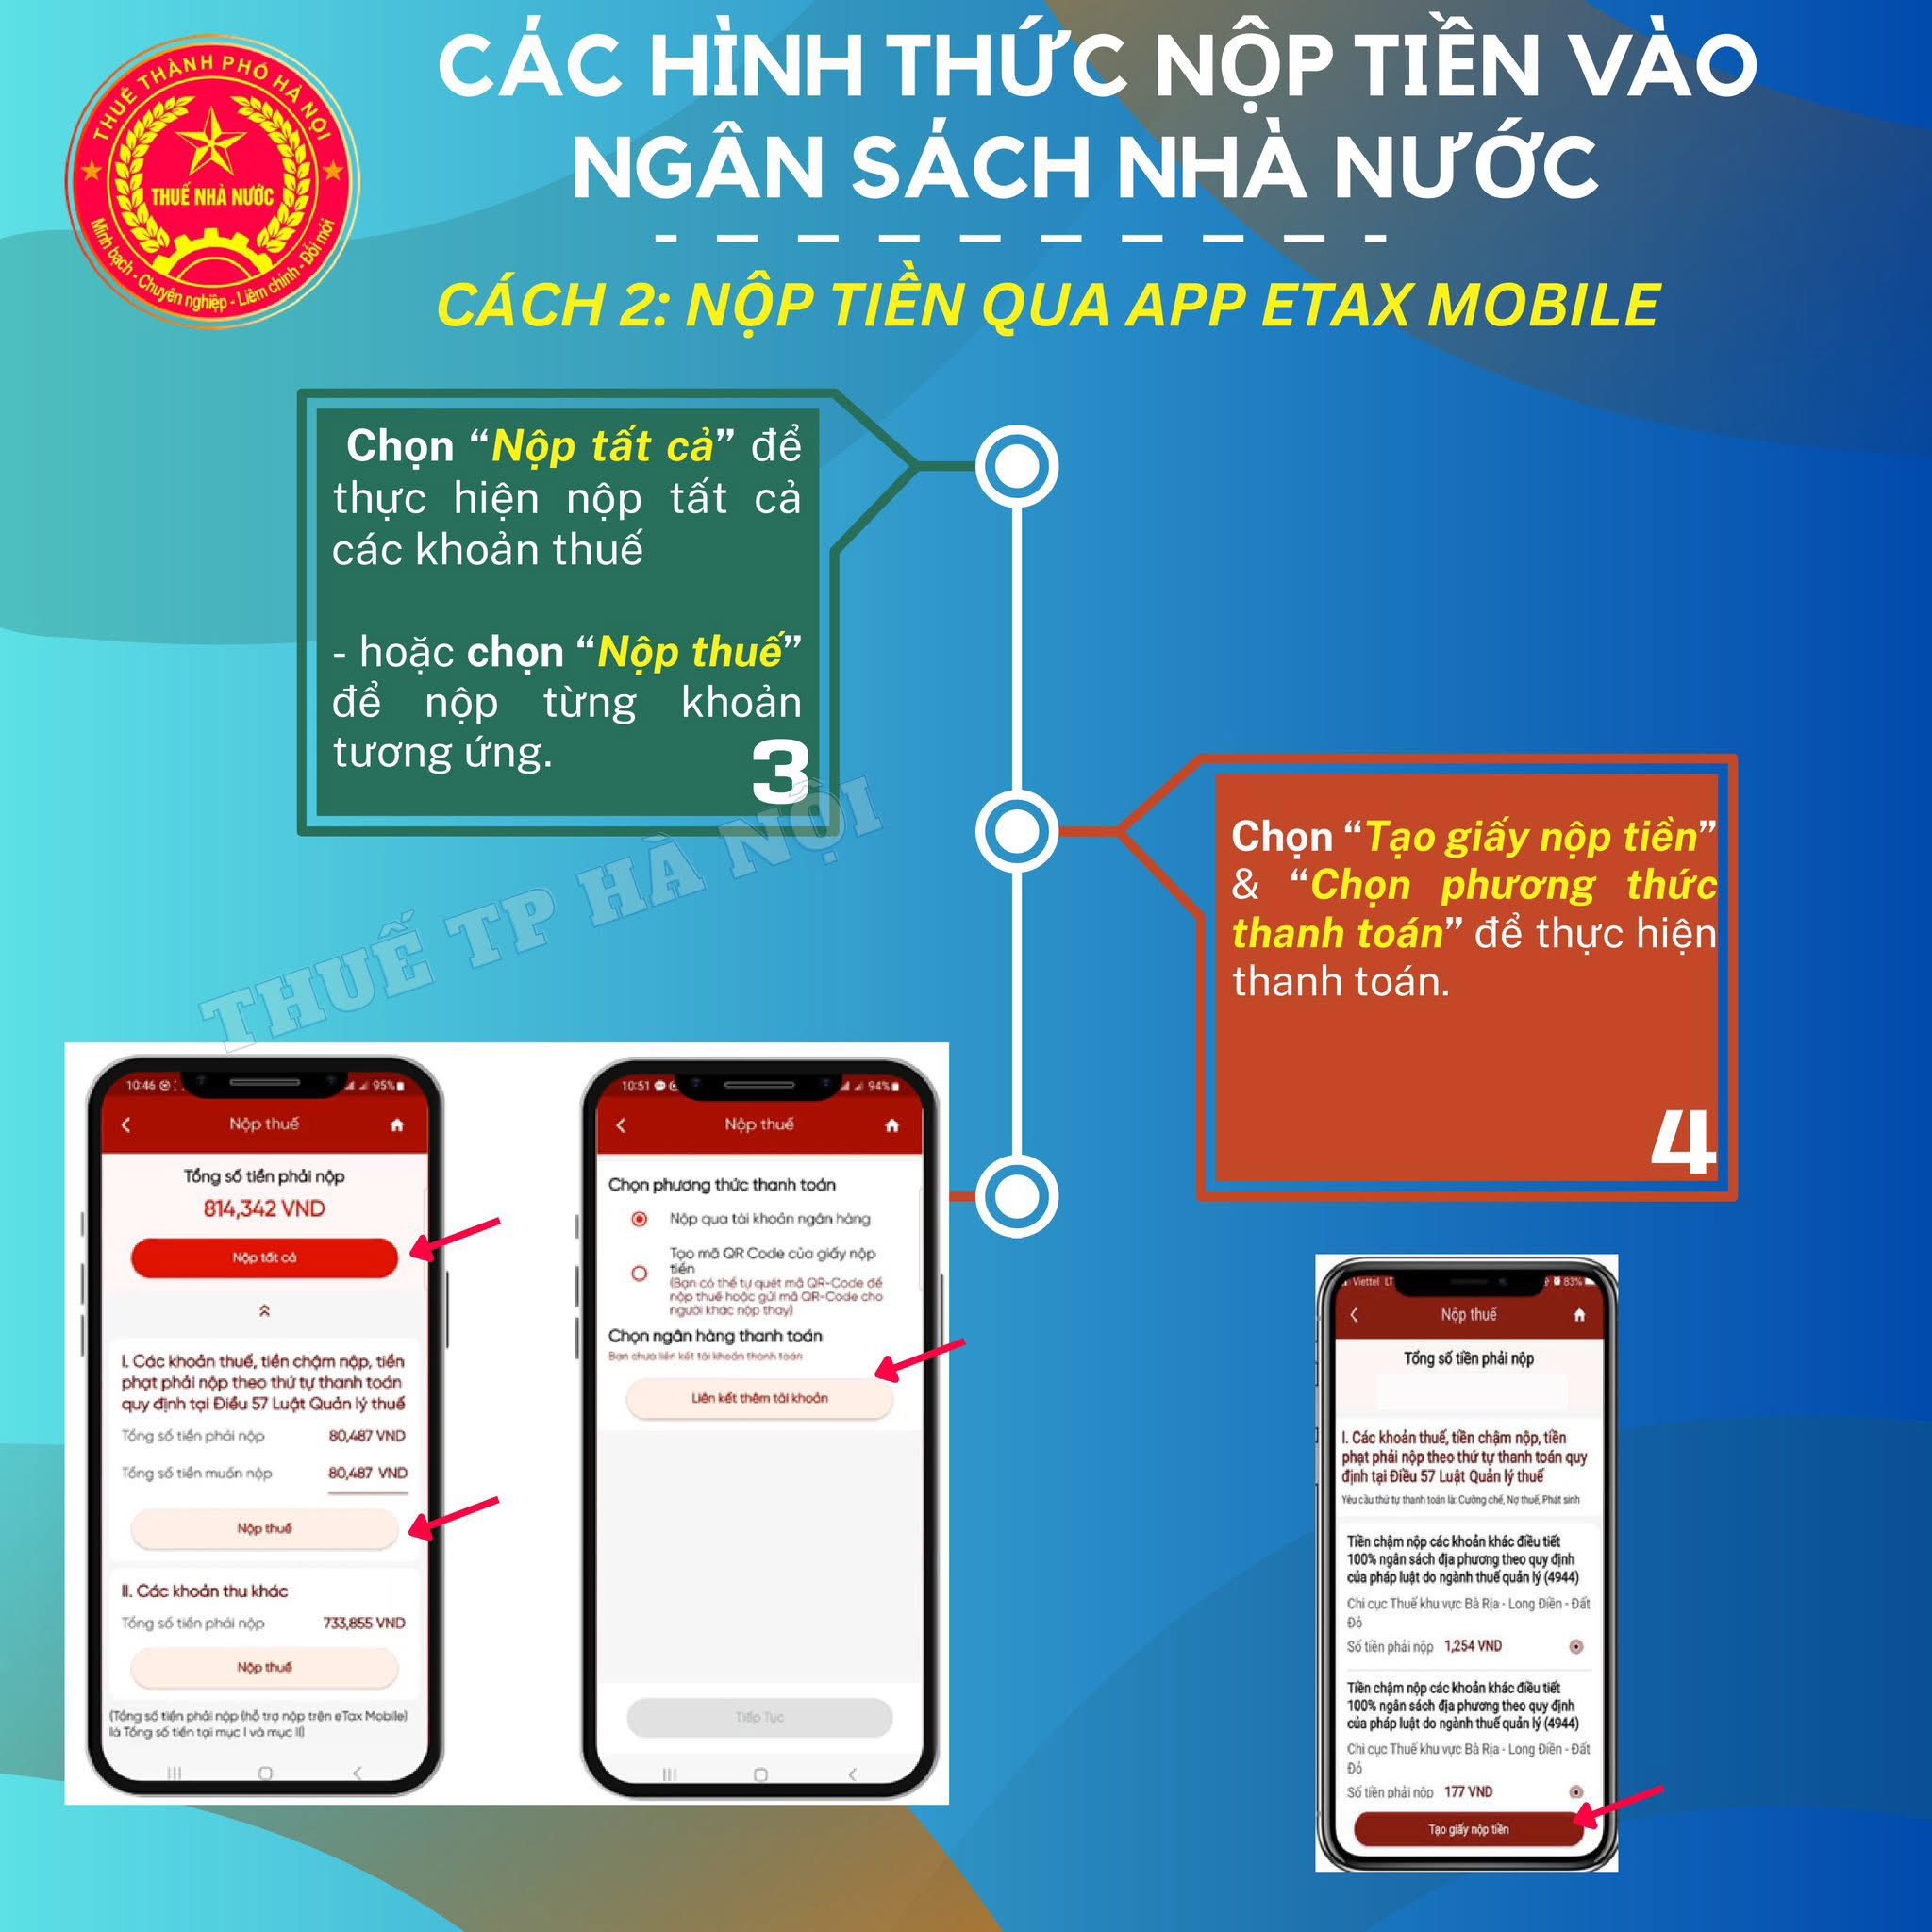
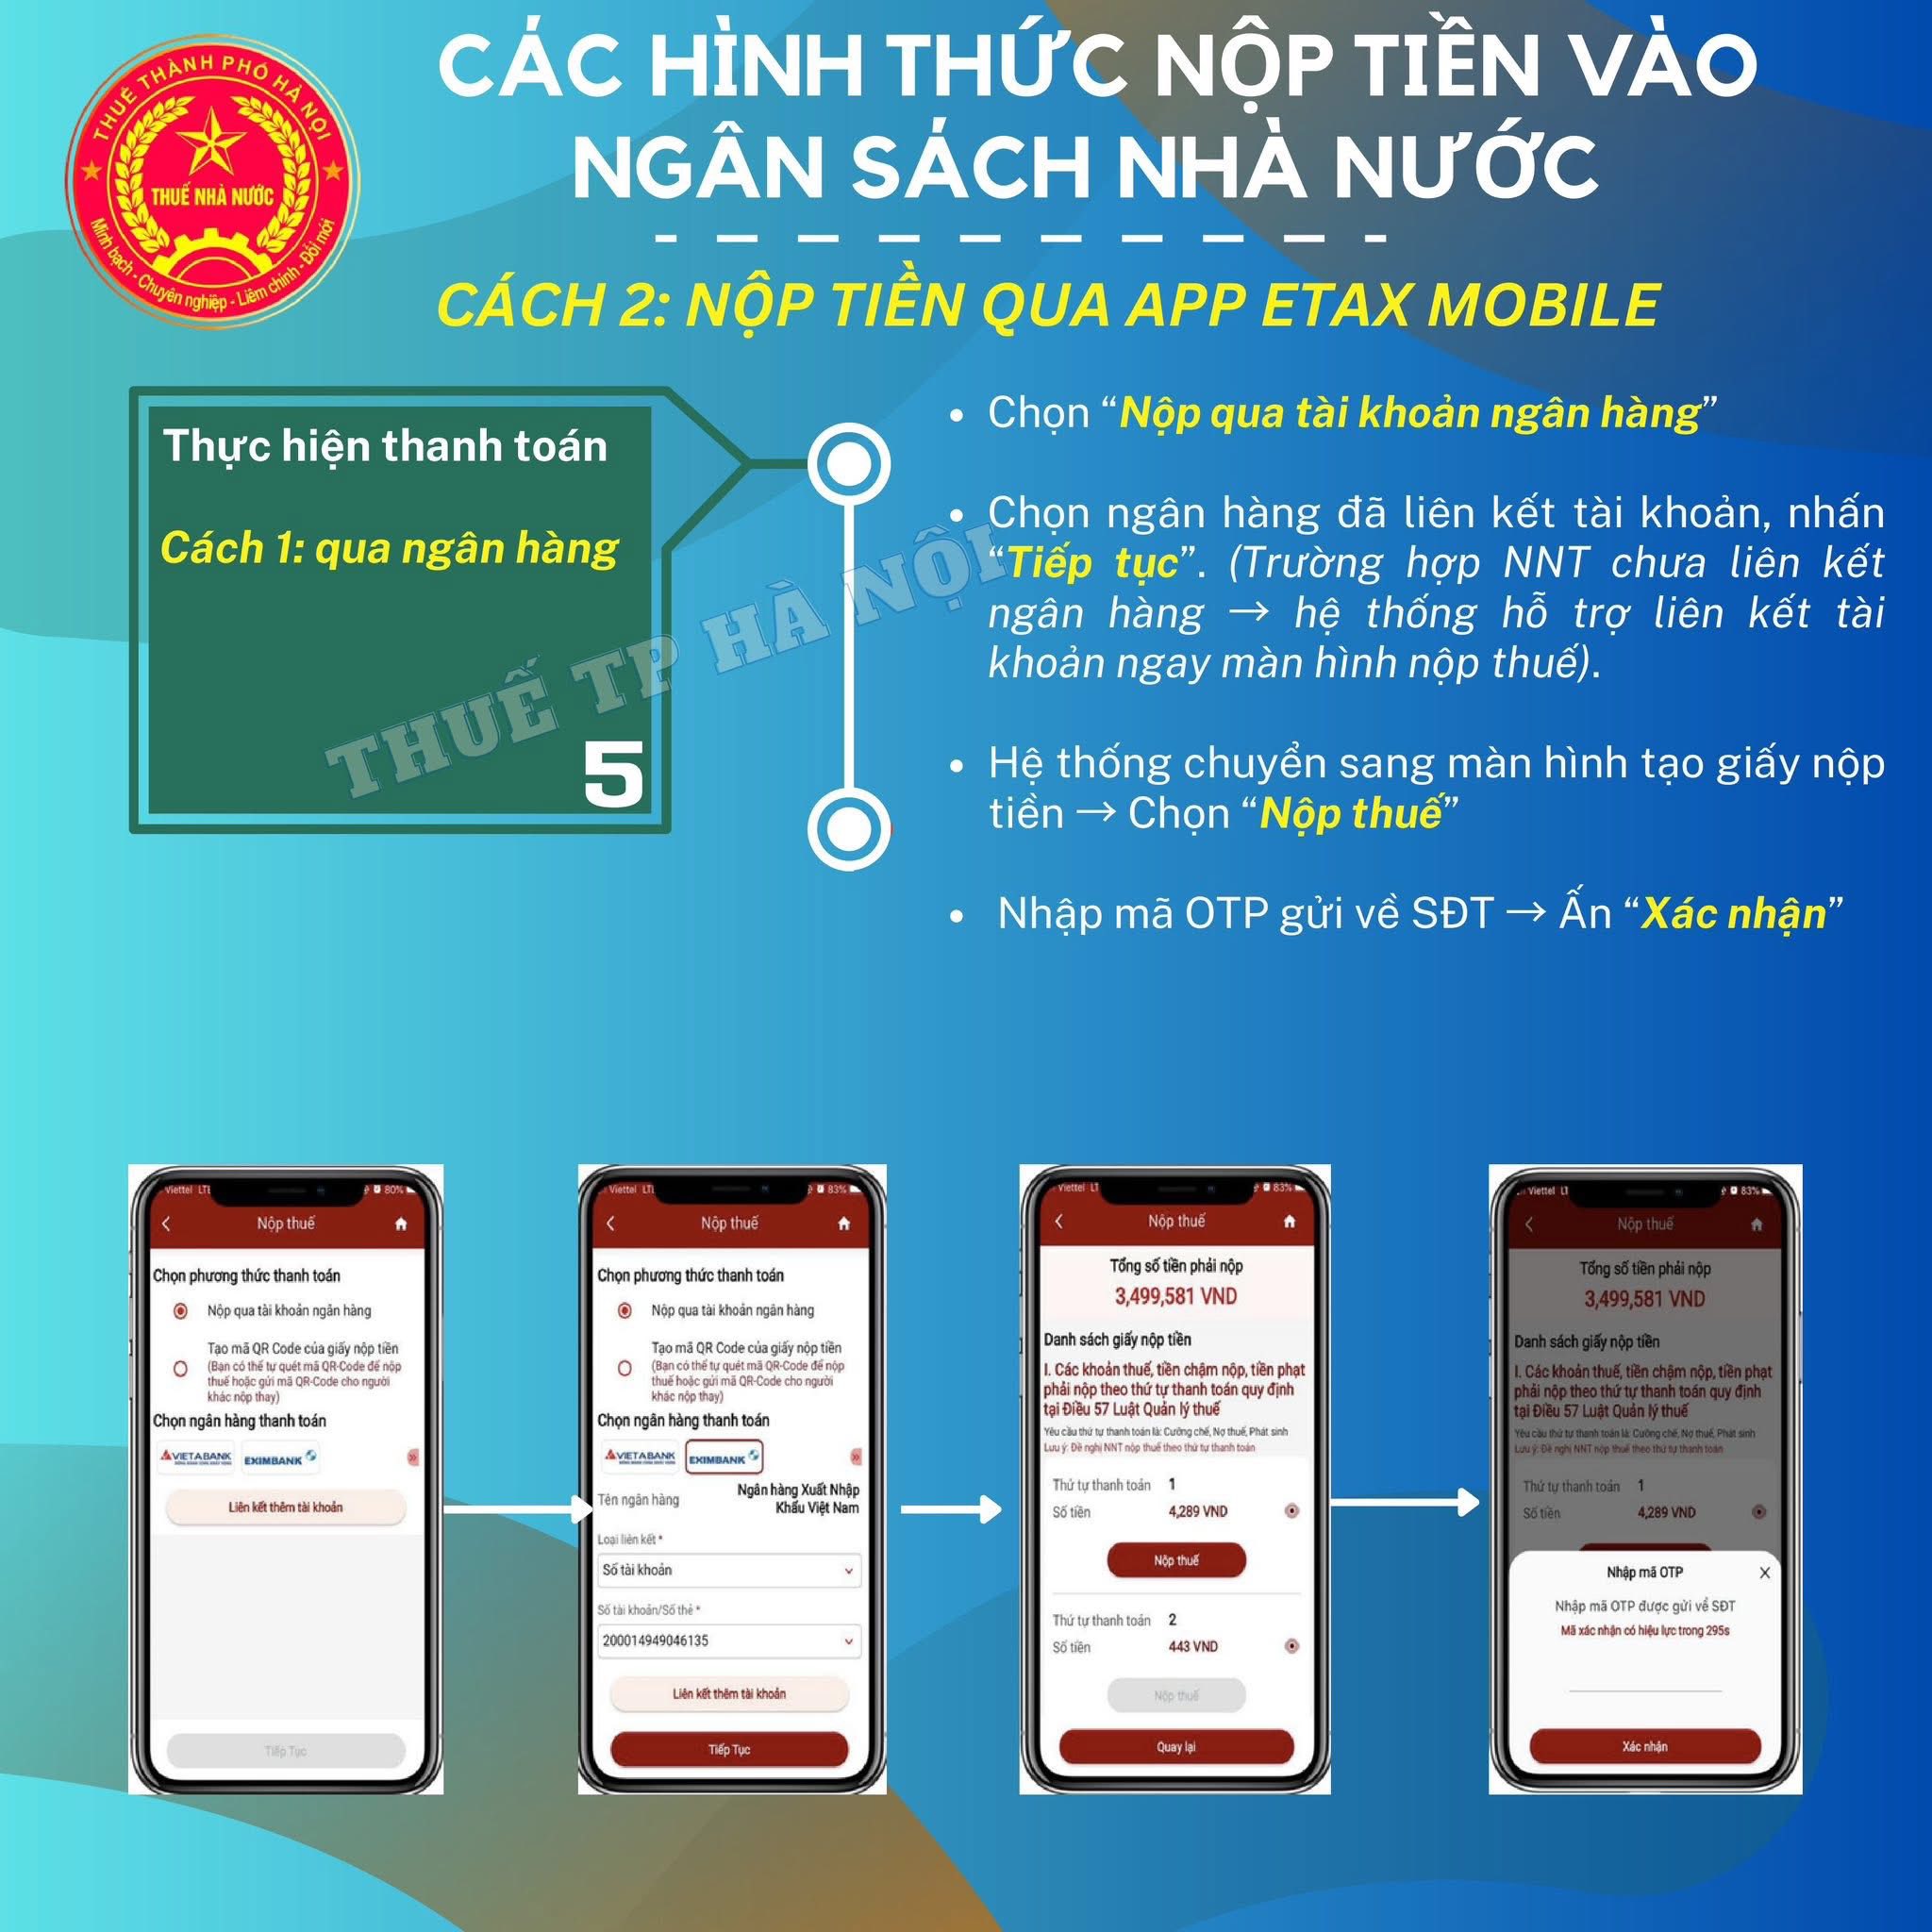
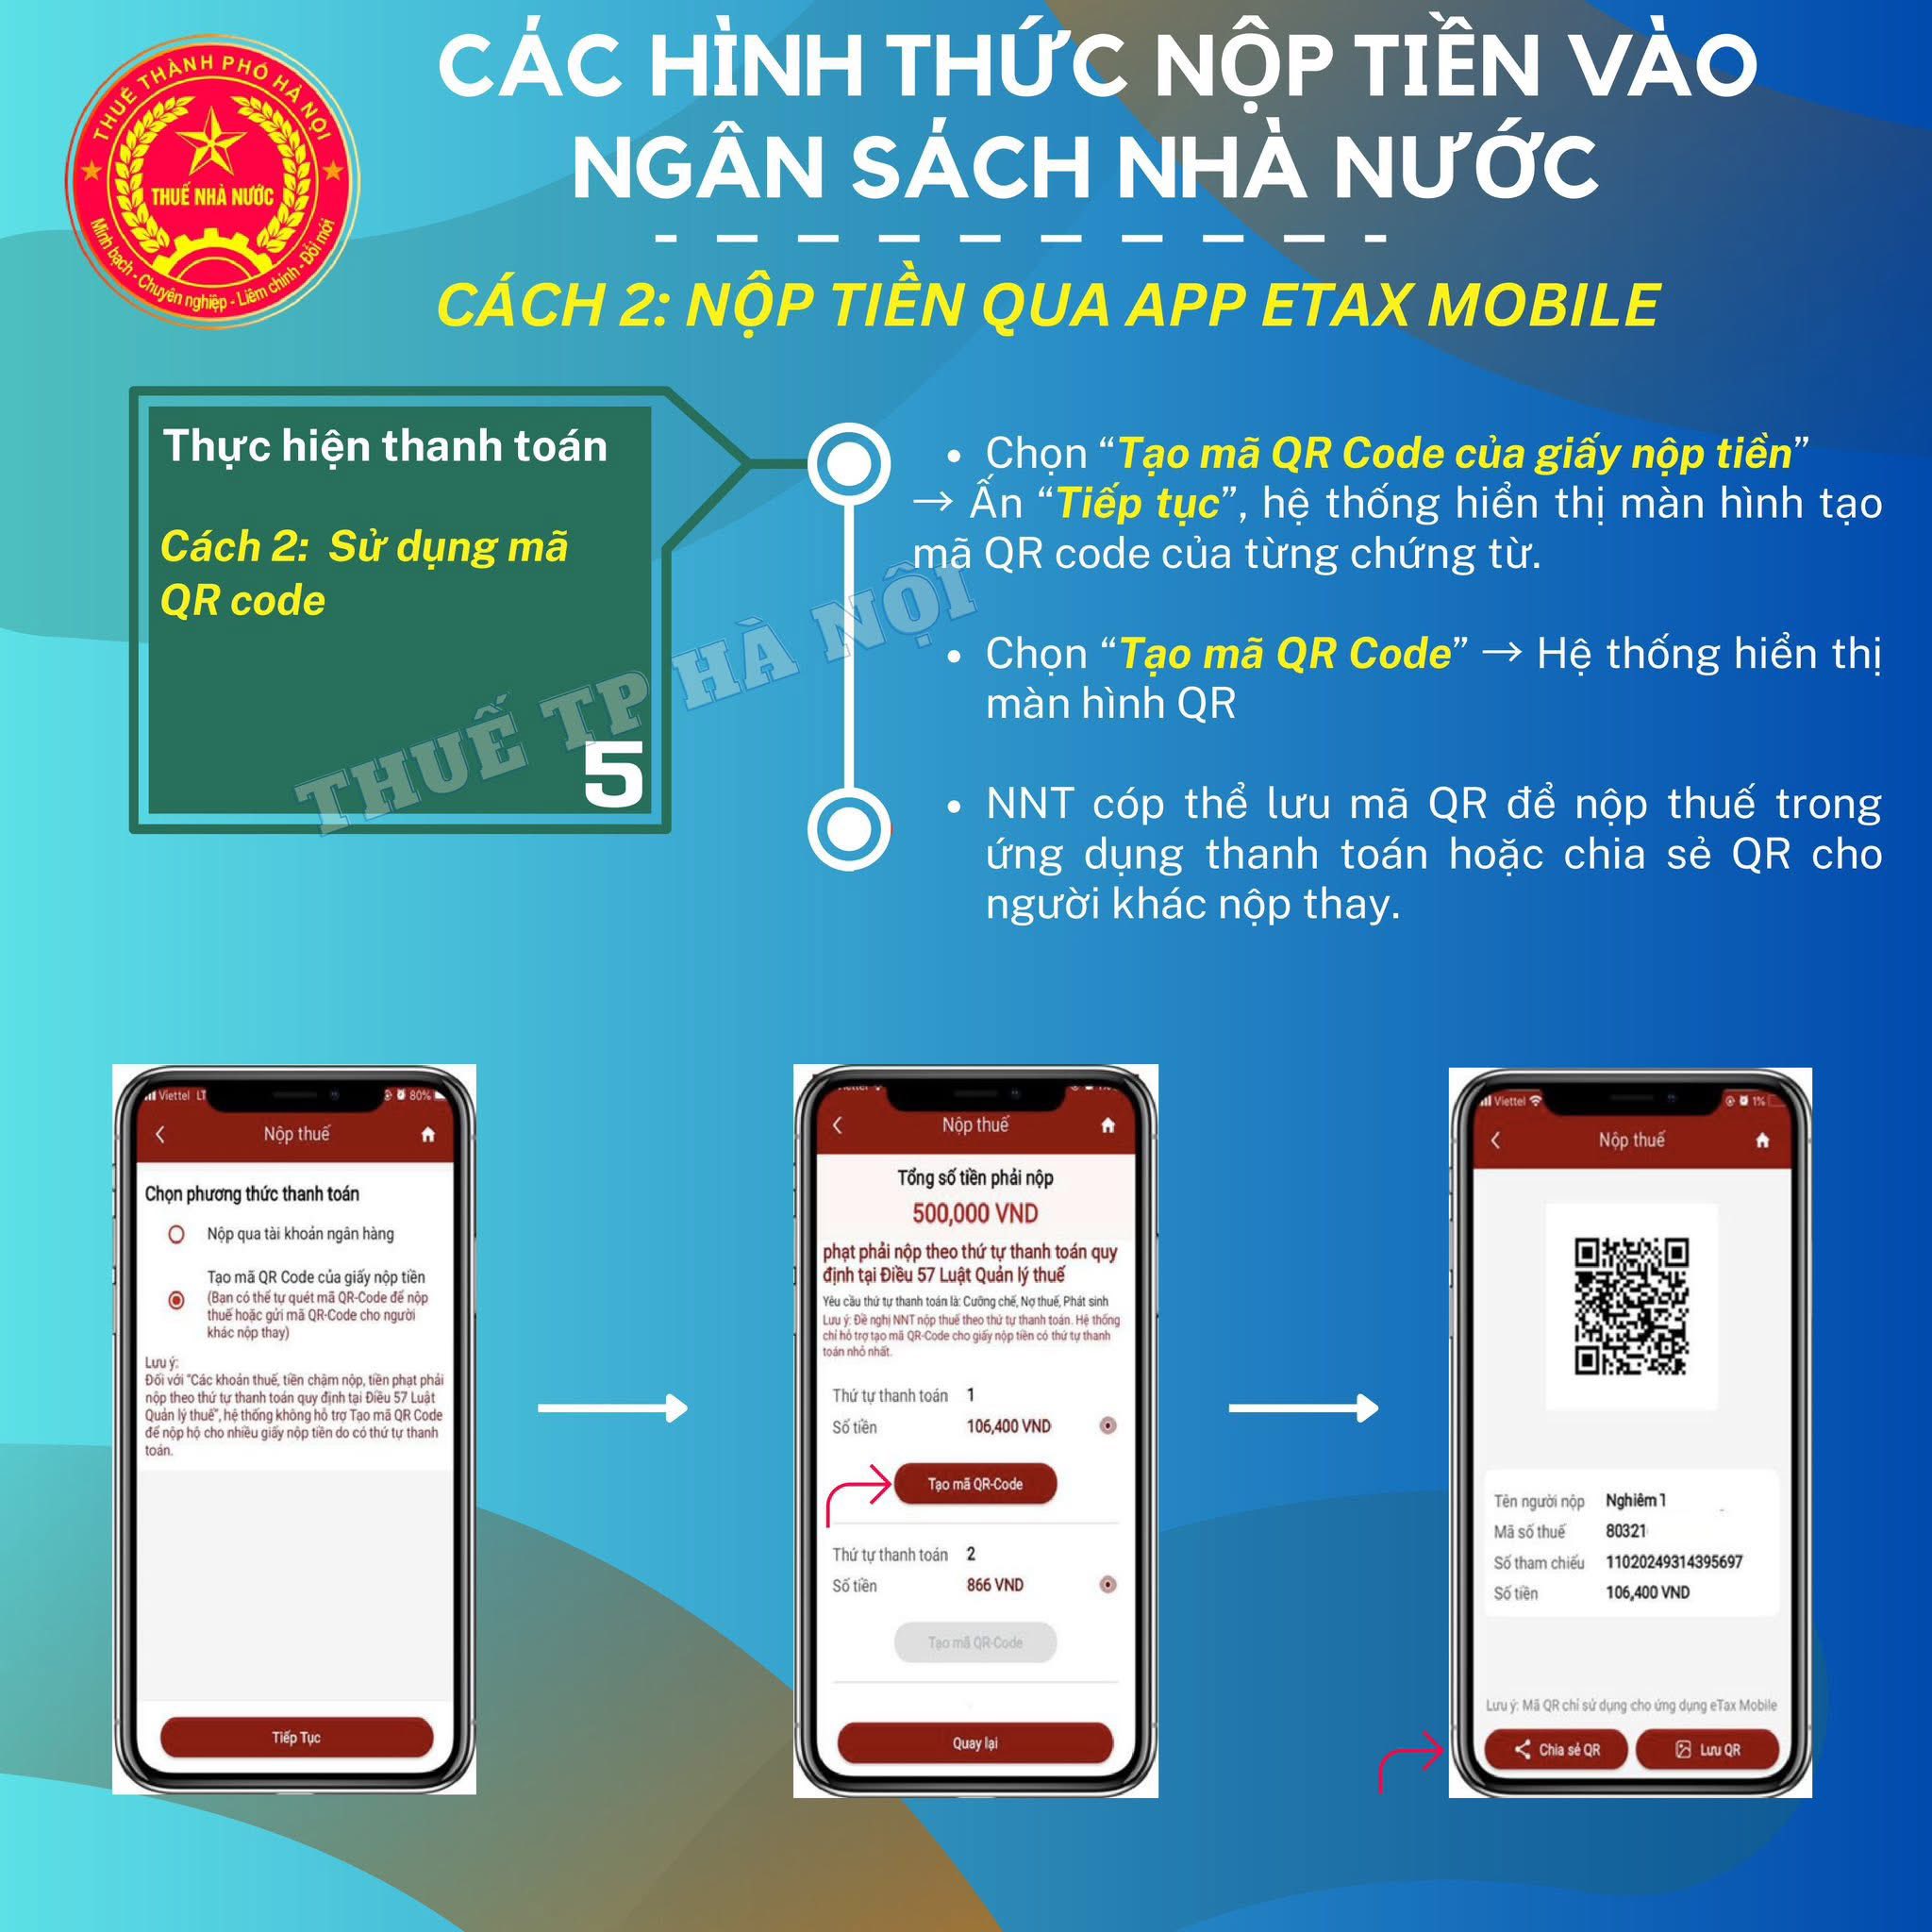
Trên đây là thông tin về "Cách nộp tiền thuế qua eTax Mobile mới nhất 2026 như thế nào?".
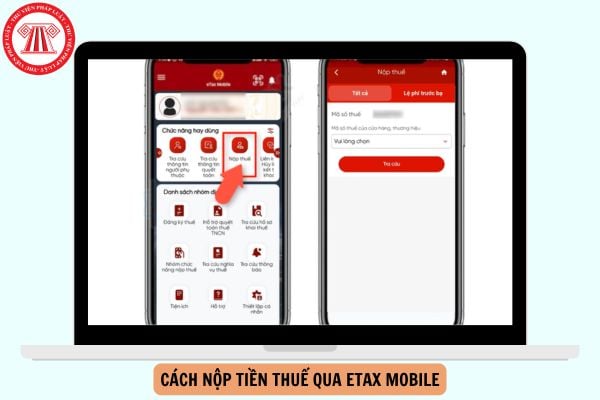
Cách nộp tiền thuế qua eTax Mobile mới nhất 2026 như thế nào? (Hình từ Internet)
Nợ thuế bao nhiêu thì bị tạm hoãn xuất cảnh?
Theo Điều 3 Nghị định 49/2025/NĐ-CP quy định như sau:
Điều 3. Áp dụng ngưỡng tiền thuế nợ và thời gian nợ trong các trường hợp bị tạm hoãn xuất cảnh
1. Cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có số tiền thuế nợ từ 50 triệu đồng trở lên và số tiền thuế nợ đã quá thời hạn nộp theo quy định trên 120 ngày.
2. Cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có số tiền thuế nợ từ 500 triệu đồng trở lên và số tiền thuế nợ đã quá thời hạn nộp theo quy định trên 120 ngày.
3. Cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã không còn hoạt động tại địa chỉ đã đăng ký có số tiền thuế nợ quá thời hạn nộp theo quy định và sau thời gian 30 ngày kể từ ngày cơ quan quản lý thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà chưa hoàn thành nghĩa vụ nộp thuế.
4. Người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài, người nước ngoài trước khi xuất cảnh từ Việt Nam có số tiền thuế nợ quá thời hạn nộp theo quy định mà chưa hoàn thành nghĩa vụ nộp thuế.
Theo đó, mức nợ thuế bị tạm hoãn xuất cảnh là:
- Cá nhân kinh doanh, chủ hộ kinh doanh: Nợ thuế từ 50 triệu đồng trở lên và số tiền thuế nợ đã quá thời hạn nộp theo quy định trên 120 ngày.
- Người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã: Nợ thuế từ 500 triệu đồng trở lên và số tiền thuế nợ đã quá thời hạn nộp theo quy định trên 120 ngày.
- Cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã: không còn hoạt động tại địa chỉ đăng ký và có số tiền thuế nợ quá thời hạn nộp.
- Người Việt Nam xuất cảnh để định cư ở nước ngoài hoặc người nước ngoài trước khi rời Việt Nam: Có nghĩa vụ thuế chưa hoàn thành.
Quy định về thông báo về việc tạm hoãn xuất cảnh và hủy bỏ tạm hoãn xuất cảnh ra sao?
Theo Điều 4 Nghị định 49/2025/NĐ-CP quy định về thông báo về việc tạm hoãn xuất cảnh và hủy bỏ tạm hoãn xuất cảnh như sau:
(1) Khi người nộp thuế thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế theo quy định tại Điều 124 Luật Quản lý thuế, cơ quan quản lý thuế quản lý trực tiếp người nộp thuế thông báo ngay cho cá nhân quy định tại khoản 1 và khoản 2 Điều 3 Nghị định 49/2025/NĐ-CP về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh bằng phương thức điện tử qua tài khoản giao dịch thuế điện tử của người nộp thuế. Trường hợp không gửi được thông báo bằng phương thức điện tử thì cơ quan quản lý thuế thông báo trên trang thông tin điện tử của cơ quan quản lý thuế.
(2) Đối với người nộp thuế quy định tại khoản 3 Điều 3 Nghị định 49/2025/NĐ-CP, cơ quan quản lý thuế quản lý trực tiếp người nộp thuế thông báo trên trang thông tin điện tử của cơ quan quản lý thuế về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh ngay sau khi ban hành Thông báo về việc người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
(3) Đối với người nộp thuế quy định tại khoản 4 Điều 3 Nghị định 49/2025/NĐ-CP, cơ quan quản lý thuế quản lý trực tiếp người nộp thuế gửi thông báo về việc tạm hoãn xuất cảnh cho người nộp thuế bằng phương thức điện tử qua tài khoản giao dịch thuế điện tử của người nộp thuế ngay khi có thông tin về việc người Việt Nam chuẩn bị xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài, người nước ngoài chuẩn bị xuất cảnh. Trường hợp không gửi được thông báo bằng phương thức điện tử thì cơ quan quản lý thuế thông báo trên trang thông tin điện tử của cơ quan quản lý thuế.
(4) Sau 30 ngày kể từ ngày gửi thông báo cho người nộp thuế quy định tại khoản 1, khoản 2, khoản 3 Điều 3 Nghị định 49/2025/NĐ-CP về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh bằng phương thức điện tử hoặc thông báo trên trang thông tin điện tử của cơ quan quản lý thuế mà người nộp thuế chưa hoàn thành nghĩa vụ nộp thuế, cơ quan quản lý thuế quản lý trực tiếp người nộp thuế ban hành văn bản về việc tạm hoãn xuất cảnh gửi cơ quan quản lý xuất nhập cảnh để thực hiện tạm hoãn xuất cảnh.
Trường hợp người nộp thuế đã hoàn thành nghĩa vụ nộp thuế thì cơ quan quản lý thuế ban hành ngay thông báo hủy bỏ tạm hoãn xuất cảnh gửi cơ quan quản lý xuất nhập cảnh. Cơ quan quản lý xuất nhập cảnh thực hiện việc hủy bỏ tạm hoãn xuất cảnh trong vòng 24 giờ kể từ thời điểm nhận được thông báo của cơ quan quản lý thuế.
Thông báo về việc tạm hoãn xuất cảnh, huỷ bỏ tạm hoãn xuất cảnh được gửi đến cơ quan quản lý xuất nhập cảnh bằng việc truyền nhận dữ liệu số giữa hệ thống ứng dụng công nghệ thông tin của cơ quan quản lý thuế và cơ quan quản lý xuất nhập cảnh. Trường hợp không thực hiện được bằng phương thức điện tử thì cơ quan quản lý thuế gửi thông báo tạm hoãn xuất cảnh, huỷ bỏ tạm hoãn xuất cảnh đến cơ quan quản lý xuất nhập cảnh bằng văn bản giấy.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];