ĐIỂM CHUẨN Trường Đại học Gia Định năm 2025 như thế nào?
Tại Công văn 4898/BGDĐT-GDĐH năm 2025 TẢI VỀ về việc điều chỉnh kế hoạch xét tuyển và lọc ảo năm 2025 có quy định trước 17h00 ngày 22/8/2025, các trường nhập mức điểm trúng tuyển và kết quả xét tuyển lên Hệ thống và công bố kết quả trúng tuyển đợt 1 theo lịch chung. Chính vì vậy, công bố điểm chuẩn các trường đại học được thực hiện từ 17h00 ngày 22/8/2025.
Trường Đại học Gia Định chính thức công bố điểm chuẩn vào ngày 22/8/2025 Trong đó, cao nhất là răng hàm mặt.
ĐIỂM CHUẨN Trường Đại học Gia Định năm 2025 chi tiết như sau:
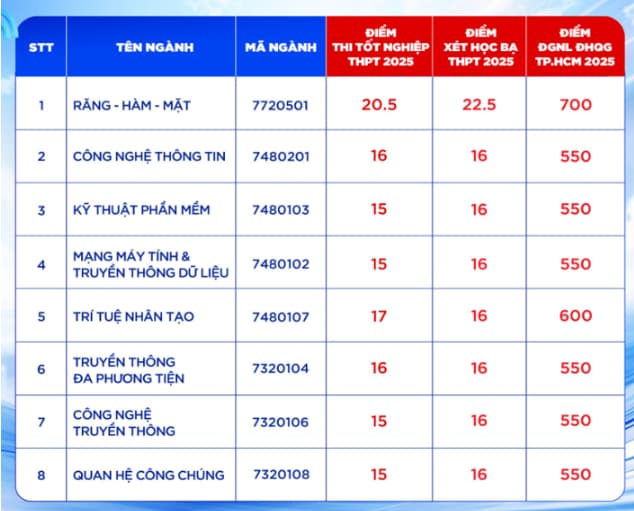
Vừa rồi là thông tin về câu hỏi: "ĐIỂM CHUẨN Trường Đại học Gia Định năm 2025 như thế nào?"
ĐIỂM CHUẨN Trường Đại học Gia Định năm 2025 như thế nào? (Hình từ Internet)
Phần tài chính chênh lệch giữa thu và chi từ hoạt động đào tạo, khoa học và công nghệ của trường đại học tư thục được dùng để làm gì?
Căn cứ theo khoản 4 Điều 66 Luật Giáo dục đại học 2012 sửa đổi bởi khoản 34 Điều 1 Luật Giáo dục đại học sửa đổi 2018 quy định về quản lý tài chính của cơ sở giáo dục đại học như sau:
Điều 66. Quản lý tài chính của cơ sở giáo dục đại học
1. Cơ sở giáo dục đại học thực hiện chế độ tài chính, kế toán, kiểm toán, thuế, định giá tài sản và công khai tài chính theo quy định của pháp luật.
2. Đối với cơ sở giáo dục đại học công lập tự bảo đảm toàn bộ kinh phí chi thường xuyên, hội đồng trường, hội đồng đại học quyết định việc sử dụng nguồn tài chính như sau:
a) Quyết định sử dụng nguồn thu hợp pháp ngoài ngân sách nhà nước cấp để đầu tư các dự án thực hiện hoạt động đào tạo, nghiên cứu khoa học, chuyển giao công nghệ;
b) Quyết định nội dung và mức chi từ nguồn thu học phí và thu sự nghiệp, nguồn kinh phí đặt hàng, giao nhiệm vụ, bao gồm cả chi tiền lương, chi hoạt động chuyên môn, chi quản lý theo quy định của quy chế chi tiêu nội bộ của cơ sở giáo dục đại học.
3. Cơ sở giáo dục đại học được Nhà nước giao nhiệm vụ gắn với nguồn ngân sách nhà nước để thực hiện nhiệm vụ có trách nhiệm quản lý, sử dụng nguồn ngân sách nhà nước theo quy định của pháp luật về quản lý tài chính công, tài sản công.
4. Phần tài chính chênh lệch giữa thu và chi từ hoạt động đào tạo, khoa học và công nghệ của cơ sở giáo dục đại học tư thục phải dành ít nhất là 25% để đầu tư phát triển cơ sở giáo dục đại học, cho các hoạt động giáo dục, xây dựng cơ sở vật chất, mua sắm trang thiết bị, đào tạo, bồi dưỡng giảng viên, cán bộ quản lý giáo dục, người lao động, phục vụ cho hoạt động học tập và sinh hoạt của người học và thực hiện trách nhiệm xã hội. Đối với cơ sở giáo dục đại học tư thục hoạt động không vì lợi nhuận, toàn bộ phần tài chính chênh lệch giữa thu và chi tích lũy hằng năm là tài sản chung hợp nhất không phân chia của cộng đồng nhà trường để tiếp tục đầu tư phát triển cơ sở giáo dục đại học.
[...]
Như vậy, phần tài chính chênh lệch giữa thu và chi từ hoạt động đào tạo, khoa học và công nghệ của trường đại học tư thục phải dành ít nhất là 25% để đầu tư phát triển cơ sở giáo dục đại học, cho các hoạt động giáo dục, xây dựng cơ sở vật chất, mua sắm trang thiết bị, đào tạo, bồi dưỡng giảng viên, cán bộ quản lý giáo dục, người lao động, phục vụ cho hoạt động học tập và sinh hoạt của người học và thực hiện trách nhiệm xã hội.
Đối với trường đại học tư thục hoạt động không vì lợi nhuận, toàn bộ phần tài chính chênh lệch giữa thu và chi tích lũy hằng năm là tài sản chung hợp nhất không phân chia của cộng đồng nhà trường để tiếp tục đầu tư phát triển cơ sở giáo dục đại học.
Các khoản thu của cơ sở giáo dục đại học?
Căn cứ tại khoản 1 Điều 64 Luật Giáo dục đại học 2012 sửa đổi bởi khoản 32 Điều 1 Luật Giáo dục đại học sửa đổi 2018 quy định các khoản thu của cơ sở giáo dục đại học bao gồm:
- Học phí và khoản thu từ hoạt động đào tạo, khoa học và công nghệ, khoản thu dịch vụ khác hỗ trợ hoạt động đào tạo;
- Khoản thu từ nhận đặt hàng đào tạo, nghiên cứu của Nhà nước, tổ chức và cá nhân; thực hiện nhiệm vụ của Nhà nước giao;
- Khoản thu từ đầu tư của tổ chức, cá nhân trong nước và nước ngoài; nguồn tài chính bổ sung từ kết quả hoạt động hằng năm của cơ sở giáo dục đại học;
- Khoản thu từ hoạt động kinh doanh, dịch vụ phục vụ cộng đồng, đầu tư tài chính (nếu có) và nguồn thu hợp pháp khác;
- Nguồn vốn vay.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];