Freelancer là gì? Freelancer có phải nộp thuế thu nhập cá nhân không?
Freelancer có thể hiểu đơn giản là người làm việc tự do, nhận dự án ngắn hạn từ khách hàng chứ không bị ràng buộc về thời gian địa điểm, môi trường làm việc.
Về bản chất, Freelancer nhận tiền từ khách hàng để hoàn thành công việc/dự án trong thời gian thỏa thuận, mà không chịu sự ràng buộc hay giám sát trực tiếp từ phía khách hàng; đồng thời, Freelancer được phép làm việc cho nhiều khách hàng cùng lúc.
Hiện hành, căn cứ Điều 2 Luật Thuế thu nhập cá nhân 2007 quy định về đối tượng nộp thuế thu nhập cá nhân bao gồm:
- Cá nhân cư trú có thu nhập chịu thuế phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế phát sinh trong lãnh thổ Việt Nam.
- Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
+ Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
+ Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
Trong đó, thu nhập chịu thuế thu nhập cá nhân gồm các loại thu nhập như: Thu nhập từ hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ; thu nhập từ tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công; thu nhập từ đầu tư vốn;...
Vì vậy theo quy định hiện nay thì Freelancer có nghĩa vụ phải nộp thuế thu nhập cá nhân.
Hướng dẫn cách tự quyết toán thuế thu nhập cá nhân cho Freelancer (Hình từ Internet)
Hướng dẫn cách tự quyết toán thuế thu nhập cá nhân cho Freelancer
Hiện nay, việc quyết toán thuế thu nhập cá nhân cho Freelancer có thể được thực hiện trên điện thoại di động. Cách làm như sau:
Bước 1: Tải ứng dụng Etax Mobile
Bước 2: Đăng nhập vào Etax Mobile
Thực hiện đăng nhập vào Etax Mobile qua 02 cách: Đăng nhập bằng mã số thuế/nhập mật khẩu và đăng nhập bằng tài khoản Định danh điện tử.
Bước 3: Tại trang chủ, chọn “Hỗ trợ quyết toán thuế TNCN” >> nhấn “Hỗ trợ lập tờ khai quyết toán”.
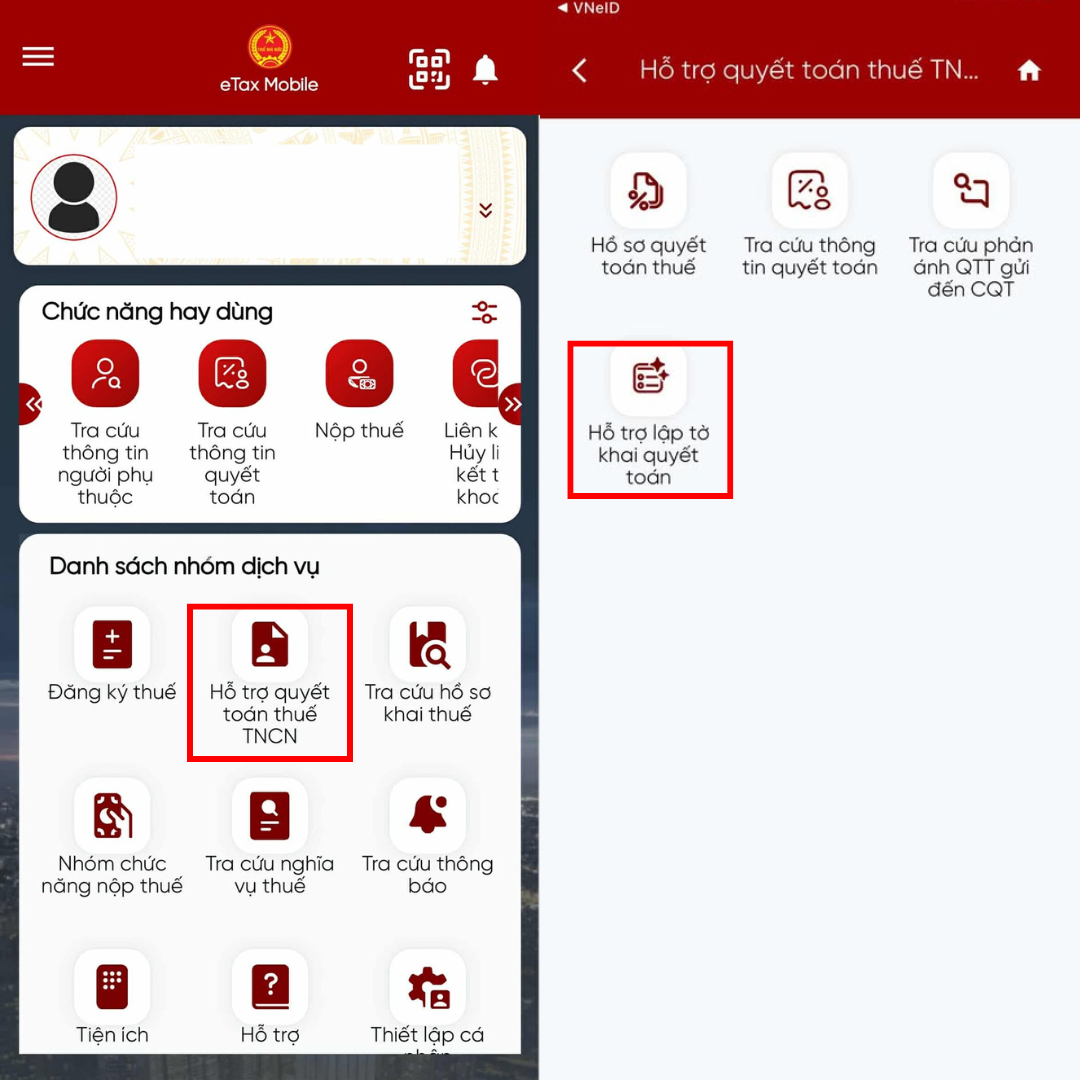
Hệ thống sẽ hiển thị màn hình Hỗ trợ lập tờ khai quyết toán, gồm:
- Mã số thuế: Hiển thị mặc định mã số thuế đăng nhập, không cho sửa.
- Năm quyết toán: Hiển thị list danh sách năm từ năm 2021 đến năm hiện tại.
Bước 4: Chọn “Tra cứu”, hệ thống hiển thị như sau:
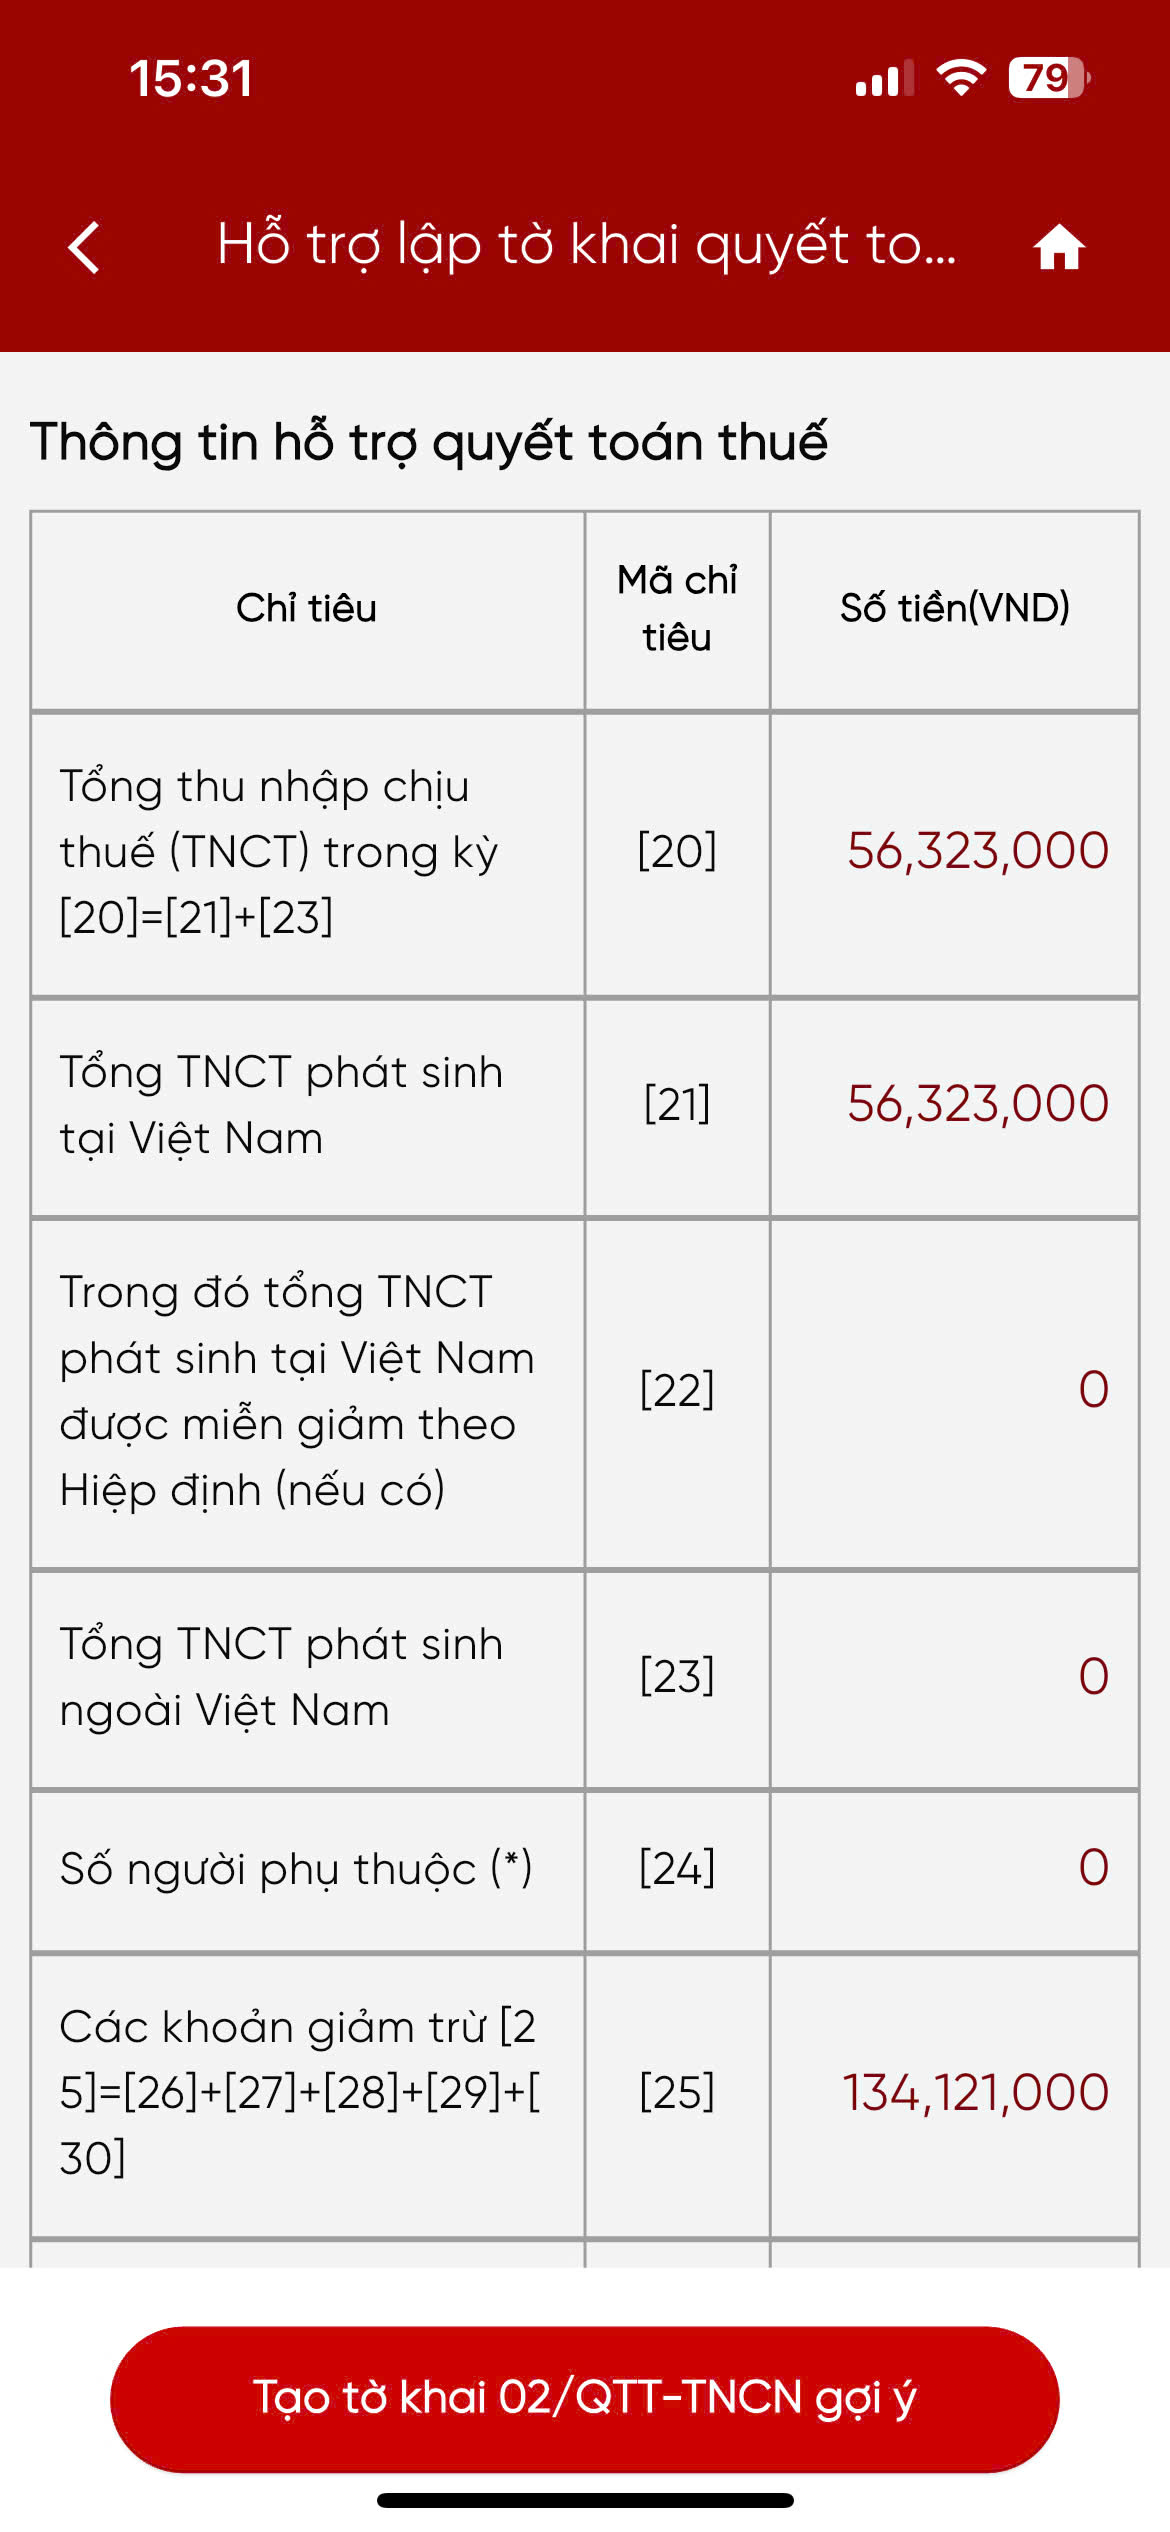
Bước 5: Nhấp “Tạo tờ khai 02/QTTTNCN gợi ý”. Người dùng chọn khoảng thời gian cần quyết toán thuế.
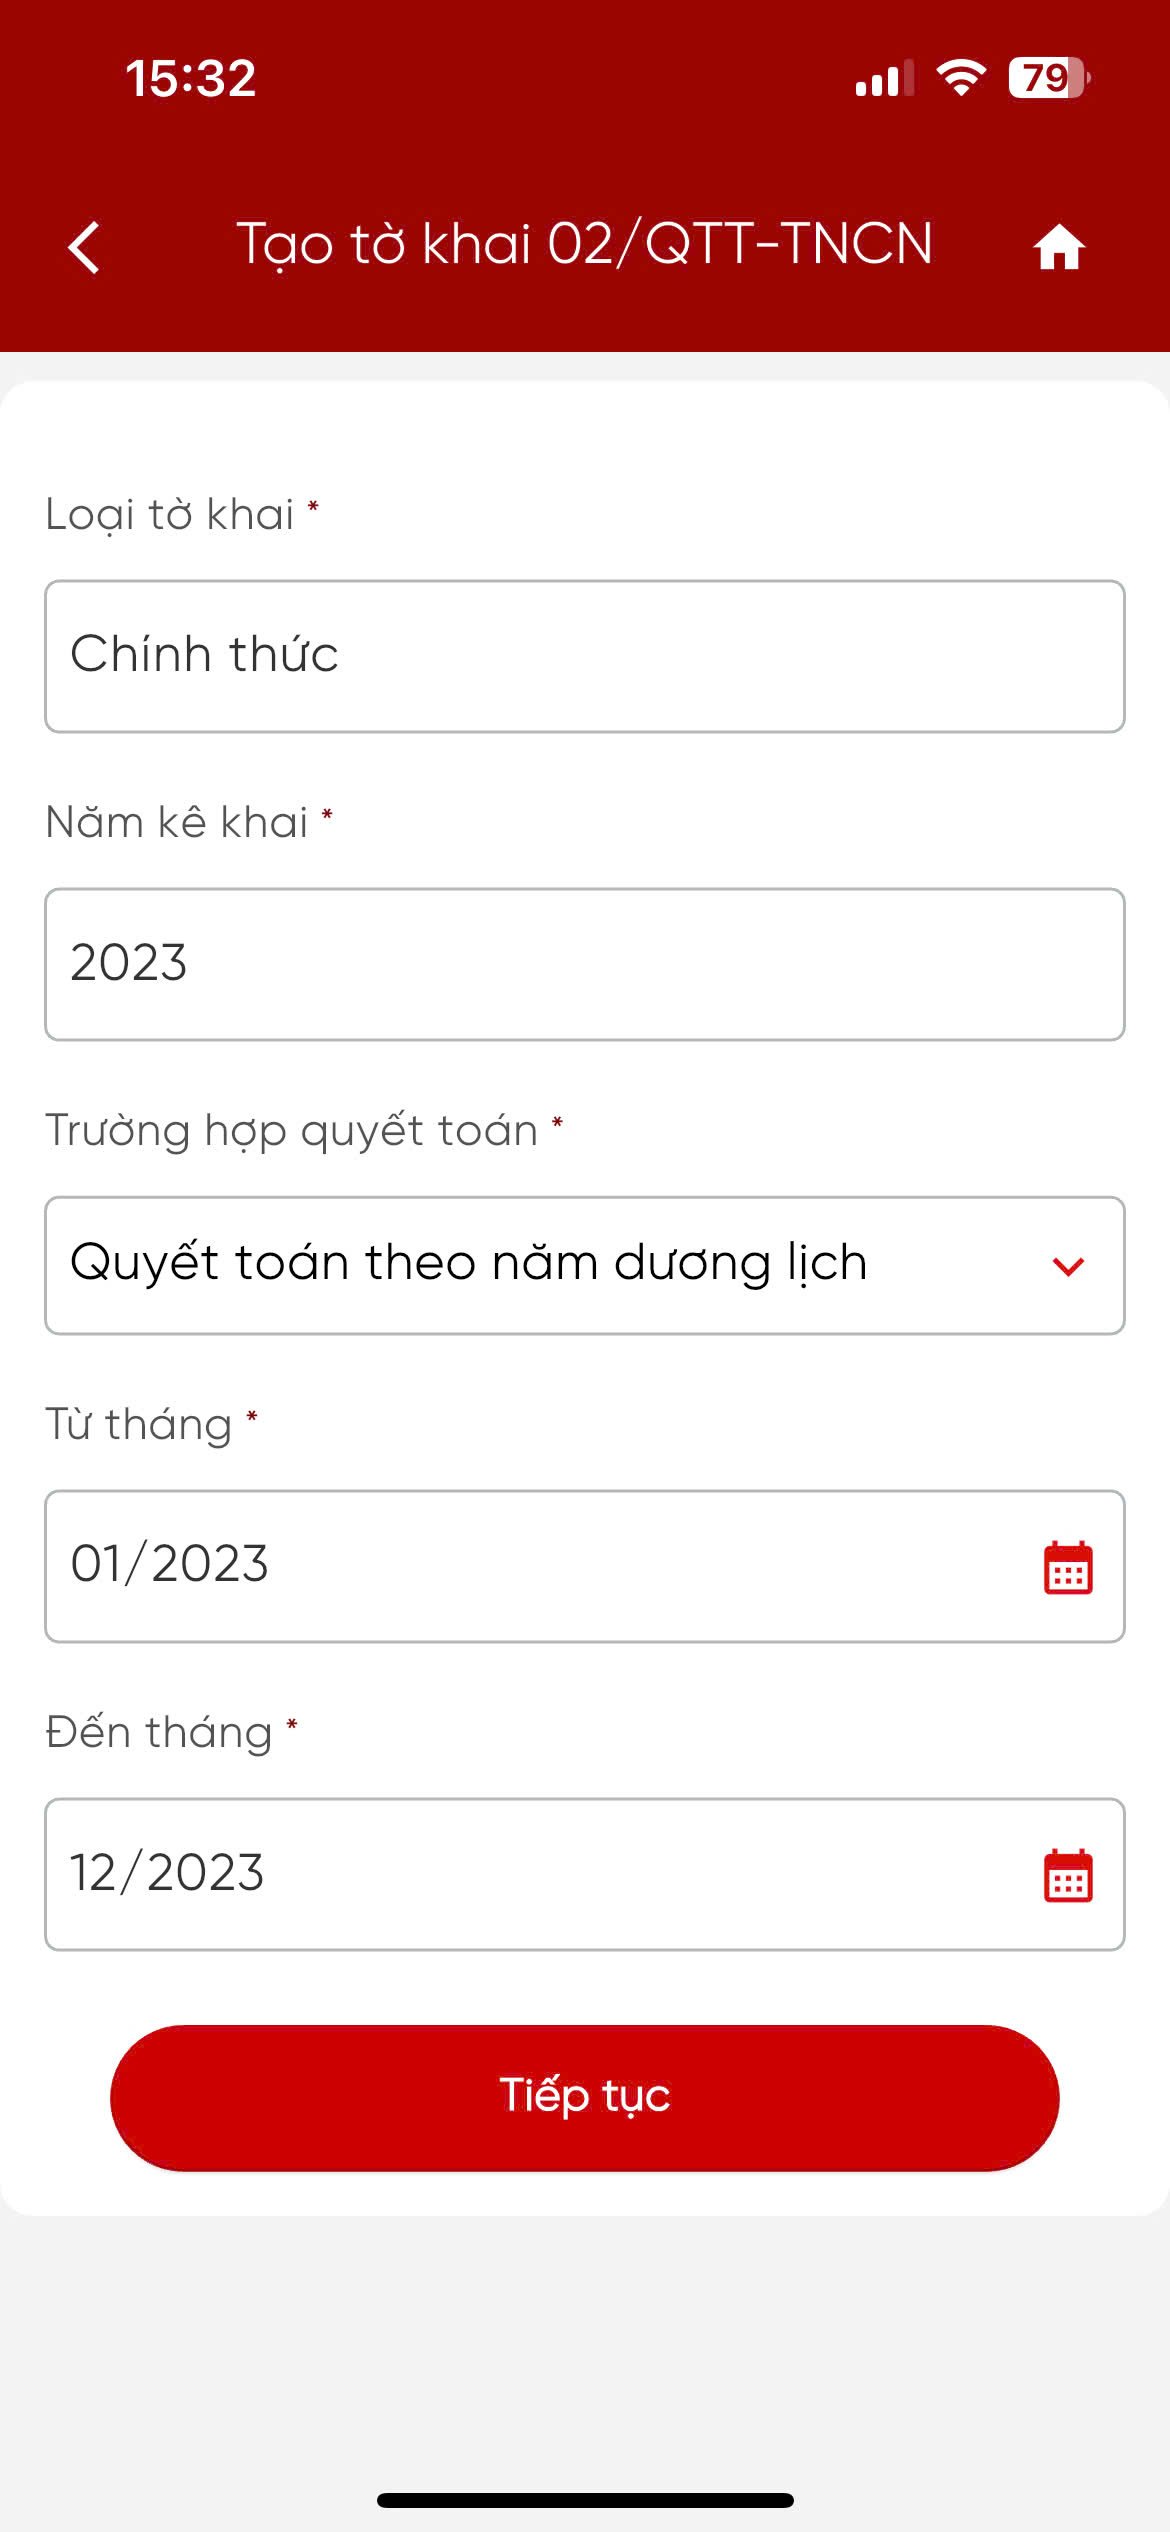
Bước 6: Chọn “Tiếp tục”, hệ thống thực hiện xác định cơ quan thuế nộp tờ khai.
- Trường hợp 1: Cá nhân cư trú không ký hợp đồng lao động, hoặc ký hợp đồng lao động dưới 03 tháng, hoặc ký hợp đồng cung cấp dịch vụ có thu nhập tại một nơi hoặc nhiều nơi đã khấu trừ 10%, hệ thống hỗ trợ hiển thị màn hình chọn Tỉnh/Thành phố, Quận/Huyện.
- Trường hợp 2: Cá nhân cư trú có thu nhập tiền lương, tiền công tại một nơi và thuộc diện tự khai thuế trong năm, hệ thống hỗ trợ hiển thị luôn cơ quan thuế nơi cá nhân nộp hồ sơ khai QTT (theo cơ quan thuế nơi cá nhân nộp hồ sơ khai thuế trong năm tờ khai 02/KK). Cá nhân không phải tích chọn hoặc điền bất kỳ thông tin gì.
- Trường hợp 3: Cá nhân:
+ Chỉ có 02KK-TNCN có nhiều CQT khác sau thì hệ thống thực hiện so sánh hiển thị luôn CQT nơi có nguồn thu nhập lớn nhất.
+ Đồng thời có 05QTT và 02KK thì hệ thống so sánh lấy nơi có nguồn thu nhập lớn nhất trong năm.
=> Trường hợp các nơi có nguồn thu nhập bằng nhau thì hệ thống hiển thị danh sách Cơ quan thuế để NNT tự chọn.
Các trường hợp khác (ngoài 3 trường hợp trên) hệ thống hiển thị theo các câu hỏi để người nộp thuế chọn và nhập.
Bước 7: Sau khi xác định cơ quan thuế, hệ thống hiển thị màn hình Thông tin chung gồm:
- Cơ quan thuế quyết toán.
- Tên người nộp thuế: Tự động hiển thị tên của NNT, không cho phép sửa.
- Mã số thuế: Tự động hiển thị MST của NNT, không cho phép sửa.
- Địa chỉ: Tự động hiển thị theo thông tin ĐKT, cho phép sửa.
- Tỉnh/Thành phố: Tự động hiển thị theo thông tin ĐKT, cho phép chọn lại.
- Quận/Huyện: Tự động hiển thị theo thông tin ĐKT, cho phép chọn lại.
- Điện thoại: Tự động hiển thị, không cho sửa.
- Fax: Tự động hiển thị, không cho sửa.
- Email: Tự động hiển thị, không cho sửa.
- Mã số thuế tổ chức trả thu nhập: Tự động hiển thị, không cho sửa.
- Tên tổ chức trả thu nhập: Tự động hiển thị, không cho sửa.
- Địa chỉ: Tự động hiển thị theo đăng ký thuế của MST tổ chức trả thu nhập, không cho phép sửa.
- Quận/Huyện: Tự động hiển thị theo đăng ký thuế của MST tổ chức trả thu nhập, không cho phép sửa.
- Tỉnh/Thành phố: Tự động hiển thị theo đăng ký thuế của MST tổ chức trả thu nhập, không cho sửa.
Bước 8: Nhấn “Tiếp tục”, hệ thống hiển thị màn kê khai các chỉ tiêu trên tờ khai từ [20] đến [48], cho phép sửa dữ liệu.
Lưu ý: Chỉ tiêu [24] = Tổng số dòng trên bảng kê 02-1/BK-QTT-TNCN.
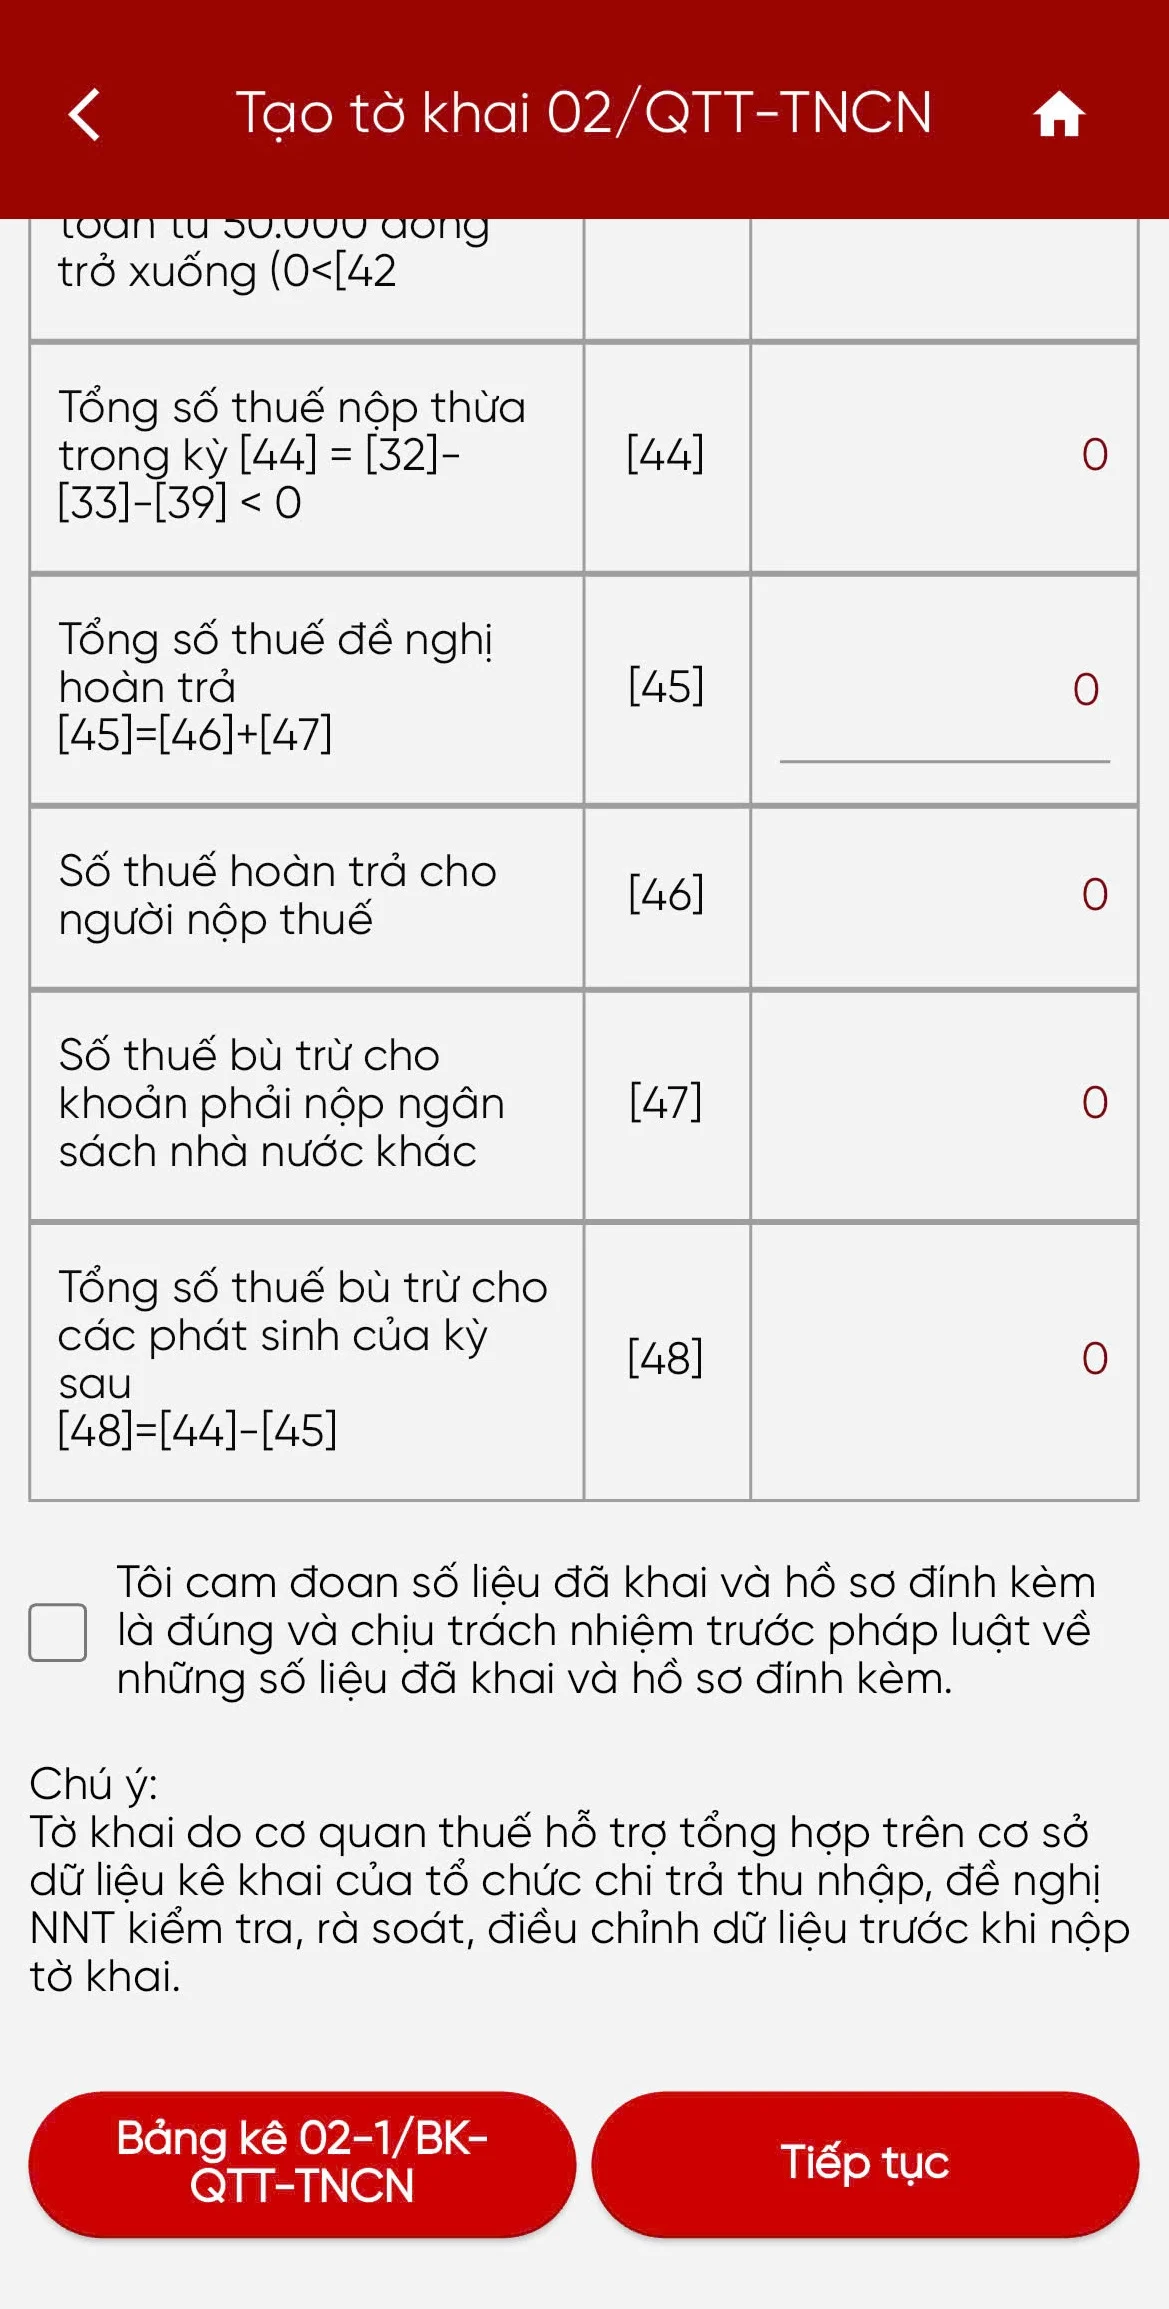
Bước 8.1: Trường hợp NNT nhấn Bảng kê 02-1/BK-QTT-TNCN, hệ thống hiển thị màn hình bảng kê 02-1/BK-QTTTNCN để NNT nhập:
Chọn “Thêm mới người phụ thuộc”, hệ thống hiển thị màn hình thông tin người phụ thuộc gồm các thông tin:
- Họ và tên [10]: Mặc định trống, bắt buộc nhập.
- Mã số thuế [11]: Mặc định trống, bắt buộc nhập/chọn 1 trong 2 chỉ tiêu [11] hoặc [12].
- Loại giấy tờ [12]: Mặc định trống, cho chọn trong danh sách.
- Số giấy tờ [13]: Mặc định trống, bắt buộc nhập nếu NSD chọn Loại giấy tờ.
- Ngày sinh [14]: Hiển thị mặc định ngày hiện tại, cho phép chọn lại.
- Quan hệ với người nộp thuế [15]: Mặc định trống, cho chọn trong danh sách.
Mục Thời gian được tính giảm trừ trong năm
- Từ tháng [16]: Mặc định trống, bắt buộc nhập.
- Đến tháng [17]: Mặc định trống, bắt buộc nhập.
Sau đó chọn “Tiếp tục”, hệ thống hiển thị Thông tin người phụ thuộc đã thêm.
NNT nhấn “Xem chi tiết người phụ thuộc”, hệ thống hiển thị màn hình Thông tin chi tiết.
=> Chọn “Tiếp tục”, hệ thống chuyển sang màn hình Thông tin hỗ trợ quyết toán thuế và lưu thông tin người phụ thuộc tại bảng kê 02-1/BK-QTTTNCN.
Bước 8.2: Trường hợp chỉ tiêu [46] > 0, hệ thống hiển thị Nhập thông tin hoàn trả:
Nhập thông tin hoàn trả, hệ thống hiển thị màn hình nhập thông tin hoàn trả gồm các thông tin:
- Số tiền hoàn trả: Hiển thị theo số tiền tại chỉ tiêu [46], không cho sửa
- Hình thức hoàn trả: Mặc định Chuyển khoản, cho chọn lại Tiền mặt.
Tại màn hình chọn “Chuyển khoản”, điền các thông tin sau:
- Tên chủ tài khoản: Tự động hiển thị tên NNT, không cho sửa.
- Số tài khoản: Mặc định trống, bắt buộc nhập.
- Tỉnh/Thành phố: Mặc định trống, bắt buộc chọn trong danh sách.
- Tại ngân hàng/KBNN: Mặc định trống, bắt buộc chọn trong danh sách.
Tại màn hình chọn Tiền mặt hiển thị thông tin như sau:
- Tên người nhận tiền: Mặc định trống, bắt buộc nhập.
- Loại giấy tờ: Mặc định trống, bắt buộc chọn.
- CMND/CCCD/HC số: Mặc định trống, bắt buộc nhập.
- Ngày cấp: Mặc định ngày hiện tại, cho chọn lại.
- Nơi cấp: Mặc định trống, bắt buộc nhập.
- Nơi nhận hoàn tiền thuế: Mặc định trống, bắt buộc nhập.
Lưu ý: Chỉ hỗ trợ hoàn trả Tiền mặt trong trường hợp số tiền nhỏ hơn hoặc bằng 5.000.000 VND.
Sau đó chọn “Tiếp tục”, hệ thống chuyển sang màn hình Thông tin hỗ trợ quyết toán thuế và lưu thông tin hoàn trả NNT đã nhập.
Bước 8.3: Trường hợp chỉ tiêu [47] > 0, hệ thống hiển thị button Đề nghị bù trừ. NNT nhấn Đề nghị bù trừ, hệ thống tự động hiển thị tất cả các khoản nộp đã quá hạn của NNT.
Lưu ý: NNT kê khai chỉ tiêu [47] Số thuế bù trừ cho khoản phải nộp ngân sách nhà nước khác = Tổng chỉ tiêu (12) Tổng Số tiền còn phải nộp đề nghị bù trừ với số tiền nộp thừa.
Sau đó chọn “Tiếp tục”, hệ thống chuyển sang màn hình Thông tin hỗ trợ quyết toán thuế và lưu thông tin đề nghị bù trừ đã nhập.
Bước 9: Hệ thống hiển thị màn hình hoàn thành tờ khai 02 QTT >> chọn “Nộp tờ khai” >> hệ thống hiển thị màn hình Đính kèm phụ lục, bắt buộc đính kèm ít nhất 1 tài liệu.
Bước 10: Nhấn “Tiếp tục” >> nhập OTP được gửi về số điện thoại của NNT >> chọn “Xác nhận”, hệ thống hiển thị màn thông báo Nộp tờ khai thành công.
Freelancer nộp thuế thu nhập cá nhân như thế nào?
Căn cứ điểm i khoản 1 Điều 25 Thông tư 111/2013/TT-BTC quy định về khấu trừ thuế thu nhập cá nhân như:
Khấu trừ thuế và chứng từ khấu trừ thuế
1. Khấu trừ thuế
...
i) Khấu trừ thuế đối với một số trường hợp khác
Các tổ chức, cá nhân trả tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động (theo hướng dẫn tại điểm c, d, khoản 2, Điều 2 Thông tư này) hoặc ký hợp đồng lao động dưới ba (03) tháng có tổng mức trả thu nhập từ hai triệu (2.000.000) đồng/lần trở lên thì phải khấu trừ thuế theo mức 10% trên thu nhập trước khi trả cho cá nhân.
...
Theo đó, vì Freelancer là cá nhân cư trú không ký hợp đồng lao động với các tổ chức, doanh nghiệp nên sẽ phải đóng thuế thu nhập cá nhân với mức 10% thù lao.
Tuy nhiên, nếu Freelancer chỉ có duy nhất thu nhập từ công việc Freelance nhưng ước tính tổng mức thu nhập chịu thuế sau khi trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết (theo Mẫu 08/CK-TNCN) gửi tổ chức trả thu nhập để làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân.
Mẫu 08/CK-TNCN: https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/Mau-08-CK-TNCN.docx

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];