Cập nhật mức phạt chậm nộp báo cáo tài chính năm 2026
Chuyên viên pháp lý Tuyết Nhi20:35 27/03/26
Dưới đây là cập nhật mức phạt chậm nộp báo cáo tài chính năm 2026 và hướng dẫn nộp báo cáo tài chính trên Dịch vụ Công.
>> Cách lập tờ khai 05/KK-TNCN và hướng dẫn cách nộp trên Dịch vụ công
>> Tải về dự thảo Thông tư quản lý thuế xuất nhập khẩu mới nhất
1. Cập nhật mức phạt chậm nộp báo cáo tài chính năm 2026
1.1. Mức phạt chậm nộp báo cáo tài chính cho Cơ quan Thuế
Căn cứ Điều 12 Nghị định 41/2018/NĐ-CP, quy định mức xử phạt đối với hành vi vi phạm quy định về nộp và công khai báo cáo tài chính như sau:
Điều 12. Xử phạt hành vi vi phạm quy định về nộp và công khai báo cáo tài chính
1. Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng đối với một trong các hành vi sau:
a) Nộp báo cáo tài chính cho cơ quan nhà nước có thẩm quyền chậm dưới 03 tháng so với thời hạn quy định;
b) Công khai báo cáo tài chính chậm dưới 03 tháng so với thời hạn quy định.
2. Phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng đối với một trong các hành vi sau:
a) Công khai báo cáo tài chính không đầy đủ nội dung theo quy định;
b) Nộp báo cáo tài chính cho cơ quan nhà nước có thẩm quyền không đính kèm báo cáo kiểm toán đối với các trường hợp mà pháp luật quy định phải kiểm toán báo cáo tài chính;
c) Nộp báo cáo tài chính cho cơ quan nhà nước có thẩm quyền chậm từ 03 tháng trở lên so với thời hạn quy định;
d) Công khai báo cáo tài chính không kèm theo báo cáo kiểm toán đối với các trường hợp mà pháp luật yêu cầu phải kiểm toán báo cáo tài chính;
đ) Công khai báo cáo tài chính chậm từ 03 tháng trở lên so với thời hạn quy định.
3. Phạt tiền từ 20.000.000 đồng đến 30.000.000 đồng đối với một trong các hành vi sau:
a) Thông tin, số liệu công khai báo cáo tài chính sai sự thật;
b) Cung cấp, công bố các báo cáo tài chính để sử dụng tại Việt Nam có số liệu không đồng nhất trong một kỳ kế toán.
4. Phạt tiền từ 40.000.000 đồng đến 50.000.000 đồng đối với một trong các hành vi sau:
a) Không nộp báo cáo tài chính cho cơ quan nhà nước có thẩm quyền;
b) Không công khai báo cáo tài chính theo quy định.
5. Biện pháp khắc phục hậu quả:
Buộc nộp và công khai báo cáo kiểm toán đính kèm báo cáo tài chính đối với hành vi vi phạm quy định tại điểm b, d khoản 2 Điều này.
Lưu ý: Mức phạt tiền trên áp dụng đối với tổ chức, trường hợp cá nhân vi phạm thì mức phạt tiền bằng ½ mức phạt tiền tổ chức (căn cứ khoản 2 Điều 6 Nghị định 41/2018/NĐ-CP (được sửa đổi, bổ sung bởi khoản 2 Điều 5 Nghị định 102/2021/NĐ-CP))
Theo đó, mức phạt tiền khi doanh nghiệp chậm nộp báo cáo tài chính gửi Cơ quan Thuế như sau:
|
Thời gian chậm nộp báo cáo tài chính |
Mức phạt chậm nộp báo cáo tài chính |
|
Chậm dưới 03 tháng |
Phạt tiền từ 05 - 10 triệu đồng |
|
Chậm từ 03 tháng trở lên |
Phạt tiền từ 10 - 20 triệu đồng |
|
Không nộp báo cáo tài chính |
Phạt tiền từ 40 - 50 triệu đồng |
1.2. Mức phạt chậm nộp báo cáo tài chính cho Cơ quan Thống kê
Căn cứ Điều 7 Nghị định 95/2016/NĐ-CP, quy định mức xử phạt đối với hành vi phạm quy định về thời hạn báo cáo thống kê, báo cáo tài chính gửi cơ quan thống kê nhà nước theo quy định của pháp luật:
Điều 7. Vi phạm quy định về thời hạn báo cáo thống kê, báo cáo tài chính gửi cơ quan thống kê nhà nước theo quy định của pháp luật
1. Phạt cảnh cáo đối với hành vi nộp báo cáo chậm so với chế độ quy định:
a) Dưới 05 ngày đối với báo cáo thống kê tháng;
b) Dưới 10 ngày đối với báo cáo thống kê, báo cáo tài chính quý, 6 tháng, 9 tháng;
c) Dưới 15 ngày đối với báo cáo thống kê, báo cáo tài chính năm.
2. Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng đối với hành vi nộp báo cáo chậm so với chế độ quy định:
a) Từ 05 ngày đến dưới 10 ngày đối với báo cáo thống kê tháng;
b) Từ 10 ngày đến dưới 15 ngày đối với báo cáo thống kê, báo cáo tài chính quý, 6 tháng, 9 tháng;
c) Từ 15 ngày đến dưới 20 ngày đối với báo cáo thống kê, báo cáo tài chính năm.
3. Phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng đối với hành vi nộp báo cáo chậm so với chế độ quy định:
a) Từ 10 ngày đến 15 ngày đối với báo cáo thống kê tháng;
b) Từ 15 ngày đến dưới 20 ngày đối với báo cáo thống kê, báo cáo tài chính quý, 6 tháng, 9 tháng;
c) Từ 20 ngày đến dưới 30 ngày đối với báo cáo thống kê, báo cáo tài chính năm.
4. Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng đối với hành vi nộp báo cáo chậm so với chế độ quy định:
a) Từ 20 ngày đến 30 ngày đối với báo cáo thống kê, báo cáo tài chính quý, 6 tháng, 9 tháng;
b) Từ 30 ngày đến 45 ngày đối với báo cáo thống kê, báo cáo tài chính năm.
5. Phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng đối với hành vi không báo cáo thống kê, báo cáo tài chính.
Hành vi không báo cáo thống kê, báo cáo tài chính được quy định là sau 15 ngày đối với chế độ quy định đối với báo cáo thống kê tháng, sau 30 ngày đối với báo cáo thống kê, báo cáo tài chính quý, 6 tháng, sau 45 ngày đối với báo cáo thống kê, báo cáo tài chính năm mà chưa gửi báo cáo thống kê, báo cáo tài chính cho cơ quan thống kê có thẩm quyền.
Lưu ý: Mức phạt tiền trên áp dụng đối với cá nhân, trường hợp tổ chức vi phạm thì mức phạt tiền bằng 02 lần mức phạt tiền cá nhân (căn cứ Điều 4 Nghị định 95/2016/NĐ-CP)
Theo đó, mức phạt tiền khi doanh nghiệp chậm nộp báo cáo tài chính gửi Cơ quan Thống kê như sau:
|
Thời gian chậm nộp báo cáo tài chính |
Mức phạt chậm nộp báo cáo tài chính |
|
Dưới 15 ngày |
Phạt cảnh cáo |
|
Từ 15 đến dưới 20 ngày |
02 - 06 triệu đồng |
|
Từ 20 đến dưới 30 ngày |
06 - 10 triệu đồng |
|
Từ 30 đến 45 ngày |
10 - 20 triệu đồng |
|
Không nộp báo cáo tài chính |
20 - 40 triệu đồng |
Trên đây là giải đáp thắc mắc “Chậm nộp báo cáo tài chính năm 2026 phạt bao nhiêu tiền?”

Cập nhật mức phạt chậm nộp báo cáo tài chính năm 2026
(Ảnh minh họa - Nguồn Internet)
2. Hướng dẫn nộp báo cáo tài chính trên Dịch vụ Công
Mã thủ tục hành chính báo cáo tài chính là 9.999999.
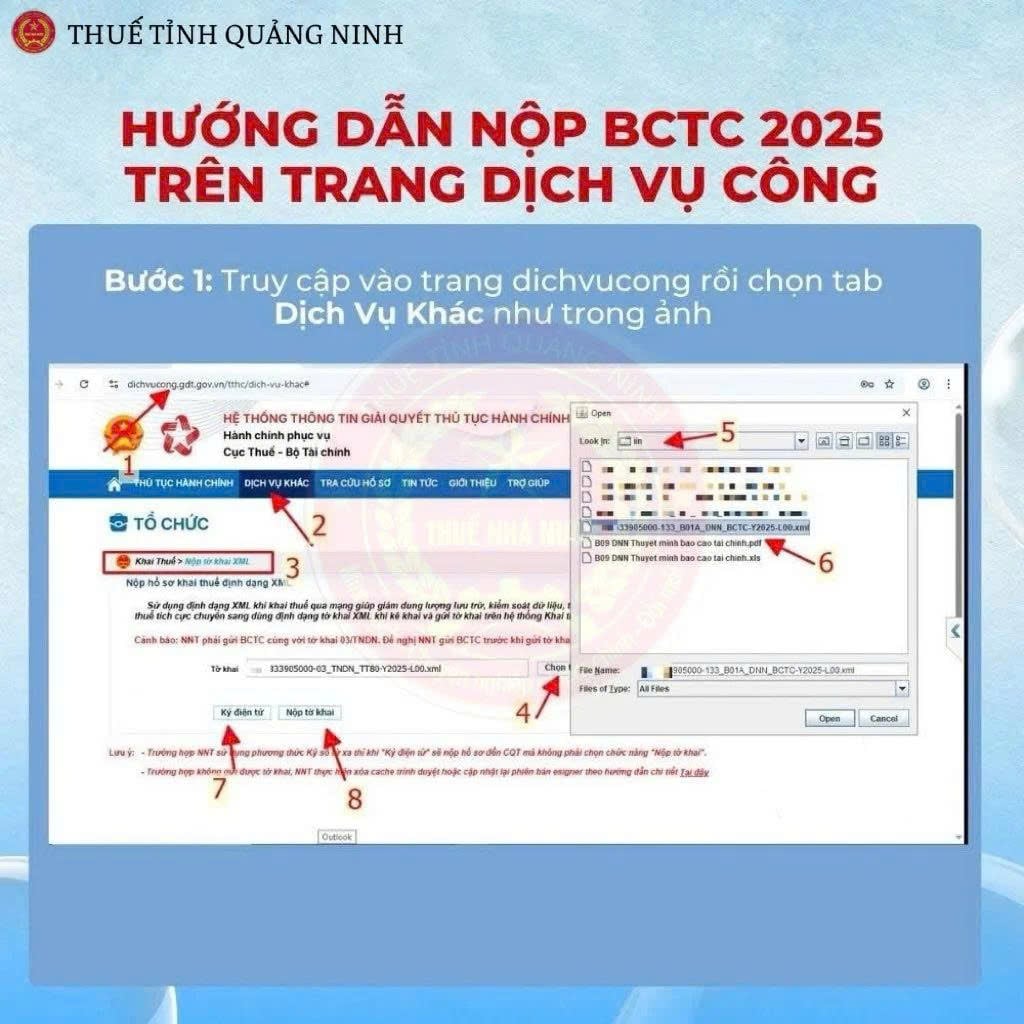
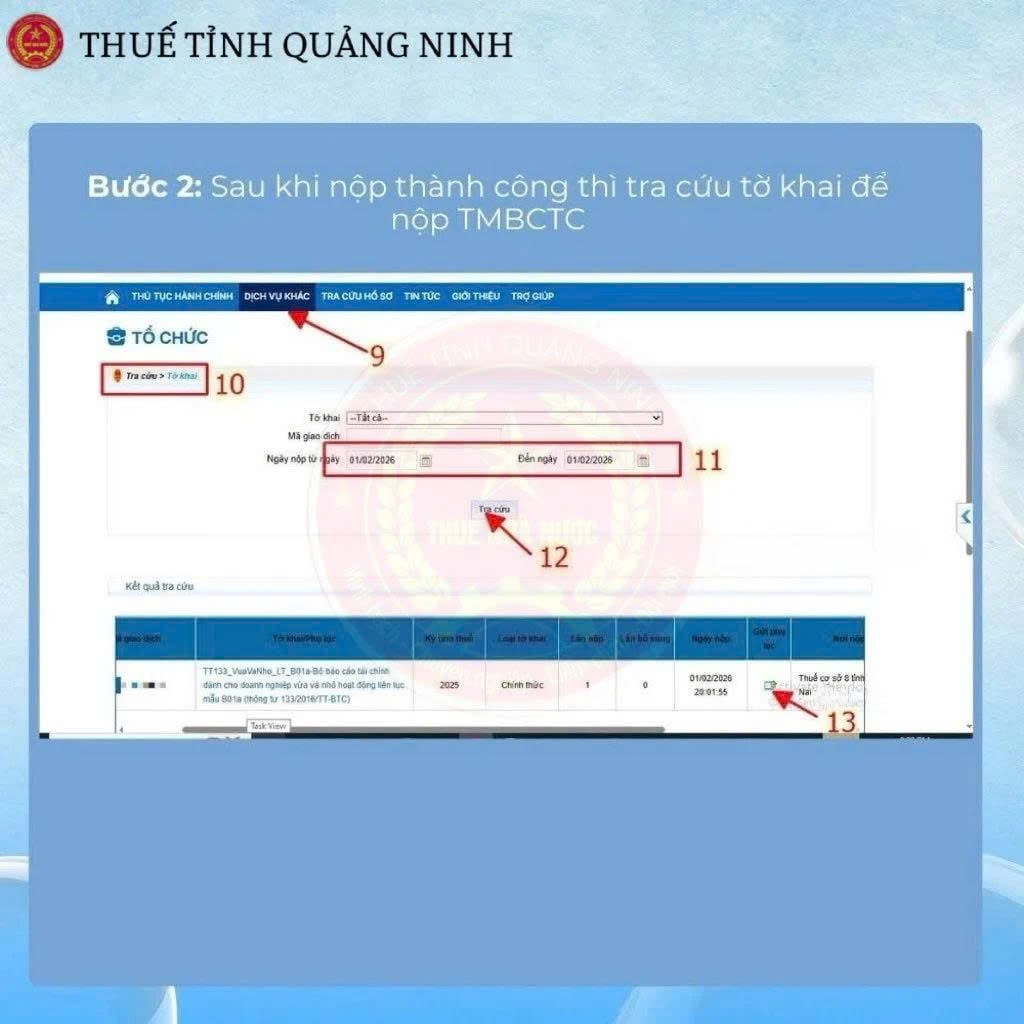
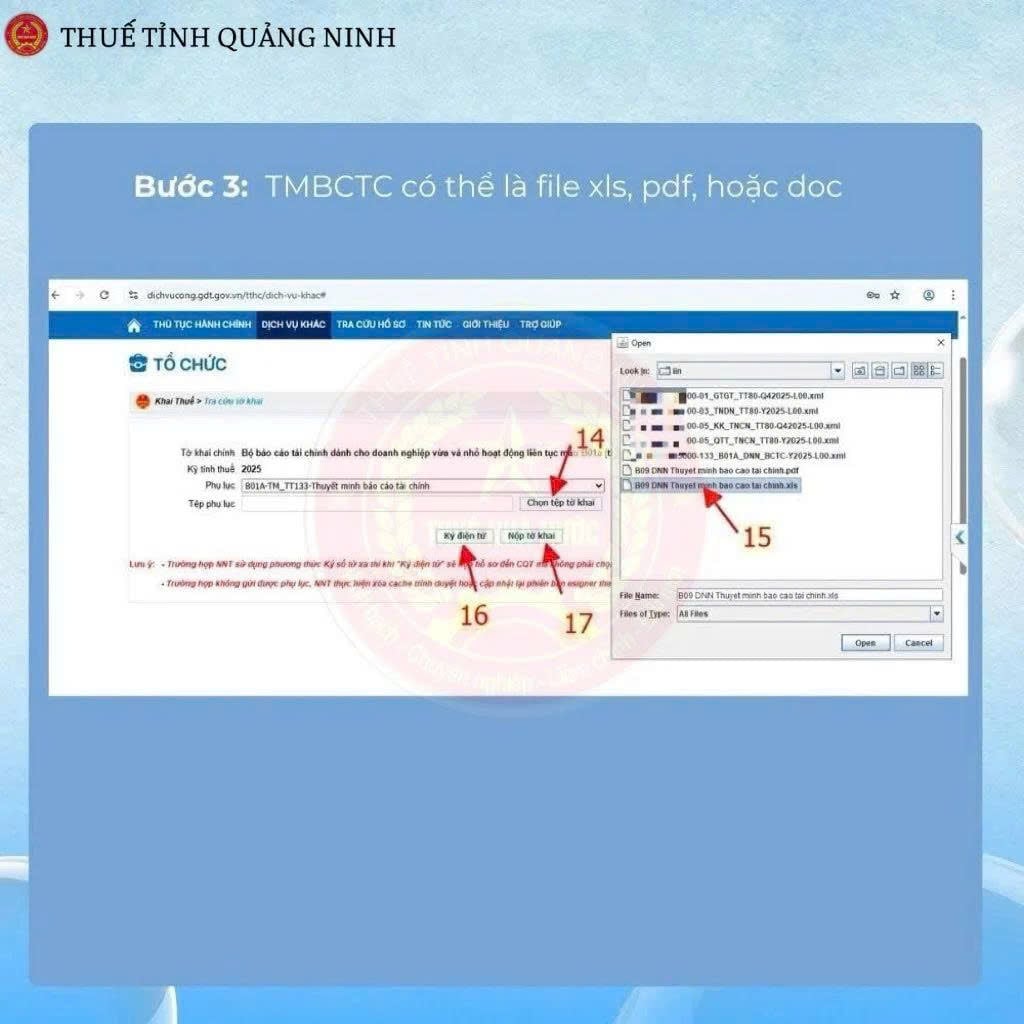
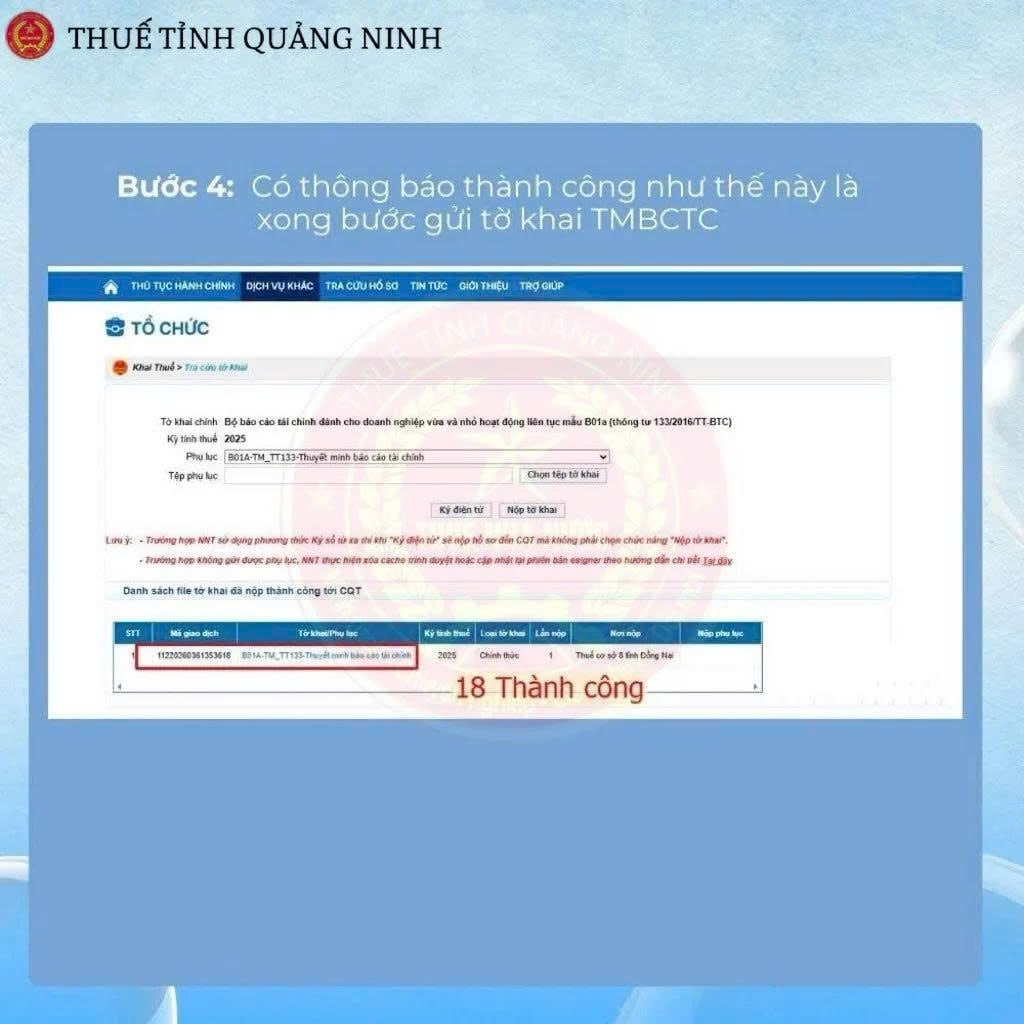
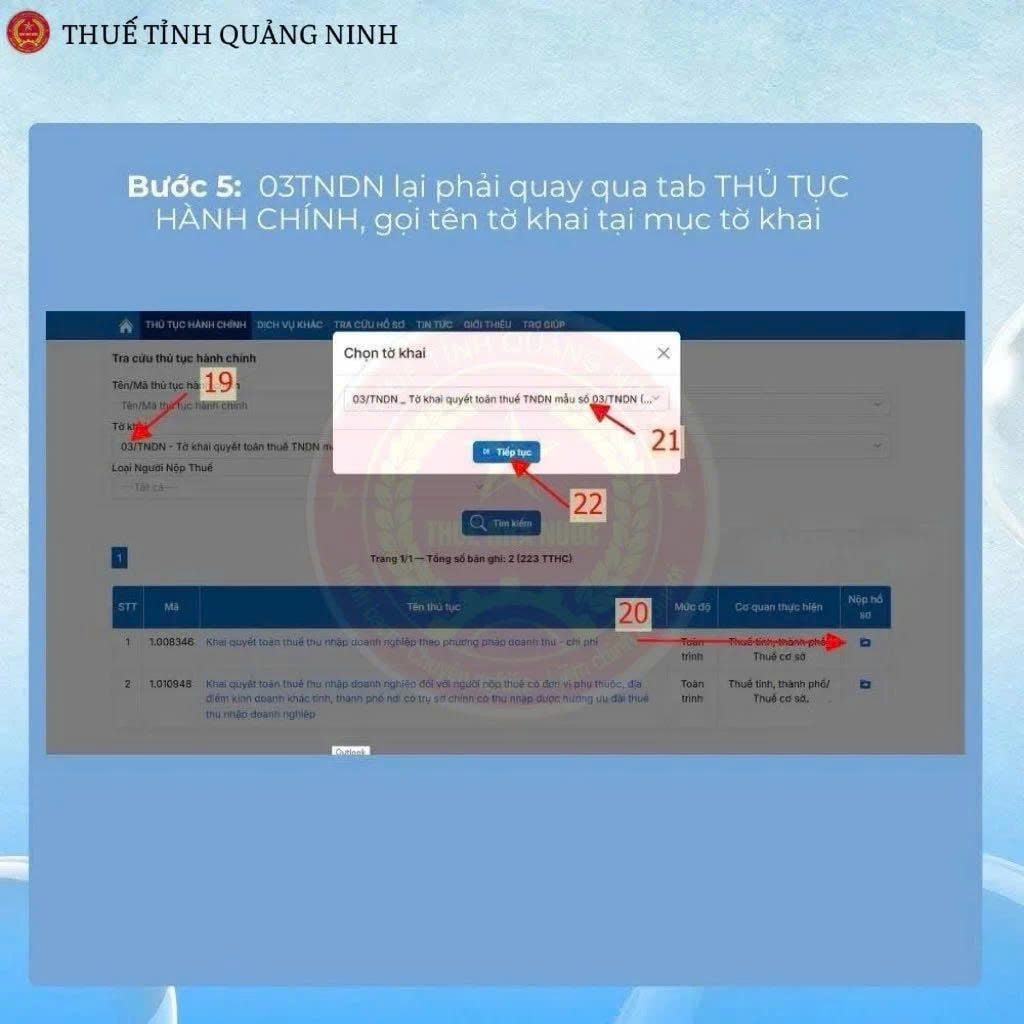
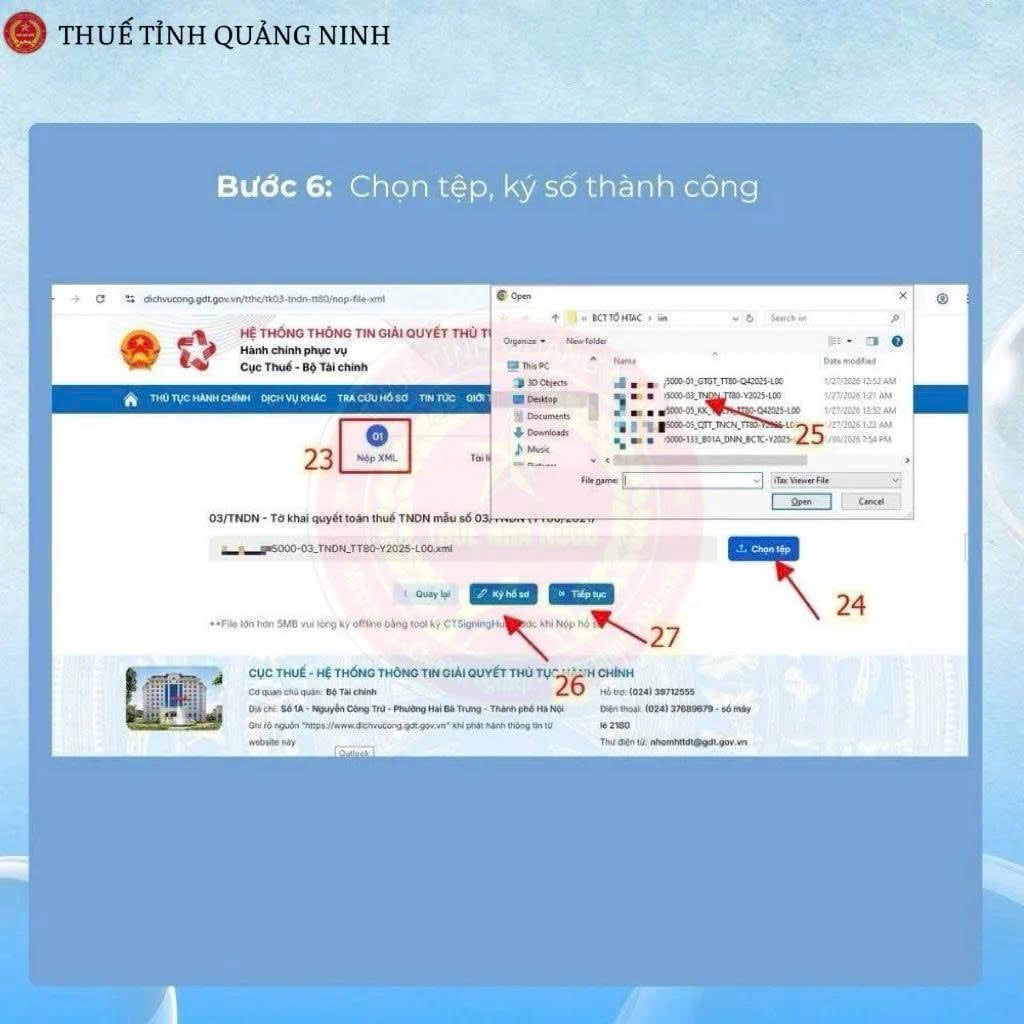
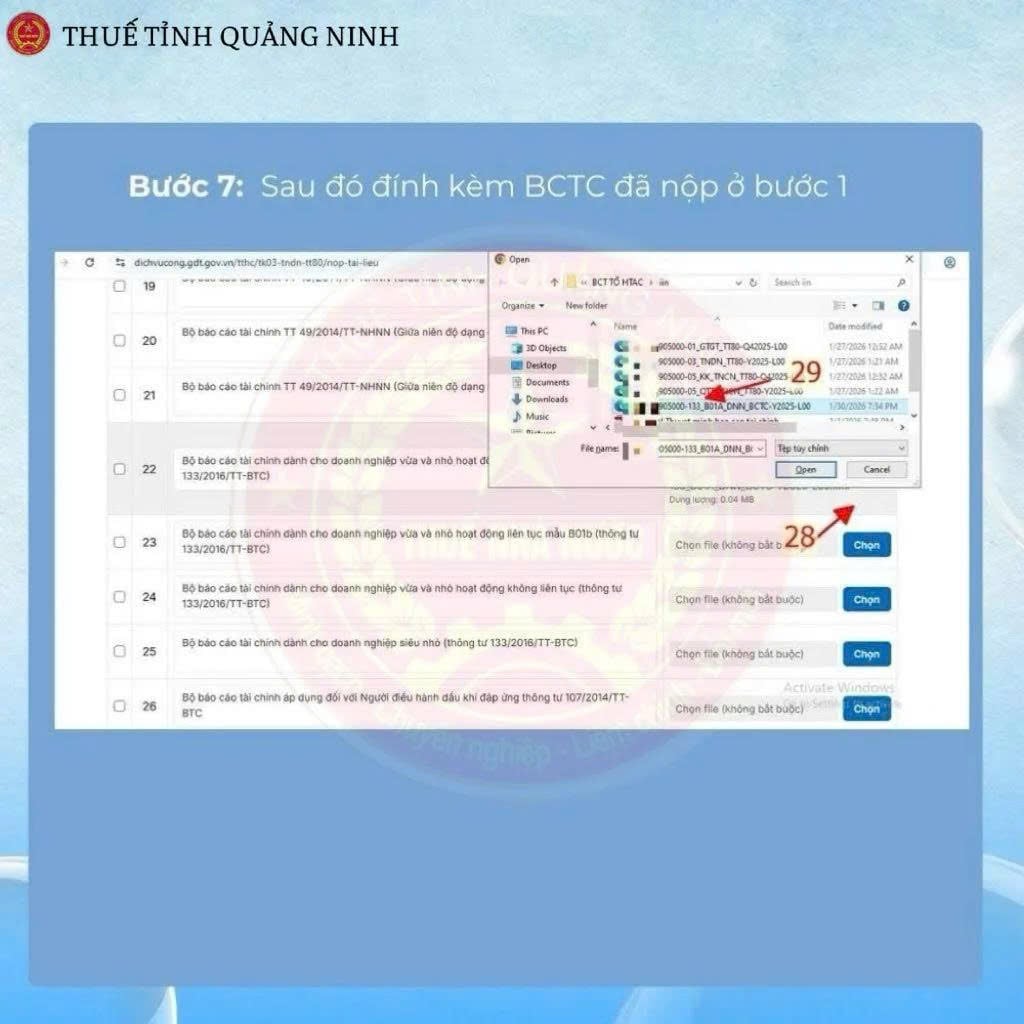
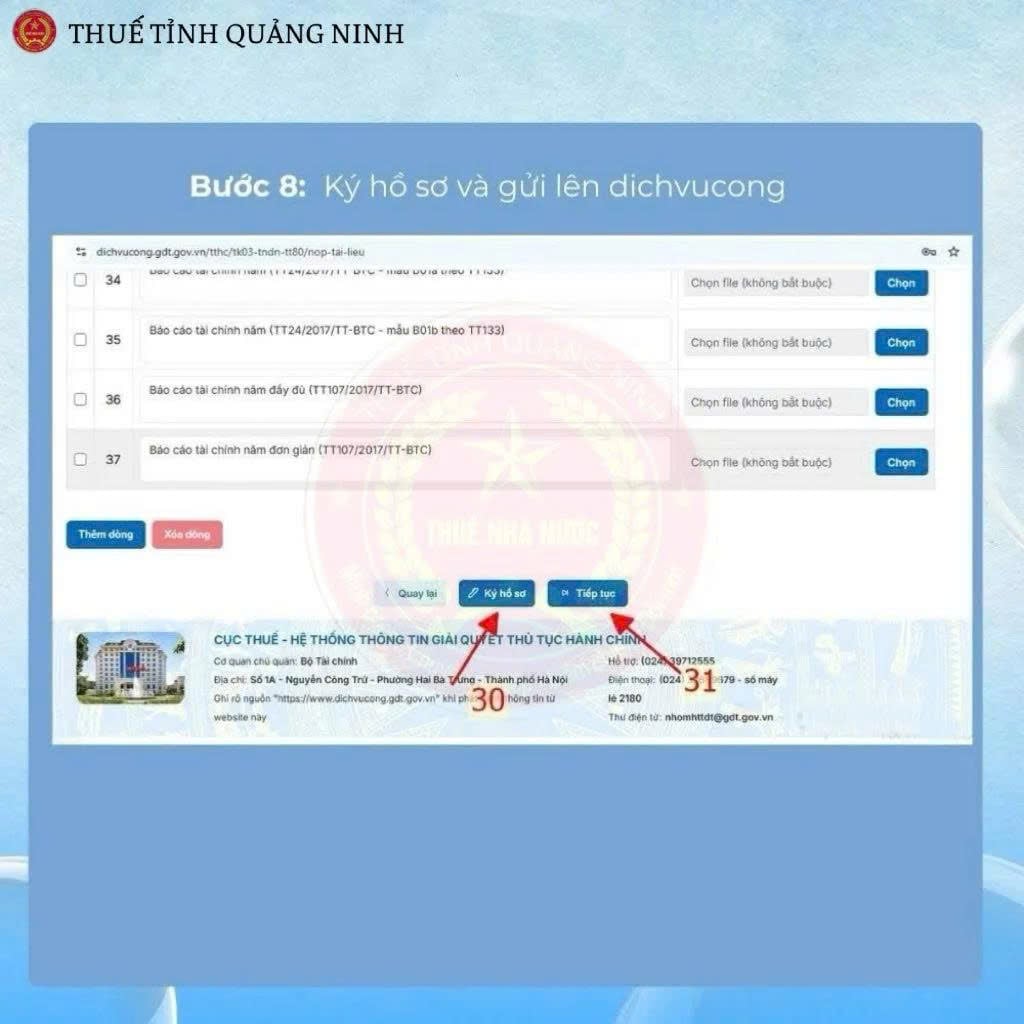
Vừa qua, Thuế tỉnh Quảng Ninh đã có hướng dẫn nộp báo cáo tài chính 2025 trên Dịch vụ công, quyết toán thuế TNCN, TNDN 2025 chi tiết.
Dưới đây là hướng dẫn nộp báo cáo tài chính năm 2025 trên Dịch vụ công, cụ thể như sau:
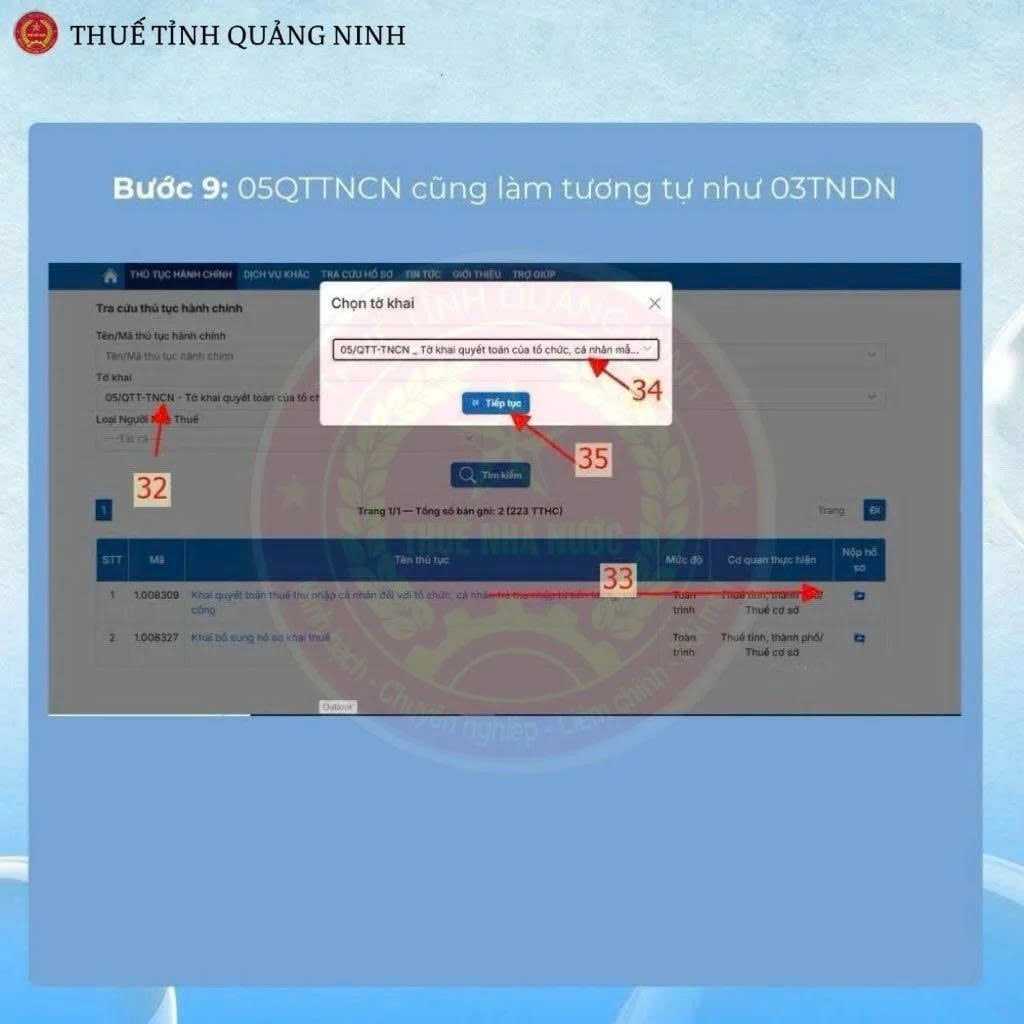
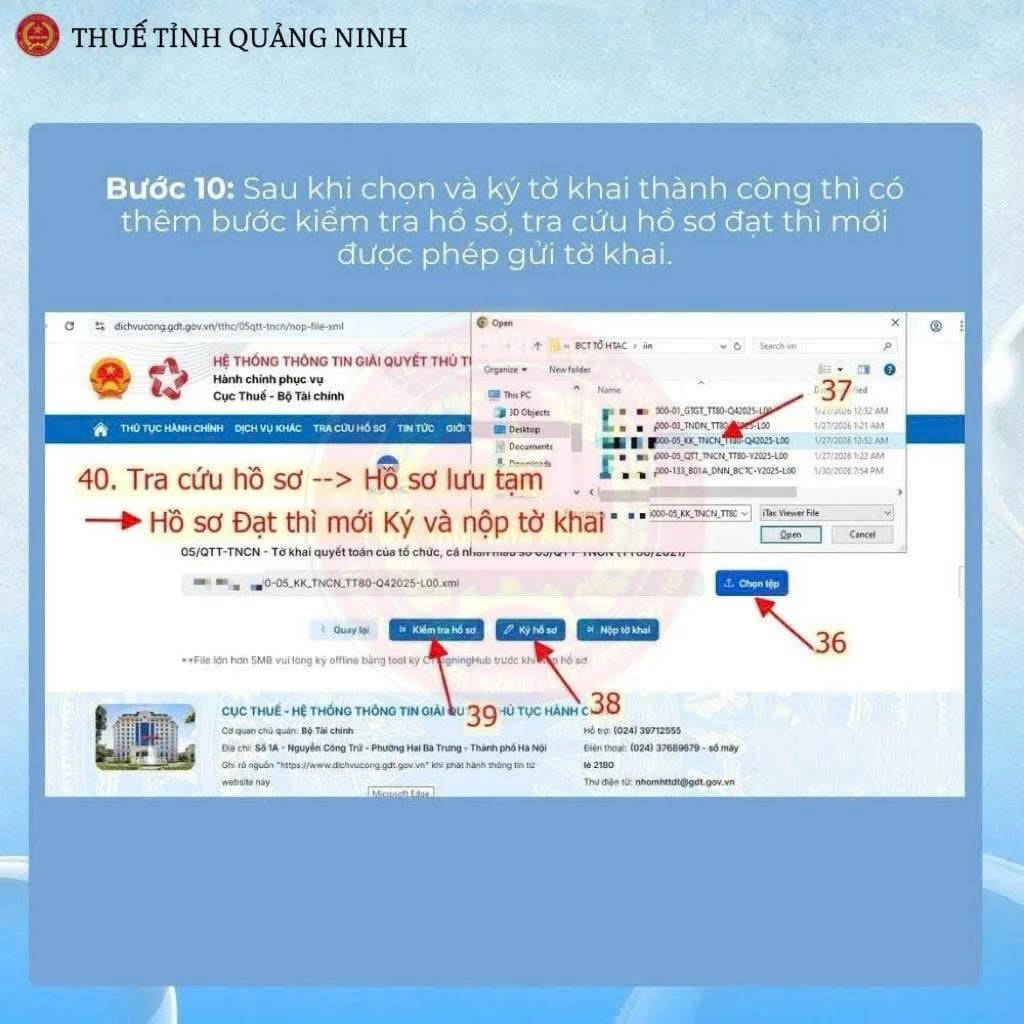
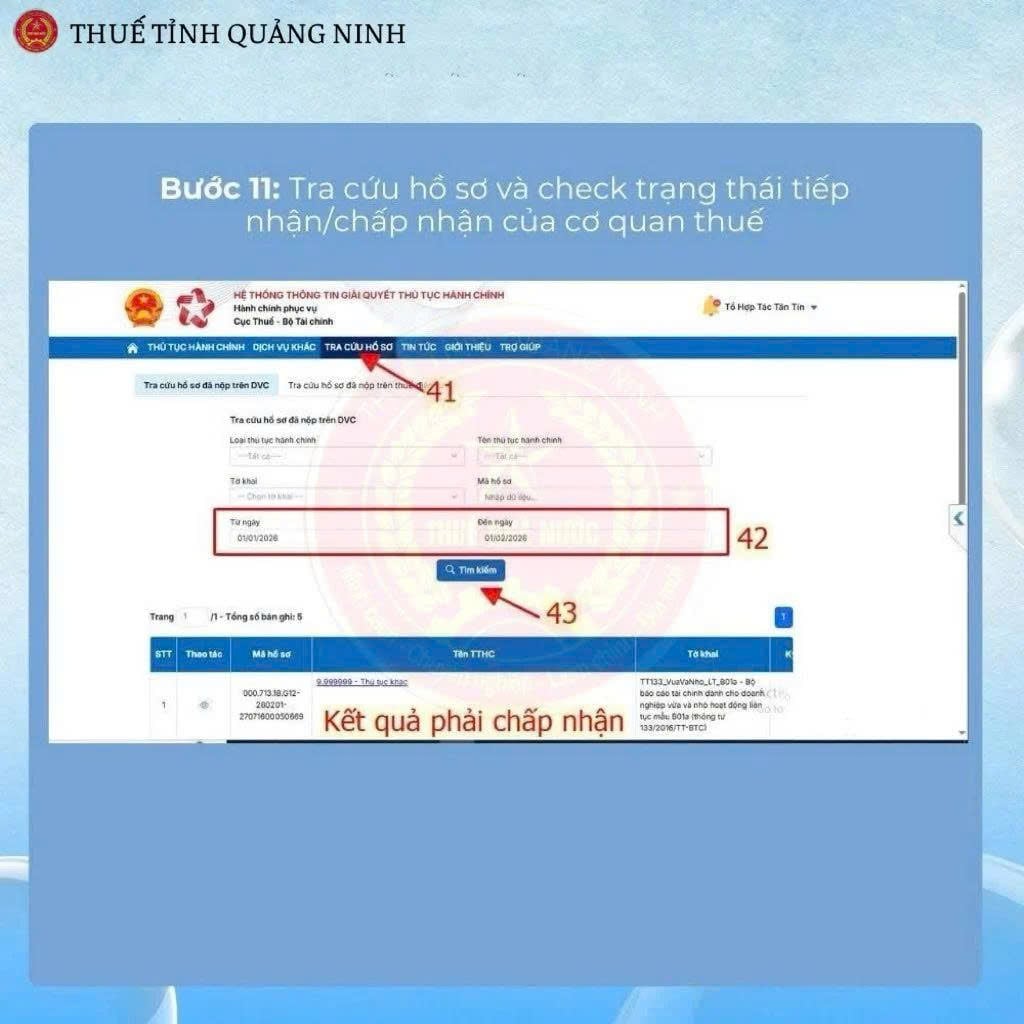
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
299

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-
- Tổng hợp 12 hình thức giao dịch liên kết 2026
- 07:45 25/03/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026

-
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026
Cùng chuyên mục
-
- Cách xác định tỷ giá xuất hóa đơn theo Thông tư 133/2016/TT-BTC14:17 19/09/2026
-
- Tỷ giá giao dịch thực tế là gì? Cách xác định tỷ giá giao dịch thực tế theo Thông tư 99?14:56 18/09/2026
-
- Trả lời của cục thuế về việc xuất hóa đơn bán hàng trên sàn TMĐT14:06 18/09/2026
-
- Mẫu biên bản trả lại hàng hóa 2026 theo Thông tư 91/2026/TT-BTC11:58 18/09/2026
-
- Chênh lệch tỷ giá hóa đơn và tỷ giá khai thuế có phải điều chỉnh09:08 18/09/2026
-
- Tỷ giá khai thuế, tỷ giá xuất hóa đơn xuất khẩu mới theo Công văn 6810/CT-QLNT của Cục thuế09:10 18/09/2026
-
- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC08:06 18/09/2026
-
- Điều kiện mới về đăng ký người phụ thuộc là bố mẹ 202611:42 17/09/2026

