Ví dụ cách tính chính sách, chế độ đối với người nghỉ hưu trước tuổi và người nghỉ thôi việc năm 2025?
Vừa qua, Bộ Nội vụ đã ban hành Công văn 1814/BNV-TCBC năm 2025 hướng dẫn thực hiện Nghị định 178/2024/NĐ-CP và Nghị định 67/2025/NĐ-CP.
Theo đó, căn cứ Mục 4 Phụ lục kèm theo Công văn 1814/BNV-TCBC năm 2025 ví dụ về cách tính chính sách, chế độ đối với người nghỉ hưu trước tuổi và người nghỉ thôi việc như sau:
Ví dụ: Ông Nguyễn Văn C, công chức ở Sở A, sinh ngày 15/01/1966, có 22 năm công tác có đóng bảo hiểm xã hội bắt buộc, đã xếp bậc 8 hệ số lương 4,65 ngạch chuyên viên kể từ ngày 01/5/2024 và hưởng các chế độ phụ cấp sau: phụ cấp chức vụ hệ số 0,6; phụ cấp công vụ 25% (tiền lương tháng hiện hưởng là 15.356.250 đồng/tháng). Do cơ quan trực tiếp sắp xếp tổ chức bộ máy (từ ngày 01/3/2025) nên ông C tự nguyện xin nghỉ hưu trước tuổi từ ngày 01/5/2025 và được cấp có thẩm quyền đồng ý.
Theo Phụ lục I Nghị định 135/2020/NĐ-CP thì thời điểm nghỉ hưu của ông C là tháng 11/2027 nên tại thời điểm nghỉ hưu trước tuổi (ngày 01/5/2025), ông C nghỉ hưu trước 02 năm 06 tháng so với quy định.
Ngoài được hưởng ngay lương hưu theo quy định của pháp luật về bảo hiểm xã hội mà không bị trừ tỷ lệ lương hưu do việc nghỉ hưu trước tuổi, ông C còn được tổng 3 khoản trợ cấp là: 744.788.125 đồng gồm:
- Trợ cấp hưu trí một lần cho số tháng nghỉ sớm: 30 x 15.356.250 = 460.687.500 đồng;
- Trợ cấp cho số năm nghỉ sớm: 2,5 x 05 x 15.356.250 = 191.953.125 đồng;
- Trợ cấp theo thời gian công tác có đóng bảo hiểm xã hội: 06 x 15.356.250 = 92.137.500 đồng).
Ví dụ: Bà Nguyễn Thị D, công chức ở Ban Tổ chức huyện ủy (có 15 năm làm việc ở vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn), sinh ngày 02/9/1975, có 19 năm công tác có đóng bảo hiểm xã hội bắt buộc, đã xếp bậc 7 hệ số lương 4,32 ngạch chuyên viên kể từ ngày 01/5/2024 và hưởng các chế độ phụ cấp sau: phụ cấp công tác đảng - đoàn thể 30%, phụ cấp công vụ 25% (tiền lương tháng hiện hưởng là 15.668.640 đồng/tháng). Do kết thúc hoạt động đơn vị hành chính cấp huyện nên bà D tự nguyện xin nghỉ hưu trước tuổi và được cấp có thẩm quyền xem xét, giải quyết nghỉ hưu trước tuổi kể từ ngày 01/7/2025 (ngày kết thúc hoạt động của đơn vị hành chính cấp huyện).
Theo Phụ lục II Nghị định 135/2020/NĐ-CP thì thời điểm nghỉ hưu của bà D là 06/2028 nên tại thời điểm nghỉ hưu trước tuổi (ngày 01/7/2025), bà D nghỉ hưu trước 02 năm 11 tháng so với quy định.
Ngoài được hưởng ngay lương hưu theo quy định của pháp luật về bảo hiểm xã hội mà không bị trừ tỷ lệ lương hưu do việc nghỉ hưu trước tuổi, bà D còn được tổng 3 khoản trợ cấp là 877.443.840 đồng gồm:
- Trợ cấp hưu trí một lần cho số tháng nghỉ sớm: 35 x 15.668.640 = 548.402.400 đồng;
- Trợ cấp cho số năm nghỉ sớm: 03 x 05 x 15.668.640 = 235.029.600 đồng;
- Trợ cấp theo thời gian công tác có đóng bảo hiểm xã hội: 06 x 15.668.640 = 94.011.840 đồng.
Ví dụ: Ông Nguyễn Văn M, công chức của Vụ thuộc Bộ, có tổng thời gian công tác có đóng bảo hiểm xã hội bắt buộc trong các cơ quan của Đảng, Nhà nước, tổ chức chính trị - xã hội là 15 năm, đã xếp bậc 5 hệ số lương 3,66 ngạch chuyên viên và hưởng phụ cấp công vụ 25% (tiền lương tháng hiện hưởng: 10.705.500 đồng/tháng). Do cơ quan sắp xếp tổ chức bộ máy, ông M thuộc đối tượng phải nghỉ việc từ ngày 01/6/2025 và bảo lưu thời gian đóng bảo hiểm xã hội hoặc hưởng bảo hiểm xã hội một lần theo quy định của pháp luật về bảo hiểm xã hội, ngoài ra còn được tổng số tiền trợ cấp là 786.854.250 đồng gồm:
- Trợ cấp thôi việc: 60 x 0,8 x 10.705.500 = 513.864.000 đồng;
- Trợ cấp theo thời gian công tác có đóng bảo hiểm xã hội: 15 x 1,5 x 10.705.500 = 240.873.750 đồng;
- Trợ cấp tìm việc làm: 03 x 10.705.500 = 32.116.500 đồng
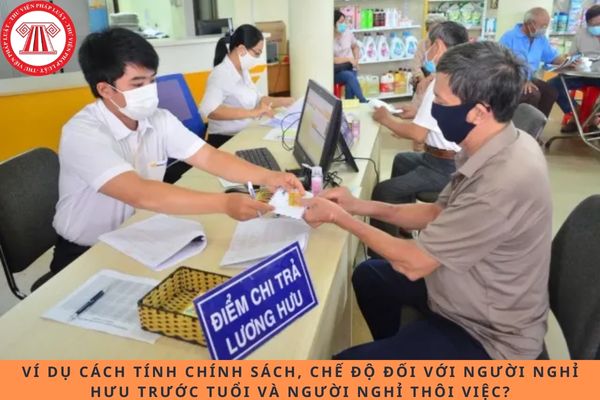
Ví dụ cách tính chính sách, chế độ đối với người nghỉ hưu trước tuổi và người nghỉ thôi việc năm 2025? (Hình từ Internet)
Nâng lương trước khi nghỉ hưu trước tuổi theo Công văn 1814 như thế nào?
Căn cứ tiểu mục 10 Mục II Công văn 1814/BNV-TCBC năm 2025 quy định về nâng lương trước khi nghỉ hưu trước tuổi như sau:
II. MỘT SỐ NỘI DUNG HƯỚNG DẪN CỤ THỂ
...
10. Về nâng lương trước khi nghỉ hưu trước tuổi
Theo quy định của pháp luật về công chức, viên chức thì trước 06 tháng tính đến ngày công chức, viên chức đủ tuổi nghỉ hưu thì cơ quan, tổ chức, đơn vị phải có thông báo về thời điểm nghỉ hưu cho công chức, viên chức được biết. Theo đó, chế độ nâng bậc lương đối với cán bộ, công chức, viên chức khi có thông báo nghỉ hưu quy định tại Thông tư số 08/2013/TT-BNV ngày 31/7/2013 của Bộ trưởng Bộ Nội vụ được áp dụng đối với cán bộ, công chức, viên chức khi có thông báo nghỉ hưu nêu trên. Vì vậy, đối với cán bộ, công chức, viên chức nghỉ hưu trước tuổi theo quy định tại Nghị định số 178/2024/NĐ-CP (được sửa đổi, bổ sung tại Nghị định số 67/2025/NĐ-CP) không thuộc đối tượng được nâng bậc lương trước thời hạn khi có thông báo nghỉ hưu quy định tại Thông tư số 08/2013/TT-BNV.
Như vậy, theo hướng dẫn của Công văn 1814/BNV-TCBC năm 2025 thì chế độ nâng lương trước khi nghỉ hưu trước tuổi sẽ được thực hiện như sau:
Trước 06 tháng tính đến ngày công chức, viên chức đủ tuổi nghỉ hưu, cơ quan, tổ chức, đơn vị phải có thông báo về thời điểm nghỉ hưu cho công chức, viên chức được biết. Việc nâng bậc lương khi có thông báo nghỉ hưu quy định tại Thông tư 08/2013/TT-BNV được áp dụng đối với cán bộ, công chức, viên chức khi có thông báo nghỉ hưu trên.
Do đó, cán bộ, công chức, viên chức nghỉ hưu trước tuổi do sắp xếp tổ chức bộ máy hoặc do những trường hợp khác quy định tại Nghị định 178/2024/NĐ-CP sửa đổi bởi Nghị định 67/2025/NĐ-CP sẽ không thuộc đối tượng được nâng bậc lương trước thời hạn khi có thông báo nghỉ hưu quy định tại Thông tư 08/2013/TT-BNV.
Lương hưu có phải đóng thuế TNCN không?
Căn cứ khoản 10 Điều 4 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 2 Điều 1 Luật Thuế thu nhập cá nhân sửa đổi 2012 có quy định về thu nhập được miễn thuế TNCN như sau:
Thu nhập được miễn thuế
...
9. Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ theo quy định của pháp luật.
10. Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả; tiền lương hưu do quỹ hưu trí tự nguyện chi trả hàng tháng.
11. Thu nhập từ học bổng, bao gồm:
a) Học bổng nhận được từ ngân sách nhà nước;
b) Học bổng nhận được từ tổ chức trong nước và ngoài nước theo chương trình hỗ trợ khuyến học của tổ chức đó.
...
Như vậy, theo quy định trên thì tiền lương hưu thuộc đối tượng miễn thuế TNCN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];