Toàn văn Công văn 4904/BCT-TTTN về việc điều hành kinh doanh xăng dầu 2025?
Ngày 03/7/2025, Bộ Công Thương ban hành Công văn 4904/BCT-TTTN về việc điều hành kinh doanh xăng dầu.
Tải về toàn văn Công văn 4904/BCT-TTTN
Theo đó, Bộ Công Thương công bố giá cơ sở các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường, như sau:
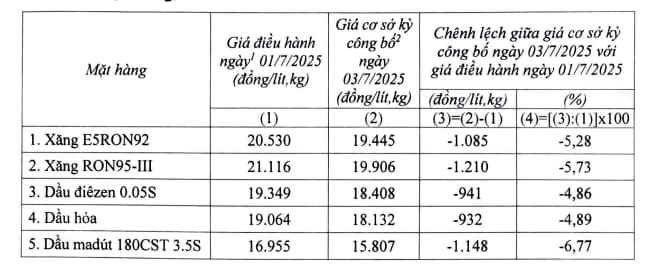
Bên cạnh đó, trước những diễn biến giá thành phẩm xăng dầu thế giới trong thời gian gần đây và thực hiện điều hành giá xăng dầu theo cơ chế thị trường có sự quản lý của Nhà nước, Bộ Công Thương và Bộ Tài chính quyết định giá bán xăng dầu như sau:
Sau khi thực hiện việc trích lập và chi sử dụng Quỹ Bình ổn giá xăng dầu đối với các mặt hàng xăng dầu, giá bán các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường không cao hơn mức giá:
(1) Xăng E5RON92: không cao hơn 19.445 đồng/lít;
(2) Xăng RON95-III: không cao hơn 19.906 đồng/lít;
(3) Dầu điêzen 0.05S: không cao hơn 18.408 đồng/lít;
(4) Dầu hỏa: không cao hơn 18.132 đồng/lít;
(5) Dầu madút 180CST 3.5S: không cao hơn 15.807 đồng/kg.

Toàn văn Công văn 4904/BCT-TTTN về việc điều hành kinh doanh xăng dầu 2025?
Áp dụng thuế suất thuế TTĐB thế nào đối với xăng dầu?
Căn cứ khoản 1 Điều 2 Luật Thuế tiêu thụ đặc biệt 2008 được sửa đổi bởi khoản 1 Điều 1 Luật Thuế tiêu thụ đặc biệt sửa đổi 2014 quy định đối tượng chịu thuế như sau:
Đối tượng chịu thuế
1. Hàng hóa:
a) Thuốc lá điếu, xì gà và chế phẩm khác từ cây thuốc lá dùng để hút, hít, nhai, ngửi, ngậm;
b) Rượu;
c) Bia;
d) Xe ô tô dưới 24 chỗ, kể cả xe ô tô vừa chở người, vừa chở hàng loại có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng;
đ) Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125cm3;
e) Tàu bay, du thuyền;
g) Xăng các loại;
...
Đồng thời căn cứ Điều 7 Luật Thuế tiêu thụ đặc biệt 2008 được sửa đổi bởi khoản 4 Điều 1 Luật Thuế tiêu thụ đặc biệt sửa đổi 2014 quy định thuế suất thuế tiêu thụ đặc biệt áp dụng đối với hàng hóa, dịch vụ như sau:
STT | Hàng hóa, dịch vụ | Thuế suất (%) |
... | ... | ... |
5 | Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125 cm3 | 20 |
6 | Tàu bay | 30 |
7 | Du thuyền | 30 |
8 | Xăng các loại | |
Xăng | 10 | |
Xăng E5 | 8 | |
Xăng E10 | 7 | |
... | ... | ... |
Theo quy định trên, xăng dầu được xác định là đối tượng chịu thuế tiêu thụ đặc biệt.
Theo đó, mức thuế suất thuế TTĐB áp dụng đối với xăng dầu được quy định như sau:
- Xăng: 10%
- Xăng E5: 8%
- Xăng E10: 7%
Những hoạt động nào được xác định là hoạt động kinh doanh xăng dầu?
Căn cứ khoản 1, khoản 2 Điều 3 Nghị định 83/2024/NĐ-CP quy định về hoạt động kinh dpanh xăng dầu như sau:
Giải thích từ ngữ
Trong Nghị định này, các từ ngữ dưới đây được hiểu như sau:
1. Xăng dầu là tên chung để chỉ các sản phẩm của quá trình lọc dầu thô, dùng làm nhiên liệu, bao gồm: Xăng động cơ, dầu điêzen, dầu hỏa, dầu madút, nhiên liệu bay; nhiên liệu sinh học và các sản phẩm khác dùng làm nhiên liệu động cơ, không bao gồm các loại khí hóa lỏng và khí nén thiên nhiên.
2. Kinh doanh xăng dầu bao gồm các hoạt động: Xuất khẩu (xăng dầu, nguyên liệu sản xuất trong nước và xăng dầu, nguyên liệu có nguồn gốc nhập khẩu), nhập khẩu, tạm nhập tái xuất, chuyển khẩu, gia công xuất khẩu xăng dầu, nguyên liệu; sản xuất và pha chế xăng dầu; phân phối xăng dầu tại thị trường trong nước; dịch vụ cho thuê kho, cảng, tiếp nhận, bảo quản và vận chuyển xăng dầu
Theo quy định trên, xăng dầu là tên chung để chỉ các sản phẩm của quá trình lọc dầu thô, dùng làm nhiên liệu, bao gồm: Xăng động cơ, dầu điêzen, dầu hỏa, dầu madút, nhiên liệu bay; nhiên liệu sinh học và các sản phẩm khác dùng làm nhiên liệu động cơ, không bao gồm các loại khí hóa lỏng và khí nén thiên nhiên.
Kinh doanh xăng dầu bao gồm các hoạt động:
- Xuất khẩu (xăng dầu, nguyên liệu sản xuất trong nước và xăng dầu, nguyên liệu có nguồn gốc nhập khẩu), nhập khẩu, tạm nhập tái xuất, chuyển khẩu, gia công xuất khẩu xăng dầu, nguyên liệu;
- Sản xuất và pha chế xăng dầu;
- Phân phối xăng dầu tại thị trường trong nước;
- Dịch vụ cho thuê kho, cảng, tiếp nhận, bảo quản và vận chuyển xăng dầu
Điều kiện kinh doanh phân phối xăng dầu của thương nhân?
Căn cứ Điều 7 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 10 Điều 1 Nghị định 95/2021/NĐ-CP và khoản 3 Điều 1 Nghị định 80/2023/NĐ-CP quy định điều kiện kinh doanh phân phối xăng dầu.
Theo đó, thương nhân có đủ các điều kiện sau thì được kinh doanh phân phối xăng dầu, gồm:
(1) Doanh nghiệp được thành lập theo quy định của pháp luật, trong Giấy chứng nhận đăng ký doanh nghiệp có đăng ký kinh doanh xăng dầu.
(2) Có kho, bể dung tích tối thiểu hai nghìn mét khối (2.000 m3), thuộc sở hữu của doanh nghiệp hoặc thuê sử dụng của thương nhân kinh doanh xăng dầu từ năm (05) năm trở lên
(3) Có phương tiện vận tải xăng dầu thuộc sở hữu của doanh nghiệp hoặc thuê sử dụng của thương nhân kinh doanh xăng dầu từ năm (05) năm trở lên
(4) Có phòng thử nghiệm thuộc sở hữu của thương nhân hoặc thuê của tổ chức có phòng thử nghiệm đủ năng lực kiểm tra, thử nghiệm theo quy định
(5) Có hệ thống phân phối xăng dầu trên địa bàn từ hai (02) tỉnh, thành phố trực thuộc trung ương trở lên, bao gồm tối thiểu năm (05) cửa hàng bán lẻ xăng dầu thuộc sở hữu hoặc thuê với thời hạn thuê từ năm (05) năm trở lên, trong đó có ít nhất ba (03) cửa hàng thuộc sở hữu; tối thiểu mười (10) cửa hàng bán lẻ xăng dầu thuộc các đại lý hoặc thương nhân nhận quyền bán lẻ xăng dầu được cấp Giấy chứng nhận cửa hàng đủ điều kiện bán lẻ xăng dầu theo quy định tại Điều 25 Nghị định 83/2014/NĐ-CP.
(6) Cán bộ quản lý, nhân viên trực tiếp kinh doanh phải được đào tạo, huấn luyện và có chứng chỉ đào tạo, huấn luyện nghiệp vụ về phòng cháy, chữa cháy và bảo vệ môi trường theo quy định của pháp luật hiện hành.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];