Tải Bản cáo bạch chào bán phát hành tài sản mã hóa theo Nghị quyết 05/2025?
Bản cáo bạch chào bán phát hành tài sản mã hóa được quy định tại Mẫu số 01 Phụ lục ban hành kèm Nghị quyết 05/2025/NQ-CP.
Bản cáo bạch chào bán phát hành tài sản mã hóa có dạng như sau:
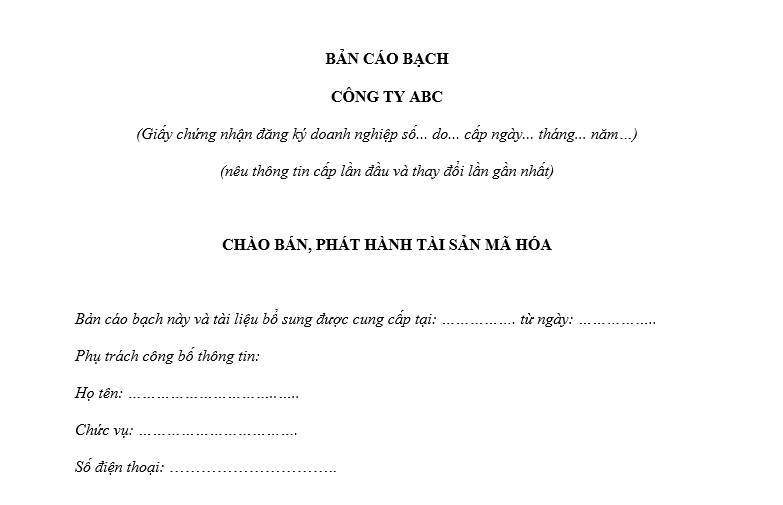
Tải Bản cáo bạch chào bán phát hành tài sản mã hóa (mẫu số 01) dưới đây:
Tải Bản cáo bạch chào bán phát hành tài sản mã hóa theo Nghị quyết 05/2025? (Hình từ Internet)
Có phải công bố bản cáo bạch chào bán phát hành tài sản mã hóa lên trên mạng không?
Căn cứ Điều 6 Nghị quyết 05/2025/NQ-CP quy định như sau:
Quy định về chào bán, phát hành tài sản mã hóa
1. Tài sản mã hóa chỉ được chào bán, phát hành cho nhà đầu tư nước ngoài.
2. Tài sản mã hóa quy định tại khoản 1 Điều này chỉ được giao dịch giữa các nhà đầu tư nước ngoài thông qua tổ chức cung cấp dịch vụ tài sản mã hóa được Bộ Tài chính cấp phép.
3. Tối thiểu 15 ngày trước khi thực hiện chào bán, phát hành tổ chức phát hành tài sản mã hóa phải công bố thông tin về Bản cáo bạch chào bán, phát hành tài sản mã hóa theo Mẫu số 01 Phụ lục ban hành kèm theo Nghị quyết này và các tài liệu khác có liên quan (nếu có) trên trang thông tin điện tử (website) của tổ chức cung cấp dịch vụ tài sản mã hóa và trang thông tin điện tử của tổ chức phát hành.
Theo quy định trên, phải công bố bản cáo bạch chào bán phát hành tài sản mã hóa lên trên trang thông tin điện tử (website) của tổ chức cung cấp dịch vụ tài sản mã hóa và trang thông tin điện tử của tổ chức phát hành trong thời hạn tối thiểu 15 ngày trước khi thực hiện chào bán, phát hành.
Tổ chức phát hành tài sản mã hóa có trách nhiệm nộp thuế đúng không?
Căn cứ Điều 14 Nghị quyết 05/2025/NQ-CP quy định quyền và trách nhiệm của tổ chức phát hành tài sản mã hóa như sau:
Quyền và trách nhiệm của tổ chức phát hành tài sản mã hóa
1. Bảo đảm tính chính xác, đầy đủ, kịp thời, không gây hiểu nhầm về các thông tin cung cấp cho cơ quan quản lý nhà nước, tổ chức cung cấp dịch vụ tài sản mã hóa, nhà đầu tư.
2. Phối hợp với tổ chức cung cấp dịch vụ tài sản mã hóa bảo đảm tuân thủ quy định của pháp luật Việt Nam và pháp luật của các quốc gia nơi nhà đầu tư nước ngoài là công dân; tuân thủ quy định pháp luật về sở hữu nước ngoài đối với tài sản làm cơ sở cho phát hành tài sản mã hóa (nếu có).
3. Chịu trách nhiệm thực hiện đúng theo các thông tin công bố tại Bản cáo bạch chào bán, phát hành tài sản mã hóa.
4. Chịu trách nhiệm giải quyết các tranh chấp liên quan đến hoạt động phát hành tài sản mã hóa theo quy định của pháp luật.
5. Nộp thuế theo quy định của pháp luật về thuế.
Như vậy, có thể thấy rằng, tổ chức phát hành tài sản mã hóa có trách nhiệm nộp thuế theo quy định của pháp luật về thuế.
Nguyên tắc triển khai thí điểm thị trường tài sản mã hóa là gì?
Căn cứ Điều 4 Nghị quyết 05/2025/NQ-CP quy định Nguyên tắc triển khai thí điểm thị trường tài sản mã hóa cụ thể như sau:
- Việc triển khai thí điểm thị trường tài sản mã hóa thực hiện trên nguyên tắc thận trọng, có kiểm soát, có lộ trình phù hợp với thực tiễn, an toàn, minh bạch, hiệu quả, bảo vệ quyền và lợi ích hợp pháp của các tổ chức, cá nhân tham gia thị trường tài sản mã hóa.
- Việc thí điểm phải bảo đảm tuân thủ pháp luật Việt Nam và các Điều ước quốc tế mà Việt Nam là thành viên. Trong thời gian thực hiện thí điểm, trường hợp phát sinh rủi ro ảnh hưởng đến an ninh, an toàn thị trường tài chính, tiền tệ, trật tự xã hội hoặc lợi ích công cộng, Bộ Tài chính trình Chính phủ quyết định phương án thực hiện tạm ngừng, đình chỉ, điều chỉnh, bổ sung hoặc chấm dứt thực hiện thí điểm đối với một, một số hoặc toàn bộ các hoạt động liên quan đến thí điểm thị trường tài sản mã hóa theo nguyên tắc bảo đảm hài hòa lợi ích giữa Nhà nước, nhà đầu tư, doanh nghiệp.
- Nhà đầu tư nước ngoài tham gia thị trường tài sản mã hóa tại Việt Nam, ngoài việc tuân thủ pháp luật Việt Nam phải tuân thủ các quy định pháp luật của nước nơi tổ chức đó thành lập, hoạt động hoặc nơi cá nhân đó mang quốc tịch, trừ trường hợp các quy định đó trái với nguyên tắc cơ bản của pháp luật Việt Nam hoặc điều ước quốc tế mà Việt Nam là thành viên.
- Tổ chức, cá nhân tham gia thị trường tài sản mã hóa có trách nhiệm bảo đảm tính chính xác, trung thực, đầy đủ, kịp thời, không gây hiểu nhầm của thông tin công bố; tuân thủ các quy định về việc phát hành, giao dịch, thông tin nội bộ, mục đích sử dụng tài sản mã hóa. Chỉ tổ chức được Bộ Tài chính cấp Giấy phép cung cấp dịch vụ tổ chức thị trường giao dịch tài sản mã hóa được thực hiện hoạt động cung cấp dịch vụ liên quan đến tài sản mã hóa và quảng cáo, tiếp thị liên quan đến tài sản mã hóa.
- Tổ chức, cá nhân tham gia thị trường tài sản mã hóa phải tuân thủ quy định pháp luật có liên quan về phòng, chống rửa tiền, tài trợ khủng bố, tài trợ phổ biến vũ khí hủy diệt hàng loạt, giao dịch điện tử, an toàn thông tin mạng, an ninh mạng, bảo vệ dữ liệu để bảo đảm an ninh, an toàn trên thị trường tài sản mã hóa và các pháp luật chuyên ngành khác có liên quan.
- Tổ chức, cá nhân có hành vi vi phạm quy định pháp luật liên quan đến tài sản mã hóa và thị trường tài sản mã hóa, tùy theo tính chất, mức độ vi phạm, bị xử lý theo quy định pháp luật hình sự hoặc xử lý vi phạm hành chính. Các hành vi vi phạm về tài sản mã hóa và thị trường tài sản mã hóa, mức phạt, hình thức xử phạt và thẩm quyền xử phạt theo quy định của Chính phủ. Bộ Tài chính có thẩm quyền tạm ngừng, đình chỉ một hoặc một số hoạt động của tổ chức cung cấp dịch vụ tài sản mã hóa theo nguyên tắc bảo đảm quyền và lợi ích hợp pháp của nhà đầu tư, doanh nghiệp và Nhà nước.
- Việc chào bán, phát hành, giao dịch, thanh toán tài sản mã hóa phải được thực hiện bằng Đồng Việt Nam.
- Tài sản mã hóa được sử dụng cho mục đích trao đổi hoặc đầu tư theo quy định tại Nghị quyết 05/2025/NQ-CP.
- Chính sách thuế đối với giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa được áp dụng như các quy định về thuế đối với chứng khoán cho đến khi có chính sách thuế đối với thị trường tài sản mã hóa tại Việt Nam.
- Trường hợp quyền, lợi ích hợp pháp của tổ chức, cá nhân bị xâm phạm hoặc có tranh chấp phát sinh trong hoạt động trên thị trường tài sản mã hóa tại Việt Nam thì việc bảo vệ quyền, lợi ích hợp pháp hoặc giải quyết tranh chấp được thực hiện thông qua thương lượng, hòa giải hoặc yêu cầu Trọng tài hoặc Tòa án Việt Nam giải quyết theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];