Tải 2 mẫu Bảng thanh toán tiền lương theo Thông tư 133?
Bộ Tài chính đã ban hành Thông tư 133/2016/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa.
Theo đó mẫu Bảng thanh toán tiền lương áp dụng cho doanh nghiệp nhỏ và vừa là mẫu số 02-LĐTL và mẫu số 03-LĐTL ban hành theo Thông tư 133/2016/TT-BTC.
Mẫu số 02-LĐTL Bảng thanh toán tiền lương (theo tháng) có dạng:
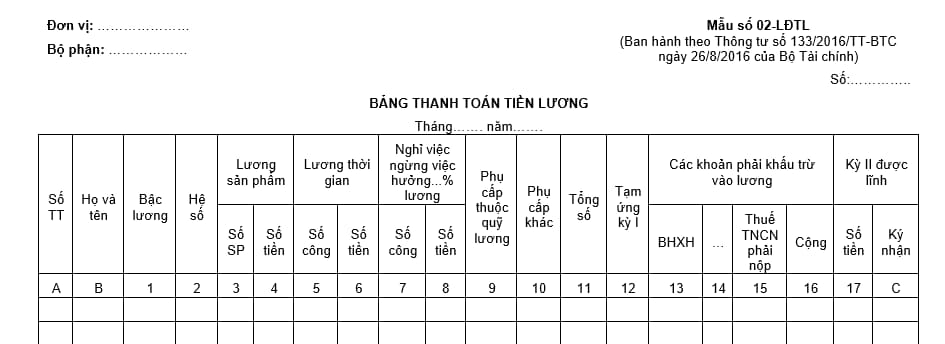
Tải về Mẫu số 02-LĐTL Bảng thanh toán tiền lương (theo tháng)
Mẫu số 03-LĐTL Bảng thanh toán tiền lương (theo quý) có dạng:
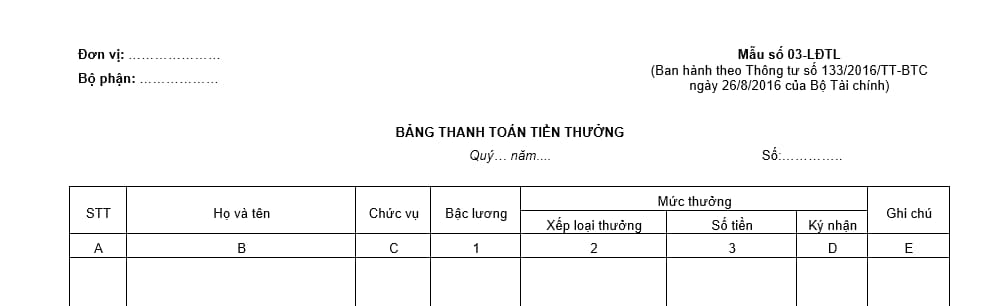
Tải về Mẫu số 03-LĐTL Bảng thanh toán tiền lương (theo quý)
Tải 2 mẫu Bảng thanh toán tiền lương theo Thông tư 133? (Hình từ Internet)
Đối tượng nào áp dụng mẫu bảng thanh toán tiền lương theo Thông tư 133?
Căn cứ Điều 2 Thông tư 133/2016/TT-BTC về đối tượng áp dụng như sau:
Đối tượng áp dụng
1. Thông tư này áp dụng đối với các doanh nghiệp nhỏ và vừa (bao gồm cả doanh nghiệp siêu nhỏ) thuộc mọi lĩnh vực, mọi thành phần kinh tế theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa trừ doanh nghiệp Nhà nước, doanh nghiệp do Nhà nước sở hữu trên 50% vốn điều lệ, công ty đại chúng theo quy định của pháp luật về chứng khoán, các hợp tác xã, liên hiệp hợp tác xã theo quy định tại Luật Hợp tác xã.
2. Doanh nghiệp có quy mô nhỏ và vừa thuộc lĩnh vực đặc thù như điện lực, dầu khí, bảo hiểm, chứng khoán ... đã được Bộ Tài chính ban hành hoặc chấp thuận áp dụng chế độ kế toán đặc thù.
Bên cạnh đó, theo Điều 3 Thông tư 133/2016/TT-BTC thì doanh nghiệp nhỏ và vừa có thể lựa chọn áp dụng chế độ kế toán doanh nghiệp ban hành theo Thông tư 200/2014/TT-BTC Bộ Tài chính và các văn bản sửa đổi, bổ sung hoặc thay thế nhưng phải thông báo cho cơ quan thuế quản lý doanh nghiệp và phải thực hiện nhất quán trong năm tài chính.
Như vậy, mẫu bảng thanh toán tiền lương theo Thông tư 133 áp dụng cho các doanh nghiệp nhỏ và vừa, bao gồm cả doanh nghiệp siêu nhỏ, thuộc mọi lĩnh vực và thành phần kinh tế.
Lưu ý:
- Các doanh nghiệp Nhà nước, doanh nghiệp có trên 50% vốn Nhà nước, công ty đại chúng, hợp tác xã và liên hiệp hợp tác xã không thuộc đối tượng áp dụng
- Các doanh nghiệp nhỏ và vừa hoạt động trong lĩnh vực đặc thù như điện lực, dầu khí, bảo hiểm, chứng khoán... nếu đã được Bộ Tài chính ban hành hoặc chấp thuận chế độ kế toán riêng cũng không áp dụng Thông tư 133.
Việc lựa chọn đơn vị tiền tệ trong kế toán quy định tại Thông tư 133 thế nào?
Căn cứ Điều 6 Thông tư 133/2016/TT-BTC quy định như sau:
Lựa chọn đơn vị tiền tệ trong kế toán
1. Doanh nghiệp có nghiệp vụ thu, chi chủ yếu bằng ngoại tệ căn cứ vào quy định của Luật Kế toán, để xem xét, quyết định lựa chọn đơn vị tiền tệ trong kế toán và chịu trách nhiệm về quyết định đó trước pháp luật. Khi lựa chọn đơn vị tiền tệ trong kế toán, doanh nghiệp phải thông báo cho cơ quan thuế quản lý trực tiếp.
2. Đơn vị tiền tệ trong kế toán là đơn vị tiền tệ:
a) Được sử dụng chủ yếu trong các giao dịch bán hàng, cung cấp dịch vụ của đơn vị, có ảnh hưởng lớn đến giá bán hàng hóa và cung cấp dịch vụ, thông thường chính là đơn vị tiền tệ dùng để niêm yết giá bán và được thanh toán; và
b) Được sử dụng chủ yếu trong việc mua hàng hóa, dịch vụ, có ảnh hưởng lớn đến chi phí nhân công, nguyên vật liệu và các chi phí sản xuất, kinh doanh khác, thông thường chính là đơn vị tiền tệ dùng để thanh toán cho các chi phí đó.
3. Các yếu tố sau đây cũng được xem xét và cung cấp bằng chứng về đơn vị tiền tệ trong kế toán của đơn vị:
a) Đơn vị tiền tệ sử dụng để huy động các nguồn lực tài chính (như phát hành cổ phiếu, trái phiếu);
b) Đơn vị tiền tệ thường xuyên thu được từ các hoạt động kinh doanh và được tích trữ lại.
4. Đơn vị tiền tệ trong kế toán phản ánh các giao dịch, sự kiện, điều kiện liên quan đến hoạt động của đơn vị. Sau khi xác định được đơn vị tiền tệ trong kế toán thì đơn vị không được thay đổi trừ khi có sự thay đổi trọng yếu trong các giao dịch, sự kiện và điều kiện đó.
Như vậy, việc lựa chọn đơn vị tiền tệ trong kế toán được thực hiện:
(1) Doanh nghiệp có nghiệp vụ thu, chi chủ yếu bằng ngoại tệ căn cứ vào quy định của Luật Kế toán, để xem xét, quyết định lựa chọn đơn vị tiền tệ trong kế toán và chịu trách nhiệm về quyết định đó trước pháp luật. Khi lựa chọn đơn vị tiền tệ trong kế toán, doanh nghiệp phải thông báo cho cơ quan thuế quản lý trực tiếp.
(2) Đơn vị tiền tệ trong kế toán là đơn vị tiền tệ:
- Được sử dụng chủ yếu trong các giao dịch bán hàng, cung cấp dịch vụ của đơn vị, có ảnh hưởng lớn đến giá bán hàng hóa và cung cấp dịch vụ, thông thường chính là đơn vị tiền tệ dùng để niêm yết giá bán và được thanh toán; và
- Được sử dụng chủ yếu trong việc mua hàng hóa, dịch vụ, có ảnh hưởng lớn đến chi phí nhân công, nguyên vật liệu và các chi phí sản xuất, kinh doanh khác, thông thường chính là đơn vị tiền tệ dùng để thanh toán cho các chi phí đó.
(3) Các yếu tố sau đây cũng được xem xét và cung cấp bằng chứng về đơn vị tiền tệ trong kế toán của đơn vị:
- Đơn vị tiền tệ sử dụng để huy động các nguồn lực tài chính (như phát hành cổ phiếu, trái phiếu);
- Đơn vị tiền tệ thường xuyên thu được từ các hoạt động kinh doanh và được tích trữ lại.
(4) Đơn vị tiền tệ trong kế toán phản ánh các giao dịch, sự kiện, điều kiện liên quan đến hoạt động của đơn vị. Sau khi xác định được đơn vị tiền tệ trong kế toán thì đơn vị không được thay đổi trừ khi có sự thay đổi trọng yếu trong các giao dịch, sự kiện và điều kiện đó.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];