Sửa lỗi NNT kê khai TNCN đã khấu trừ trong năm khác số CQT tổng hợp?
Hiện nay, Mẫu 05 QTT TNCN Tờ khai quyết toán thuế thu nhập cá nhân cho doanh nghiệp mới nhất được quy định tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC bị sửa đổi bởi điểm g khoản 7 Điều 1 Thông tư 40/2025/TT-BTC Tải về
Nguyên nhân dẫn đến tờ kê khai TNCN đã khấu trừ trong năm khác số CQT là do sai số trong các kỳ (theo quý.theo tháng) quyết toán.
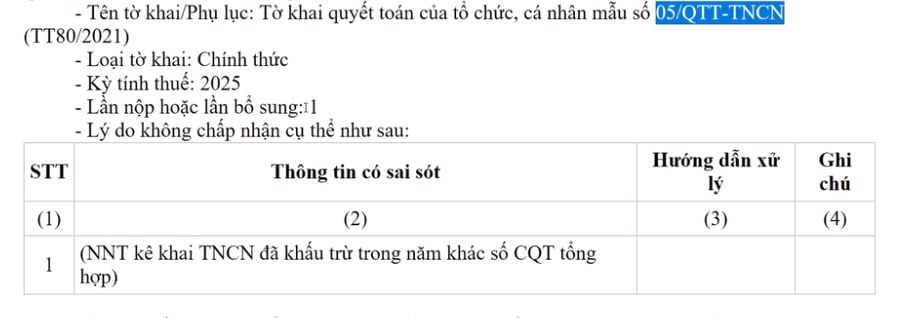
Dưới đây là cách sửa lỗi NNT kê khai TNCN đã khấu trừ trong năm khác số CQT tổng hợp có thể tham khảo:
Bước 1: Lập file so sánh số liệu kiểm tra lại dữ liệu
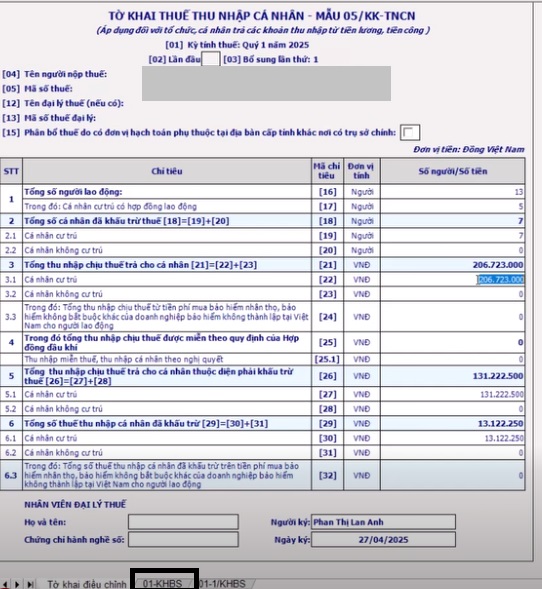
Trong đó có các chỉ tiêu liên quan như:
Tổng số người lao động:
Trong đó: Cá nhân cư trú có hợp đồng
Tổng số cá nhân đã khấu trừ thuế
+ Cá nhân cư trú
+ Cá nhân không cư trú
Tổng thu nhập chịu thuế trả cho cá nhân
+ Cá nhân cư trú
+ Cá nhân không cư trú
Tổng thu nhập chịu thuế trả cho cá nhân thuộc diện phải khấu trừ thuế
+ Cá nhân cư trú
+ Cá nhân không cư trú
Tổng số thuế thu nhập cá nhân đã khấu trừ
+ Cá nhân cư trú
+ Cá nhân không cư trú
Sau đó nhập dữ liệu theo từng quý gồm quý 1, quý 2, quý 3, quý 4 và tổng hợp 4 quý (Đối với trường hợp khai theo tháng thì đổi thành các tháng)
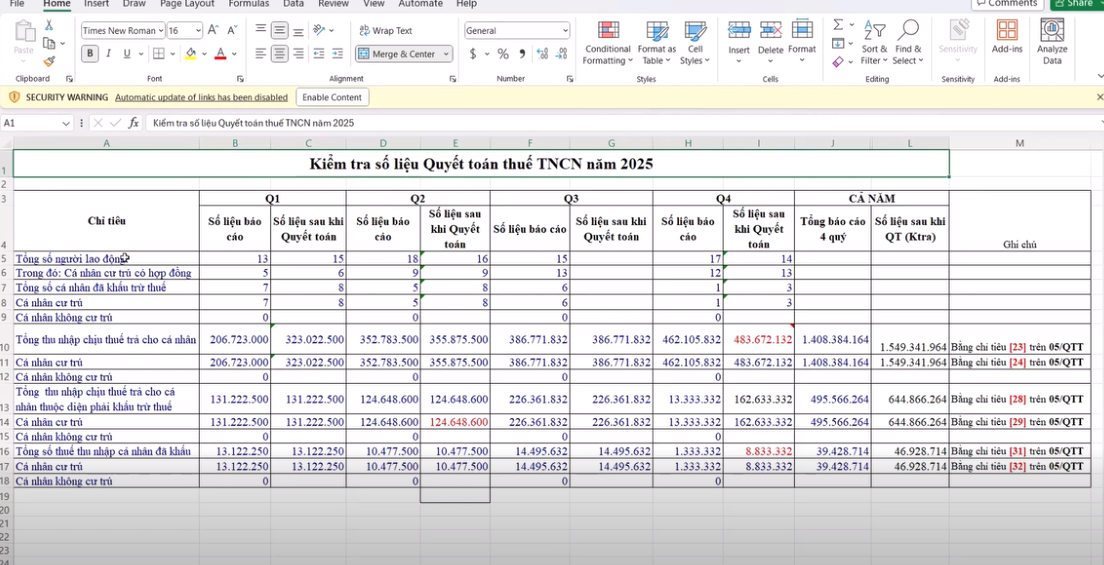
Lưu ý: Số liệu này là số liệu đã kê khai và kê khai bổ úng ở trong kỳ nên trường hợp có kê khai bổ sung thì lấy số liệu mới nhất.
Bước 2: Sau đó tổng hợp số liệu của 4 kỳ rồi so sánh với số liệu đã nộp của tờ khai quyết toán đã bị từ chối
Sau khi kiểm tra thấy số liệu đang bị chênh lệch >> Quay ngược trở lại kiểm tra số liệu của từng quý >> Quý nào phát hiện có sai lệch về số liệu thì lập tờ khai bổ sung
Sau khi lập tờ khai bổ sung được chấp nhận >> Nộp lại quyết toán thuế TNCN thì sẽ được CQT chấp nhận
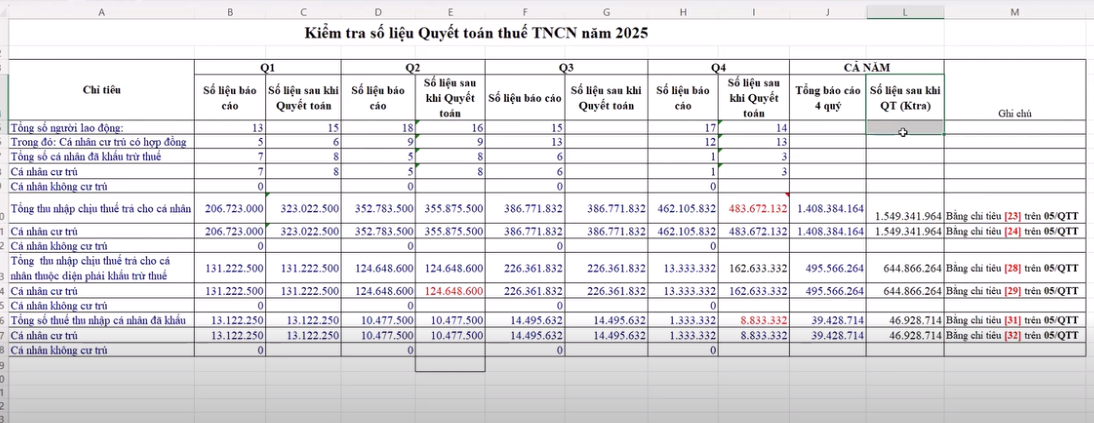
Ghi chú: Rà soát lại số liệu của từng kỳ theo quý/theo tháng chính xác, đảm bảo tờ khai bổ sung của các kỳ cộng lại khớp với số liệu trên quyết toán thuế TNCN đặc biệt là chỉ tiêu [31] và [32] về chỉ tiêu thuế TNCN đã khấu trừ
Dưới đây là cách lập và nộp tờ khai bổ sung:
Bước 1: Truy cập vào phần mềm HTTK >> Chọn mẫu 05KK
CẬP NHẬT: Chính thức xăng dầu không chịu thuế GTGT (VAT) từ 26/03/2026
>> Thuế suất thuế TNCN đối với giao dịch tiền ảo từ 27/3/2026
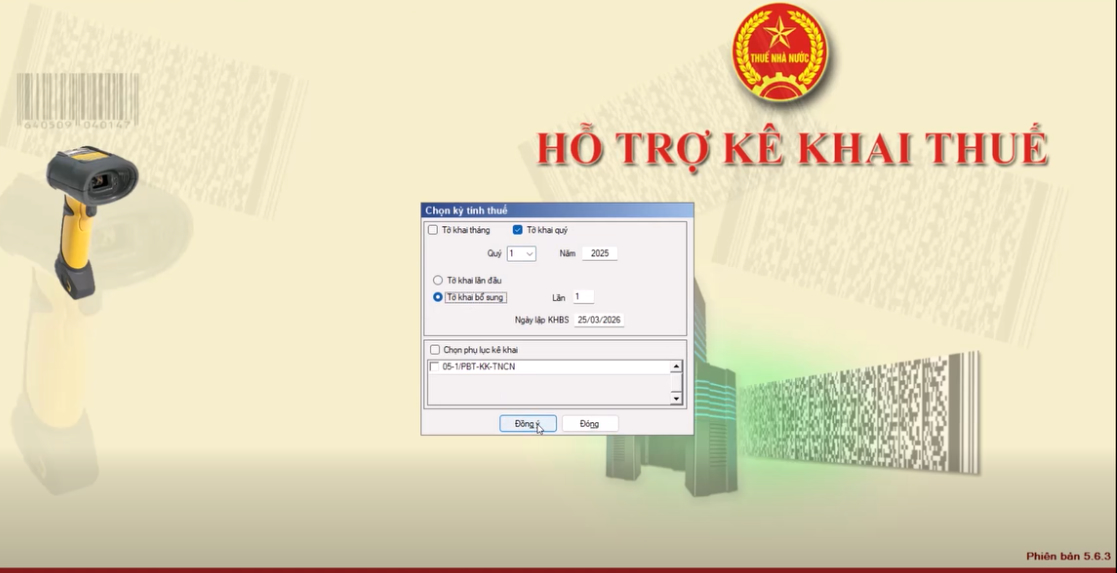
Bước 2: Chọn quý "1" sau đó nhấn chọn "Tờ khai bổ sung" >> Nhấn "Đồng ý"
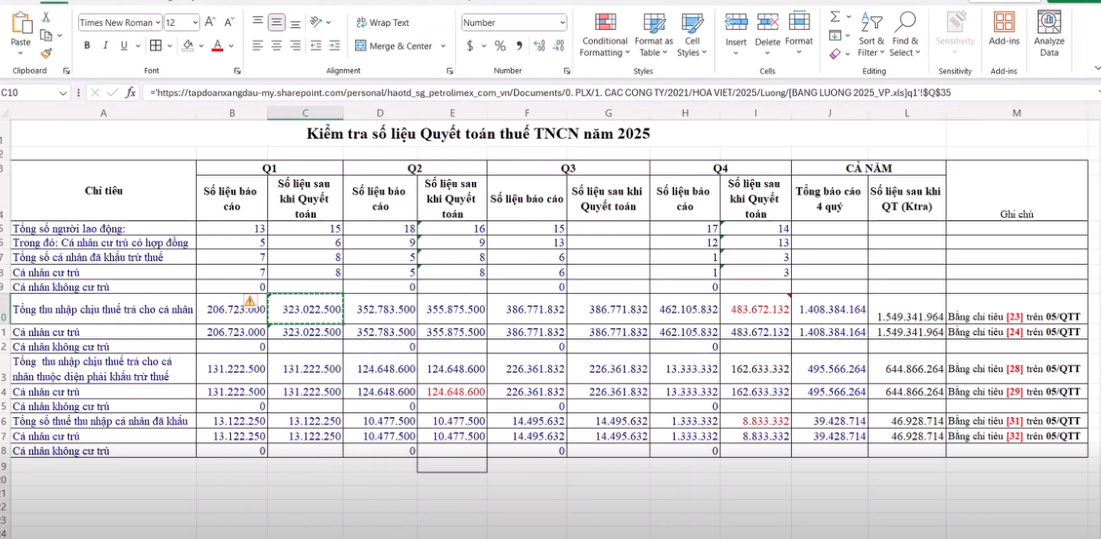
Bước 3: Ở trang hiển thị các bạn sẽ nhập số liệu (NNT nhìn thấy số liệu bị sai ở đâu trong file đã điền trước đó thì nhập lại số đó)
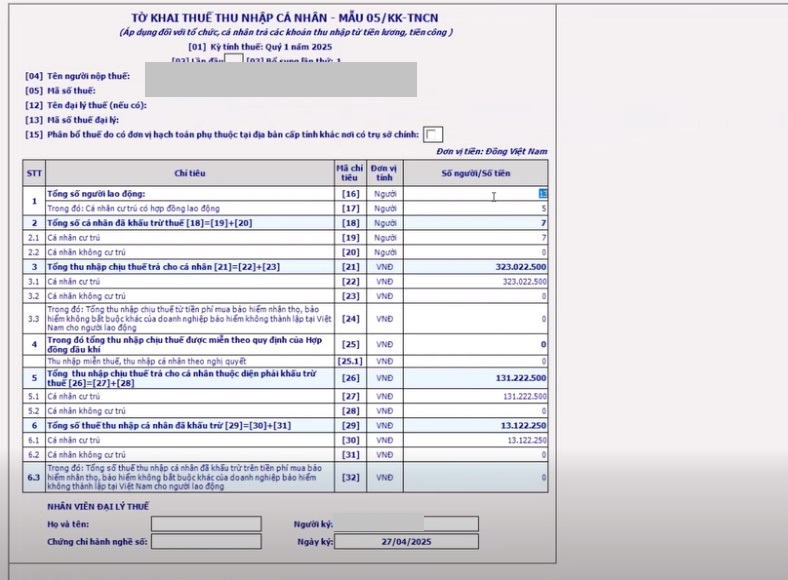
So với số liệu tại bảng này:
Bước 4: Chọn mục 01 KHBS bên dưới tờ khai >> nhập mã giao dịch điện tử
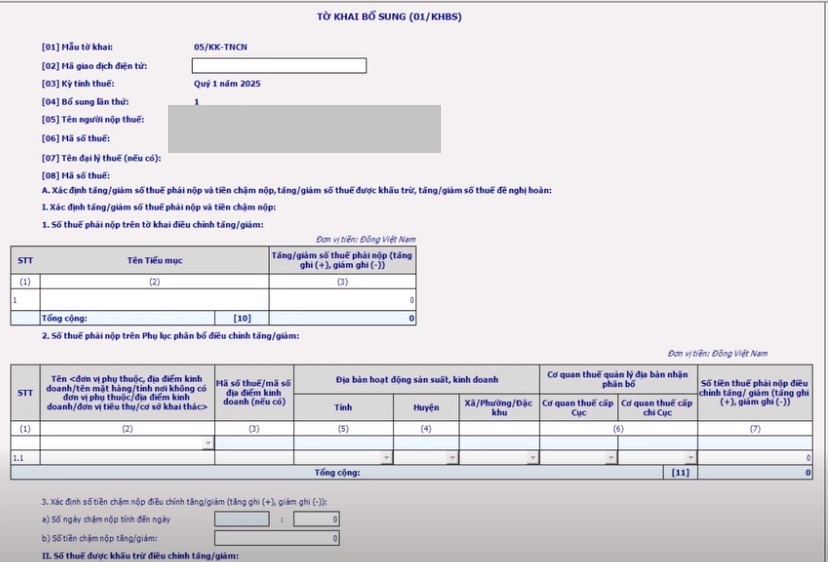
Để lấy được mã mã giao dịch điện tử, NNT thực hiện tra cứu mã giao dịch điện tử tại https://dichvucong.gdt.gov.vn/tthc/homelogin
Truy cập và nhập các thông tin theo yêu cầu:
- Qúy I sẽ thường nộp vào tháng 4 nên sẽ chọn từ 01/4/2025 đến 30/4/2025
- Sau đó nhập mã capcha xác nhận >> Bấm "Tìm kiếm"
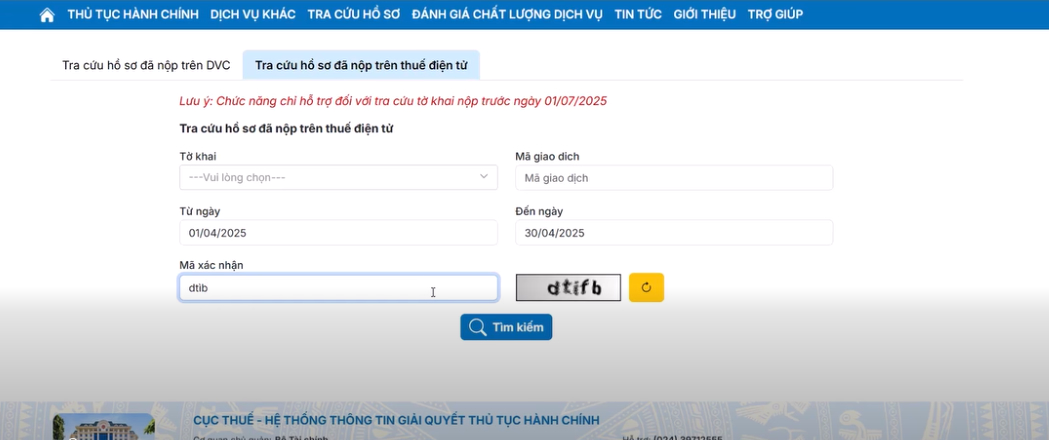
Lấy mã giao dịch nhập vào Mục 01 KHBS
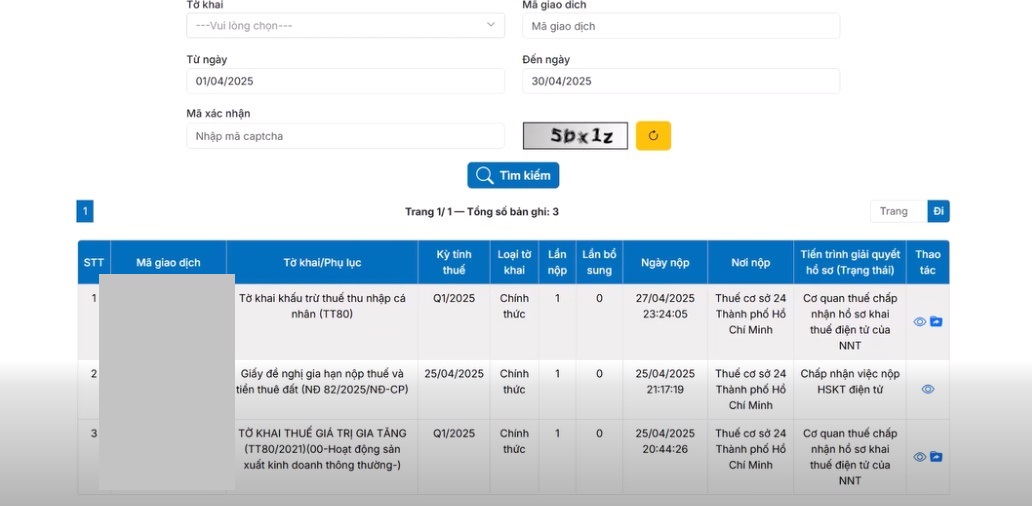
*Lưu ý mã số giao dịch điện tử khác với mã số hồ sơ:
Ví dụ trường hợp quý 2 sau khi bấm tìm kiếm sẽ thể hiện "mã hồ sơ"
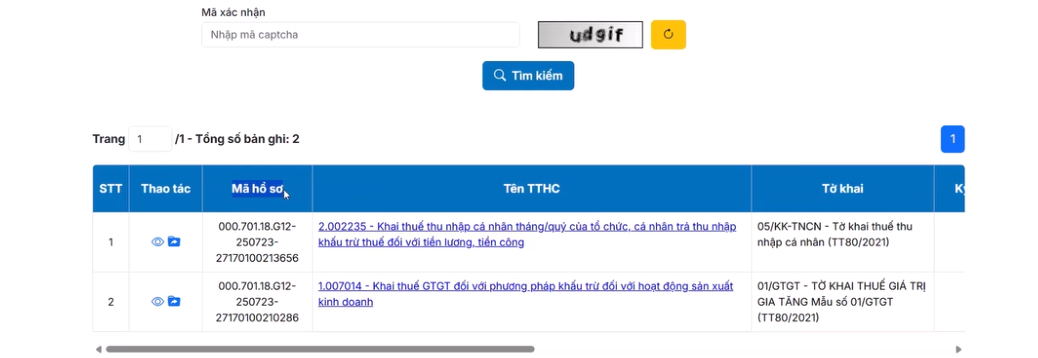
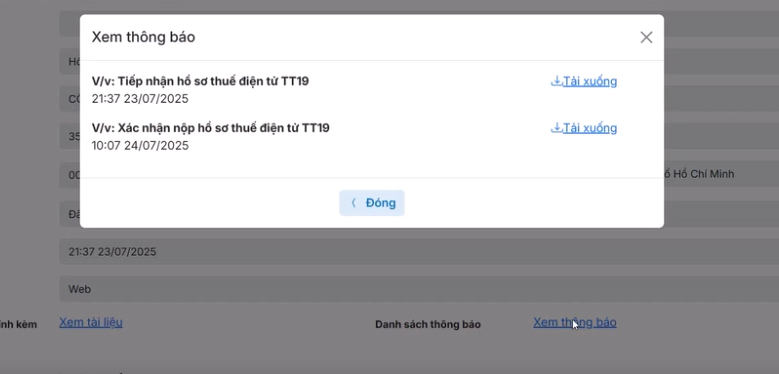
Click vào TTHC >> Kéo xuống góc phải bấm "Xem thông báo"
Tiếp tục bấm "Xem tiếp nhận" >> Tải hồ sơ tiếp nhận >> Trong đó sẽ có mã số giao dịch điện tử
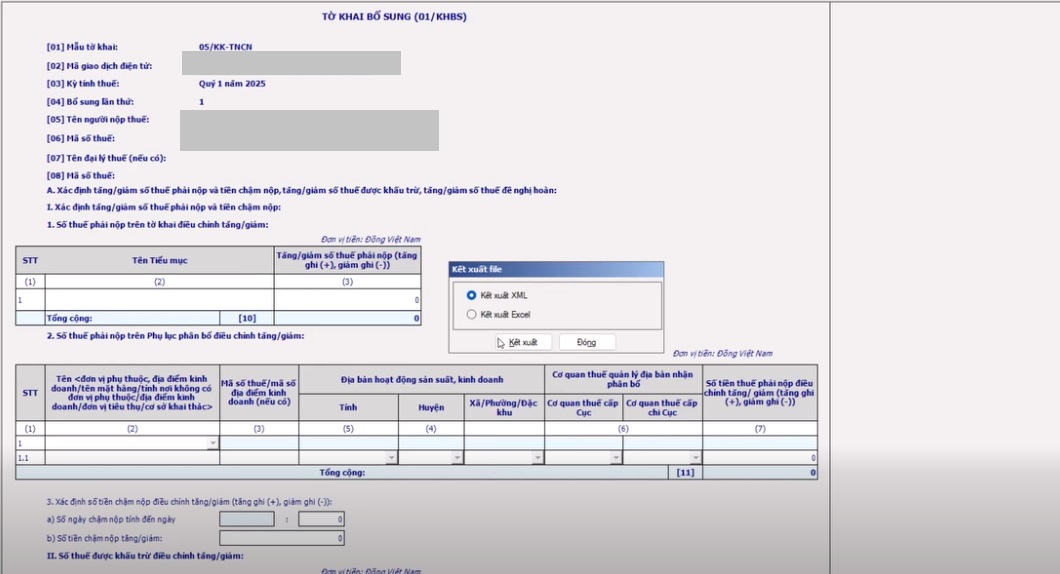
Bước 5: Sau khi điền xong tờ khai bổ sung >> bấm nút "Ghi" >> Kết xuất XML
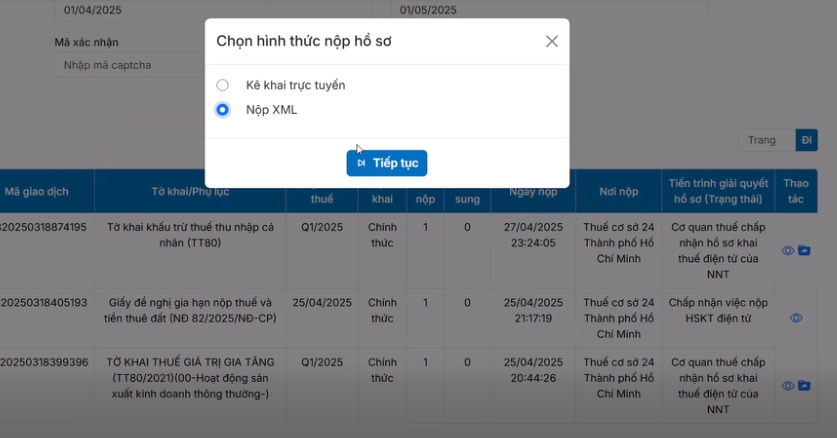
Thực hiện nộp tờ khai chọn mục nộp hồ sơ >> Chọn nộp XML >> nhấn "Tiếp tục"
Sau đó trở về trang chọn mục "Thao tác"
Chọn tệp tải lên >> bấm "tiếp tục"
Nhập mã pin rồi bấm nộp tờ khai
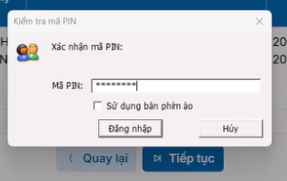
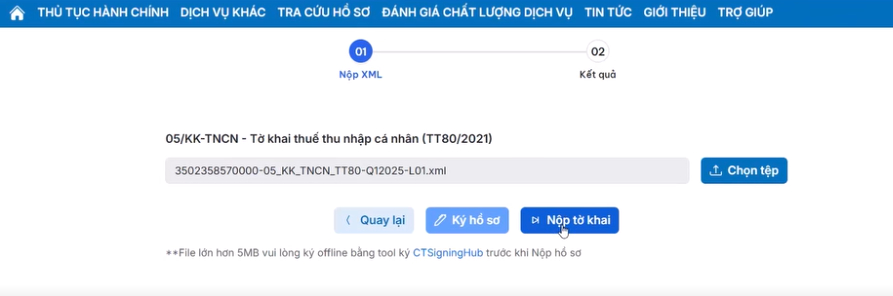
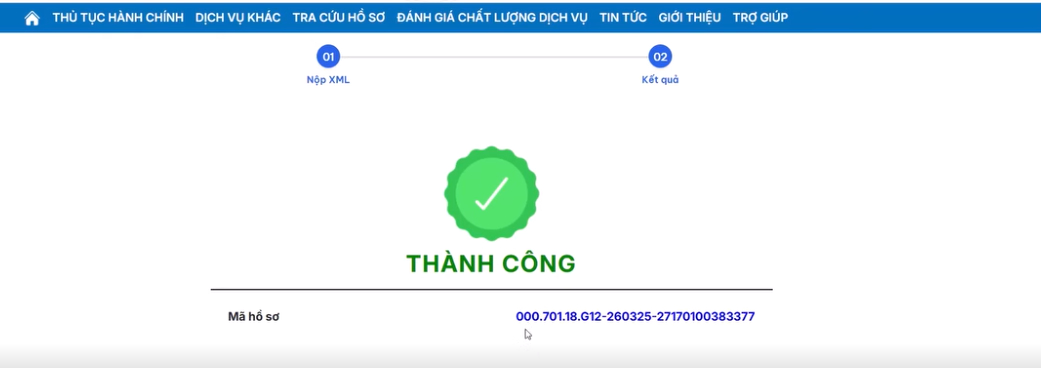
Màn hình hiện thông báo nộp "Thành công"
(*) Trên đây là cách sửa lỗi NNT kê khai TNCN đã khấu trừ trong năm khác số CQT tổng hợp có thể ham khảo.
Sửa lỗi NNT kê khai TNCN đã khấu trừ trong năm khác số CQT tổng hợp? (Hình từ Internet)
Có giới hạn số lần nộp bổ sung tờ khai quyết toán thuế TNCN không?
Căn cứ khoản 1 và khoản 4 Điều 47 Luật Quản lý thuế 2019 quy định về khai bổ sung hồ sơ khai thuế:
Khai bổ sung hồ sơ khai thuế
1. Người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót nhưng trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
...
4. Hồ sơ khai bổ sung hồ sơ khai thuế bao gồm:
a) Tờ khai bổ sung;
b) Bản giải trình khai bổ sung và các tài liệu có liên quan.
5. Đối với hàng hóa xuất khẩu, nhập khẩu, việc khai bổ sung hồ sơ khai thuế thực hiện theo quy định của pháp luật về hải quan.
Theo đó, không giới hạn số lần nộp bổ sung tờ khai quyết toán thuế TNCN miễn là còn trong thời hạn 10 năm và trước khi có quyết định thanh tra, kiểm tra.
Có được gia hạn nộp hồ sơ khai thuế?
Căn cứ theo quy định tại Điều 46 Luật Quản lý thuế 2019, quy định về gia hạn nộp hồ sơ khai thuế như sau:
Gia hạn nộp hồ sơ khai thuế
1. Người nộp thuế không có khả năng nộp hồ sơ khai thuế đúng thời hạn do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ thì được thủ trưởng cơ quan thuế quản lý trực tiếp gia hạn nộp hồ sơ khai thuế.
2. Thời gian gia hạn không quá 30 ngày đối với việc nộp hồ sơ khai thuế tháng, khai thuế quý, khai thuế năm, khai thuế theo từng lần phát sinh nghĩa vụ thuế; 60 ngày đối với việc nộp hồ sơ khai quyết toán thuế kể từ ngày hết thời hạn phải nộp hồ sơ khai thuế.
Theo đó, trong một số trường hợp được quy định, người nộp thuế vẫn có thể gia hạn nộp hồ sơ khai thuế, cụ thể như sau:
- Người nộp thuế không có khả năng nộp hồ sơ khai thuế đúng thời hạn do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ thì được thủ trưởng cơ quan thuế quản lý trực tiếp gia hạn nộp hồ sơ khai thuế.
- Thời gian gia hạn không quá 30 ngày đối với việc nộp hồ sơ khai thuế tháng, khai thuế quý, khai thuế năm, khai thuế theo từng lần phát sinh nghĩa vụ thuế; 60 ngày đối với việc nộp hồ sơ khai quyết toán thuế kể từ ngày hết thời hạn phải nộp hồ sơ khai thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];