Quy trình điện tử giữa cơ quan đăng ký kinh doanh và cơ quan thuế khi giải quyết đăng ký giải thể, chấm dứt hoạt động của doanh nghiệp?
Tại mục 4 Phần II Phụ lục I Quy trình điện tử giữa cơ quan đăng ký kinh doanh và cơ quan thuế ban hành kèm theo Quyết định 4250/QĐ-BTC năm 2025 đã quy định chi tiết quy trình trao đổi thông tin đăng ký giải thể, chấm dứt hoạt động của doanh nghiệp, hợp tác xã, hộ kinh doanh.
Theo đó, quy trình trao đổi thông tin đăng ký giải thể, chấm dứt hoạt động của doanh nghiệp, hợp tác xã, hộ kinh doanh được thực hiện như sau:
(1) Cơ quan đăng ký kinh doanh tiếp nhận, kiểm tra tính hợp lệ của hồ sơ thông báo giải thể, cập nhật thông tin vào Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh và truyền thông tin sang Hệ thống thông tin đăng ký thuế trong các trường hợp sau:
- Cơ quan đăng ký kinh doanh cấp tỉnh nhận được hồ sơ thông báo giải thể doanh nghiệp quy định tại khoản 1 Điều 64 Nghị định 168/2025/NĐ-CP;
- Cơ quan đăng ký kinh doanh cấp xã nhận được nghị quyết giải thể hợp tác xã, liên hiệp hợp tác xã quy định tại điểm a khoản 3 Điều 98 Luật hợp tác xã 2023.
Trên cơ sở thông tin từ Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh truyền sang, Cơ quan Thuế tiếp nhận để thực hiện công tác quản lý thuế theo quy định.
(2) Cơ quan đăng ký kinh doanh tiếp nhận, kiểm tra tính hợp lệ của hồ sơ đăng ký giải thể, nhập thông tin vào Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh và truyền thông tin sang Hệ thống thông tin đăng ký thuế trong các trường hợp:
- Cơ quan đăng ký kinh doanh cấp tỉnh nhận được hồ sơ đăng ký giải thể doanh nghiệp quy định tại khoản 1 Điều 210 Luật Doanh nghiệp 2020, hồ sơ đăng ký chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh của doanh nghiệp quy định tại khoản 2 Điều 66 Nghị định 168/2025/NĐ-CP;
- Cơ quan đăng ký kinh doanh cấp xã nhận được hồ sơ đăng ký giải thể hợp tác xã, liên hiệp hợp tác xã quy định tại khoản 2 Điều 50 Nghị định 92/2024/NĐ-CP (được sửa đổi, bổ sung tại Điều 35 Nghị định 43/2025/NĐ-CP), hồ sơ thông báo chấm dứt hoạt động tổ hợp tác quy định tại khoản 1 Điều 63 Nghị định 92/2024/NĐ-CP (được sửa đổi, bổ sung tại Điều 35 Nghị định số 43/2025/NĐ-CP), hồ sơ đăng ký chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh quy định tại khoản 2 Điều 54 Nghị định 92/2024/NĐ-CP (được sửa đổi, bổ sung tại Điều 35 Nghị định 43/2025/NĐ-CP);
- Cơ quan đăng ký kinh doanh cấp xã nhận được thông báo chấm dứt hoạt động của hộ kinh doanh quy định tại điểm b khoản 1 Điều 104 Nghị định 168/2025/NĐ-CP.
Trên cơ sở thông tin từ Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh truyền sang, Hệ thống thông tin đăng ký thuế kiểm tra thông tin về tình trạng hoàn thành các nghĩa vụ thuế của doanh nghiệp, hợp tác xã, hộ kinh doanh theo quy định của pháp luật về thuế và gửi kết quả phản hồi sang Hệ thống thông tin quốc gia về đăng ký doanh nghiệp trong thời hạn 02 ngày làm việc kể từ ngày nhận được thông tin.
- Trường hợp doanh nghiệp, hợp tác xã, hộ kinh doanh đã hoàn thành các nghĩa vụ thuế theo quy định của pháp luật về thuế, cơ quan thuế thực hiện thủ tục chấm dứt hiệu lực mã số thuế của doanh nghiệp, hợp tác xã, hộ kinh doanh theo quy định; cập nhật trạng thái ngừng hoạt động đã hoàn thành thủ tục đóng mã số thuế cho doanh nghiệp, hợp tác xã, hộ kinh doanh và chuyển kết quả hoàn thành việc xử lý chấm dứt hiệu lực mã số thuế sang Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh.
Trên cơ sở thông tin do Hệ thống thông tin đăng ký thuế truyền sang, Cơ quan đăng ký kinh doanh chuyển tình trạng pháp lý của doanh nghiệp, hợp tác xã, hộ kinh doanh trong Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp sang tình trạng đã giải thể, đã chấm dứt hoạt động và truyền thông tin sang Hệ thống thông tin đăng ký thuế.
- Trường hợp doanh nghiệp, hợp tác xã, hộ kinh doanh chưa hoàn thành các nghĩa vụ thuế theo quy định của pháp luật về thuế, cơ quan thuế cập nhật trạng thái ngừng hoạt động chưa hoàn thành thủ tục đóng mã số thuế trong Hệ thống thông tin đăng ký thuế, gửi phản hồi thông tin doanh nghiệp, hợp tác xã, hộ kinh doanh chưa hoàn thành các nghĩa vụ thuế sang Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh và đề nghị Cơ quan đăng ký kinh doanh thông báo cho doanh nghiệp, hợp tác xã, hộ kinh doanh phải hoàn thành các nghĩa vụ thuế với cơ quan thuế trước khi đăng ký giải thể, chấm dứt hoạt động.
- Trên cơ sở thông tin do Hệ thống thông tin đăng ký thuế truyền sang, Cơ quan đăng ký kinh doanh hướng dẫn doanh nghiệp, hợp tác xã, hộ kinh doanh liên hệ với cơ quan thuế để hoàn thành các nghĩa vụ thuế trước khi đăng ký giải thể, chấm dứt hoạt động.
Trên đây là nội dung "Quy trình điện tử giữa cơ quan đăng ký kinh doanh và cơ quan thuế khi giải quyết đăng ký giải thể, chấm dứt hoạt động của doanh nghiệp?".
Quy trình điện tử giữa cơ quan đăng ký kinh doanh và cơ quan thuế khi giải quyết đăng ký giải thể, chấm dứt hoạt động của doanh nghiệp? (Hình từ Internet)
Mẫu giấy thông báo về việc giải thể doanh nghiệp mới nhất năm 2026?
Căn cứ theo danh sách các biểu mẫu sử dụng trong đăng ký doanh nghiệp được quy định tại phụ lục I ban hành kèm theo Thông tư 68/2025/TT-BTC thì mẫu giấy thông báo về việc giải thể doanh nghiệp mới nhất sẽ được sử dụng trong năm 2026 là mẫu số 30 Thông báo về việc giải thể doanh nghiệp.
Theo đó mẫu số 30 Thông báo về việc giải thể doanh nghiệp có dạng như sau:
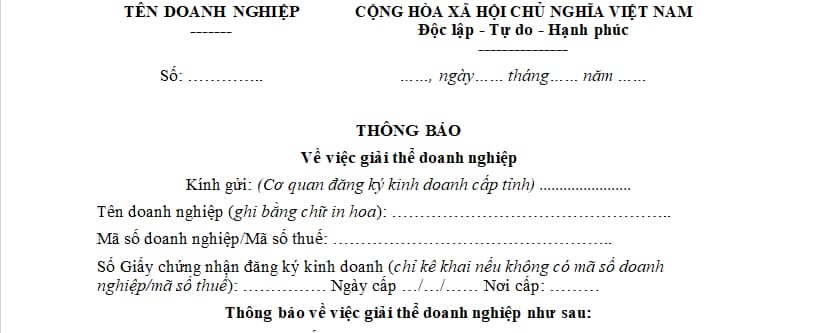
>>> Tải về mẫu giấy thông báo về việc giải thể doanh nghiệp mới nhất năm 2026.
Doanh nghiệp còn nợ tiền thuế có được giải thể không?
Căn cứ khoản 1 Điều 207 Luật Doanh nghiệp 2020 được sửa đổi bởi khoản 23 Điều 1 Luật Doanh nghiệp sửa đổi 2025 quy định như sau:
Các trường hợp và điều kiện giải thể doanh nghiệp
1. Doanh nghiệp bị giải thể trong trường hợp sau đây:
a) Kết thúc thời hạn hoạt động đã ghi trong Điều lệ công ty mà không có quyết định gia hạn;
b) Theo nghị quyết, quyết định của chủ doanh nghiệp đối với doanh nghiệp tư nhân, của Hội đồng thành viên đối với công ty hợp danh, của Hội đồng thành viên, chủ sở hữu công ty đối với công ty trách nhiệm hữu hạn, của Đại hội đồng cổ đông đối với công ty cổ phần;
c) Công ty không còn đủ số lượng thành viên, cổ đông tối thiểu theo quy định của Luật này trong thời hạn 06 tháng liên tục mà không làm thủ tục chuyển đổi loại hình doanh nghiệp;
d) Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp, trừ trường hợp Luật Quản lý thuế có quy định khác.
2. Doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài. Người quản lý có liên quan và doanh nghiệp quy định tại điểm d khoản 1 Điều này cùng liên đới chịu trách nhiệm về các khoản nợ của doanh nghiệp.
Theo quy định trên, có thể thấy điều kiện để doanh nghiệp được giải thể là phải bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Như vậy, nếu doanh nghiệp còn nợ tiền thuế thì được xem là chưa thanh toán hết các khoản nợ, nghĩa vụ tài sản do đó chưa đủ điều kiện được giải thể.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];