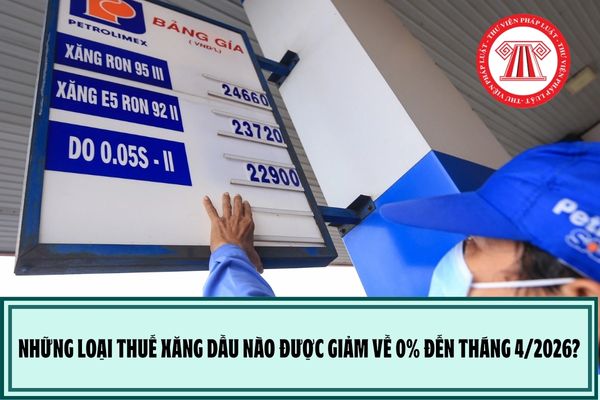
Những loại thuế xăng dầu nào được giảm về 0% đến tháng 4/2026?
Dưới đây là tổng hợp các loại thuế đối với mặt hành xăng dầu cụ thể như sau:
(1) Thuế nhập khẩu
Đối với xăng dầu nhập khẩu qua cửa khẩu, biên giới Việt Nam theo khoản 1 Điều 2 Luật Thuế xuất khẩu, nhập khẩu năm 2016 thì áp dụng thuế suất thuế nhập khẩu 10%.
Tuy nhiên, trước biến động của giá dầu thế giới cho dung đột tại Trung Đông, ngày 09/03/2026 Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi thuế suất nhập khẩu ưu đãi (MFN) với một số mặt hàng xăng dầu và nguyên liệu đầu vào để tăng nguồn cung và ổn định thị trường.
Cụ thể, mức thuế suất MFN được giảm từ 10% xuống 0% với xăng động cơ không pha chì (như RON 95) và các nguyên liệu pha chế xăng.
Nghị định 72/2026/NĐ-CP cũng hạ từ 7% xuống 0% với dầu diesel, nhiên liệu máy bay. Ngoài ra, một số nguyên liệu pha chế xăng, hóa dầu cũng được giảm thuế về 0%.
Nghị định 72/2026/NĐ-CP có hiệu lực từ ngày 09/3 đến hết 30/4/2026, trường hợp cần kéo dài, Bộ Công Thương sẽ đề xuất để Bộ Tài chính trình Chính phủ.
Như vậy, mức thuế nhập khẩu trước đây ở mức 10% được điều chỉnh giảm về 0% đến hết ngày 30/4/2026.
(2) Thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt đối với xăng được thực hiện theo Luật Thuế tiêu thụ đặc biệt 2025 có hiệu lực từ 1/1/2026.
Thuế suất cụ thể đối với xăng là 10%, xăng E5 là 8%, xăng E10 là 7%.
Ngày 26/03/2026 Thủ tướng Chính phủ ký Quyết định 482/QĐ-TTg về việc áp dụng mức thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay trong trường hợp cần thiết vì lợi ích quốc gia.
Cụ thể, mức thuế bảo vệ môi trường đối với xăng (trừ etanol), dầu diezel và nhiên liệu bay là 0 đồng/lít.
Xăng, dầu diezel và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
Mức thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%.
Quyết định 482/QĐ-TTg năm 2026 có hiệu lực thi hành kể từ 24 giờ 00 phút ngày 26 tháng 3 năm 2026 đến hết ngày 15 tháng 4 năm 2026.
Trước đó, Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu, nguyên liệu sản xuất xăng dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.v
Cụ thể, giảm thuế suất khẩu ưu đãi từ 10% xuống 0% đối với xăng động cơ không pha chì (các mã HS 2710.12.21 - Chưa pha chế); 2710.12.22 - Pha chế với ethanol; 2710.12.24 - Chưa pha chế; 2710.12.25 - Pha chế với ethanol) và các nguyên liệu pha chế xăng như naphtha, reformate (mã HS 2710.12.80).
Thuế nhập khẩu ưu đãi cũng được giảm từ 7% xuống 0% đối với các mặt hàng nhiên liệu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và kerosine.
Ngoài ra, một số nguyên liệu hóa dầu như xylen, condensate, p-xylen được giảm thuế từ 3% xuống 0%, còn hydrocarbon mạch vòng loại khác giảm từ 2% xuống 0%.
Nghị định 72/2026/NĐ-CP giảm thuế mặt hàng xăng dầu có hiệu lực kể từ 09/03/2026 đến ngày 30/04/2026.
Như vậy, thuế xăng dầu đồng loạt được giảm về 0%đến tháng 4/2026, cụ thể Thuế tiêu thụ đặc biệt về 0% từ ngày 26/3/2026 đến 15/4/2026 và Thuế nhập khẩu về 0% từ 09/03/2026 đến ngày 30/04/2026.
Những loại thuế xăng dầu nào được giảm về 0% đến tháng 4/2026?
Quỹ bình ổn giá xăng dầu trên thị trường do ai quản lý?
Căn cứ tại khoản 20 Điều 9 Nghị định 83/2014/NĐ-CP được bổ sung bởi khoản 8 Điều 1 Nghị định 95/2021/NĐ-CP sau đó được sửa đổi bởi khoản 2 Điều 1 Nghị định 80/2023/NĐ-CP có quy định như sau:
Quyền và nghĩa vụ của thương nhân kinh doanh xuất khẩu, nhập khẩu xăng dầu
...
5. Đổi tên thương nhân kinh doanh xuất khẩu, nhập khẩu xăng dầu quy định tại Nghị định số 83/2014/NĐ-CP thành thương nhân đầu mối kinh doanh xăng dầu. Đổi tên Giấy phép kinh doanh xuất khẩu, nhập khẩu xăng dầu thành Giấy xác nhận đủ điều kiện làm thương nhân đầu mối kinh doanh xăng dầu.
...
20. Thương nhân đầu mối kinh doanh xăng dầu phải thực hiện trích lập, chi sử dụng, quản lý Quỹ bình ổn giá xăng dầu và báo cáo, công khai theo quy định tại Nghị định này và hướng dẫn của Bộ Tài chính.
...
Bên cạnh đó, tại khoản 1 Điều 2 Thông tư 103/2021/TT-BTC có quy định như sau:
Lập, quản lý Quỹ bình ổn giá xăng dầu
1. Quỹ bình ổn giá xăng dầu được lập tại doanh nghiệp khi được Bộ Công Thương cấp Giấy xác nhận đủ điều kiện làm thương nhân đầu mối kinh doanh xăng dầu theo quy định tại Điều 1 Nghị định số 95/2021/NĐ-CP. Thương nhân đầu mối kinh doanh xăng dầu có trách nhiệm trích lập, chi sử dụng, báo cáo, công khai về Quỹ bình ổn giá xăng dầu và quản lý Quỹ bình ổn giá xăng dầu theo quy định tại Nghị định số 95/2021/NĐ-CP , Thông tư này và văn bản sửa đổi, bổ sung, thay thế (nếu có).
...
Như vậy, theo quy định trên, hiện nay Quỹ bình ổn giá xăng dầu do Thương nhân đầu mối kinh doanh xăng dầu quản lý.
Thời điểm lập hóa đơn đối với trường hợp bán xăng dầu tại các cửa hàng bán lẻ là khi nào?
Theo điểm i khoản 4 Điều 9 Nghị định 123/2020/NĐ-CP được bổ sung bởi điểm c khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP quy định thời điểm lập hóa đơn như sau:
Thời điểm lập hóa đơn
...
4. Thời điểm lập hóa đơn đối với một số trường hợp cụ thể như sau:
...
h) Đối với hoạt động bán điện của các công ty phát điện trên thị trường điện thì thời điểm lập hóa đơn điện tử được xác định căn cứ thời điểm về đối soát số liệu thanh toán giữa đơn vị vận hành hệ thống điện và thị trường điện, đơn vị phát điện và đơn vị mua điện theo quy định của Bộ Công Thương hoặc hợp đồng mua bán điện đã được Bộ Công Thương hướng dẫn, phê duyệt nhưng chậm nhất là ngày cuối cùng của thời hạn kê khai, nộp thuế đối với tháng phát sinh nghĩa vụ thuế theo quy định pháp luật về thuế. Riêng hoạt động bán điện của các công ty phát điện có cam kết bảo lãnh của Chính phủ về thời điểm thanh toán thì thời điểm lập hóa đơn điện tử căn cứ theo bảo lãnh của Chính phủ, hướng dẫn và phê duyệt của Bộ Công Thương và các hợp đồng mua bán điện đã được ký kết giữa bên mua điện và bên bán điện.
i) Thời điểm lập hóa đơn điện tử đối với trường hợp bán xăng dầu tại các cửa hàng bán lẻ cho khách hàng là thời điểm kết thúc việc bán xăng dầu theo từng lần bán. Người bán phải đảm bảo lưu trữ đầy đủ hóa đơn điện tử đối với trường hợp bán xăng dầu cho khách hàng là cá nhân không kinh doanh, cá nhân kinh doanh và đảm bảo có thể tra cứu khi cơ quan có thẩm quyền yêu cầu.
k) Đối với trường hợp cung cấp dịch vụ vận tải hàng không, dịch vụ bảo hiểm qua đại lý, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 10 của tháng sau tháng phát sinh.
...
Do đó, theo quy định trên thời điểm lập hóa đơn đối với trường hợp bán xăng dầu tại các cửa hàng bán lẻ cho khách hàng là thời điểm kết thúc việc bán xăng dầu theo từng lần bán. Người bán phải đảm bảo lưu trữ đầy đủ hóa đơn điện tử đối với trường hợp bán xăng dầu cho khách hàng là cá nhân không kinh doanh, cá nhân kinh doanh và đảm bảo có thể tra cứu khi cơ quan có thẩm quyền yêu cầu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];