Mẫu sổ nhật ký chung dành cho doanh nghiệp theo Thông tư 99 là mẫu nào?
Mẫu sổ nhật ký chung cho doanh nghiệp được quy định tại Phụ lục 3 ban hành kèm theo Thông tư 99/2025/TT-BTC là Mẫu số S03a-DN sổ nhật ký chung cho doanh nghiệp là sổ kế toán tổng hợp dùng để ghi chép các nghiệp vụ kinh tế, tài chính phát sinh theo trình tự thời gian đồng thời phản ánh theo quan hệ đối ứng tài khoản (Định khoản kế toán) để phục vụ việc ghi Sổ Cái. Số liệu ghi trên sổ Nhật ký chung được dùng làm căn cứ để ghi vào Sổ Cái.
Theo đó, Mẫu sổ nhật ký chung dành cho doanh nghiệp theo Thông tư 99 có dạng như sau:
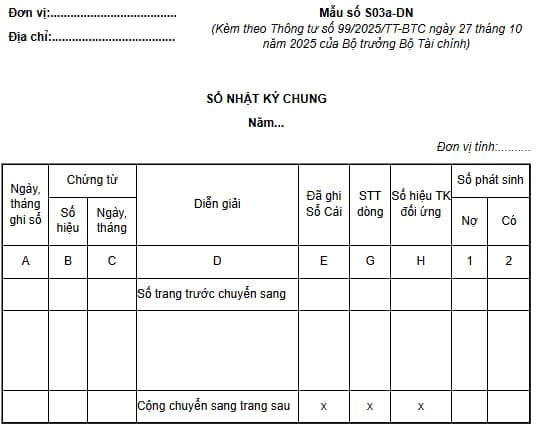
Tải về Mẫu sổ nhật ký chung dành cho doanh nghiệp theo Thông tư 99
Dưới đây là hướng dẫn phương pháp ghi sổ nhật ký chung cho doanh nghiệp như sau:
Kết cấu sổ Nhật ký chung được quy định thống nhất theo mẫu ban hành trong chế độ này:
- Cột A: Ghi ngày, tháng ghi sổ.
- Cột B, C: Ghi số hiệu và ngày, tháng lập của chứng từ kế toán dùng làm căn cứ ghi sổ.
- Cột D: Ghi tóm tắt nội dung nghiệp vụ kinh tế, tài chính phát sinh của chứng từ kế toán.
- Cột E: Đánh dấu các nghiệp vụ ghi sổ Nhật ký chung đã được ghi vào Sổ Cái.
- Cột G: Ghi số thứ tự dòng của Nhật ký chung
- Cột H: Ghi số hiệu các tài khoản ghi Nợ, ghi Có theo định khoản kế toán các nghiệp vụ phát sinh. Tài khoản ghi Nợ được ghi trước, Tài khoản ghi Có được ghi sau, mỗi tài khoản được ghi một dòng riêng.
- Cột 1: Ghi số tiền phát sinh các Tài khoản ghi Nợ.
- Cột 2: Ghi số tiền phát sinh các Tài khoản ghi Có.
Cuối trang sổ, cộng số phát sinh lũy kế để chuyển sang trang sau. Đầu trang sổ, ghi số cộng trang trước chuyển sang.
Về nguyên tắc tất cả các nghiệp vụ kinh tế, tài chính phát sinh đều phải ghi vào sổ Nhật ký chung. Tuy nhiên, trong trường hợp một hoặc một số đối tượng kế toán có số lượng phát sinh lớn, để đơn giản và giảm bớt khối lượng ghi Sổ Cái, doanh nghiệp có thể mở các sổ Nhật ký đặc biệt để ghi riêng các nghiệp vụ phát sinh liên quan đến các đối tượng kế toán đó.
Các sổ Nhật ký đặc biệt là một phần của sổ Nhật ký chung nên phương pháp ghi chép tương tự như sổ Nhật ký chung. Song để tránh sự trùng lặp các nghiệp vụ đã ghi vào sổ Nhật ký đặc biệt thì không ghi vào sổ Nhật ký chung. Trường hợp này, căn cứ để ghi sổ Cái là sổ Nhật ký chung và các sổ Nhật ký đặc biệt.
Mẫu sổ nhật ký chung dành cho doanh nghiệp theo Thông tư 99 là mẫu nào? (Hình từ Internet)
Trình tự ghi sổ kế toán theo hình thức kế toán Nhật ký chung dành cho kế toán doanh nghiệp?
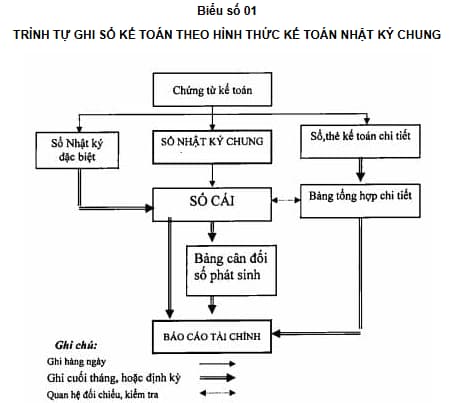
Căn cứ tại mục 2 Phụ lục 3 ban hành kèm theo Thông tư 99/2025/TT-BTC quy định trình tự ghi sổ kế toán theo hình thức kế toán Nhật ký chung được thực hiện theo sơ đồ dưới đây:
Lưu ý:
- Hàng ngày, căn cứ vào các chứng từ đã kiểm tra được dùng làm căn cứ ghi sổ, trước hết ghi nghiệp vụ phát sinh vào sổ Nhật ký chung, sau đó căn cứ số liệu đã ghi trên sổ Nhật ký chung để ghi vào sổ Cái theo các tài khoản kế toán phù hợp. Nếu đơn vị có mở sổ, thẻ kế toán chi tiết thì đồng thời với việc ghi sổ Nhật ký chung, các nghiệp vụ phát sinh được ghi vào các sổ, thẻ kế toán chi tiết liên quan.
Trường hợp đơn vị mở các sổ Nhật ký đặc biệt thì hàng ngày, căn cứ vào các chứng từ được dùng làm căn cứ ghi sổ, ghi nghiệp vụ phát sinh vào sổ Nhật ký đặc biệt liên quan. Định kỳ (3, 5, 10... ngày) hoặc cuối tháng, tùy khối lượng nghiệp vụ phát sinh, tổng hợp từng sổ Nhật ký đặc biệt, lấy số liệu để ghi vào các tài khoản phù hợp trên Sổ Cái, sau khi đã loại trừ số trùng lặp do một nghiệp vụ được ghi đồng thời vào nhiều sổ Nhật ký đặc biệt (nếu có).
- Cuối tháng, cuối quý, cuối năm, cộng số liệu trên Sổ Cái, lập Bảng cân đối số phát sinh. Sau khi đã kiểm tra đối chiếu khớp đúng, số liệu ghi trên Sổ Cái và bảng tổng hợp chi tiết (được lập từ các sổ, thẻ kế toán chi tiết) được dùng để lập các Báo cáo tài chính. Về nguyên tắc, Tổng số phát sinh Nợ và Tổng số phát sinh Có trên Bảng cân đối số phát sinh phải bằng Tổng số phát sinh Nợ và Tổng số phát sinh Có trên sổ Nhật ký chung (hoặc sổ Nhật ký chung và các sổ Nhật ký đặc biệt sau khi đã loại trừ số trùng lặp trên các sổ Nhật ký đặc biệt) cùng kỳ.
Sổ kế toán hiện nay bao gồm những nội dung gì?
Theo Điều 24 Luật kế toán 2015 quy định về sổ kế toán như sau:
Sổ kế toán
1. Sổ kế toán dùng để ghi chép, hệ thống và lưu giữ toàn bộ các nghiệp vụ kinh tế, tài chính đã phát sinh có liên quan đến đơn vị kế toán.
2. Sổ kế toán phải ghi rõ tên đơn vị kế toán; tên sổ; ngày, tháng, năm lập sổ; ngày, tháng, năm khóa sổ; chữ ký của người lập sổ, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán; số trang; đóng dấu giáp lai.
3. Sổ kế toán phải có các nội dung chủ yếu sau đây:
a) Ngày, tháng, năm ghi sổ;
b) Số hiệu và ngày, tháng, năm của chứng từ kế toán dùng làm căn cứ ghi sổ;
c) Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
d) Số tiền của nghiệp vụ kinh tế, tài chính phát sinh ghi vào các tài khoản kế toán;
đ) Số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.
4. Sổ kế toán gồm sổ kế toán tổng hợp và sổ kế toán chi tiết.
5. Bộ Tài chính quy định chi tiết về sổ kế toán.
Vì vậy, theo quy định trên, sổ kế toán phải có các nội dung chủ yếu sau:
- Ngày, tháng, năm ghi sổ;
- Số hiệu và ngày, tháng, năm của chứng từ kế toán dùng làm căn cứ ghi sổ;
- Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
- Số tiền của nghiệp vụ kinh tế, tài chính phát sinh ghi vào các tài khoản kế toán;
- Số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];