
Mẫu Công văn đề nghị giảm thuế xuất nhập khẩu theo Thông tư 86 dược quy định ra sao?
Theo Phụ lục I ban hành kèm Thông tư 86/2026/TT-BTC quy định Mẫu Công văn đề nghị giảm thuế xuất nhập khẩu là Mẫu số 36.
Theo đó, Mẫu số 36 có dạng như sau:
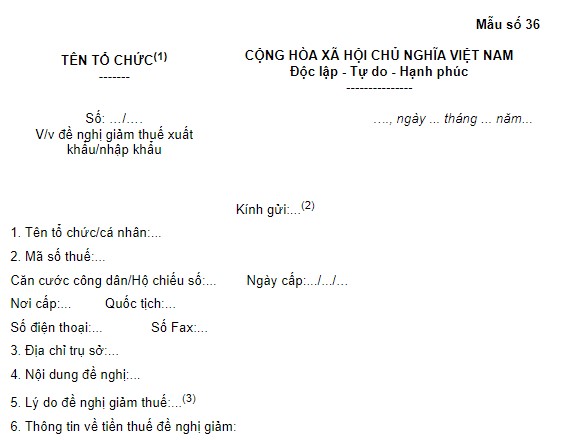
>> Tải về Mẫu số 36 - Mẫu Công văn đề nghị giảm thuế xuất nhập khẩu.
Mẫu Công văn đề nghị giảm thuế xuất nhập khẩu theo Thông tư 86 dược quy định ra sao? (Hình từ Internet)
Hàng hóa được giảm thuế xuất nhập khẩu trong trường hợp nào?
Theo Điều 18 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về giảm thuế như sau
Giảm thuế
1. Hàng hóa xuất khẩu, nhập khẩu đang trong quá trình giám sát của cơ quan hải quan nếu bị hư hỏng, mất mát được cơ quan, tổ chức có thẩm quyền giám định chứng nhận thì được giảm thuế.
Mức giảm thuế tương ứng với tỷ lệ tổn thất thực tế của hàng hóa. Trường hợp hàng hóa xuất khẩu, nhập khẩu bị hư hỏng, mất mát toàn bộ thì không phải nộp thuế.
2. Thủ tục giảm thuế thực hiện theo quy định của pháp luật về quản lý thuế.
Như vậy, hàng hóa xuất khẩu, nhập khẩu đang chịu sự giám sát của cơ quan hải quan mà bị hư hỏng hoặc mất mát và có xác nhận giám định của cơ quan, tổ chức có thẩm quyền thì sẽ được xem xét giảm thuế.
Mức giảm thuế sẽ tương ứng với tỷ lệ tổn thất thực tế của hàng hóa; trường hợp hàng hóa bị hư hỏng hoặc mất mát toàn bộ thì không phải nộp thuế.
Thời hạn nộp thuế xuất nhập khẩu là khi nào?
Theo Điều 9 Luật thuế xuất khẩu, thuế nhập khẩu 2016 quy định về thời hạn nộp thuế xuất nhập khẩu như sau:
(1) Hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng chịu thuế phải nộp thuế trước khi thông quan hoặc giải phóng hàng hóa theo quy định của Luật hải quan, trừ trường hợp quy định tại khoản 2 Điều 9 Luật thuế xuất khẩu, thuế nhập khẩu 2016.
Trường hợp được tổ chức tín dụng bảo lãnh số thuế phải nộp thì được thông quan hoặc giải phóng hàng hóa nhưng phải nộp tiền chậm nộp theo quy định của Luật quản lý thuế kể từ ngày được thông quan hoặc giải phóng hàng hóa đến ngày nộp thuế. Thời hạn bảo lãnh tối đa là 30 ngày, kể từ ngày đăng ký tờ khai hải quan.
Trường hợp đã được tổ chức tín dụng bảo lãnh nhưng hết thời hạn bảo lãnh mà người nộp thuế chưa nộp thuế và tiền chậm nộp thì tổ chức bảo lãnh có trách nhiệm nộp đủ thuế và tiền chậm nộp thay cho người nộp thuế.
(2) Người nộp thuế được áp dụng chế độ ưu tiên theo quy định của Luật hải quan được thực hiện nộp thuế cho các tờ khai hải quan đã thông quan hoặc giải phóng hàng hóa trong tháng chậm nhất vào ngày thứ mười của tháng kế tiếp. Quá thời hạn này mà người nộp thuế chưa nộp thuế thì phải nộp đủ số tiền nợ thuế và tiền chậm nộp theo quy định của Luật quản lý thuế.
Các trường hợp nào được miễn phí hải quan khi xuất nhập khẩu hàng hóa?
Căn cứ Điều 4 Thông tư 86/2025/TT-BTC có quy định về đối tượng được miễn phí, lệ phí như sau:
Đối tượng được miễn phí, lệ phí
Miễn phí hải quan và lệ phí hàng hóa, phương tiện vận tải quá cảnh đối với tổ chức, cá nhân thực hiện thủ tục hải quan xuất khẩu, nhập khẩu, quá cảnh hàng hóa, xuất cảnh, nhập cảnh, quá cảnh phương tiện vận tải trong các trường hợp sau:
1. Hàng viện trợ nhân đạo, viện trợ không hoàn lại; quà tặng cho cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội, tổ chức xã hội - nghề nghiệp, cá nhân (được miễn thuế trong định mức theo quy định); quà biếu, quà tặng vì mục đích nhân đạo, từ thiện; đồ dùng của tổ chức, cá nhân nước ngoài theo quy chế miễn trừ ngoại giao; hành lý mang theo người.
2. Hàng hóa mua bán, trao đổi của cư dân biên giới trong định mức miễn thuế theo quy định.
3. Phương tiện vận tải của cư dân biên giới được quản lý theo phương thức mở sổ theo dõi, không quản lý bằng tờ khai.
4. Hàng hóa, phương tiện vận tải quá cảnh, hàng hóa xuất khẩu, nhập khẩu và phương tiện vận tải xuất cảnh, nhập cảnh được miễn phí, lệ phí theo quy định tại các điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc cam kết của Chính phủ Việt Nam.
Như vậy, 4 trường hợp sẽ được miễn phí hải quan khi xuất nhập khẩu hàng hóa vào năm 2026 bao gồm:
(1) Hàng viện trợ nhân đạo, viện trợ không hoàn lại; quà tặng cho cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội, tổ chức xã hội - nghề nghiệp, cá nhân (được miễn thuế trong định mức theo quy định); quà biếu, quà tặng vì mục đích nhân đạo, từ thiện; đồ dùng của tổ chức, cá nhân nước ngoài theo quy chế miễn trừ ngoại giao; hành lý mang theo người.
(2) Hàng hóa mua bán, trao đổi của cư dân biên giới trong định mức miễn thuế theo quy định.
(3) Phương tiện vận tải của cư dân biên giới được quản lý theo phương thức mở sổ theo dõi, không quản lý bằng tờ khai.
(4) Hàng hóa, phương tiện vận tải quá cảnh, hàng hóa xuất khẩu, nhập khẩu và phương tiện vận tải xuất cảnh, nhập cảnh được miễn phí, lệ phí theo quy định tại các điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc cam kết của Chính phủ Việt Nam.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































