
Lịch nghỉ Giỗ tổ Hùng Vương 2026 và 30 4 1 5 của ngân hàng Eximbank đến ngày nào?
Ngày 10/4/2026, Bộ Nội vụ đã có Công văn 3383/BNV-CNL năm 2026 thông tin về lịch nghỉ Giỗ Tổ Hùng Vương 2026 Bộ Nội vụ có đưa ra hướng dẫn về lịch nghỉ như sau:
Lịch nghỉ Ngày Giỗ Tổ Hùng Vương, Ngày Chiến thắng 30/4 và Ngày Quốc tế Lao động 01/5 năm 2026 được thực hiện theo đúng quy định của Bộ luật Lao động năm 2019. Hiện nay không có chủ trương điều chỉnh lịch nghỉ và Bộ Nội vụ cũng không đề xuất phương án hoán đổi ngày làm việc để kéo dài kỳ nghỉ. Do đó, không có phương án hoán đổi để nghỉ liền 09 ngày trong dịp này.
Theo quy định, người lao động sẽ được nghỉ hưởng nguyên lương vào ngày Giỗ Tổ Hùng Vương là 1 ngày (10 tháng 3 âm lịch), nghỉ lễ 30 4 và 1 5 là 2 ngày. Nếu ngày nghỉ hằng tuần trùng với ngày nghỉ lễ, tết thì người lao động được nghỉ bù ngày nghỉ hằng tuần vào ngày làm việc kế tiếp.
Theo đó, ngân hàng Eximbank đã thông báo lịch nghỉ Giỗ tổ Hùng Vương 2026 và 30 4 1 5 như sau:
[1] Nghỉ lễ Giỗ Tổ Hùng Vương (10 tháng 3 Âm lịch)
- Thời gian nghỉ: Thứ Hai, ngày 27/04/2026
- Thời gian hoạt động trở lại: Thứ Ba, ngày 28/04/2026
[2] Nghỉ lễ Ngày Giải phóng miền Nam và Quốc tế Lao động
- Thời gian nghỉ: Từ Thứ Năm, ngày 30/04/2026 đến hết Chủ Nhật, ngày 03/05/2026
- Thời gian hoạt động trở lại: Thứ Hai, ngày 04/05/2026
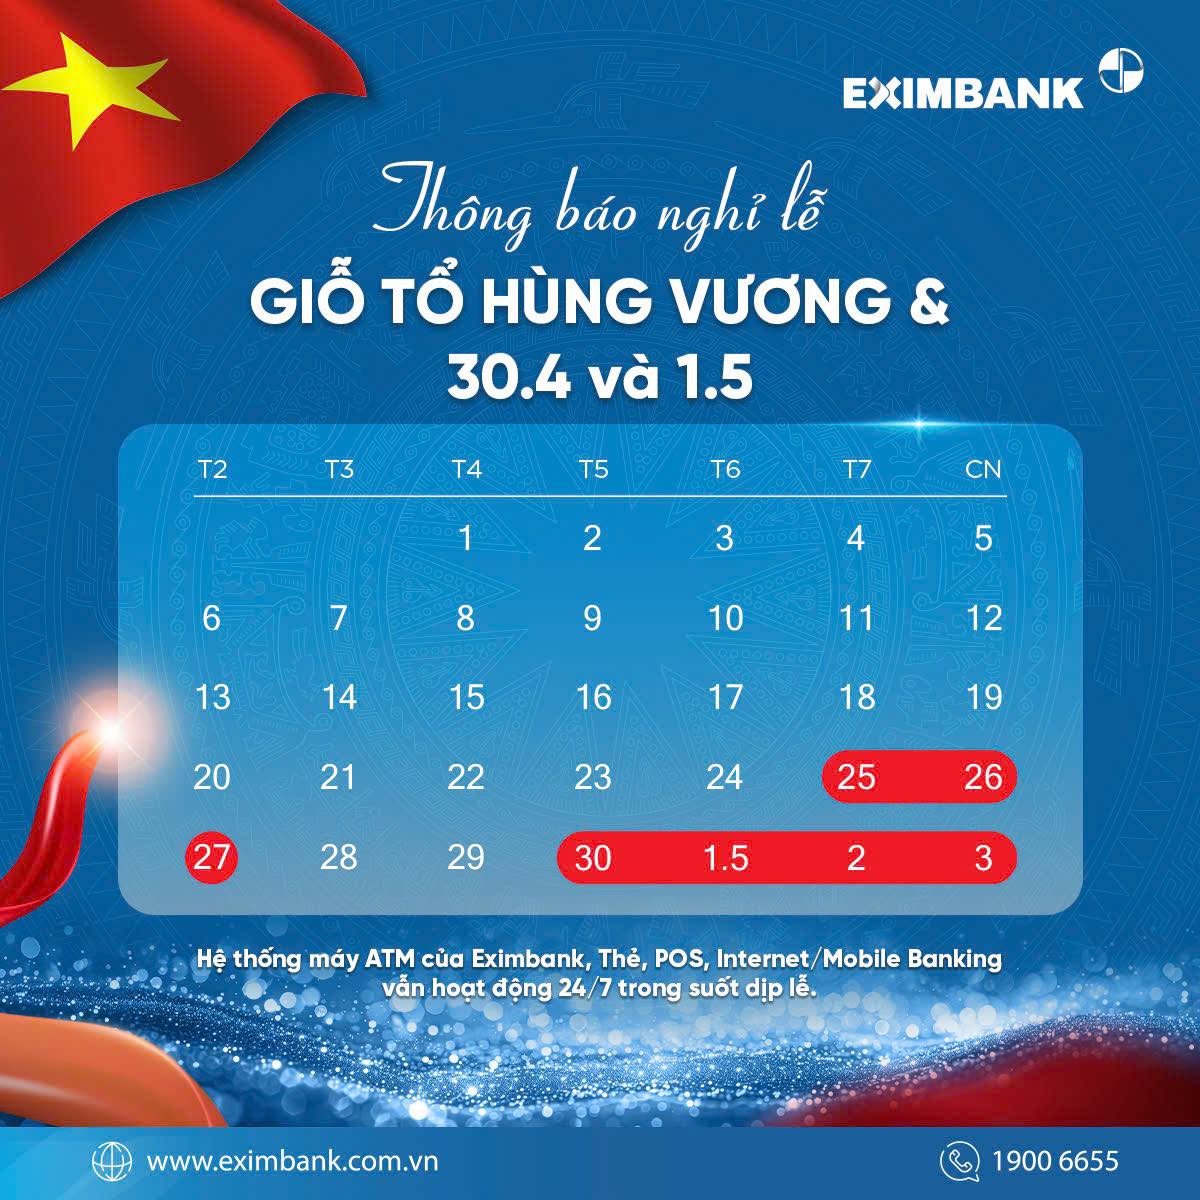
Trong thời gian nghỉ lễ, các kênh giao dịch của Eximbank bao gồm ATM, Thẻ, POS và các dịch vụ ngân hàng điện tử (EDigi, EBiz) vẫn hoạt động liên tục 24/7 nhằm đáp ứng nhu cầu giao dịch của Quý khách hàng.
Tổng đài Chăm sóc Khách hàng 24/7: 1900 6655
Lịch nghỉ Giỗ tổ Hùng Vương 2026 và 30 4 1 5 của ngân hàng Eximbank đến ngày nào? (Hình từ Internet)
Hộ kinh doanh thay đổi số tài khoản ngân hàng thì phải thông báo đến cơ quan thuế không?
Căn cứ điểm d khoản 1 Điều 4 Thông tư 18/2026/TT-BTC quy định về hồ sơ thông báo doanh thu, kê khai thuế như sau:
Hồ sơ thông báo doanh thu, kê khai thuế
1. Hồ sơ thông báo doanh thu, kê khai thuế đối với hộ kinh doanh, cá nhân kinh doanh
...
d) Hộ kinh doanh, cá nhân kinh doanh đang hoạt động thuộc đối tượng quy định tại điểm b khoản 4 Điều 17 Nghị định số 68/2026/NĐ-CP gửi Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK ban hành kèm theo Thông tư này chậm nhất là ngày 20 tháng 4 năm 2026.
Hộ kinh doanh, cá nhân kinh doanh đang hoạt động thuộc đối tượng quy định tại điểm a khoản 4 Điều 17 Nghị định số 68/2026/NĐ-CP gửi Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK ban hành kèm theo Thông tư này kèm theo Tờ khai thuế đầu tiên của năm 2026.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh gửi Thông báo số tài khoản/số hiệu ví điện tử theo mẫu số 01/BK-STK ban hành kèm theo Thông tư này kèm theo Thông báo doanh thu hoặc Tờ khai thuế đầu tiên của năm 2026.
Hộ kinh doanh, cá nhân kinh doanh khi thay đổi thông tin số tài khoản/số hiệu ví điện tử thì thông báo cho cơ quan thuế theo quy định của pháp luật quản lý thuế.
Như vậy, hộ kinh doanh, cá nhân kinh doanh khi có thay đổi số tài khoản ngân hàng hoặc số hiệu ví điện tử phải thông báo cho cơ quan quan thuế biết theo quy định của pháp luật thuế.
Hạn nộp thông báo số tài khoản ngân hàng theo từng nhóm hộ kinh doanh là khi nào?
Căn cứ vào điểm d khoản 1 Điều 4 Thông tư 18/2026/TT-BTC có quy định về thông báo số tài khoản của hộ kinh doanh, cá nhân kinh doanh như sau:
Hồ sơ thông báo doanh thu, kê khai thuế
1. Hồ sơ thông báo doanh thu, kê khai thuế đối với hộ kinh doanh, cá nhân kinh doanh
...
d) Hộ kinh doanh, cá nhân kinh doanh đang hoạt động thuộc đối tượng quy định tại điểm b khoản 4 Điều 17 Nghị định số 68/2026/NĐ-CP gửi Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK ban hành kèm theo Thông tư này chậm nhất là ngày 20 tháng 4 năm 2026.
Hộ kinh doanh, cá nhân kinh doanh đang hoạt động thuộc đối tượng quy định tại điểm a khoản 4 Điều 17 Nghị định số 68/2026/NĐ-CP gửi Thông báo số tài khoàn/số hiệu ví điện tử theo Mẫu số 01/BK-STK ban hành kèm theo Thông tư này kèm theo Tờ khai thuế đầu tiên của năm 2026.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh gửi Thông báo số tài khoản/số hiệu ví điện tử theo mẫu số 01/BK-STK ban hành kèm theo Thông tư này kèm theo Thông báo doanh thu hoặc Tờ khai thuế đầu tiên của năm 2026.
Hộ kinh doanh, cá nhân kinh doanh khi thay đổi thông tin số tài khoản/số hiệu ví điện tử thì thông báo cho cơ quan thuế theo quy định của pháp luật quản lý thuế.
...
Thêm vào đó, tại điểm b khoản 4 Điều 17 Nghị định 68/2026/NĐ-CP có quy định như sau:
Trách nhiệm thi hành
...
4. Cơ quan thuế thực hiện rà soát cơ sở dữ liệu của hộ kinh doanh, cá nhân kinh doanh của năm 2025 để hướng dẫn:
a) Hộ kinh doanh, cá nhân kinh doanh đã thực hiện nộp thuế theo phương pháp khoán hoặc phương pháp kê khai trong năm 2025 có mức doanh thu trên 500 triệu đồng thực hiện kê khai, nộp thuế của năm 2026 theo quy định tại Điều 10 Nghị định này;
b) Hộ kinh doanh, cá nhân kinh doanh đã nộp thuế theo phương pháp khoán hoặc phương pháp kê khai trong năm 2025, có doanh thu từ 500 triệu đồng trở xuống thực hiện thông báo doanh thu của năm 2026 theo quy định tại điểm a khoản 1 Điều 8 Nghị định này.
...
Từ những quy định trên, thời hạn thông báo số tài khoản ngân hàng đến cơ quan thuế theo từng nhóm hộ kinh doanh được xác định như sau:
- Hộ kinh doanh, cá nhân kinh doanh nhóm 1: đang hoạt động thuộc đối tượng có doanh thu hằng năm từ 500 triệu đồng trở xuống thì gửi thông báo số tài khoản chậm nhất là ngày 20 tháng 4 năm 2026.
Hộ kinh doanh, cá nhân kinh doanh nhóm 2, 3, 4: đang hoạt động thuộc đối tượng có doanh thu trên 500 triệu đồng/năm thì gửi thông báo số tài khoản kèm theo Tờ khai thuế đầu tiên của năm 2026.
Lưu ý: Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh thì gửi thông báo số tài khoản kèm theo Thông báo doanh thu hoặc Tờ khai thuế đầu tiên của năm 2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];





































