Hướng dẫn tra cứu nợ thuế cá nhân năm 2026: Nợ thuế có xuất cảnh được không? Nợ thuế phát sinh trước 1/7/2026 sẽ xử lý như thế nào?
Dưới dây là 3 cách tra cứu nợ thuế cá nhân năm 2026 mà người dùng có thể tham khảo:
(1) Tra cứu nợ thuế cá nhân qua eTax Mobile:
Bước 1: Truy cập vào ứng dụng eTax Mobile
Sau đó, người dùng lựa chọn 1 trong 2 cách sau để đăng nhập
- Đăng nhập bằng Mã số thuế và mật khẩu
- Đăng nhập bằng Tài khoản định danh điện tử VNeID
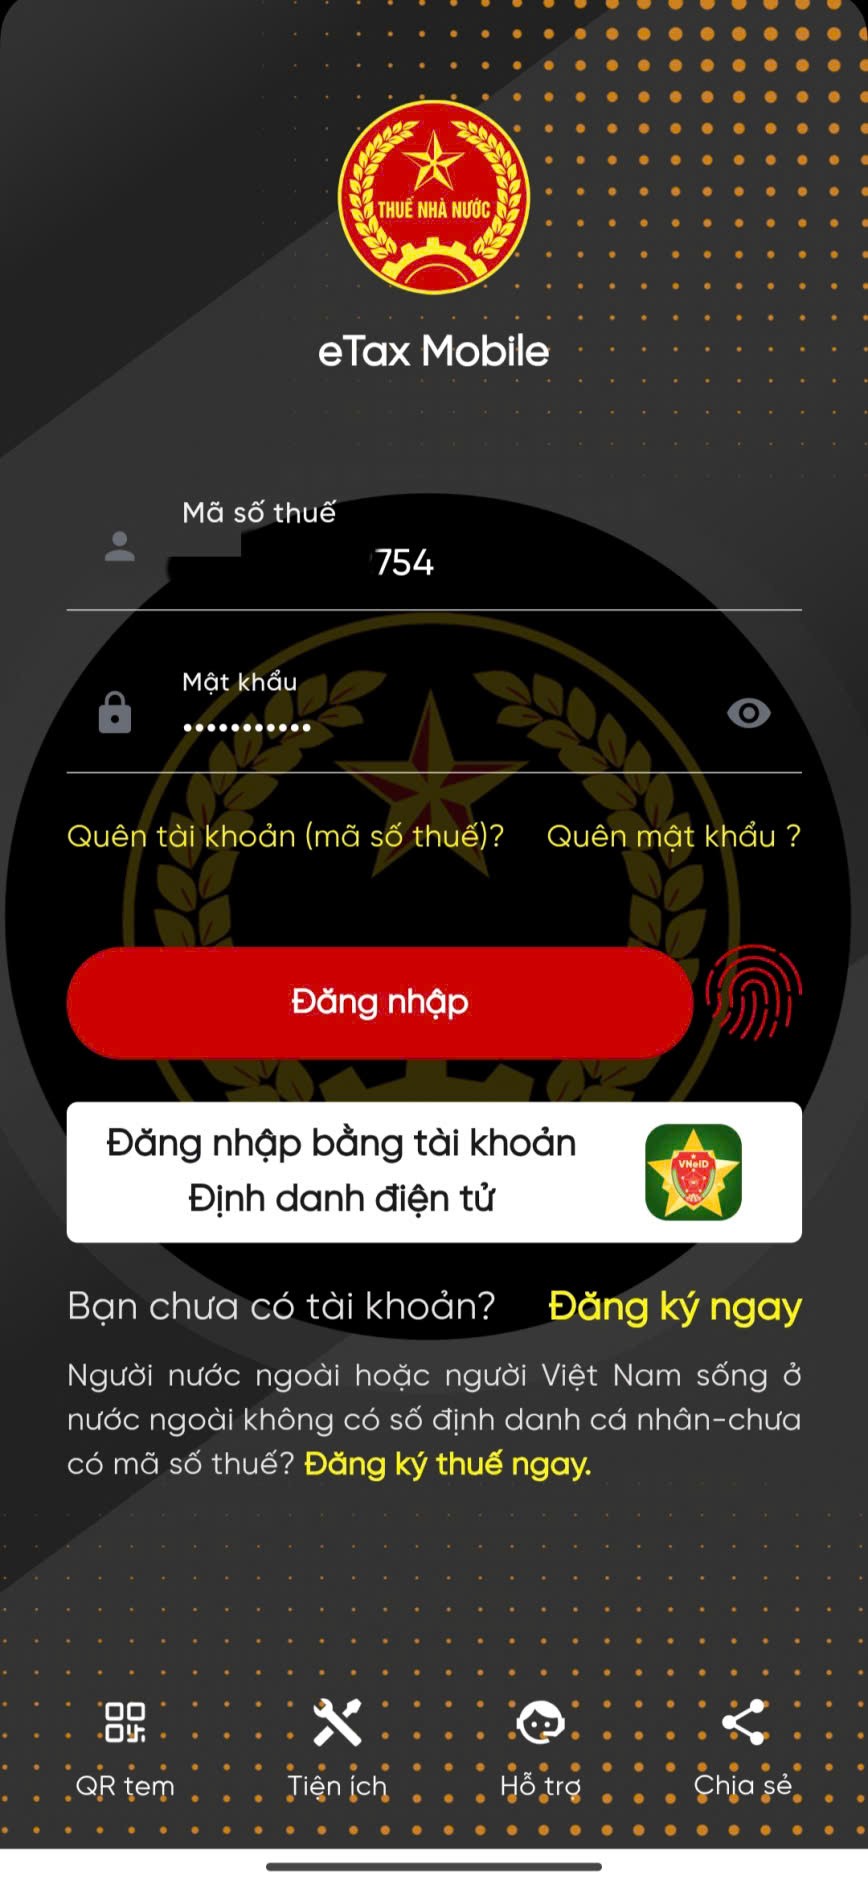
Bước 2: Sau khi đăng nhập thành công, người dùng chọn mục "Tra cứu nghĩa vụ thuế” >> chọn “Thông tin nghĩa vụ thuế” >> chọn “Tra cứu
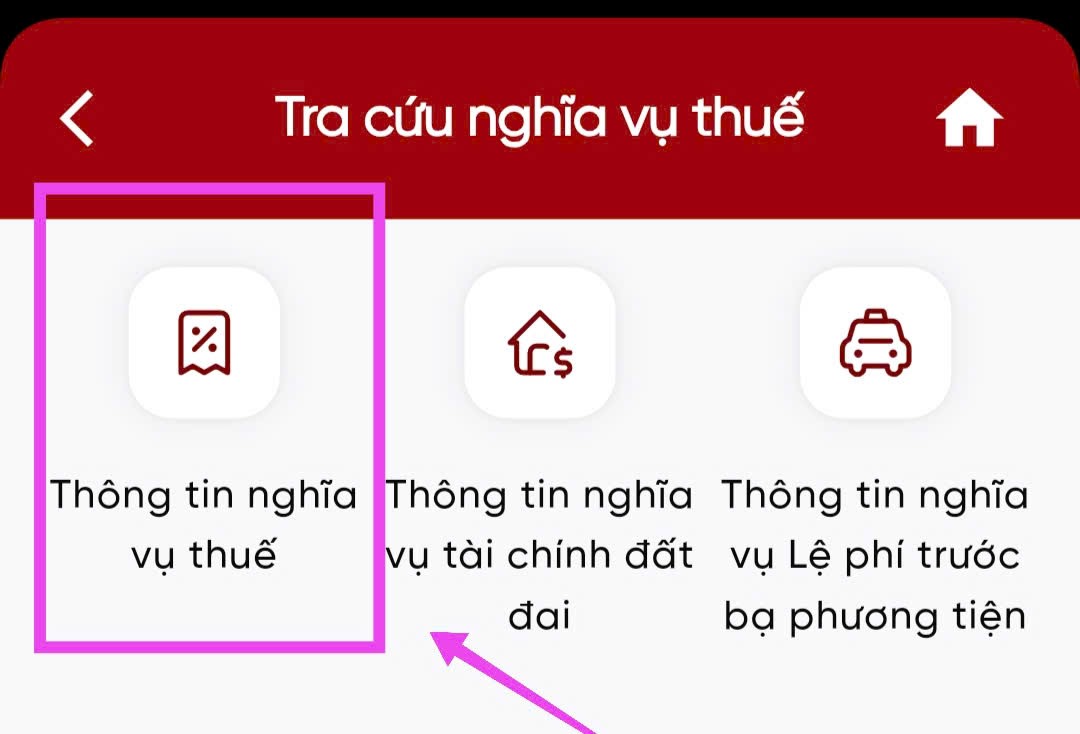
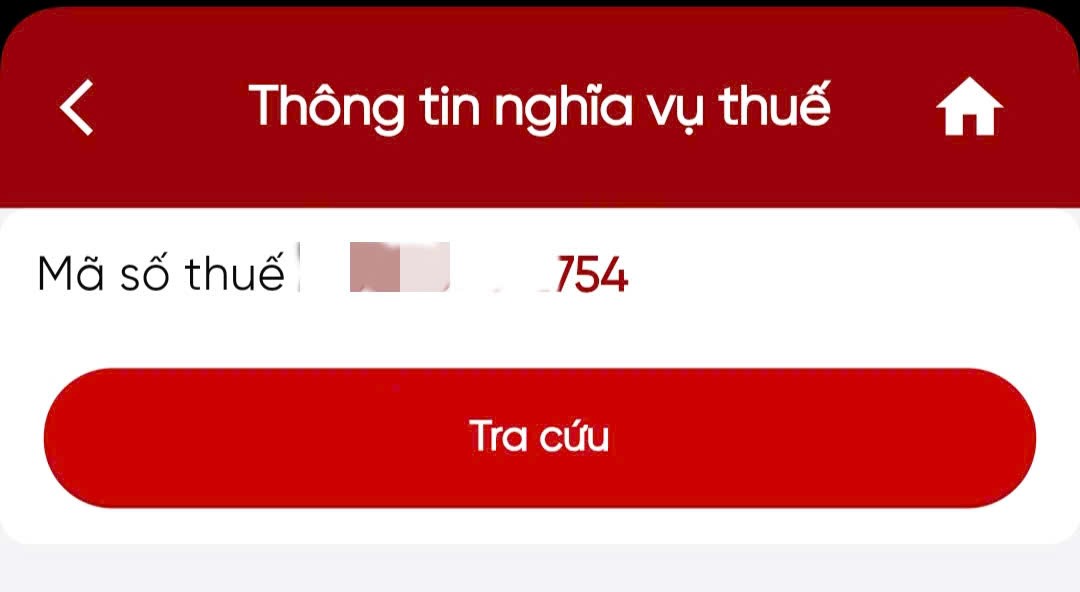
Tại đây ứng dụng sẽ tự cập nhật mã số thuế, người nộp thuế chọn tra cứu để xem kết quả.
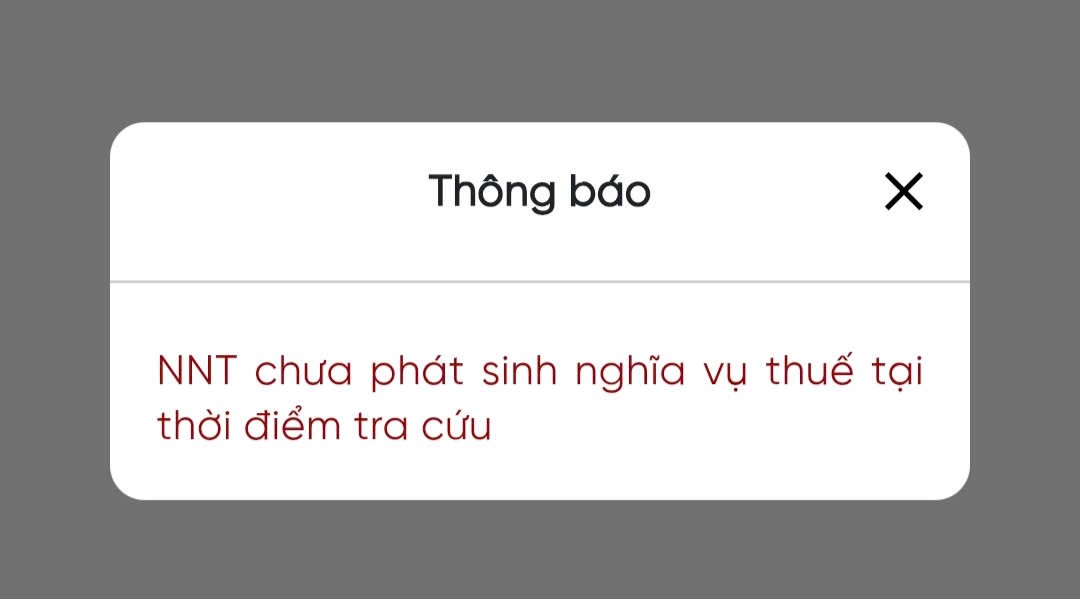
- Nếu người nộp thuế không nợ tiền thuế thì màn hình sẽ hiển thị như dưới đây:
- Nếu người nộp thuế đã phát sinh nghĩa vụ thuế tại thời điểm tra cứu thì hệ thống trả kết quả tra cứu thuế thu nhập cá nhân đã nộp và tình trạng các khoản thuế:
+ Mục I: Các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, được miễn giảm, được xóa nợ, được hoàn, đã hoàn, còn được hoàn.
+ Mục II: Các khoản còn phải nộp, nộp thừa, còn được hoàn đã được ghi nhận trong hệ thống ứng dụng quản lý thuế.
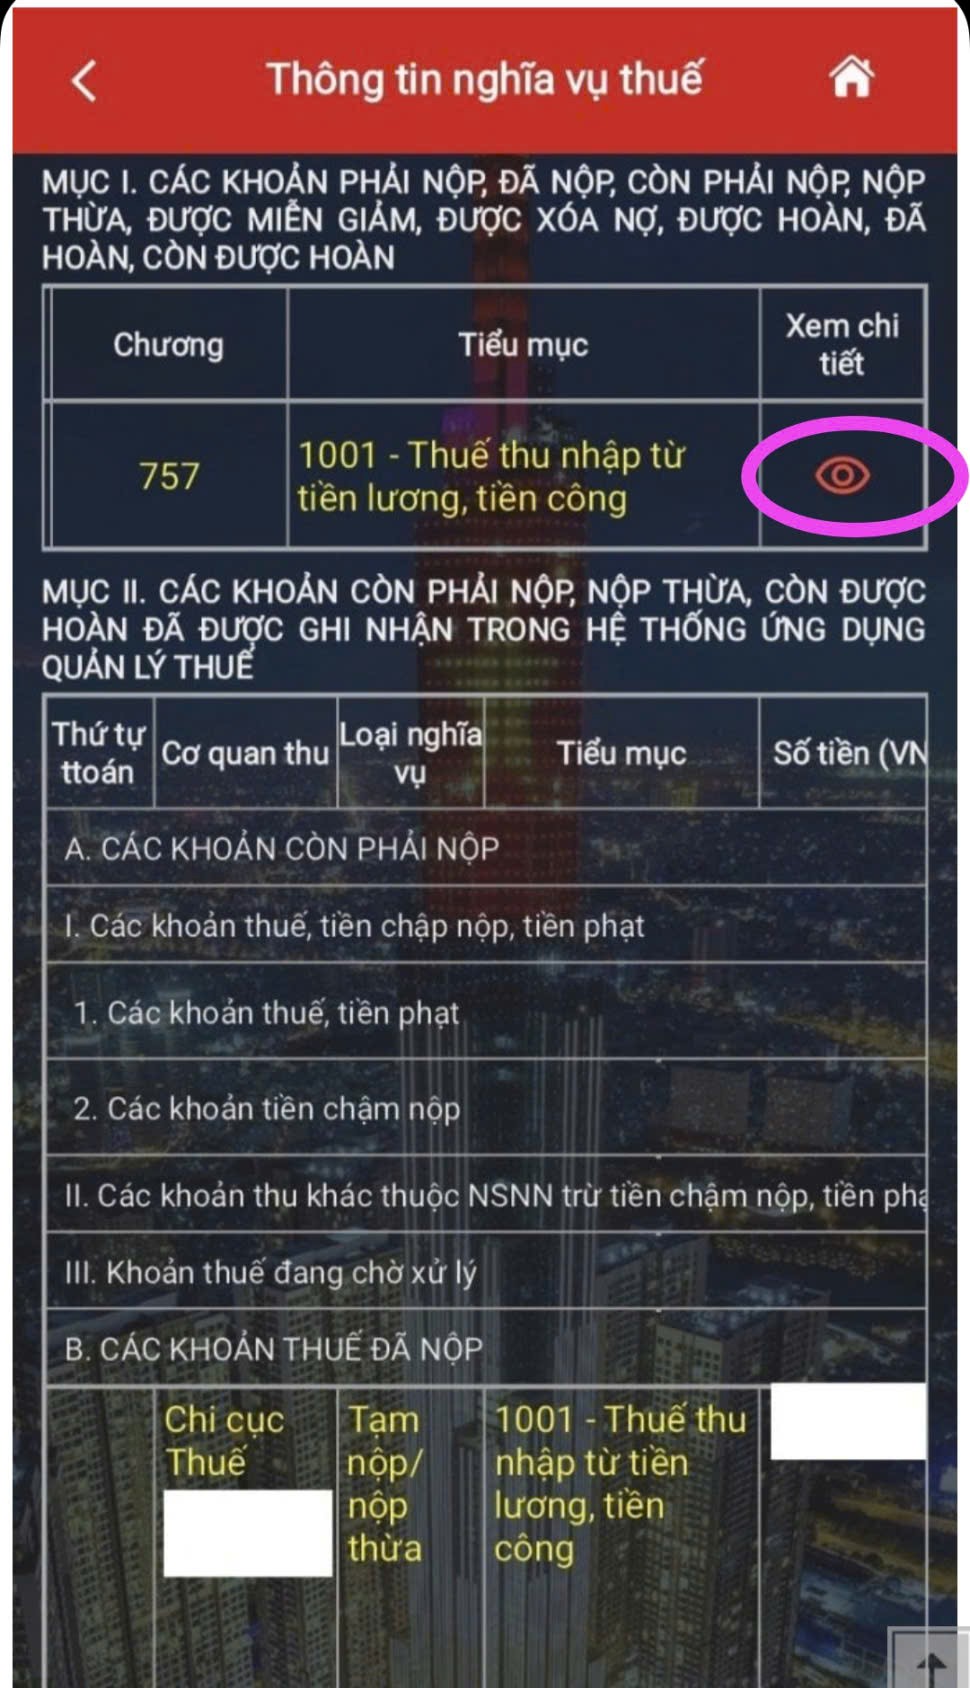
Lúc này, người nộp thuế có thể nhấn vào nút xem chi tiết (biểu tượng hình mắt) để kiểm tra được hoàn thuế hay phải nộp thêm thuế và số tiền chi tiết là bao nhiêu ở cả hai mục.
(2) Tra cứu nợ thuế cá nhân qua hệ thống Thuế điện tử:
Bước 1: Truy cập vào trang web của Cơ quan thuế tại địa chỉ: https://thuedientu.gdt.gov.vn
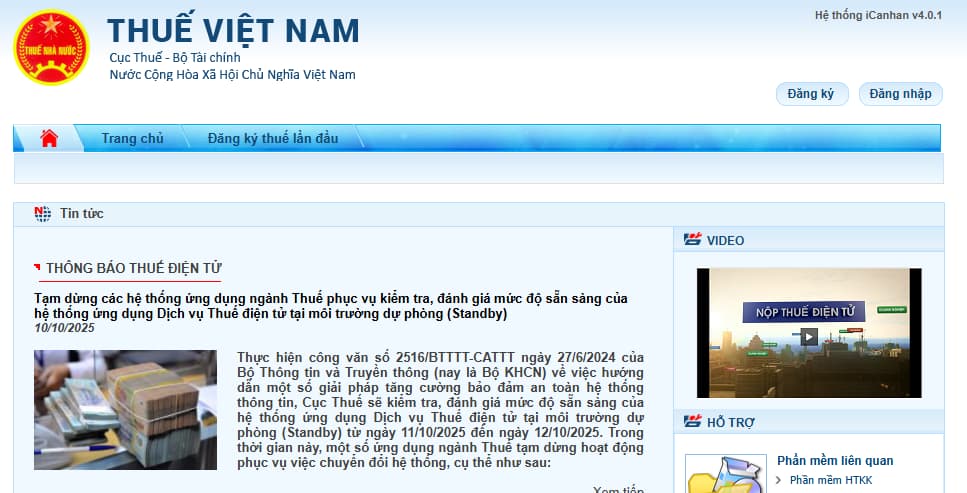
Bước 2: Đăng nhập hệ thống, người nộp thuế có thể đăng nhập thông qua tài khoản thuế điện tử, tài khoản định danh điện tử (Mức 2)
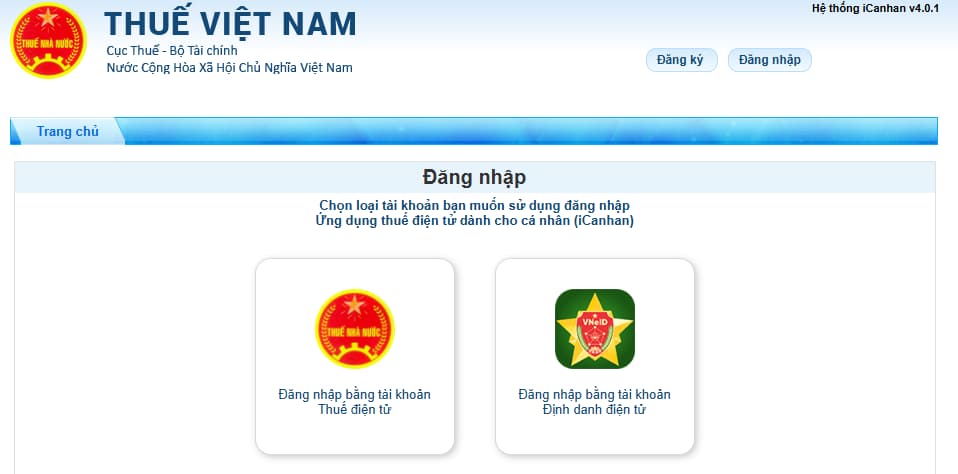
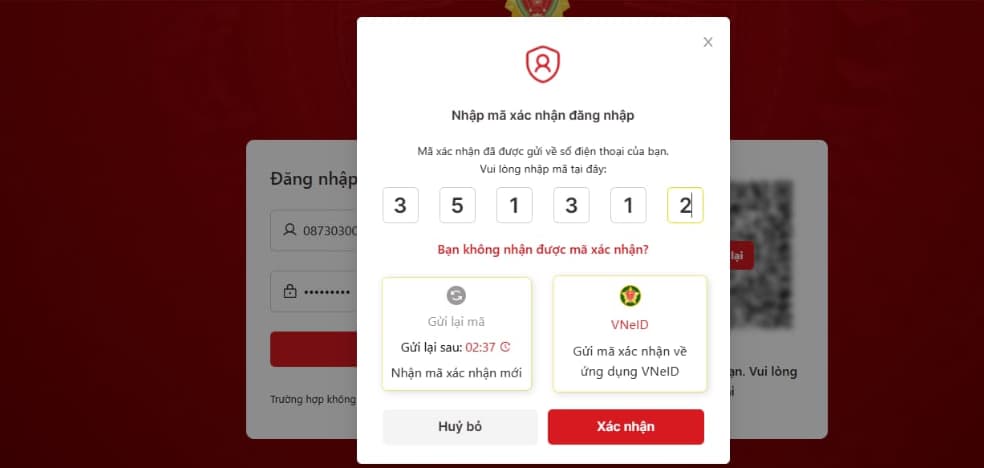
- Đăng nhập tài khoản định danh điện tử >> nhập số định danh cá nhân và mật khẩu hoặc quét mã QR bằng ứng dụng VNeID để đăng nhập VNeID
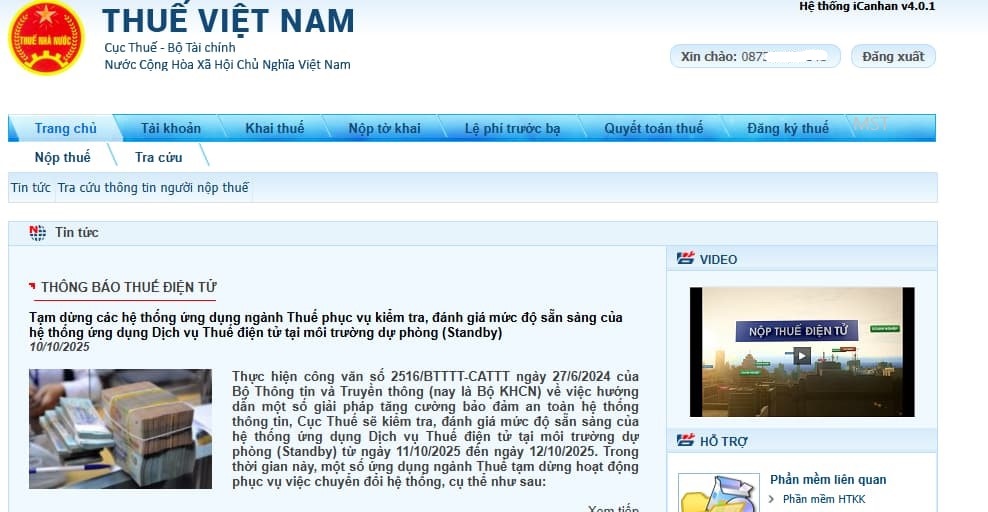
Bước 3: Màn hình hiển thị đăng nhập thành công.
Bước 4: Chọn thông tin
Chọn mục “Tra cứu” => “Tra cứu nghĩa vụ thuế” >> chọn "Truy vấn" theo MST cá nhân đã thể hiện.
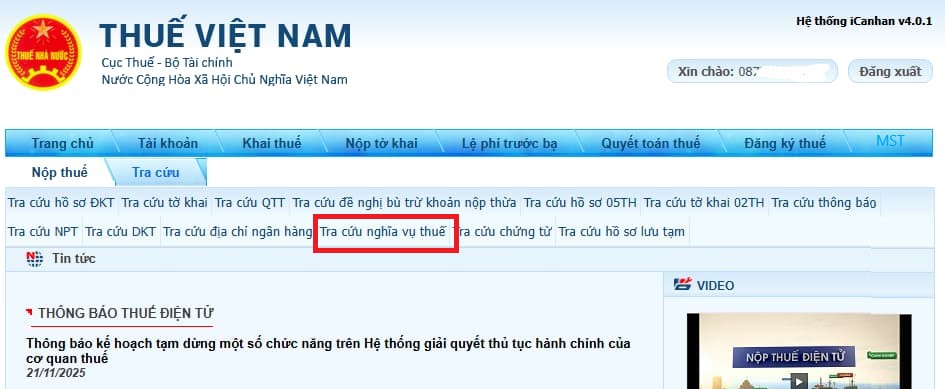
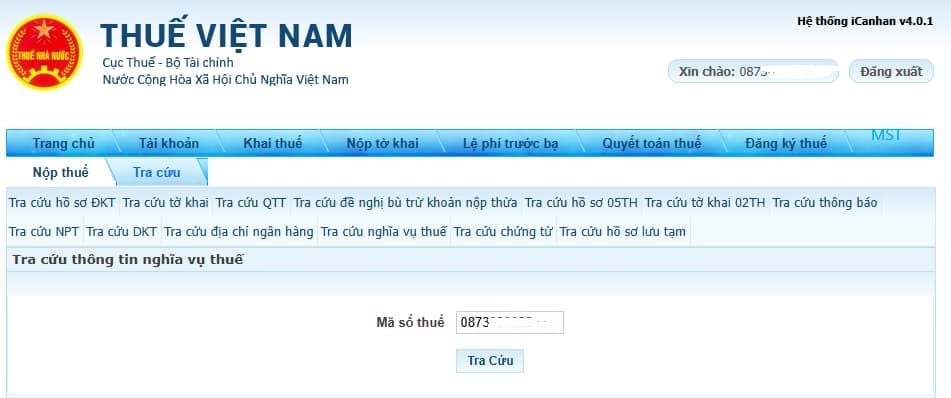
Lúc này, số thuế còn nợ đến thời điểm truy cứu của người nộp thuế sẽ được hiện ra. Bao gồm 2 mục:
- Mục I: Các khoản thuế phải nộp, đã nộp, còn phải nộp, nộp thừa, được miễn giảm, được xóa nợ, được hoàn, đã hoàn, còn được hoàn.
- Mục II: Các khoản thuế còn phải nộp, nộp thừa, còn được hoàn đã được ghi nhận trong hệ thống ứng dụng quản lý thuế.
Mục này sẽ thể hiện chi tiết từng khoản mục nợ thuế của người nộp thuế theo từng quý, từng tháng theo số tổng đã thể hiện ở mục I; số tiền nợ thuế mà người nộp thuế đã nộp trong kỳ được cơ quan thuế ghi nhận; số tiền thuế nộp thừa của người nộp thuế (nếu có) để người nộp thuế có thể dễ dàng kiểm tra đối chiếu.
(3) Tra cứu nợ thuế cá nhân qua Hệ thống thông tin giải quyết thủ tục hành chính của Cục thuế:
Bước 1: Truy cập địa chỉ: https://dichvucong.gdt.gov.vn/tthc/homelogin/tthc
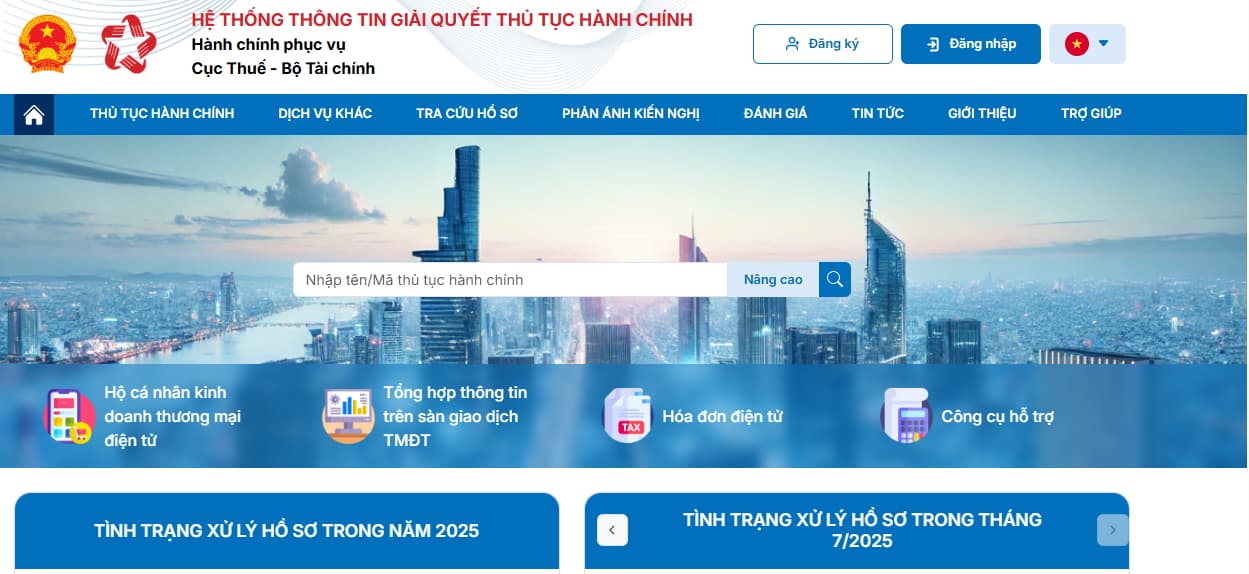
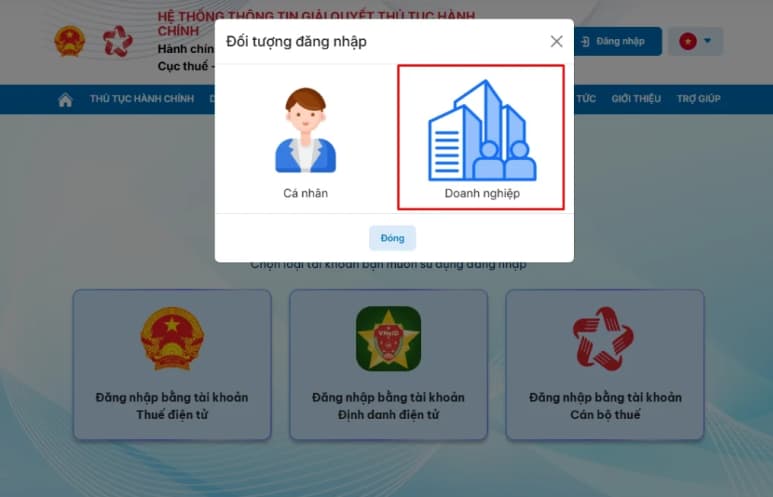
Bước 2: Đăng nhập hệ thống:
- Người nộp thuế chọn Đăng nhập bằng tài khoản thuế điện tử.
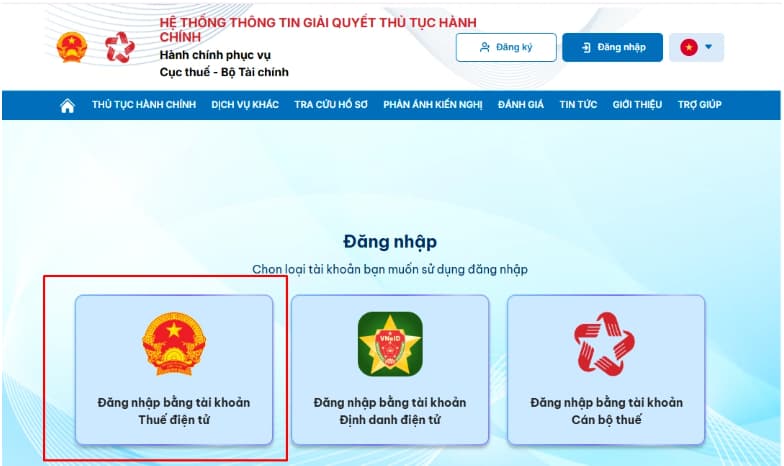
- Chọn vai trò: “Doanh nghiệp”
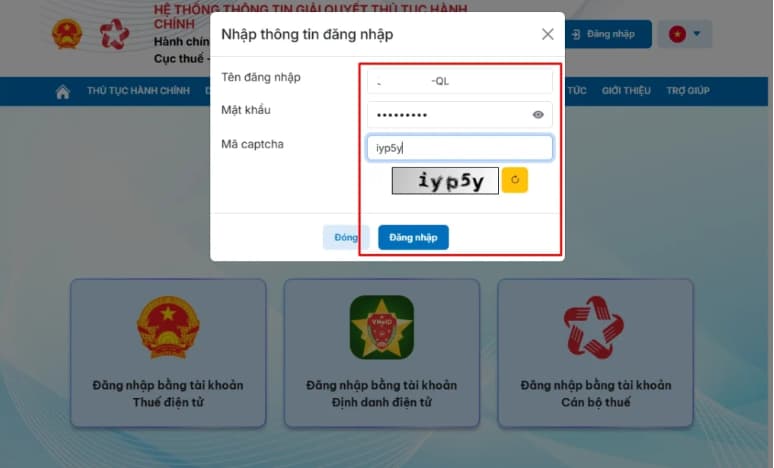
- Nhập tên đăng nhập và mật khẩu đã được cơ quan thuế cấp.
Bước 3: Thực hiện tra cứu nợ thuế
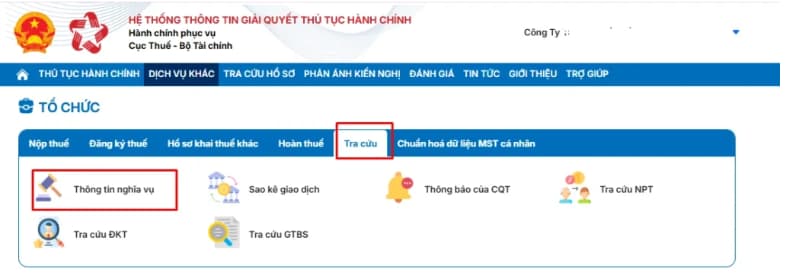
- Sau khi đăng nhập thành công:
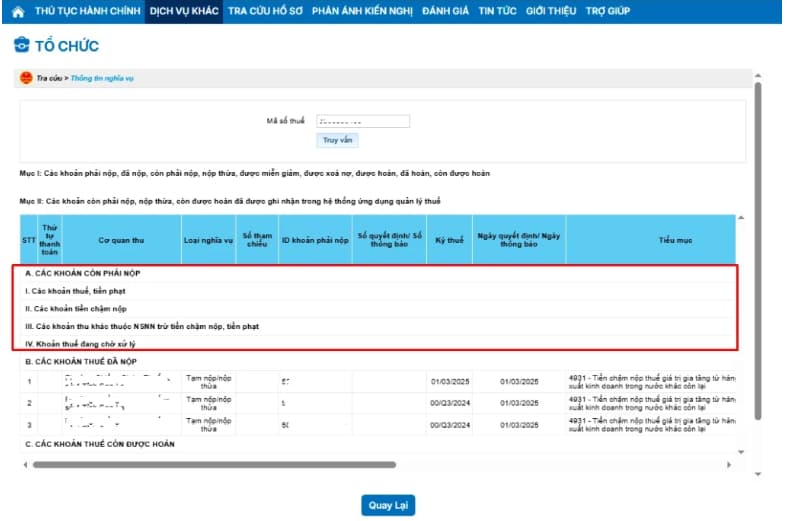
+ Vào menu “Dịch vụ khác” → “Tra cứu” → “Thông tin nghĩa vụ”
+ Hệ thống sẽ hiển thị mã số thuế của doanh nghiệp, nhấn nút “Truy vấn” để xem thông tin chi tiết.
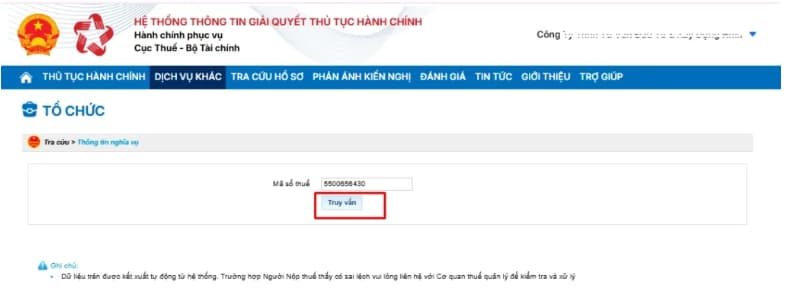
- Sau khi thực hiện truy vấn, hệ thống sẽ hiển thị thông tin nghĩa vụ thuế của tổ chức theo mã số thuế đã nhập. Tại đây, hệ thống sẽ phân loại nghĩa vụ thuế thành các nhóm:
Mục I: Các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, được miễn giảm, được xoá nợ, được hoàn, đã hoàn, còn được hoàn
Mục II: Các khoản còn phải nộp, nộp thừa, còn được hoàn đã được ghi nhận trong hệ thống ứng dụng quản lý thuế
- Tại đây, hệ thống sẽ phân loại nghĩa vụ thuế thành các nhóm:
+ Các khoản còn phải nộp: gồm các khoản thuế, tiền chậm nộp, tiền phạt, hoặc các khoản khác.
+ Các khoản thuế đã nộp: thể hiện chi tiết từng lần nộp hoặc tạm nộp, bao gồm: Cơ quan thu, Hình thức nộp (tạm nộp/nộp thừa), Kỳ tính thuế, Tiểu mục, Số tiền đã nộp
+ Các khoản thuế còn được hoàn
Mọi người cũng hỏi: 1/ Nợ thuế có xuất cảnh được không? Theo Điều 3 Nghị định 49/2025/NĐ-CP quy định việc tạm hoãn xuất cảnh đối với người nợ thuế chỉ áp dụng khi thuộc các trường hợp cụ thể, như sau: - Cá nhân kinh doanh, hộ kinh doanh: Nợ thuế từ 50 triệu đồng trở lên và quá hạn nộp thuế trên 120 ngày. - Người đại diện theo pháp luật của doanh nghiệp, hợp tác xã: Nợ thuế từ 500 triệu đồng trở lên và quá hạn nộp thuế trên 120 ngày. - Trường hợp không còn hoạt động tại địa chỉ đăng ký: Có nợ thuế quá hạn, sau 30 ngày kể từ khi nhận thông báo vẫn chưa nộp thuế. - Người xuất cảnh để định cư, người nước ngoài: Có nợ thuế quá hạn và chưa hoàn thành nghĩa vụ thuế trước khi xuất cảnh. 2/ Nợ thuế phát sinh trước 1/7/2026 sẽ xử lý như thế nào? Theo Điều 53 Luật Quản lý thuế 2025 quy định các khoản nợ thuế phát sinh trước 1/7/2026 sẽ bị xử lý theo quy định của Luật Quản lý thuế 2025 mà không phải là Luật Quản lý thuế 2019. |
Hướng dẫn tra cứu nợ thuế cá nhân năm 2026: Nợ thuế có xuất cảnh được không? Nợ thuế phát sinh trước 1/7/2026 sẽ xử lý như thế nào? (Hình từ Internet)
Nợ thuế bao nhiêu thì bị truy tố?
Căn cứ Điều 200 Bộ Luật Hình sự 2015 được sửa đổi bởi điểm a, điểm b khoản 47 Điều 1 Luật Sửa đổi Bộ luật Hình sự 2017 có quy định như sau:
Tội trốn thuế
1. Người nào thực hiện một trong các hành vi sau đây trốn thuế với số tiền từ 100.000.000 đồng đến dưới 300.000.000 đồng hoặc dưới 100.000.000 đồng nhưng đã bị xử phạt vi phạm hành chính về hành vi trốn thuế hoặc đã bị kết án về tội này hoặc về một trong các tội quy định tại các điều 188, 189, 190, 191, 192, 193, 194, 195, 196, 202, 250, 251, 253, 254, 304, 305, 306, 309 và 311 của Bộ luật này, chưa được xóa án tích mà còn vi phạm, thì bị phạt tiền từ 100.000.000 đồng đến 500.000.000 đồng hoặc phạt tù từ 03 tháng đến 01 năm:
a) Không nộp hồ sơ đăng ký thuế; không nộp hồ sơ khai thuế; nộp hồ sơ khai thuế sau 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế hoặc hết thời hạn gia hạn nộp hồ sơ khai thuế theo quy định của pháp luật;
b) Không ghi chép trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp;
c) Không xuất hóa đơn khi bán hàng hóa, dịch vụ hoặc ghi giá trị trên hóa đơn bán hàng thấp hơn giá trị thanh toán thực tế của hàng hóa, dịch vụ đã bán;
…
Theo đó, truy tố nợ thuế với người nào có hành vi trốn thuế với số tiền từ 100 đến dưới 300 triệu đồng hoặc dưới 100 triệu đồng nhưng đã từng bị kết án hoặc xử phạt vi phạm hành chính trước đó về tội này hoặc các Điều 188, 189, 190, 191, 192, 193, 194, 195, 196, 202, 250, 251, 253, 254, 304, 305, 306, 309 và 311 Bộ Luật Hình sự 2015.
Người nộp thuế được xóa nợ tiền thuế trong trường hợp nào?
Căn cứ Điều 85 Luật Quản lý thuế 2019 quy định về trường hợp được xóa nợ tiền thuế, tiền chậm nộp, tiền phạt.
Theo đó, người nộp thuế được xóa nợ tiền thuế nếu thuộc một trong các trường hợp sau:
(1) Doanh nghiệp, hợp tác xã bị tuyên bố phá sản đã thực hiện các khoản thanh toán theo quy định của pháp luật về phá sản mà không còn tài sản để nộp tiền thuế, tiền chậm nộp, tiền phạt.
(2) Cá nhân đã chết hoặc bị Tòa án tuyên bố là đã chết, mất năng lực hành vi dân sự mà không có tài sản, bao gồm cả tài sản được thừa kế để nộp tiền thuế, tiền chậm nộp, tiền phạt còn nợ.
(3) Các khoản nợ tiền thuế, tiền chậm nộp, tiền phạt của người nộp thuế không thuộc trường hợp quy định tại khoản 1 và khoản 2 Điều 85 Luật Quản lý thuế 2019 mà cơ quan quản lý thuế đã áp dụng biện pháp cưỡng chế quy định tại điểm g khoản 1 Điều 125 Luật Quản lý thuế 2019 và các khoản nợ tiền thuế, tiền chậm nộp, tiền phạt này đã quá 10 năm kể từ ngày hết thời hạn nộp thuế nhưng không có khả năng thu hồi.
Người nộp thuế là cá nhân, cá nhân kinh doanh, chủ hộ gia đình, chủ hộ kinh doanh, chủ doanh nghiệp tư nhân và công ty trách nhiệm hữu hạn một thành viên đã được xóa nợ tiền thuế, tiền chậm nộp, tiền phạt quy định tại khoản này trước khi quay lại sản xuất, kinh doanh hoặc thành lập cơ sở sản xuất, kinh doanh mới thì phải hoàn trả cho Nhà nước khoản nợ tiền thuế, tiền chậm nộp, tiền phạt đã được xóa.
(4) Tiền thuế, tiền chậm nộp, tiền phạt đối với các trường hợp bị ảnh hưởng do thiên tai, thảm họa, dịch bệnh có phạm vi rộng đã được xem xét miễn tiền chậm nộp theo quy định tại khoản 8 Điều 59 Luật Quản lý thuế 2019. và đã được gia hạn nộp thuế theo quy định tại điểm a khoản 1 Điều 62 Luật Quản lý thuế 2019 mà vẫn còn thiệt hại, không có khả năng phục hồi được sản xuất, kinh doanh và không có khả năng nộp tiền thuế, tiền chậm nộp, tiền phạt.
Chính phủ quy định việc phối hợp giữa cơ quan quản lý thuế và cơ quan đăng ký kinh doanh, chính quyền địa phương bảo đảm các khoản tiền thuế, tiền chậm nộp, tiền phạt đã được xóa phải được hoàn trả vào ngân sách nhà nước theo quy định tại khoản 3 Điều 85 Luật quản lý thuế 2019 trước khi cấp giấy chứng nhận đăng ký kinh doanh, giấy chứng nhận đăng ký doanh nghiệp; quy định chi tiết khoản 4 Điều 85 Luật Quản lý thuế 2019.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];