
Hướng dẫn tra cứu nợ thuế hải quan chi tiết nhất 2025?
Sau đây là các bước hướng dẫn tra cứu nợ thuế hải quan chi tiết nhất 2025:
Bước 1: Truy cập website của Cục Hải quan có địa chỉ: https://www.customs.gov.vn/.
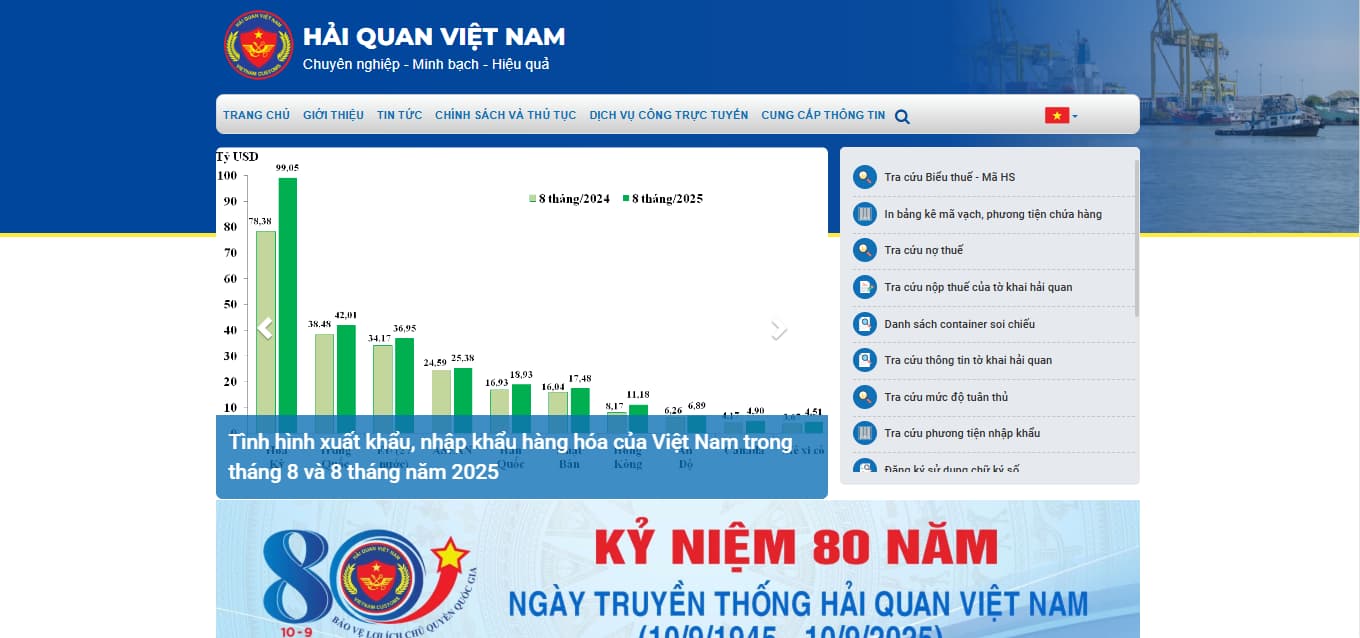
Tại góc phải màn hình, chọn "Tra cứu nợ thuế"
Bước 2:
Nhập các thông tin như mã doanh nghiệp, số chứng minh thư, mã capcha và nhấn Xem thông tin
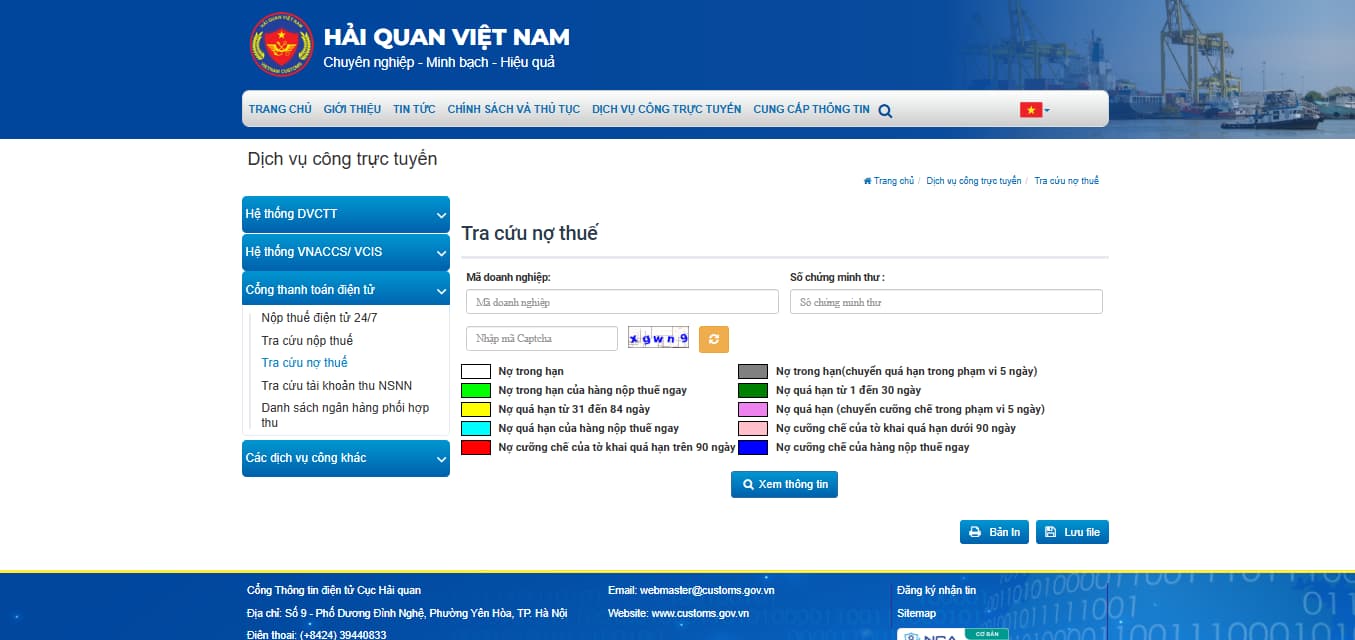
Bước 3: Xem kết quả
Người nộp thuế cũng có thể lưu file bằng cách nhấn vào nút Lưu file ở góc dưới bên phải màn hình.
Trên đây là các bước hướng dẫn tra cứu nợ thuế hải quan chi tiết 2025
Hướng dẫn tra cứu nợ thuế hải quan chi tiết nhất 2025? (Hình từ Internet)
Dừng làm thủ tục hải quan khi nợ thuế quá bao lâu?
Căn cứ khoản 1 Điều 124 Luật Quản lý thuế 2019 quy định như sau:
Trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế
1. Người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định.
2. Người nộp thuế có tiền thuế nợ khi hết thời hạn gia hạn nộp tiền thuế.
...
Căn cứ quy định khoản 1 Điều 125 Luật Quản lý thuế 2019 quy định về biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế như sau:
Biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế
1. Các biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế bao gồm:
a) Trích tiền từ tài khoản của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế tại Kho bạc Nhà nước, ngân hàng thương mại, tổ chức tín dụng khác; phong tỏa tài khoản;
b) Khấu trừ một phần tiền lương hoặc thu nhập;
c) Dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu;
d) Ngừng sử dụng hóa đơn;
đ) Kê biên tài sản, bán đấu giá tài sản kê biên theo quy định của pháp luật;
....
Như vậy, người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định thì có thể bị cưỡng chế thi hành quyết định hành chính về quản lý thuế.
Theo đó, biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế trong đó bao gồm dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu.
Do đó, có tiền thuế nợ quá 90 ngày thì bị dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu.
Thời gian nộp thuế hải quan là khi nào?
Căn cứ Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định như sau:
Thời hạn nộp thuế
1. Hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng chịu thuế phải nộp thuế trước khi thông quan hoặc giải phóng hàng hóa theo quy định của Luật hải quan, trừ trường hợp quy định tại khoản 2 Điều này.
Trường hợp được tổ chức tín dụng bảo lãnh số thuế phải nộp thì được thông quan hoặc giải phóng hàng hóa nhưng phải nộp tiền chậm nộp theo quy định của Luật quản lý thuế kể từ ngày được thông quan hoặc giải phóng hàng hóa đến ngày nộp thuế. Thời hạn bảo lãnh tối đa là 30 ngày, kể từ ngày đăng ký tờ khai hải quan.
Trường hợp đã được tổ chức tín dụng bảo lãnh nhưng hết thời hạn bảo lãnh mà người nộp thuế chưa nộp thuế và tiền chậm nộp thì tổ chức bảo lãnh có trách nhiệm nộp đủ thuế và tiền chậm nộp thay cho người nộp thuế.
2. Người nộp thuế được áp dụng chế độ ưu tiên theo quy định của Luật hải quan được thực hiện nộp thuế cho các tờ khai hải quan đã thông quan hoặc giải phóng hàng hóa trong tháng chậm nhất vào ngày thứ mười của tháng kế tiếp. Quá thời hạn này mà người nộp thuế chưa nộp thuế thì phải nộp đủ số tiền nợ thuế và tiền chậm nộp theo quy định của Luật quản lý thuế.
Như vậy, thời hạn nộp thuế hải quan được xác định như sau:
(1) Đối với hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng chịu thuế hải quan: phải nộp thuế trước khi thông quan hoặc giải phóng hàng hóa, trừ trường hợp nêu tại (2).
Trường hợp được ngân hàng bảo lãnh số thuế hải quan phải nộp thì được thông quan hoặc giải phóng hàng hóa nhưng phải nộp tiền chậm nộp theo quy định kể từ ngày được thông quan hoặc giải phóng hàng hóa đến ngày nộp thuế. Thời hạn bảo lãnh tối đa là 30 ngày, kể từ ngày đăng ký tờ khai hải quan.
Trường hợp đã được ngân hàng bảo lãnh nhưng hết thời hạn bảo lãnh mà người nộp thuế chưa nộp thuế hải quan và tiền chậm nộp thì tổ chức bảo lãnh có trách nhiệm nộp đủ thuế và tiền chậm nộp thay cho người nộp thuế.
(2) Người nộp thuế được áp dụng chế độ ưu tiên theo quy định được thực hiện nộp thuế hải quan cho các tờ khai hải quan đã thông quan hoặc giải phóng hàng hóa trong tháng chậm nhất vào ngày thứ mười của tháng kế tiếp.
Quá thời hạn này mà người nộp thuế chưa nộp thuế thì phải nộp đủ số tiền nợ thuế và tiền chậm nộp.
7 hành vi bị nghiêm cấm đối với người khai hải quan là gì?
Căn cứ Điều 10 Luật Hải quan 2014 quy định về hành vi bị nghiêm cấm trong lĩnh vực hải quan như sau:
Hành vi bị nghiêm cấm trong lĩnh vực hải quan
1. Đối với công chức hải quan:
a) Gây phiền hà, khó khăn trong việc làm thủ tục hải quan;
b) Bao che, thông đồng để buôn lậu, vận chuyển trái phép hàng hóa qua biên giới, gian lận thương mại, gian lận thuế;
c) Nhận hối lộ, chiếm dụng, biển thủ hàng hóa tạm giữ hoặc thực hiện hành vi khác nhằm mục đích vụ lợi;
d) Hành vi khác vi phạm pháp luật về hải quan.
2. Đối với người khai hải quan, tổ chức, cá nhân có quyền và nghĩa vụ liên quan đến hoạt động xuất khẩu, nhập khẩu, quá cảnh hàng hóa, xuất cảnh, nhập cảnh, quá cảnh phương tiện vận tải:
a) Thực hiện hành vi gian dối trong việc làm thủ tục hải quan;
b) Buôn lậu, vận chuyển trái phép hàng hóa qua biên giới;
c) Gian lận thương mại, gian lận thuế;
d) Đưa hối lộ hoặc thực hiện hành vi khác nhằm mưu lợi bất chính;
đ) Cản trở công chức hải quan thi hành công vụ;
e) Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin hải quan;
g) Hành vi khác vi phạm pháp luật về hải quan.
Như vậy, 07 hành vi bị nghiêm cấm đối với người khai hải quan trong lĩnh vực hải quan bao gồm:
(1) Thực hiện hành vi gian dối trong việc làm thủ tục hải quan;
(2) Buôn lậu, vận chuyển trái phép hàng hóa qua biên giới;
(3) Gian lận thương mại, gian lận thuế;
(4) Đưa hối lộ hoặc thực hiện hành vi khác nhằm mưu lợi bất chính;
(5) Cản trở công chức hải quan thi hành công vụ;
(6) Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin hải quan;
(7) Hành vi khác vi phạm pháp luật về hải quan
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




































