Hướng dẫn tạm ngừng kinh doanh cho hộ cá nhân kinh doanh trên EtaxMobile?
Dưới đây là hướng dẫn tạm ngừng kinh doanh cho hộ cá nhân kinh doanh trên ứng dụng EtaxMobile mới nhất như sau:
Bước 1: Đăng nhập ứng dụng EtaxMobile
- Tại màn hình đăng nhập ứng dụng EtaxMobile chọn “Đăng nhập bằng tài khoản Định danh điện tử”.

- NNT nhập thông tin Số định danh cá nhân, mật khẩu trên app VNeID >Nhấn Đăng nhập

- NNT chọn loại tài khoản “Cá nhân” >Nhấn Xác nhận.

- NNT tích “Tôi đã đọc và hiểu rõ nội dung mục đích (đã nêu ở trên)” >nhấn “Xác nhận chia sẻ”.

- NNT nhập mã passcode trên app VNeID.

Bước 2: Người nộp thuế vui lòng vào chức năng
- NNT đăng nhập vào hệ thống thành công, tại Danh sách nhóm dịch vụ >> chọn Hộ cá nhân kinh doanh

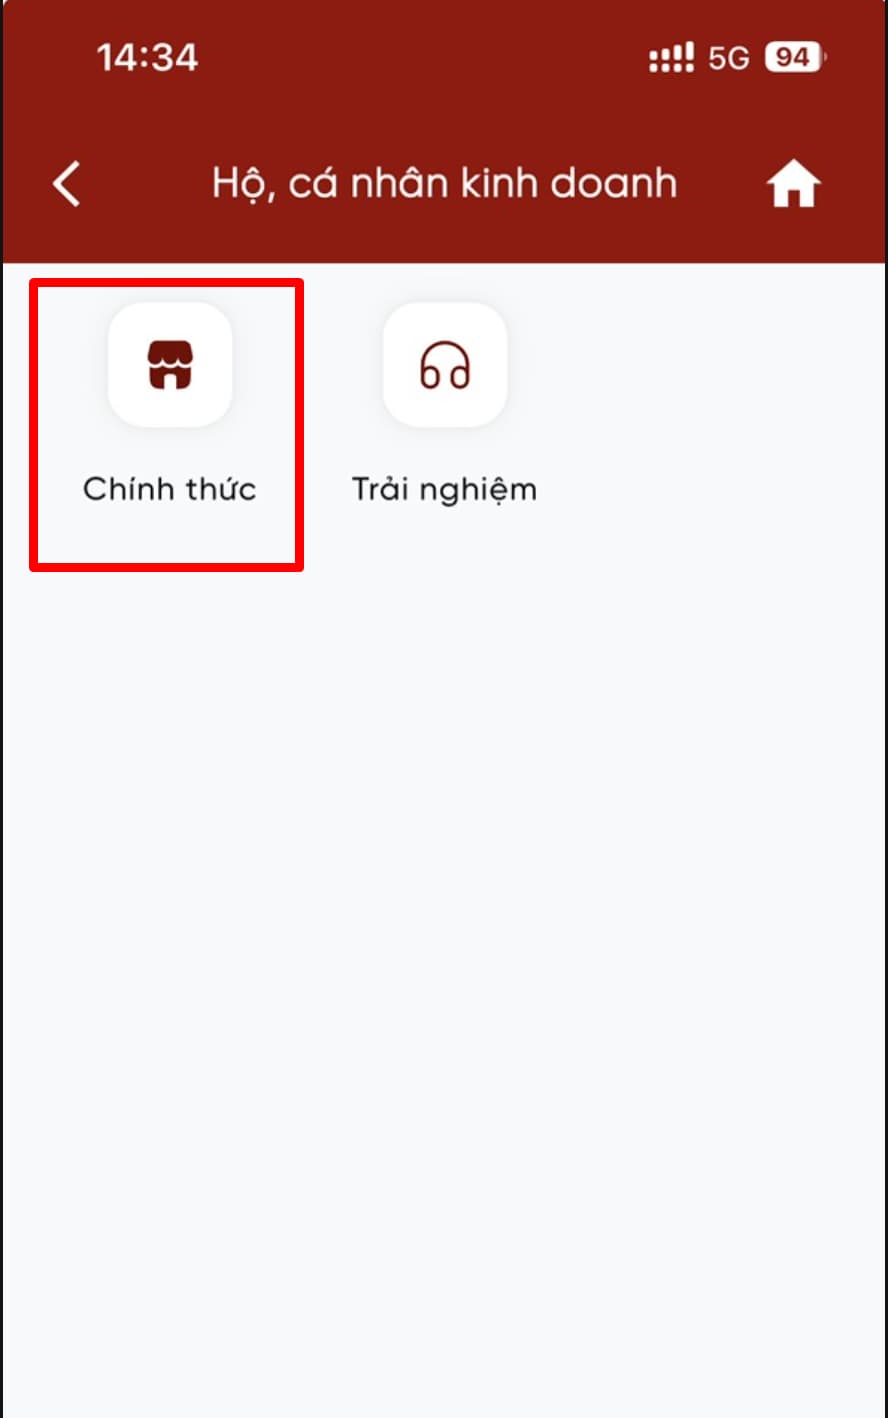
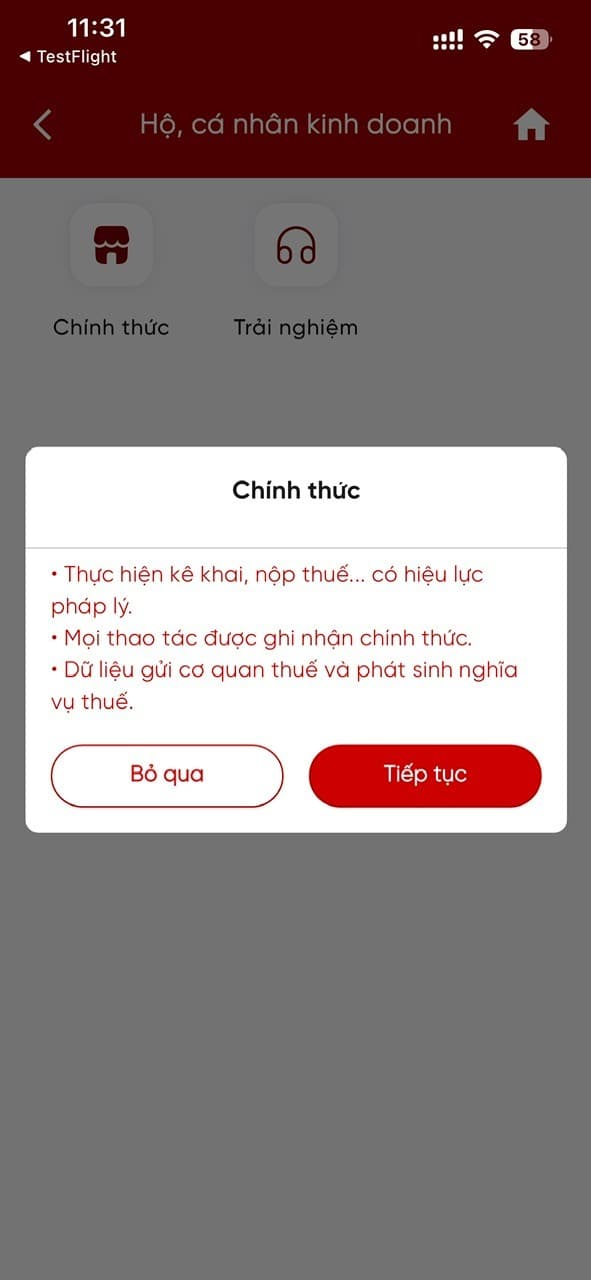
- Tại màn hình Hộ, cá nhân kinh doanh >> chọn Chính thức: hệ thống hiển thị nội dung hướng dẫn, bấm Tiếp tục
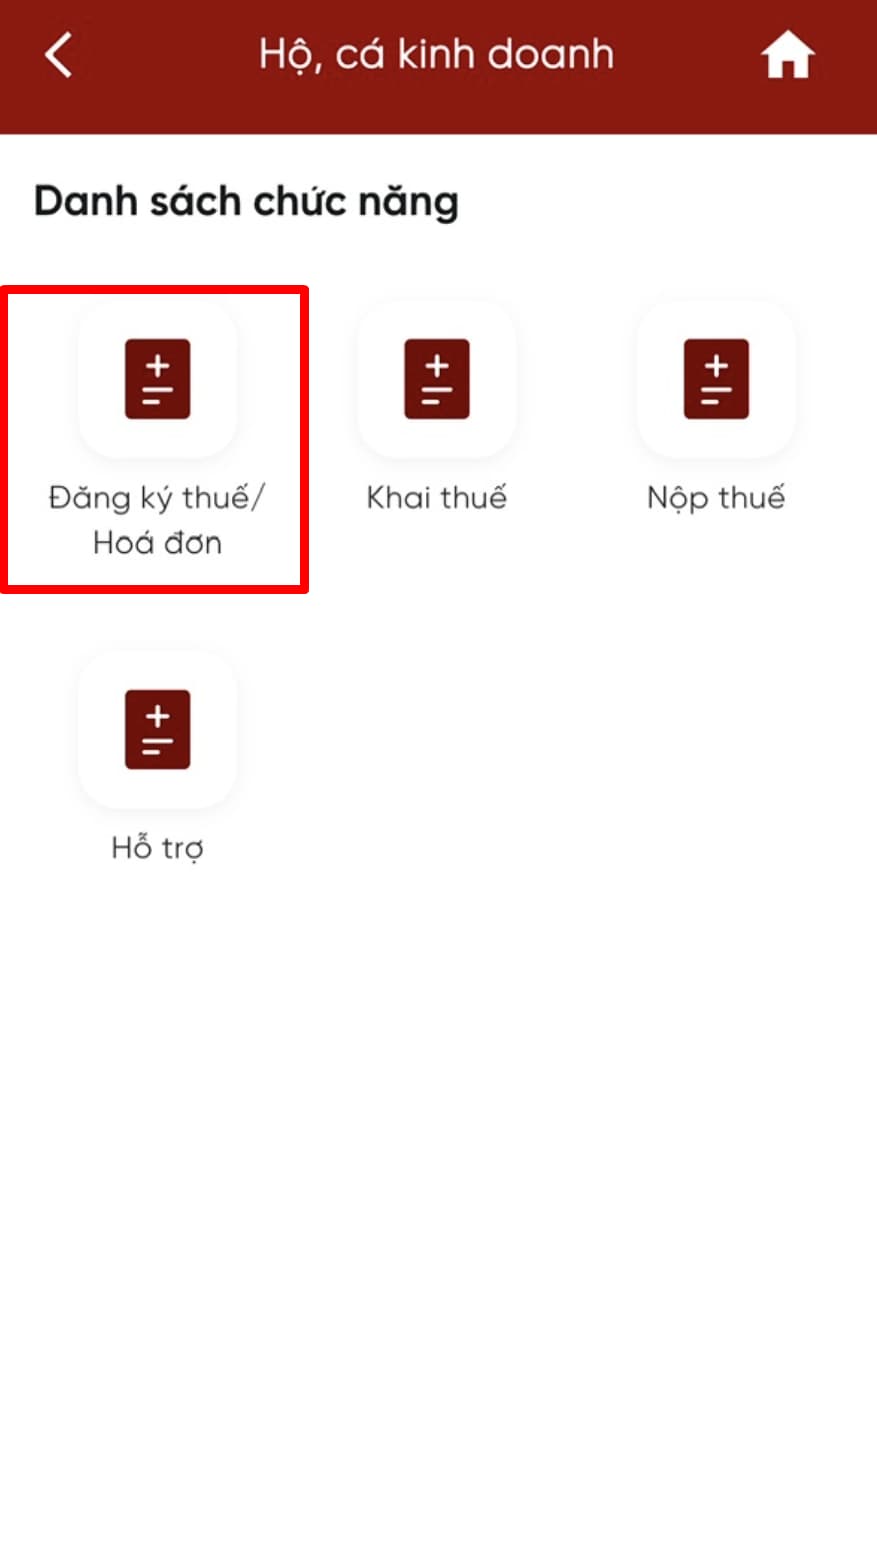
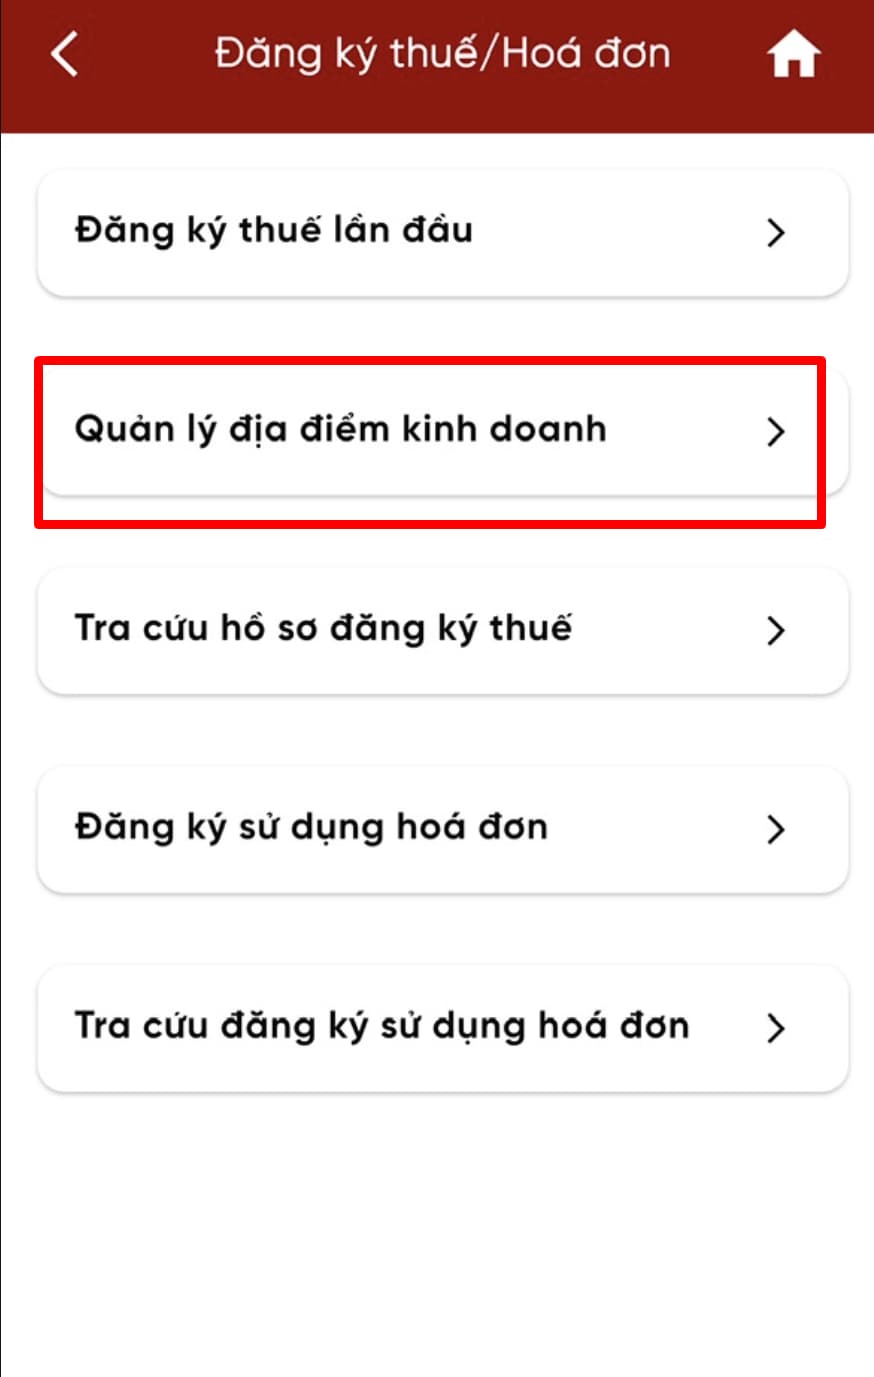
Bước 3: Tại màn hình Hộ kinh doanh, chọn chức năng Đăng ký thuế/Hóa đơn >> chọn Quản lý địa điểm kinh doanh
Bước 4: Tại màn hình Tra cứu thông tin địa điểm kinh doanh, NSD nhập các tiêu chí tìm kiếm:
- Mã số thuế : hệ thống tự động hiển thị mã số thuế của tài khoản đang đăng nhập, không cho sửa
- Mã địa điểm kinh doanh : nhập mã địa điểm kinh doanh để tìm kiếm (mã địa điểm gồm 5 số, ví dụ : 00001)
- Tên địa điểm kinh doanh : nhập tên địa điểm kinh doanh để tìm kiếm
- Cơ quan thuế quản lý : chọn cơ quan thuế quản lý từ danh sách, bao gồm cơ quan thuế nộp tờ khai và cơ quan thuế quản lý của từng địa điểm kinh doanh
- Trạng thái địa điểm kinh doanh: chọn trạng thái địa điểm kinh doanh từ danh sách bao gồm (mặc định chọn Tất cả):
00 - NNT đã được cấp MST
01 - NNT ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực MST
02 - NNT đã chuyển cơ quan thuế quản lý (chờ CQT nơi đến nhận)
03 - NNT ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST
04 - NNT đang hoạt động (áp dụng cho hộ kinh doanh, cá nhân kinh doanh chưa đủ thông tin đăng ký thuế)
05 - NNT tạm ngừng hoạt động, kinh doanh
06 - NNT không hoạt động tại địa chỉ đã đăng ký
07 - NNT chờ làm thủ tục phá sản
09 - NNT chờ xác minh tình trạng hoạt động tại địa chỉ đã đăng ký
10 - Mã số thuế chờ cập nhật thông tin số định danh cá nhân


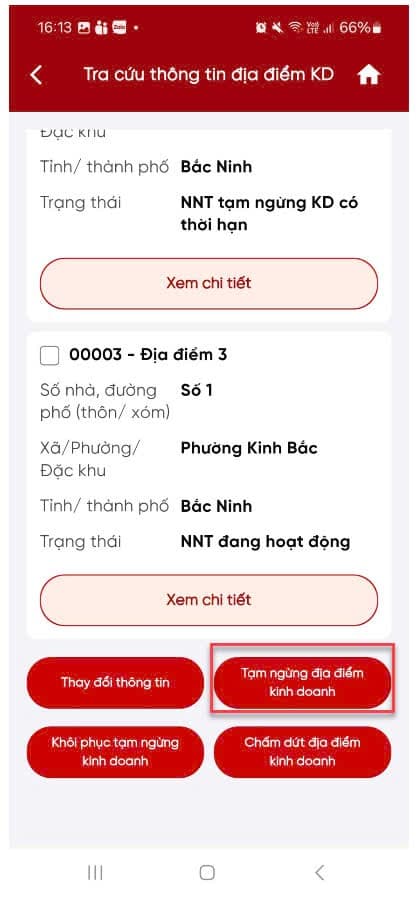
Bước 5: NSD bấm Tra cứu: hệ thống trả về danh sách địa điểm kinh doanh tương ứng với từ khóa đã nhập, thông tin bao gồm: mã địa điểm kinh doanh (5 số) + tên địa điểm kinh doanh, địa chỉ của địa điểm kinh doanh (số nhà đường phố, xã/phường/đặc khu, tỉnh/thành phố), trạng thái địa điểm kinh doanh.
- Trường hợp có địa điểm kinh doanh chính được tích vào tùy chọn Địa điểm kinh doanh chính

- Tại màn hình kết quả Tra cứu thông tin địa điểm kinh doanh, NSD tích chọn 1 hoặc nhiều địa điểm kinh doanh thông thường, nhấn “Tạm ngừng địa điểm kinh doanh”
- Trường hợp được phép kê khai, hệ thống hiển thị màn hình giao diện như sau:
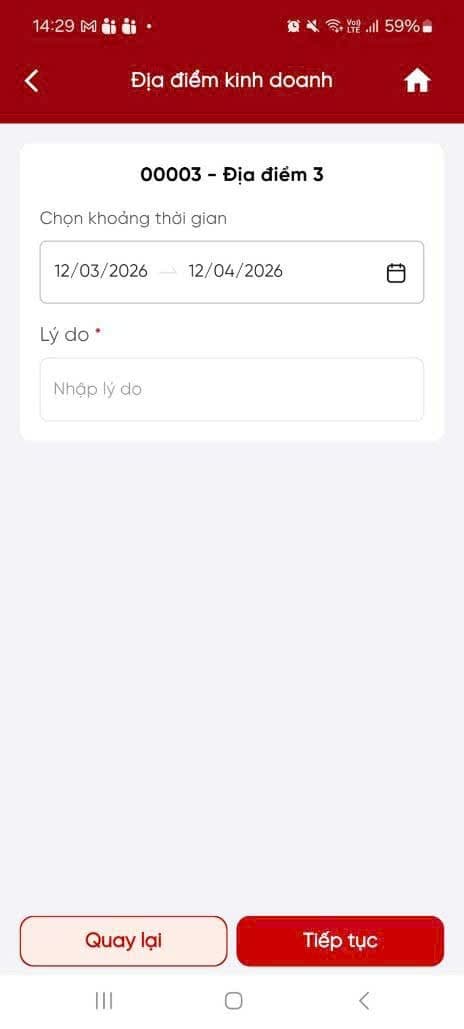
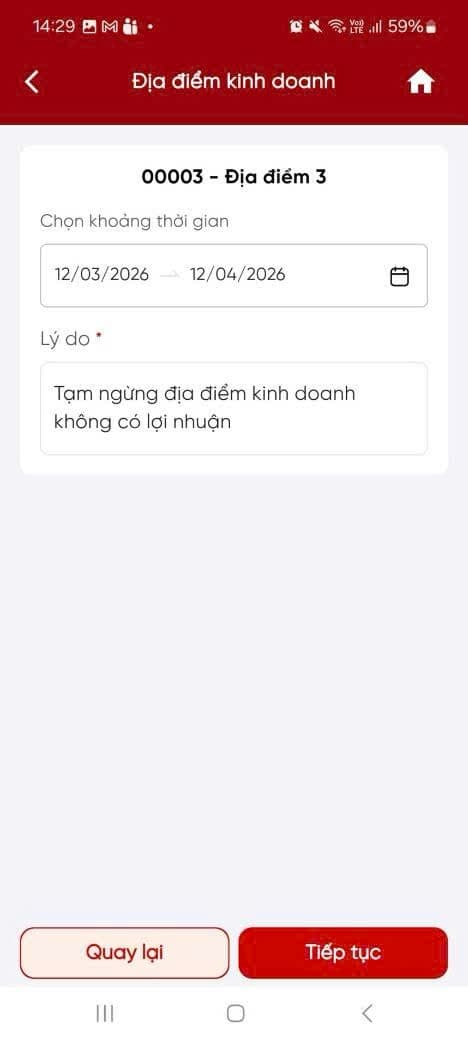
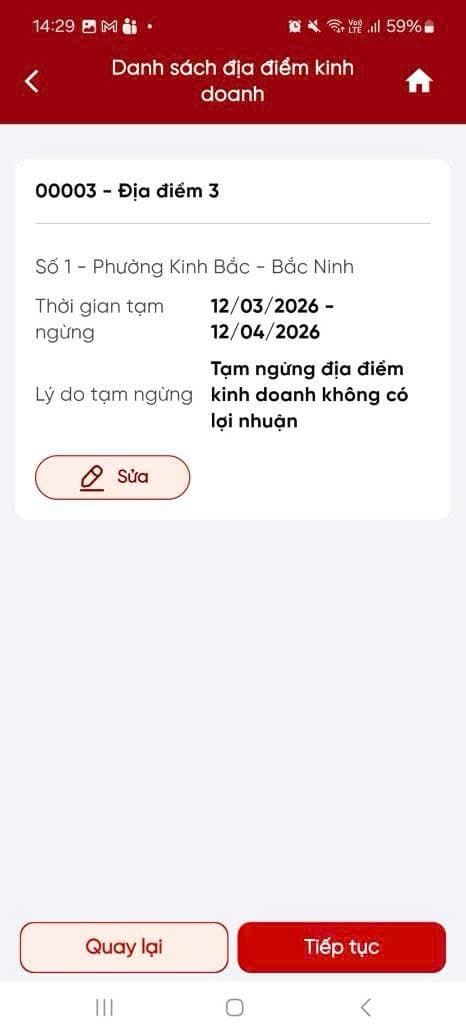
Bước 6: NSD nhập thông tin tạm ngừng kinh doanh theo ràng buộc:
Thông tin | Bắt buộc | Ràng buộc |
Mã địa điểm kinh doanh | Có | Hiển thị mã địa điểm kinh doanh đã chọn tại màn hình danh sách địa điểm kinh doanh, không cho sửa |
Tên địa điểm kinh doanh | Có | Hiển thị mã địa điểm kinh doanh đã chọn tại màn hình danh sách địa điểm kinh doanh, không cho sửa |
Thời gian tạm ngừng | Có | Bắt buộc nhập ngày định dạng dd/mmm/yyyy Từ ngày < Đến ngày Và Đến ngày >= ngày hiện tại Đến ngày - Từ ngày <= 12 tháng. Nếu Đến ngày - Từ ngày >12 tháng thì hiển thị cảnh báo “Bạn không được tạm ngừng kinh doanh quá 12 tháng” |
Lý do | Có | Bắt buộc nhập text |
Bước 7: Nhấn nút “Tiếp tục”, hệ thống hiển thị màn hình chi tiết tờ khai bao gồm các thông tin mà NSD đã nhập.
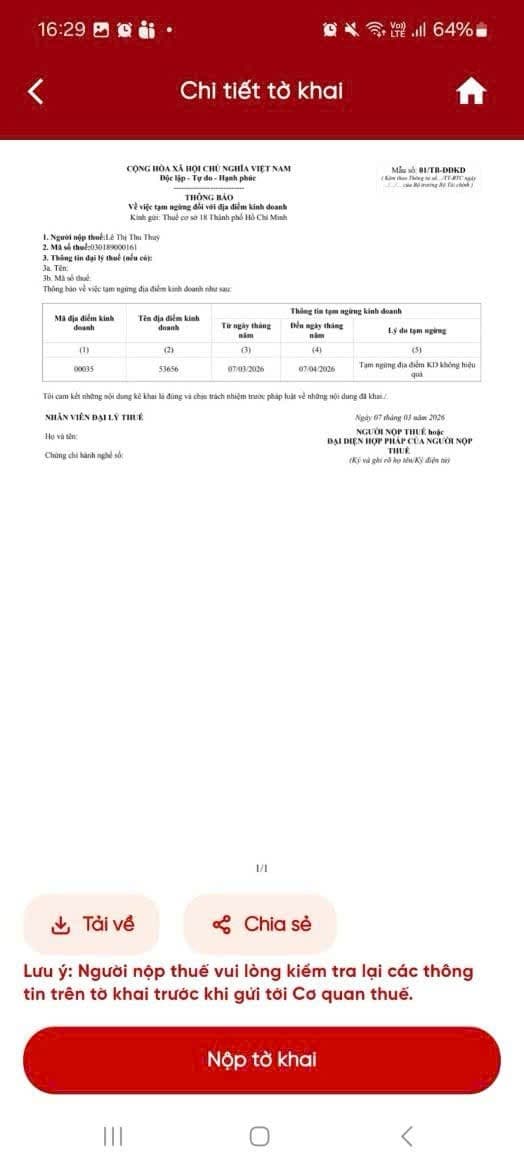
- NSD bấm “Tải về” để tải hồ sơ về máy định dạng .pdf hoặc bấm “Chia sẻ” để chia sẻ hồ sơ trên các nền tảng mạng xã hội.
Bước 8: NSD bấm nút “Nộp tờ khai”, hệ thống chuyển sang màn hình nhập mã OTP. NSD nhập mã OTP được gửi về email, số điện thoại đã đăng ký với CQT.
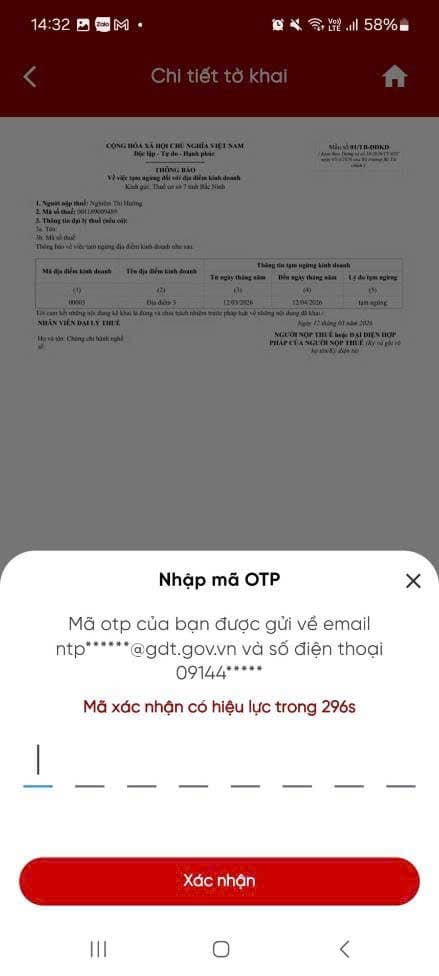
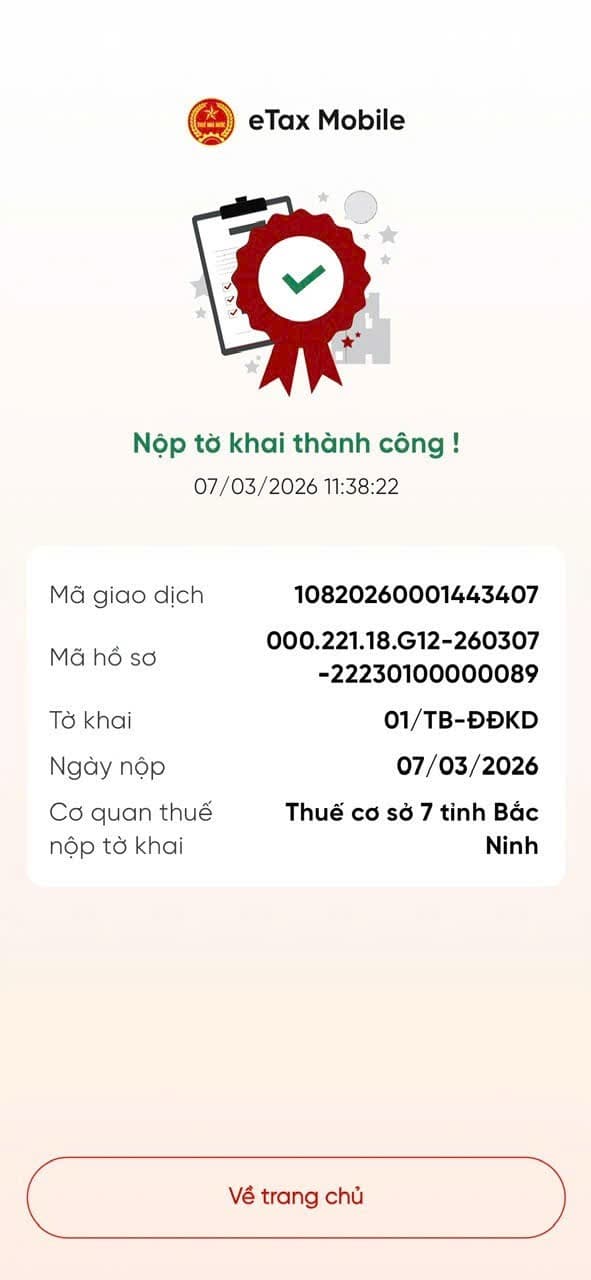
- Màn hình Nộp tờ khai thành công : Hệ thống hiển thị thông tin chi tiết bao gồm :
+ Ngày, giờ nộp tờ khai thành công
+ Mã giao dịch
+ Mã hồ sơ (phục vụ cho việc tra cứu hồ sơ khai thuế)
+ Tờ khai
+ Ngày nộp
+ Cơ quan thuế nộp tờ khai (là CQT gắn với địa điểm kinh doanh chính)
Lưu ý:
- Nếu NNT chưa có địa điểm kinh doanh chính: Hệ thống hiển thị thông báo “Bạn chưa có địa điểm kinh doanh chính. Đề nghị bạn chọn 1 địa điểm kinh doanh chính trước khi thực hiện các thủ tục đăng ký thuế”, nhấn “Tiếp tục”, hệ thống hiển thị màn hình kê khai tờ khai 01/TB-ĐĐKD.
- Nếu NNT đã có địa điểm kinh doanh chính nhưng tích thông tư liên tịch: Nhấn nút "Tạm ngừng", hệ thống hiển thị màn hình thông báo “Việc tạm ngừng trụ sở kinh doanh được thực hiện qua hệ thống/Cơ quan đăng ký kinh doanh, không thực hiện tại Cơ quan thuế”.
- Nếu NNT đã có địa điểm kinh doanh chính nhưng không tích thông tư liên tịch: Nhấn nút "Tạm ngừng", hệ thống hiển thị màn hình thông báo:
+ Nếu NNT có trạng thái 00, 04, 07 ,09 thì hiển thị thông báo “Đề nghị NNT thực hiện tạm ngừng kinh doanh tại đường dẫn https://dichvucong.gdt.gov.vn”.
+ Nếu NNT trạng thái khác 00, 04, 07 ,09 thì hiển thị thông báo “Trạng thái địa điểm kinh doanh không được phép tạm ngừng kinh doanh”.
- Trường hợp địa điểm kinh doanh thông thường: Nếu NNT có trạng thái khác 00, 04, 07 ,09, nhấn nút "Tạm ngừng", hệ thống hiển thị màn hình thông báo “Trạng thái địa điểm kinh doanh không được phép tạm ngừng kinh doanh”.
Xem thêm:
>> Trúng thưởng từ chương trình bốc thăm bao nhiêu tiền phải nộp thuế TNCN?
>> Hướng dẫn kinh phí NSNN hỗ trợ miễn phí đào tạo cho hộ kinh doanh theo Công văn 3379?
>> Tổ chức chi trả chiết khấu khuyến mại cho hộ kinh doanh có trách nhiệm kê khai nộp thuế thay không?
>> Cục Thuế trả lời về tiền lương làm thêm giờ, làm việc ban đêm được miễn thuế TNCN?
Hướng dẫn tạm ngừng kinh doanh cho hộ cá nhân kinh doanh trên EtaxMobile? (Hình từ Internet)
Hộ kinh doanh có thể tạm ngừng kinh doanh tối đa trong bao lâu?
Căn cứ tại Điều 103 Nghị định 168/2025/NĐ-CP quy định về hồ sơ, trình tự, thủ tục đăng ký tạm ngừng kinh doanh, tiếp tục kinh doanh trước thời hạn đã đăng ký của hộ kinh doanh như sau:
Hồ sơ, trình tự, thủ tục đăng ký tạm ngừng kinh doanh, tiếp tục kinh doanh trước thời hạn đã đăng ký của hộ kinh doanh
1. Trường hợp hộ kinh doanh tạm ngừng kinh doanh từ 15 ngày trở lên hoặc tiếp tục kinh doanh trước thời hạn đã đăng ký, hộ kinh doanh gửi hồ sơ đăng ký đến Cơ quan đăng ký kinh doanh cấp xã chậm nhất là 03 ngày làm việc trước ngày tạm ngừng kinh doanh hoặc tiếp tục kinh doanh trước thời hạn đã đăng ký. Hồ sơ đăng ký bao gồm giấy đề nghị đăng ký tạm ngừng kinh doanh, tiếp tục kinh doanh trước thời hạn đã đăng ký. Trường hợp hộ kinh doanh có nhu cầu tiếp tục tạm ngừng kinh doanh sau khi hết thời hạn đã đăng ký thì phải gửi giấy đề nghị đến Cơ quan đăng ký kinh doanh cấp xã chậm nhất 03 ngày làm việc trước ngày tiếp tục tạm ngừng kinh doanh. Thời hạn tạm ngừng kinh doanh của mỗi lần đăng ký không được quá một năm.
2. Sau khi tiếp nhận hồ sơ đăng ký, Cơ quan đăng ký kinh doanh cấp xã trao giấy tiếp nhận hồ sơ và hẹn trả kết quả cho hộ kinh doanh. Trong thời hạn 01 ngày làm việc kể từ ngày nhận được hồ sơ hợp lệ, Cơ quan đăng ký kinh doanh cấp xã cấp giấy xác nhận về việc hộ kinh doanh đăng ký tạm ngừng kinh doanh, giấy xác nhận về việc hộ kinh doanh đăng ký tiếp tục kinh doanh trước thời hạn đã đăng ký cho hộ kinh doanh.
...
Như vậy, hộ kinh doanh được phép tạm ngừng kinh không quá 1 năm cho mỗi lần đăng ký tạm ngừng kinh doanh.
Lưu ý: Khi hết thời hạn trên mà hộ kinh doanh muốn tiếp tục tạm ngừng kinh doanh thì hộ kinh doanh cần phải gửi giấy đề nghị đến Cơ quan đăng ký doanh cấp xã để thực hiện thủ tục tiếp tục tạm ngừng kinh doanh chậm nhất trước 3 ngày làm việc.
Hộ kinh doanh tạm ngừng kinh doanh có phải kê khai thuế không?
Theo Điều 2 Luật Quản lý thuế 2019 quy định như sau:
Đối tượng áp dụng
1. Người nộp thuế bao gồm:
a) Tổ chức, hộ gia đình, hộ kinh doanh, cá nhân nộp thuế theo quy định của pháp luật về thuế;
b) Tổ chức, hộ gia đình, hộ kinh doanh, cá nhân nộp các khoản thu khác thuộc ngân sách nhà nước;
c) Tổ chức, cá nhân khấu trừ thuế.
...
Căn cứ khoản 2 Điều 4 Nghị định 126/2020/NĐ-CP quy định về quản lý thuế đối với người nộp thuế trong thời gian tạm ngừng hoạt động, kinh doanh như sau:
Quản lý thuế đối với người nộp thuế trong thời gian tạm ngừng hoạt động, kinh doanh
...
2. Trong thời gian người nộp thuế tạm ngừng hoạt động, kinh doanh:
a) Người nộp thuế không phải nộp hồ sơ khai thuế, trừ trường hợp người nộp thuế tạm ngừng hoạt động, kinh doanh không trọn tháng, quý, năm dương lịch hoặc năm tài chính thì vẫn phải nộp hồ sơ khai thuế tháng, quý; hồ sơ quyết toán năm.
b) Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán tạm ngừng hoạt động, kinh doanh được cơ quan thuế xác định lại nghĩa vụ thuế khoán theo quy định của Bộ trưởng Bộ Tài chính.
c) Người nộp thuế không được sử dụng hóa đơn và không phải nộp báo cáo tình hình sử dụng hóa đơn. Trường hợp người nộp thuế được cơ quan thuế chấp thuận sử dụng hoá đơn theo quy định của pháp luật về hoá đơn thì phải nộp hồ sơ khai thuế, nộp báo cáo tình hình sử dụng hoá đơn theo quy định.
...
Như vậy, theo quy định trên hộ kinh doanh không phải nộp hồ sơ khai thuế trong thời gian tạm ngừng kinh doanh.
Lưu ý: Trường hợp hộ kinh doanh tạm ngừng hoạt động, kinh doanh không trọn tháng, quý, năm dương lịch hoặc năm tài chính thì vẫn phải nộp hồ sơ khai thuế tháng, quý; hồ sơ quyết toán năm.
Đồng thời trong thời gian tạm ngừng, người nộp thuế không được sử dụng hóa đơn và cũng không phải nộp báo cáo tình hình sử dụng hóa đơn.
Tuy nhiên, nếu hộ kinh doanh được cơ quan thuế chấp thuận sử dụng hóa đơn trong thời gian tạm ngừng, thì khi đó hộ kinh doanh vẫn phải thực hiện kê khai thuế và nộp báo cáo sử dụng hóa đơn theo quy định.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/07/2026, trừ quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];