Hướng dẫn nộp tờ khai thuế GTGT trên dịch vụ công chi tiết, đầy đủ?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. >> Cập nhật Bảng giá xăng dầu Petrolimex vào lúc 7h ngày 24/4/2026? |
Căn cứ khoản 1 Điều 44 Luật Quản lý thuế 2019, có quy định về thời hạn nộp hồ sơ khai thuế thì trường hợp người nộp thuế thuộc diện kê khai thuế GTGT theo tháng thì hạn nộp tờ khai thuế GTGT tháng 3/2026 là ngày 20/4/2026 (Thứ Tư).
Còn nếu người nộp thuế thuộc diện kê khai thuế GTGT theo quý thì hạn nộp tờ khai thuế GTGT quý 1/2026 là ngày 30/4/2026 tuy nhiên do trùng ngày nghỉ lễ 30/4 1/5 nên được dời sang ngày làm việc tiếp theo theo Điều 86 Thông tư 80/2021/TT-BTC. Do đó, hạn nộp thuế GTGT quý 1 năm 2026 là Thứ hai ngày 04/05/2026.
Lưu ý: Trường hợp nộp hồ sơ thuế điện tử thì thời gian nộp hồ sơ là 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. (Theo khoản 1 Điều 8 Thông tư 19/2021/TT-BTC)
Dưới đây là hướng dẫn nộp tờ khai thuế GTGT trên dịch vụ công chi tiết, đầy đủ:
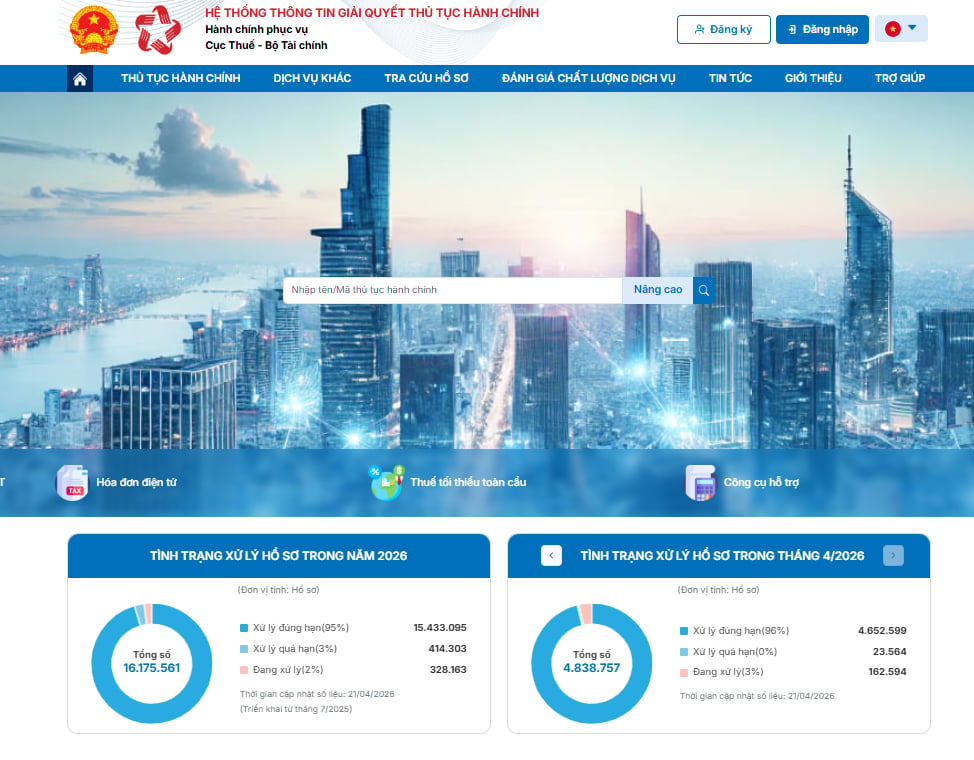
Bước 1: Truy cập và đăng nhập vào hệ thống: https://dichvucong.gdt.gov.vn/tthc/homelogin
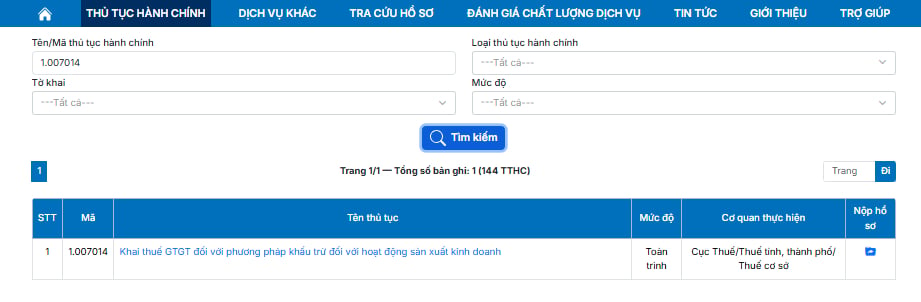
Bước 2: Chọn mục "Thủ tục hành chính" , tại ô “Tên/ Mã thủ tục hành chính” điền 1.007014 >> Nhấn "Tìm kiếm
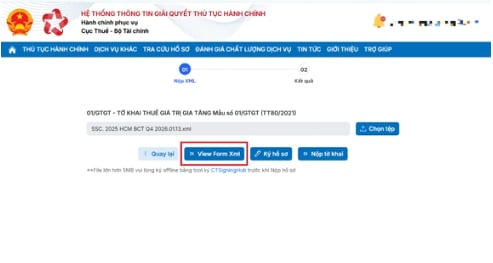
Bước 3: Chọn mục "nộp hồ sơ" >> Chọn nộp tờ khai GTGT 01 >> Nộp tờ khai XML >> Nhấn "Tiếp tục"" tải tờ khai lên >> Chọn from view XML
Bước 4: Sau đó, kiểm tra lại các thông tin và nhấn "Tiếp tục" >>> Nhập mã capcha và nhấp tiếp tục để kí tờ khai và hoàn thành kê khai.
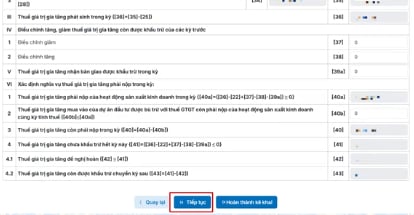
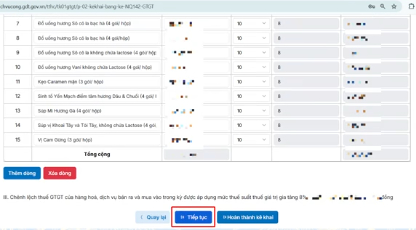
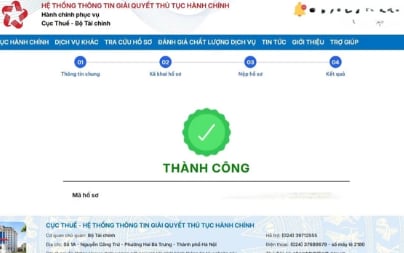
(*) Hướng dẫn nộp tờ khai thuế GTGT trên dịch vụ công chi tiết, đầy đủ có thể tham khảo.
Hướng dẫn nộp tờ khai thuế GTGT trên dịch vụ công chi tiết, đầy đủ? (Hình từ Internet)
Thuế GTGT hiện nay đang được áp dụng đối với những đối tượng nào?
Căn cứ vào Điều 4 Luật Thuế Giá trị gia tăng 2024 có quy định về người nộp thuế GTGT hiện nay bao gồm:
(1) Tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng (sau đây gọi là cơ sở kinh doanh).
(2) Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế giá trị gia tăng (sau đây gọi là người nhập khẩu).
(3) Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ (kể cả trường hợp mua dịch vụ gắn với hàng hóa) của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam, trừ trường hợp quy định tại khoản 4 và khoản 5 Điều 4 Luật Thuế Giá trị gia tăng 2024; tổ chức sản xuất, kinh doanh tại Việt Nam mua hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí và khai thác dầu khí của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam.
(4) Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài); tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài; tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
(5) Tổ chức là nhà quản lý sàn giao dịch thương mại điện tử, nhà quản lý nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử, nền tảng số.
(6) Chính phủ quy định chi tiết các khoản 1, 4 và 5 Điều 4 Luật Thuế Giá trị gia tăng 2024; quy định về người nộp thuế trong trường hợp nhà cung cấp nước ngoài cung cấp dịch vụ cho người mua là tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế quy định tại khoản 4 Điều 4 Luật Thuế Giá trị gia tăng 2024.
Nguyên tắc khai bổ sung thuế GTGT trên phần mềm HTKK theo Luật Quản lý thuế 2025?
Căn cứ theo quy định tại khoản 5 Điều 12 Luật Quản lý thuế 2025 áp dụng từ 01/7/2026 và khi thực hiện khai bổ sung trên phần mềm HTKK thực tế cho thấy nguyên tắc khai bổ sung thuế GTGT trên phần mềm HTKK như sau:
- Theo nguyên tắc, người nộp thuế phải kê khai tờ khai chính thức trước khi lập tờ khai bổ sung. Để lập tờ khai bổ sung lần N thì Người nộp thuế phải kê khai tờ khai bổ sung lần (N-1) và tờ khai này được ghi vào hệ thống.
- Trên màn hình nhập kỳ tính thuế, chọn trạng thái tờ khai là “Tờ khai bổ sung”, ứng dụng cho phép Người nộp thuế nhập lần bổ sung và ngày lập tờ khai bổ sung và cho phép đính kèm các phụ lục
- Ngày lập tờ khai bổ sung phải nhỏ hơn hoặc bằng Hạn nộp tờ khai chính thức + 5 năm.
- Nếu ở tờ khai lần đầu hoặc lần bổ sung N-1, Người nộp thuế đã kê khai phụ lục nào thì ở Tờ khai bổ sung/ Tờ khai bổ sung lần N, ứng dụng sẽ mặc định tích chọn phụ lục đó và cho phép Người nộp thuế đính kèm thêm cả các phụ lục khác chưa được kê khai.
- Ứng dụng sẽ lấy dữ liệu của Tờ khai gần nhất trong cùng kỳ tính thuế làm dữ liệu mặc định trên Tờ khai điều chỉnh (Nếu là tờ khai bổ sung lần 1 thì lấy dữ liệu của tờ khai lần đầu, nếu là tờ khai bổ sung lần n thì lấy dữ liệu lần bổ sung n-1). Người nộp thuế ghi lý do điều chỉnh lên sheet 01-1/KHBS, kê khai bổ sung điều chỉnh trực tiếp trên Tờ khai 01-KHBS, sau đó ứng dụng sẽ tự động cập nhật các chỉ tiêu điều chỉnh liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];